


日本におけるスピンオフ税制およびパーシャルスピンオフ税制の導入とその事例
福本 葵(帝塚山大学法学部教授/当研究所客員研究員)
はじめに
2025年10月1日、ソニーグループ株式会社(以下、ソニーG)の子会社であったソニーフィナンシャルグループ株式会社(以下、「SFG」)は、パーシャルスピンオフ税制を利用し、ダイレクトリスティングによって東京証券取引所プライム市場に上場した。パーシャルスピンオフ税制は、2023年度の税制改正によって認められた制度である。これによって、ソニーGはSFGの20%未満の株式を継続保有しつつ、残り80%超をソニーGの株主に分配した。本件は、本邦初のパーシャルスピンオフ税制利用の事例である。本稿では、スピンオフ税制およびパーシャルスピンオフ税制が導入された経緯ならびにそれらの事例について検討する。
1 スピンオフ税制の対象となるスピンオフとは何か
① スピンオフの概要
スピンオフとは、企業が、特定事業を切り出して独立会社とする組織再編の一つである⑴。独立会社の株式は、原則として親会社の株主へ配分される。2017年度税制改正では、一定のスピンオフについて適格組織再編として取り扱い、スピンオフを行う際に、譲渡損益課税を繰延べ、配当についての課税を対象外とした。
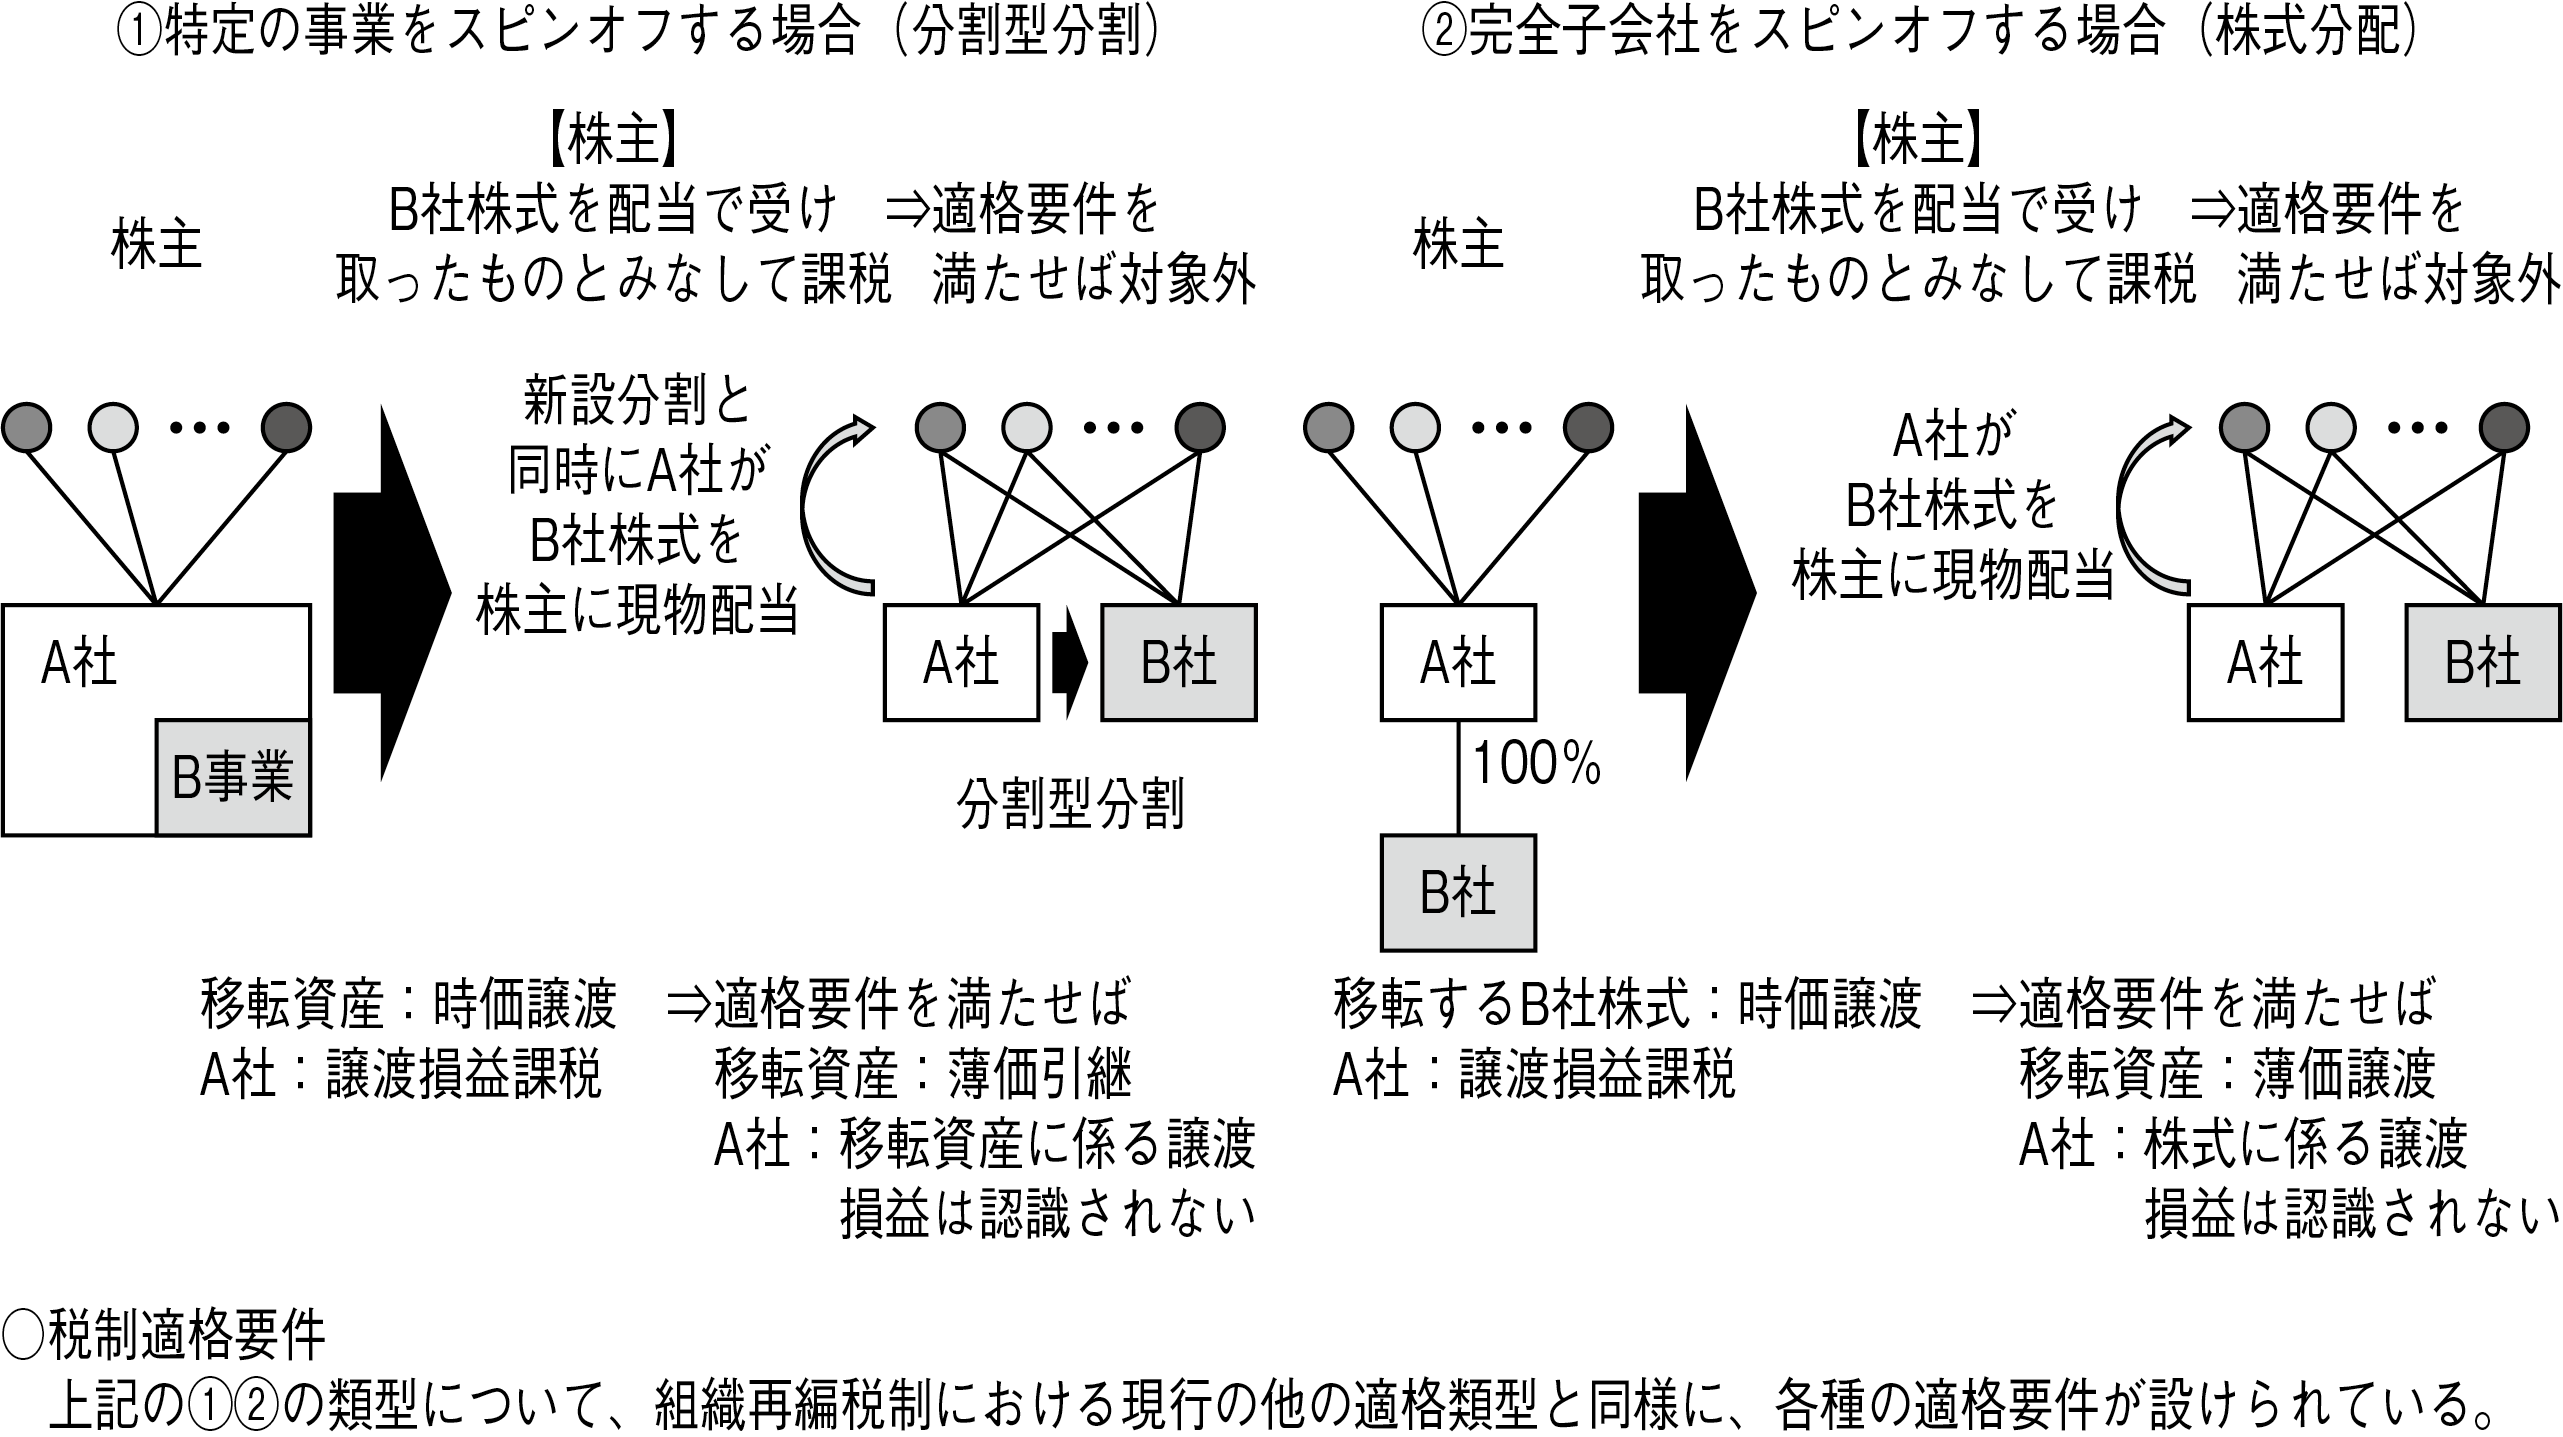
スピンオフ税制が適用されるスピンオフは2類型に分けられる。一つは、特定の事業をスピンオフする場合(分割型分割)であり、もう一つは完全子会社をスピンオフする場合(株式分配)である(図表1)。
図表1 2類型のスピンオフ
② 特定の事業をスピンオフする場合
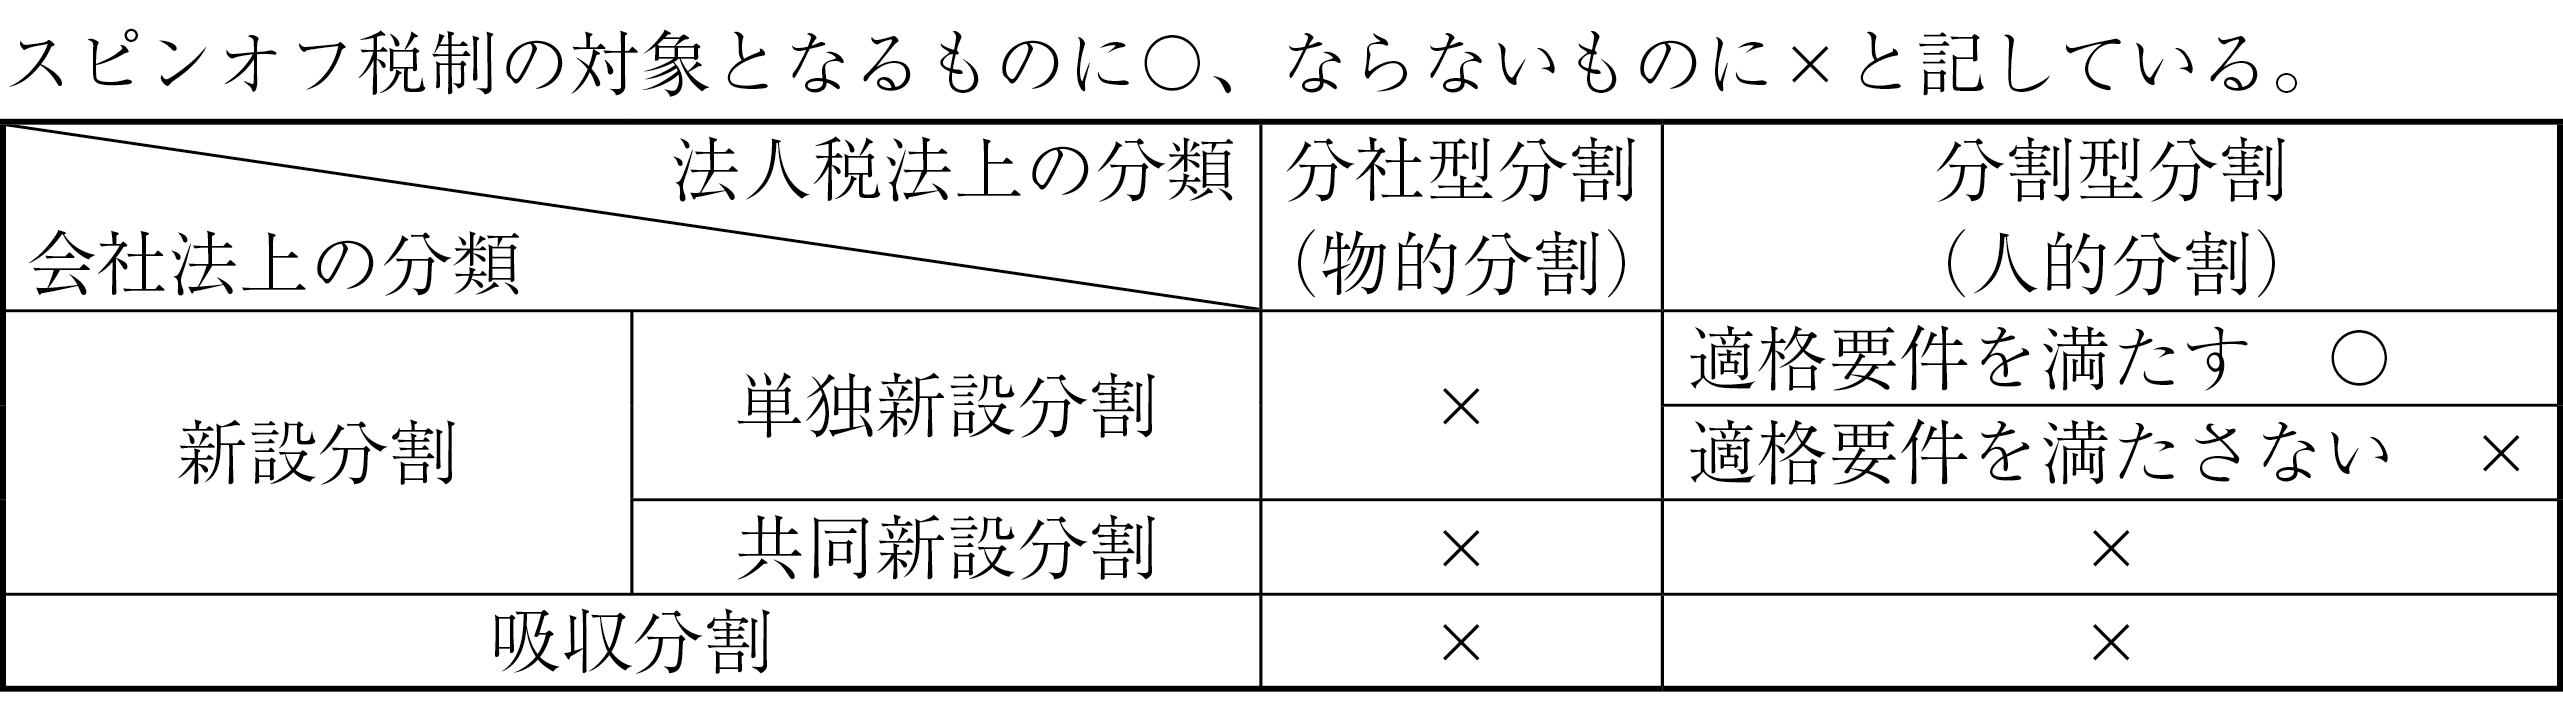
会社法上、会社分割とは、会社がその事業に関して有する権利義務の全部または一部を新たに設立する会社(図表1のB社)または既存の会社に承継させることをいう。前者が新設分割、後者が吸収分割である。新設分割の場合は新設会社(B社)の株式が、吸収分割の場合には、承継会社の株式が発行され、この株式は分割会社(A社)や分割会社の株主に交付される。新設分割は、さらに2類型に分けられる。一つは、分割会社が1社である単独新設分割であり、もう一つは、分割会社が2社以上である共同新設分割である。
また、法人税法上、会社分割には、分社型分割(物的分割)と分割型分割(人的分割)の2類型がある。分社型分割(物的分割)とは、新設会社(B社)の株式が分割会社(A社)に交付される場合をいい(法人税法第2条12号の10)、分割型分割(人的分割)とは、分割の日において新設会社株式(B社)の全てが分割会社(A社)の株主などに交付される場合をいう(法人税法第2条12号の9)。
スピンオフ税制の対象となるためには、単独新設分割であること、かつ、分割型分割(人的分割)であることが必要である。さらに、これらの要件に加えて、後述する税制適格要件を満たす必要がある(図表2)。
図表2 スピンオフ税制の対象となる会社分割とならない会社分割
③ 完全子会社をスピンオフする場合
スピンオフ税制が適用されるもう一つの類型が株式分配である。これは、完全子会社をスピンオフする場合であり、分離された元完全子会社(B社)の株式を親会社(A社)株主に分配する方法である。
株式分配は税法上は現物分配(会社法上は現物配当)の一種である。現物配当は、株式会社の行う剰余金配当であって、配当財産が金銭以外のものをいう。金銭と違って、換金の容易性が株主により異なる、分配する財産の評価が難しい、などの問題があることから、通常は一定の場合を除き、株主総会の特別決議が必要となる(会社法309条第2項第10号)。しかし、スピンオフ税制では、一定の場合には取締役会決議によって実施できることとなった(詳細後述)。
2 スピンオフ税制が導入された背景およびその効果
① スピンオフ税制が導入された背景
2013年6月に閣議決定された「日本再興戦略」は、アベノミクスの第三の矢である成長戦略として位置づけられた。その具体的な施策の一つとして、2013年に産業競争力強化法が制定された。産業競争力強化法は、日本再興戦略を受けて、「日本経済の3つの歪み」(過小投資、過剰規制、過当競争)を是正し、日本の産業競争力強化を図ることを目的として制定された。
スピンオフは、上記の3つの歪みのうち、「過当競争」に対応するための事業再編を推し進めるための手段として活用されることが期待された。そこで、産業競争力強化法では、スピンオフにおける会社法の特例を設けた(詳細後述)。
当時の大企業はM&Aなどを通じて多様な事業を同じグループ内に抱えていたが、こうした事業の多角化には様々な問題があった。その代表的なものが、コングロマリット・ディスカウントである。コングロマリット・ディスカウントとは、事業を多角化した複合企業の価値が、事業単体の価値の合計よりも低くなってしまう状態を指す。これによって、グループの株価が低評価される。その他にも、社内の有望な子会社や社内ベンチャーが資金調達をしようとしても、親会社の承認プロセスを必要とするために、意思決定に時間を要して時機を逸したり、親会社による投資制限のために必要な資金を得られなかったりするなどの問題もある。また、親会社と競合する他社に対して、子会社が製品やサービスを販売できないなどといった問題が存在する。大企業から子会社を切り出す手法の一つであるスピンオフはこれらの問題を解決する手段となり得る。
2016年6月2日に安倍内閣が閣議決定した「日本再興戦略2016」では、スピンオフ税制について、さらに具体的な検討が行われた⑵。そこで、平成29年度(2017年度)税制改正では、スピンオフ税制が導入された。経済産業省からの平成29年度税制改正要望書には、施策の必要性として、『日本再興戦略2016』において、鍵となる施策として、「「第4次産業革命を見据えた新陳代謝の促進・事業再編の円滑化等」が掲げられている。こうした取組みを確実に進め、我が国企業・経済の更なる成長を図るためには、事業環境の変化に対応して企業の組織再編成の円滑化を図る措置の一環として、特定事業を切り出して独立会社とするスピンオフの円滑な実施を可能とする等、企業の機動的な事業再編成を促進する税制措置が必要である。」と述べている⑶。
また、政策目的としては、「我が国企業がその事業環境の変化に合わせ、より効率的な事業形態を選択できるよう、企業の機動的な事業再編成を促進する措置を講じることで、経営者による「攻めの経営」を推進し、我が国企業・経済の更なる成長を図る。」としている。
② スピンオフの効果
スピンオフには、経営、資本、上場の各側面において独立を促進する効果がある。経営の独立の効果として、親会社・子会社の両社とも、経営者が各々の中核事業に専念することが可能になる(フォーカス強化)。そして、これにより、投資戦略や資金調達などについて迅速、柔軟な意思決定が可能になる。また、経営者や従業員のモチベーションも向上することも、その効果の一つとして挙げられている。次に、資本の独立による効果としては、スピンオフされた会社は、独自の資金調達の途が拓かれ、大規模M&Aなどの成長投資が実施可能になる。スピンオフされた会社は、独禁法や系列などの制約から解放され、元の会社の競合相手との取引も可能になること、他社とのアライアンスや経営統合の自由度も高まることが挙げられている。最後に、上場の独立による効果として、親会社・子会社の両社とも事業構成がシンプルになることで、コングロマリット・ディスカウントを克服できること、各事業のみに関心のある投資家を引きつけ各々の事業特性に応じた最適資本構成が可能になること、株式報酬のインセンティブ効果も高まることが挙げられている⑷。
3 スピンオフ税制とその事例
① スピンオフ税制とは
2017年度(平成29年度)税制改正によって、一定の条件を満たす場合にスピンオフ税制が導入され、同制度を用いた機動的な事業再編が促進された(2017年10月1日以降適用)。スピンオフ税制の導入以前は、親会社には、移転する財産の譲渡益に課税されるとともに、親会社株主にはみなし配当が課税されていた。
つまり、親会社Aが子会社Bをスピンオフする場合、移転するB社株式の評価は時価評価であり、親会社A社には、株式の譲渡損益に対して課税されていた。スピンオフ税制が適用されれば、譲渡対価および譲渡原価はいずれも完全子法人株式対応帳簿価額として取り扱われるため、譲渡損益課税は繰り延べられる(法人税法第61の2第8項、租税特別措置法第37条の10第3項第3号、同第37条の11第3項)。
また、現物分配法人の株主(親会社Aの株主)には、その所有株式のうち、完全子法人株式(子会社Bの株式)に対応する部分の譲渡を行ったものとみなされ、みなし配当として課税される。しかし、スピンオフ税制が適用されると、法人税法第2条第12号の15の3に規定された適格株式分配に該当することとなり、現物配当に伴い、株主に対しては、みなし配当課税が適用されない(法人税法第24条第1項第3号、所得税法第23条第1項第3号)。
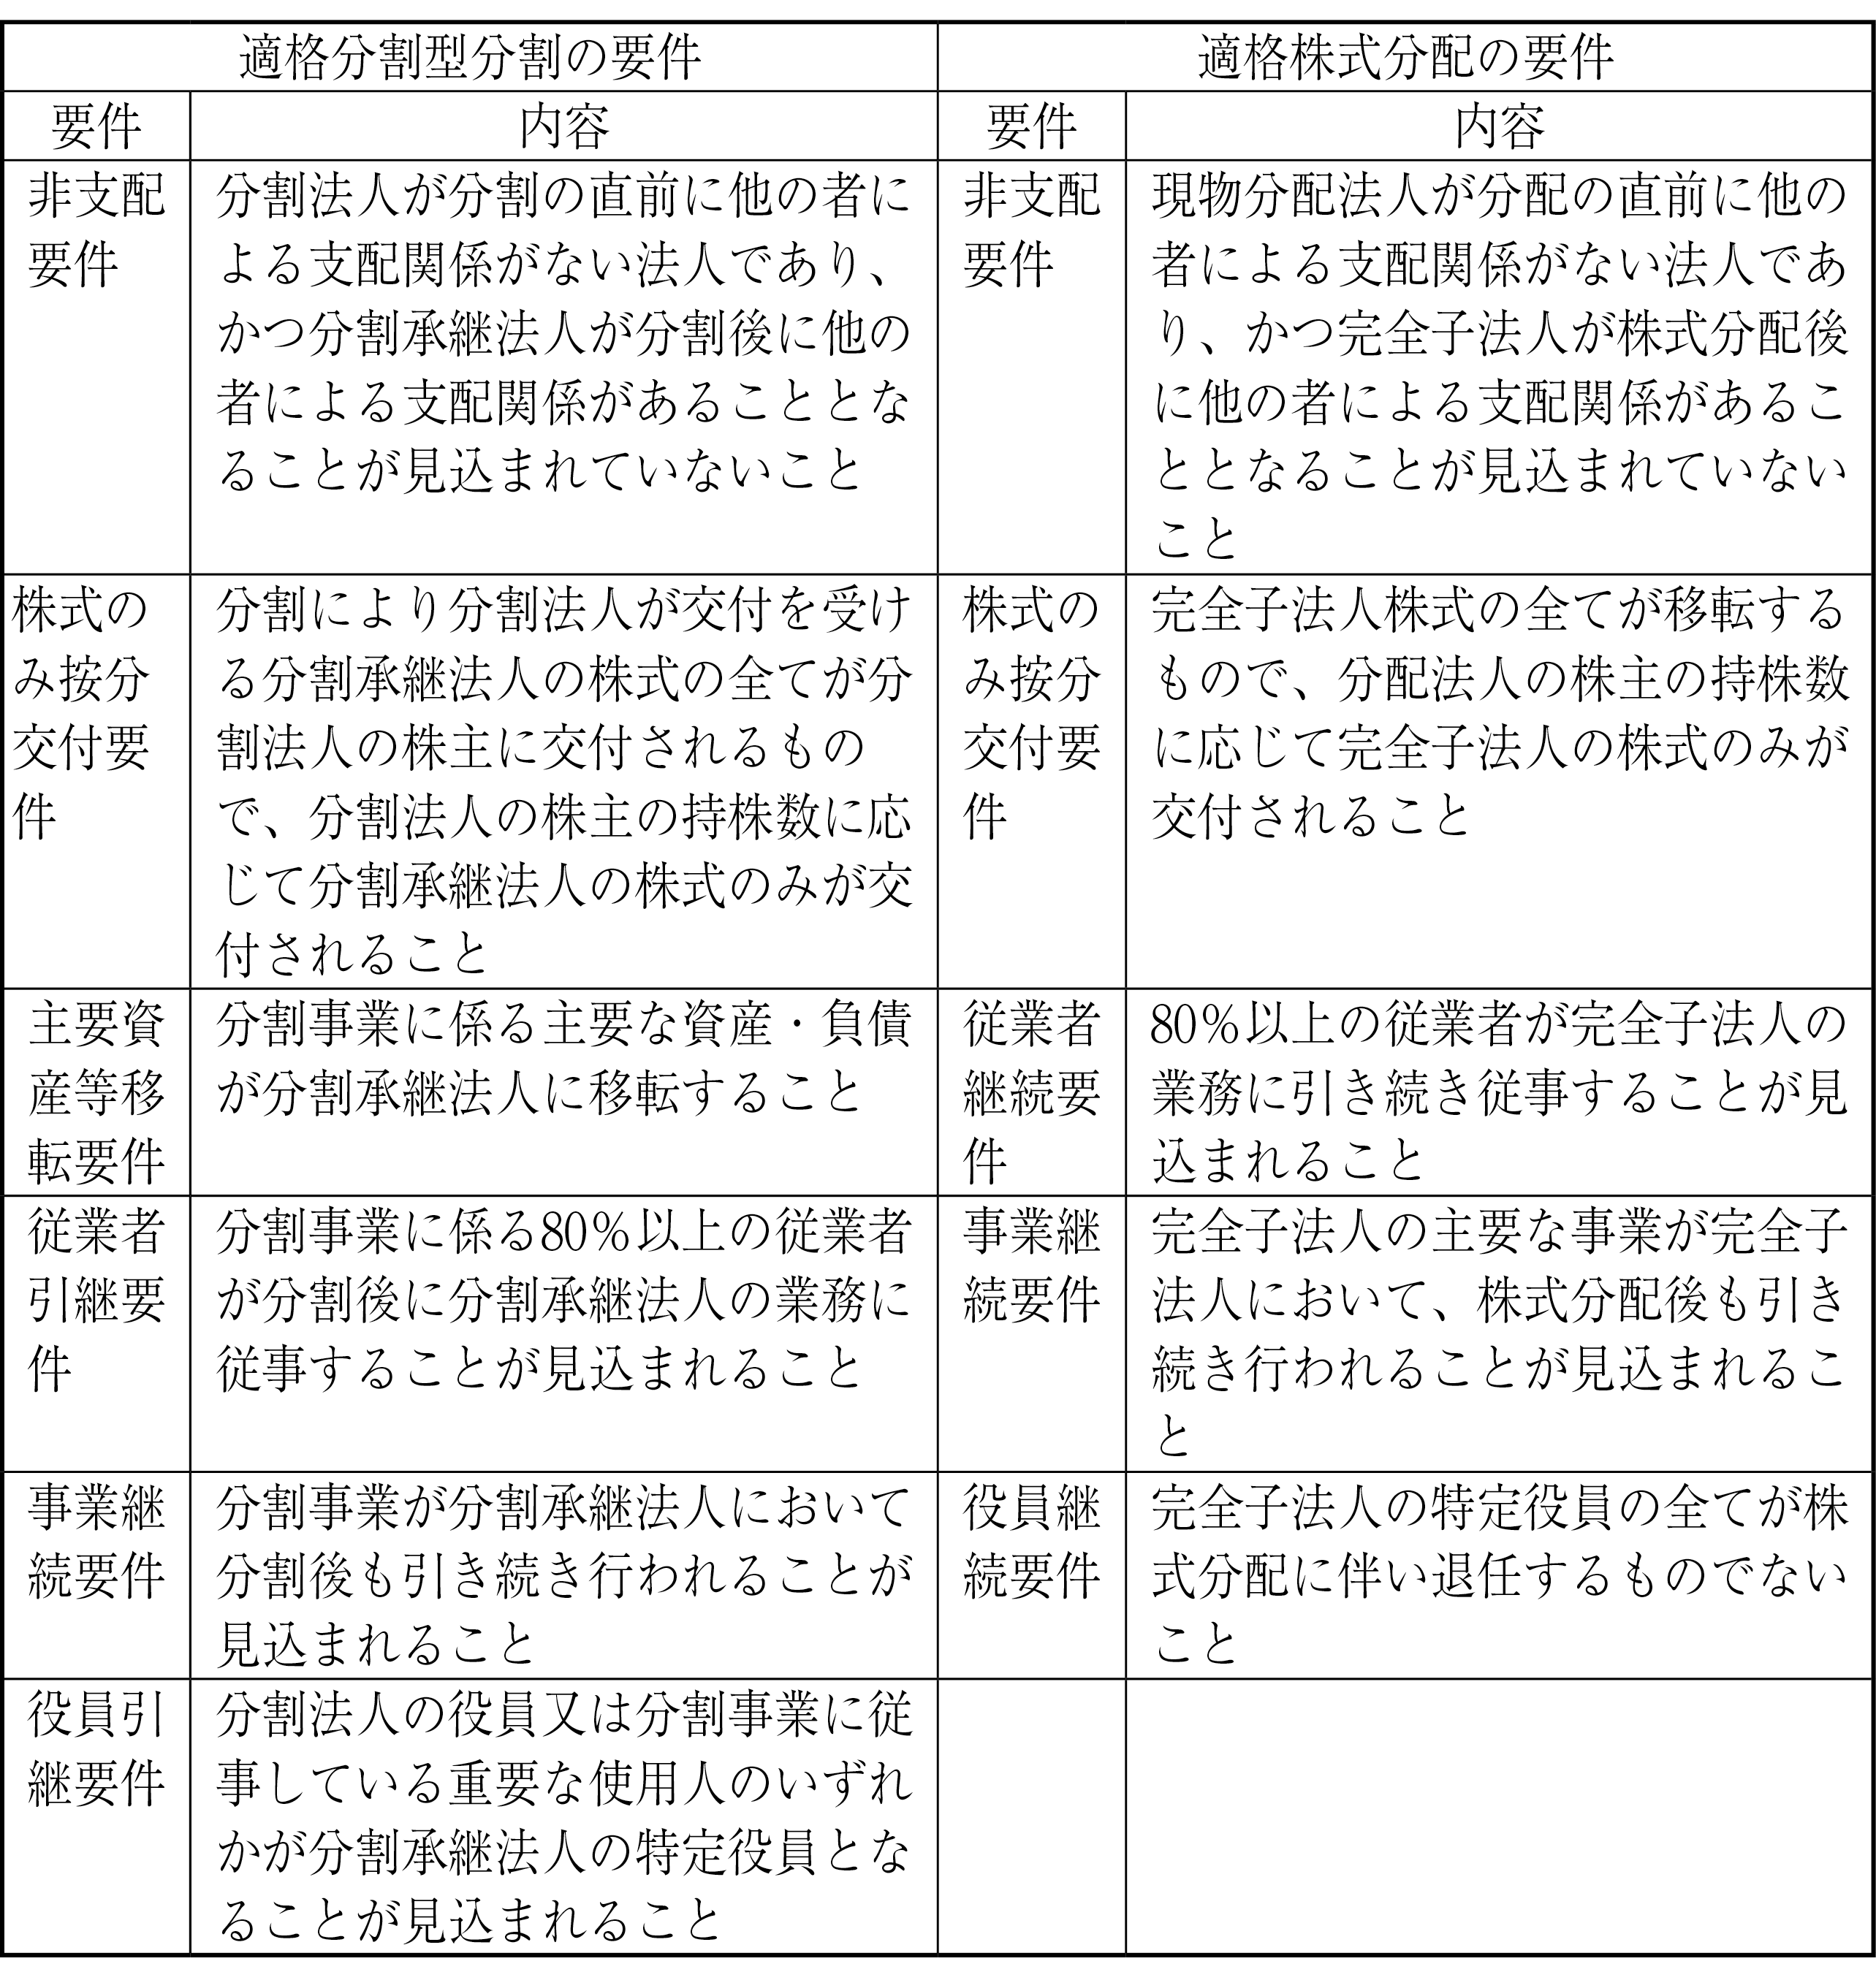
ただし、スピンオフ税制が適用されるためには、事業再編計画について適格組織再編に該当するための要件を満たす必要がある(図表3)。この要件は、適格分割型分割と適格株式分配とで異なっている。
図表3 事業再編計画の適格組織再編に該当するための要件
また、産業競争力強化法の認定事業再編計画に基づき、スピンオフを行うための株式の現物配当を行う場合の手続的負担を軽減している(産競法31条1項の会社法の読替規定)。その主たるものとして、現物分配型のスピンオフは、会社法上、現物配当に該当するため、原則として株主総会の特別決議が必要であるが(会社法309条2項第10号)、金銭配当を取締役会で随時決定できる会社は取締役会決議で、それ以外の会社は株主総会普通決議で実施できることとなった(産業競争力強化法31条1項による会社法の特例)⑸。
② 日本におけるスピンオフ税制の実施例
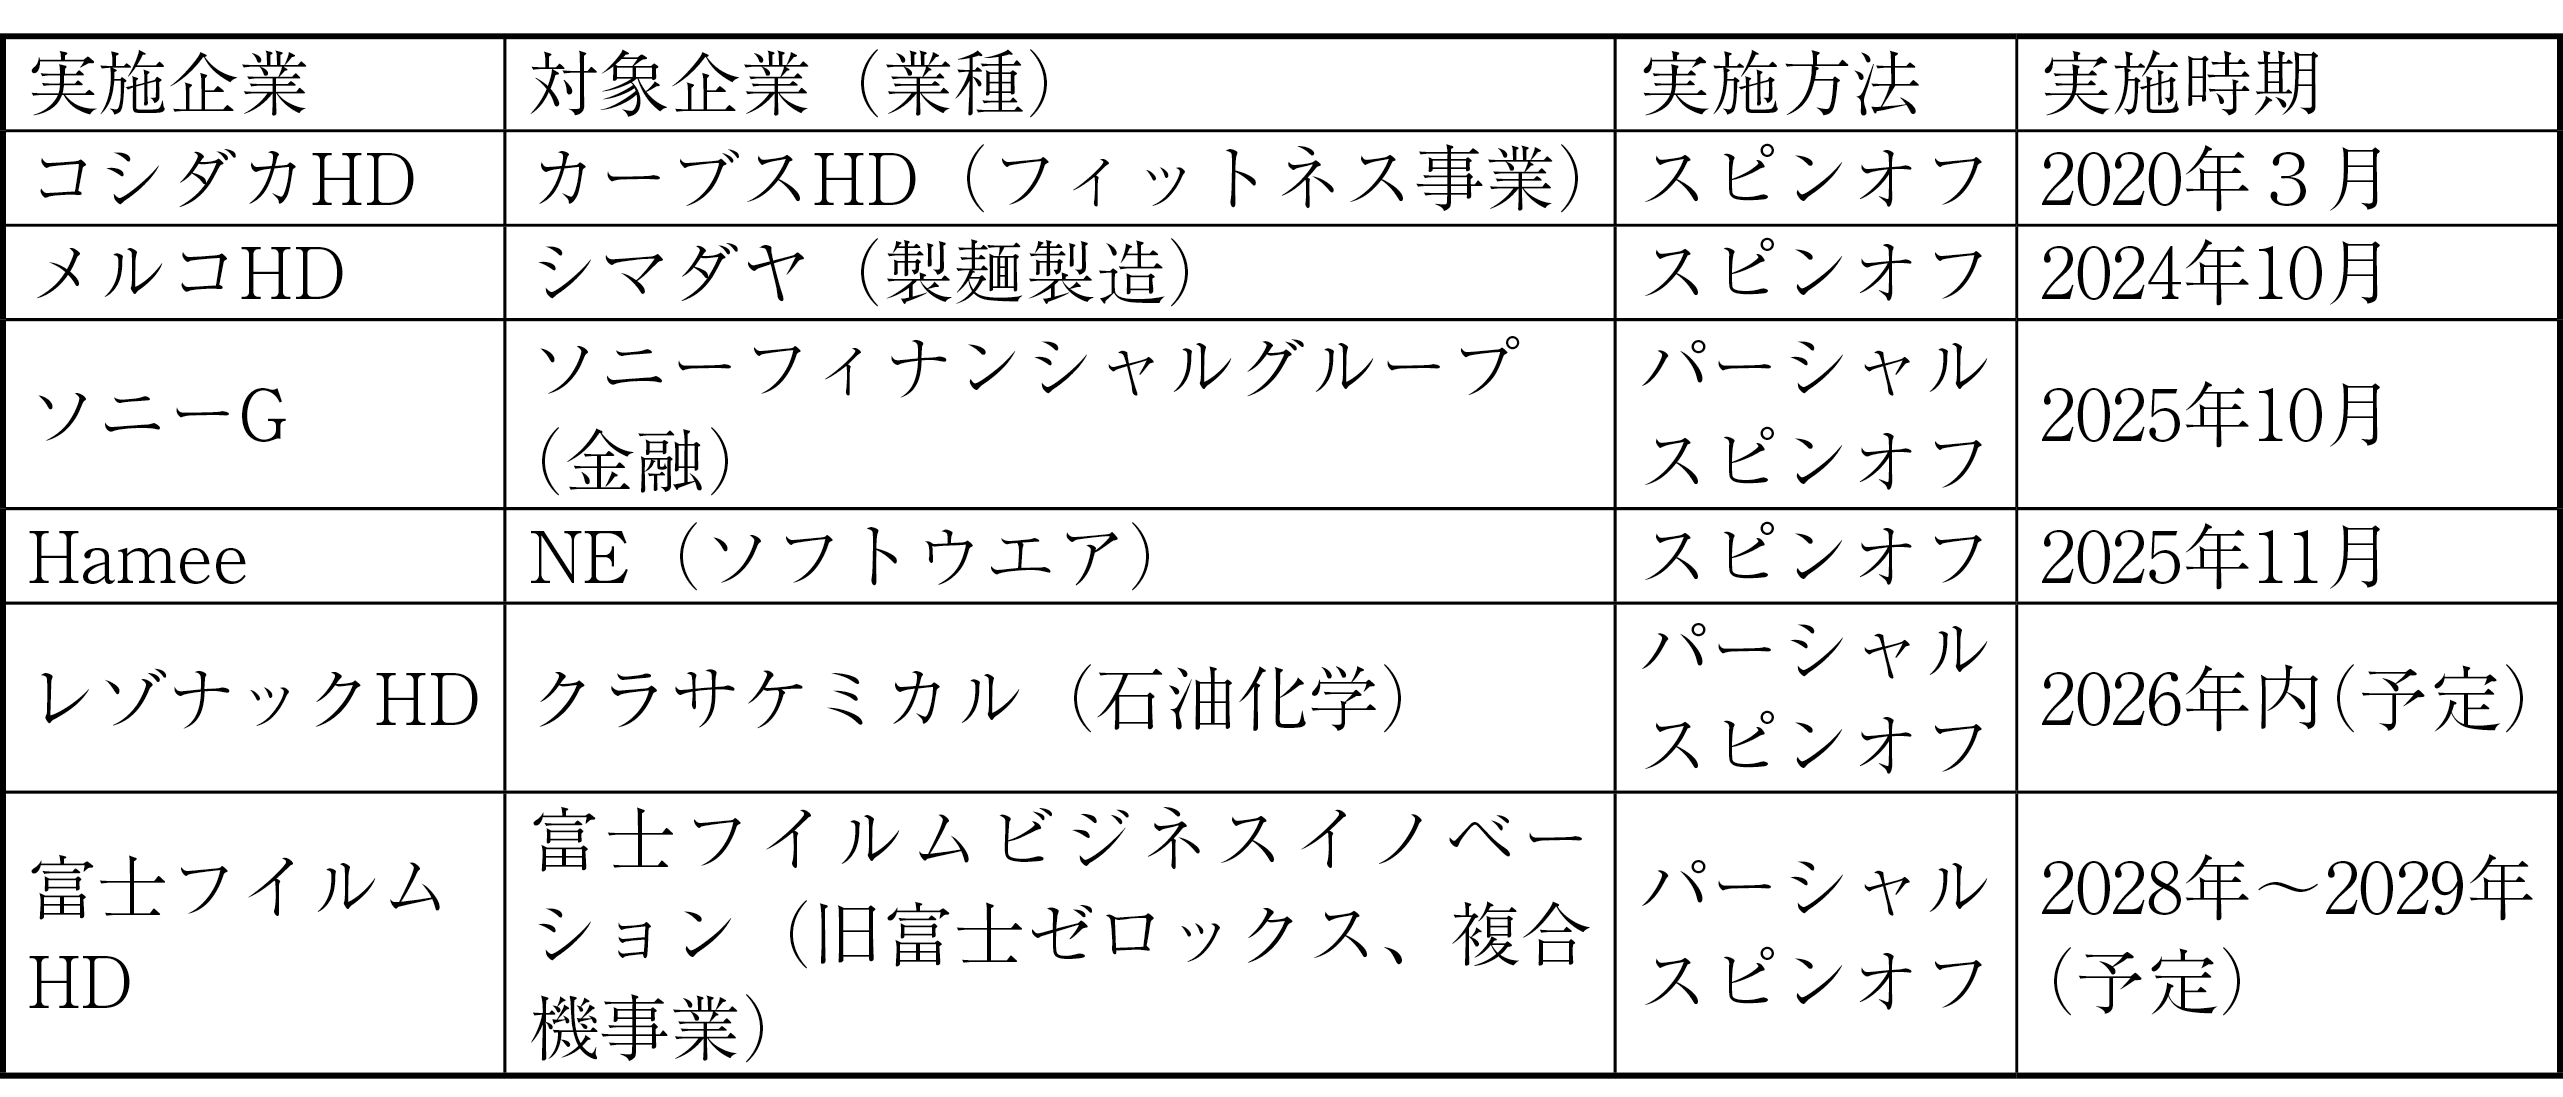
このように、事業再編を進めるために導入されたスピンオフ税制であるが、実施例は少数にとどまっている。制度創設以来、スピンオフ税制の利用は、コシダカホールディングス、メルコホールディングス、Hameeの3例のみである(図表4)。
図表4 日本のスピンオフ、パーシャルスピンオフ税制の実施例
4 パーシャルスピンオフ税制の導入
パーシャルスピンオフ税制とは、スピンオフ税制と同様、税制適格となったパーシャルスピンオフについて、親会社に対する株式分配に係る譲渡損益や親会社株主に対するみなし配当を非課税とする措置である。税制適格となるには、元親会社が保有する完全子会社の株式が20%未満であることや事業再編計画の認定を受けることといった要件を満たすことが求められる⑹。
パーシャルスピンオフには、子会社の立場からすると、親会社との関係を完全に解消することなく独立できるため、独立後も元親会社のノウハウ、ブランド、ネットワークなどを継続的に利用できるという利点がある。他方、親会社の立場からすると、スピンオフでは新たな資金を得ることができないのに対し、パーシャルスピンオフでは子会社株式の一部を引き続き保有するため、子会社の成長後に当該保有株式を売却することにより、利益を得られる可能性がある⑺。パーシャルスピンオフ税制の導入は、日本経済団体連合会(経団連)などからも要望されていた⑻。
2022年11月、岸田政権が策定した「スタートアップ育成5か年計画」の中でも「スピンオフを行う企業に持分を一部残す場合についても課税の対象外とする。」とし、パーシャルスピンオフ税制の導入に言及した⑼。そこで、2023年度(令和5年度)税制改正によって、パーシャルスピンオフ税制が導入された。つまり、元親会社が株式の一部(20%未満)を保有するパーシャルスピンオフについても、一定の要件を満たせば再編時の譲渡損益や配当に対する課税を対象外とする特例措置を創設し、企業が、段階的に分離・独立を志向する場合や、元親会社との関係を残したいと考える場合にも、スピンオフ制度の活用を促進することとした⑽。ただし、導入時は令和5年度末(2024年3月31日)までの時限的措置であった。制度発足後、2024年度(令和6年度)の税制改正で、事業再編計画の認定に係る期限が2028年8月末まで4年間延長されると同時に、認定要件に新事業活動要件が加わった。パーシャルスピンオフ税制がスタートアップ促進を目的とするため、新たに切り出される会社が新事業を行うことを要件としたものである。しかし、大企業の中にある既存事業の切り出しが困難となるなど批判もあり、対象となるパーシャルスピンオフを実施しようとする企業が現れなかった。そこで、2026年度(令和8年度)税制改正では、新事業活動要件は撤廃され、併せて、これまで時限的措置であったパーシャルスピンオフ税制は恒久化された(令和8年4月1日以後に事業再編計画の認定を受けた法人に適用)(図表5)。
図表5 スピンオフ税制改正導入の経緯
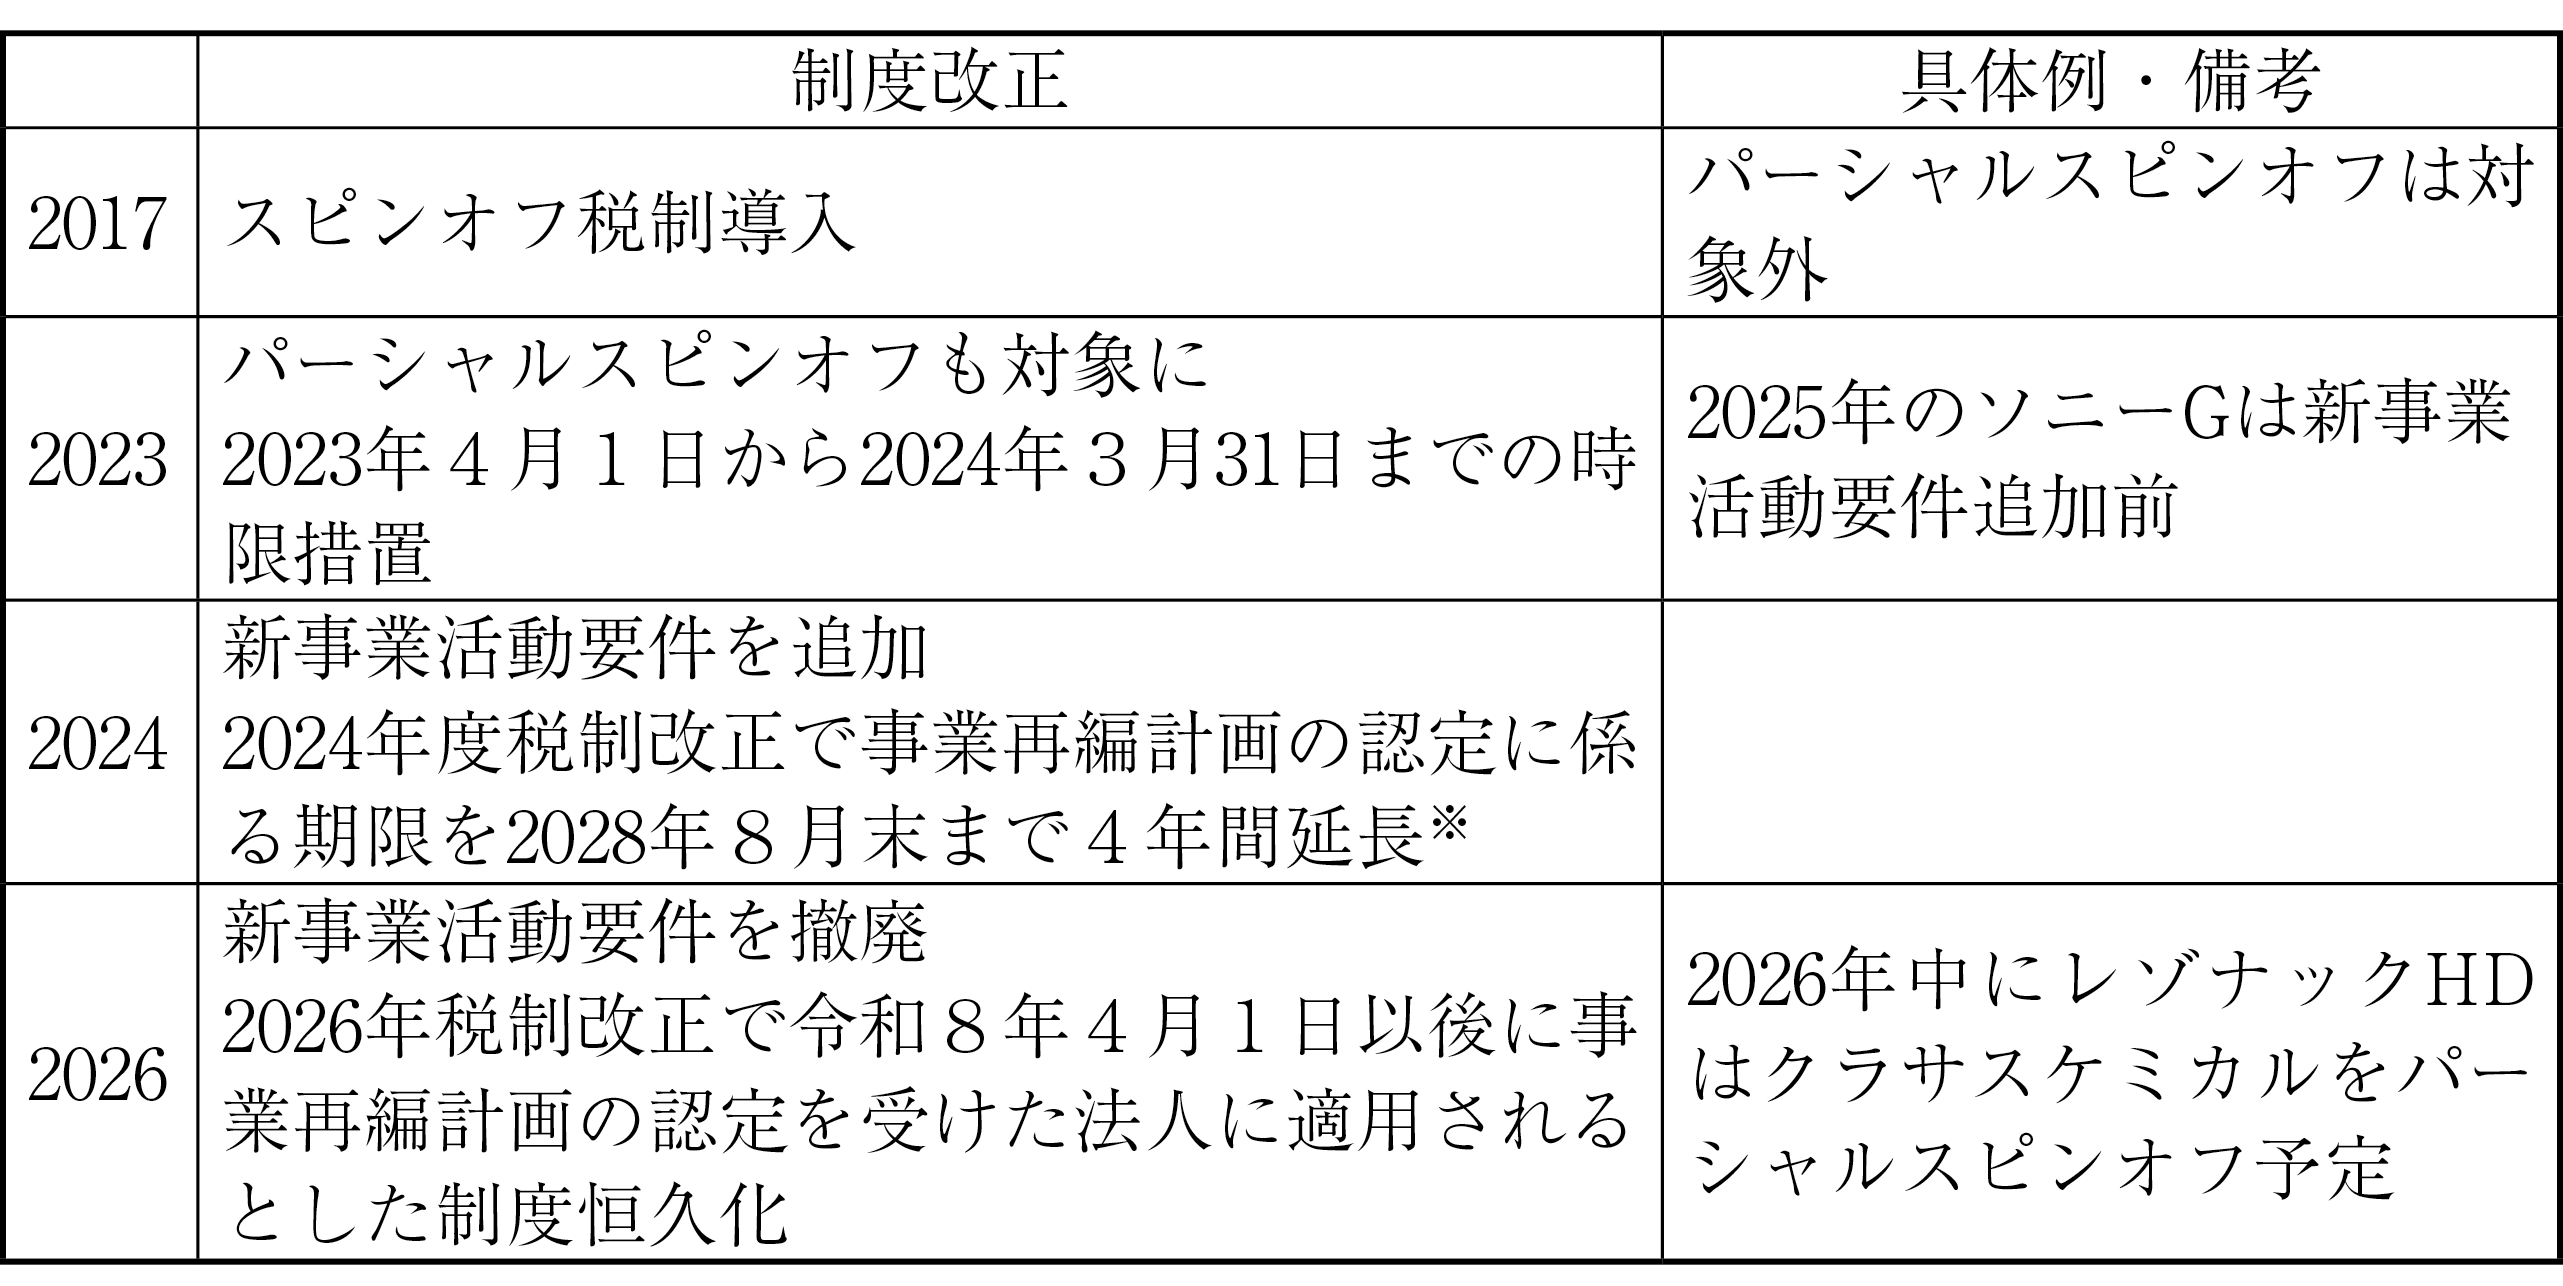
(出所)経済産業省、政策局配布資料
5 パーシャルスピンオフの実施例
① ソニーGの事例
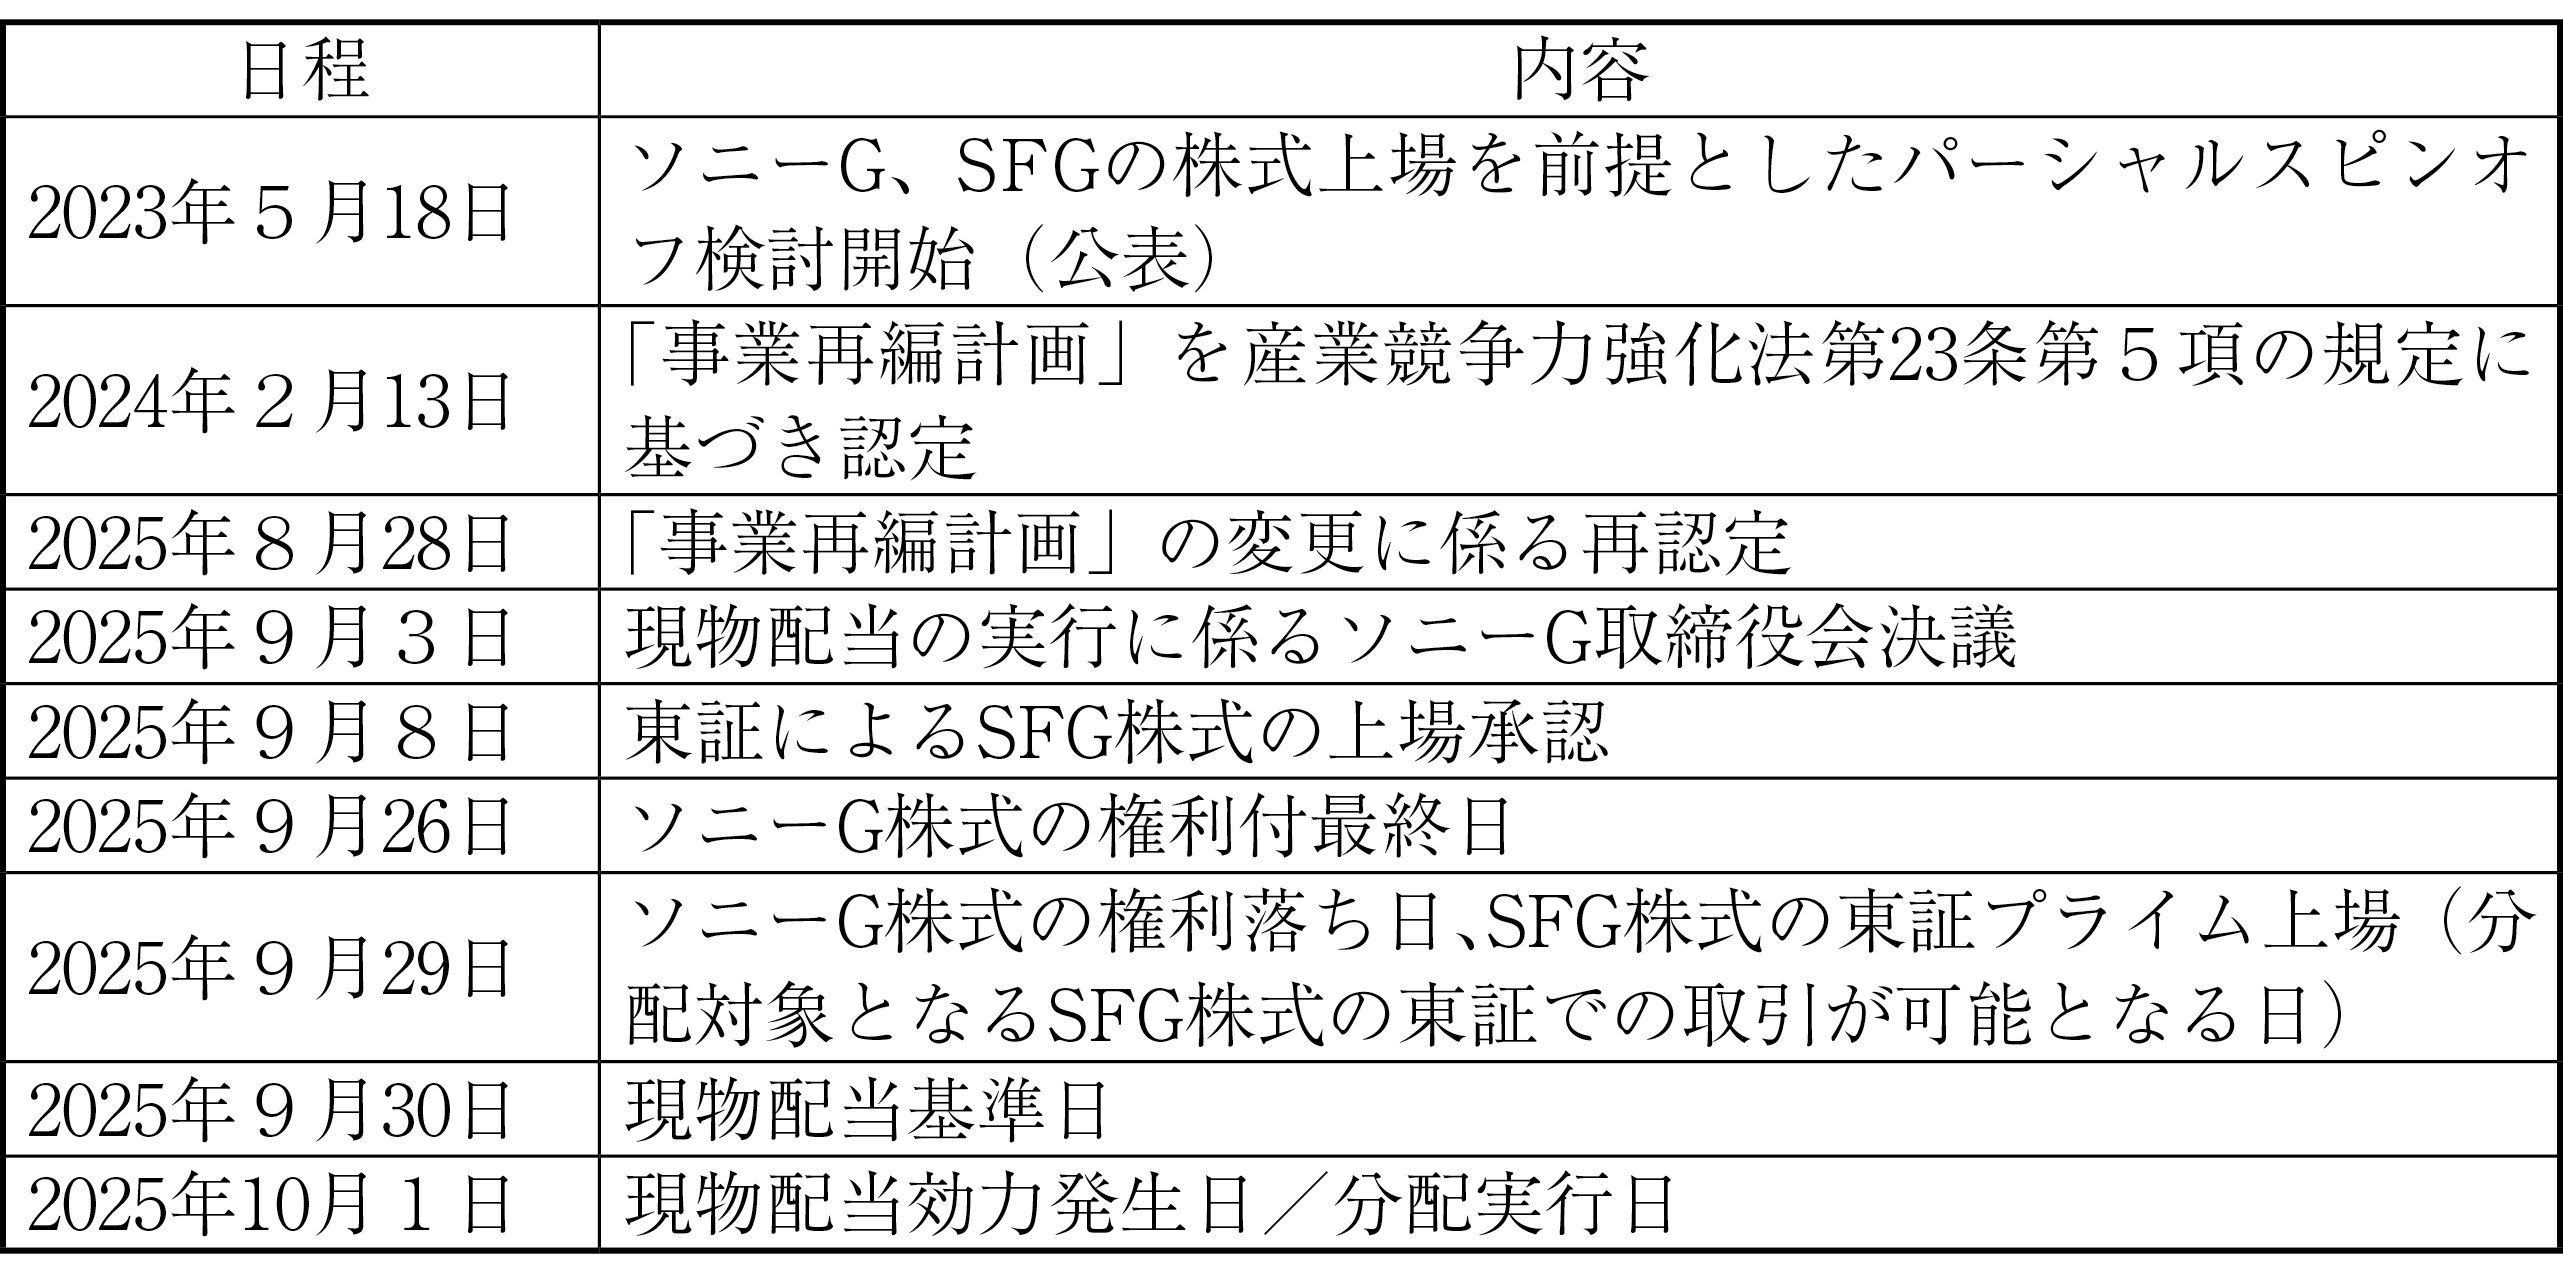
ソニーGが日本初のパーシャルスピンオフを実施した。この結果、ソニーGはSFG株式の一部を保有しつつ、SFGは独立上場会社となった。なお、ソニーGのパーシャルスピンオフは、2024年の新事業活動要件が追加される前に、産業競争力強化法の事業再編計画の認定を受けている(図表6)。
図表6 ソニーGが行ったパーシャルスピンオフの日程
② レゾナック・ホールディングス(予定)
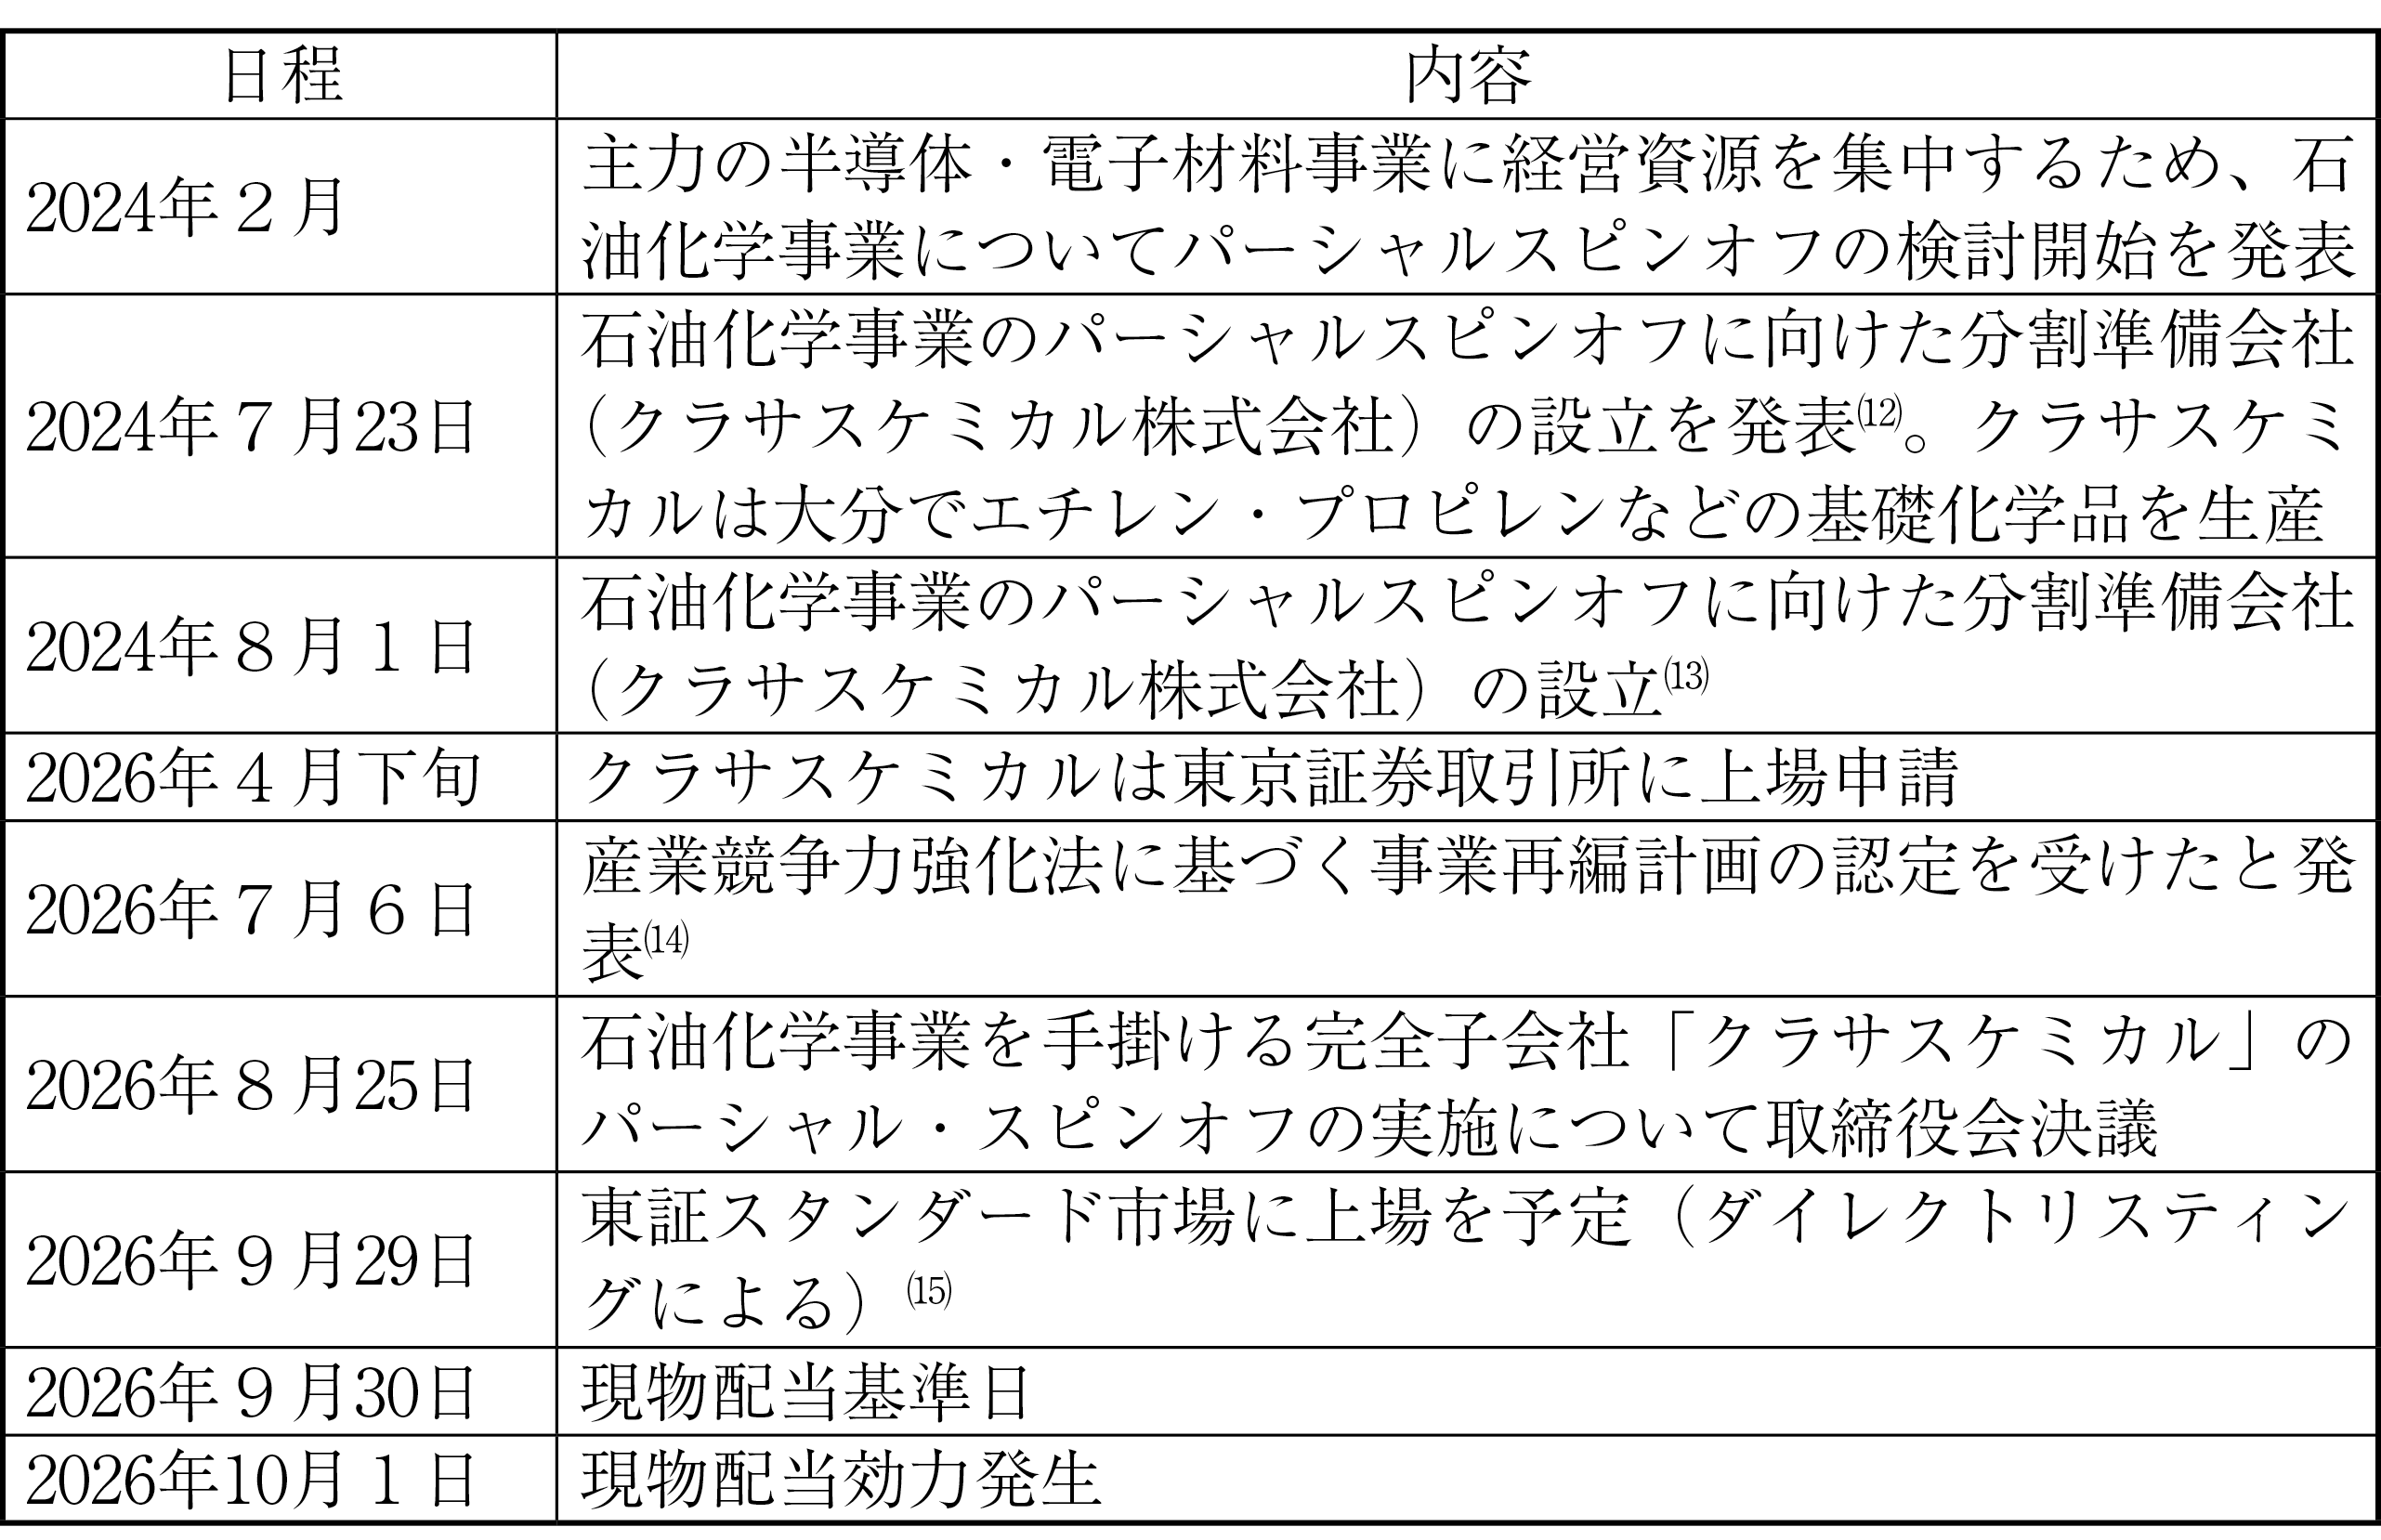
ソニーGの事例に続く2例目は、2026年8月現在、まだ実施されていない。本年度中の実施が予定されている事例として、レゾナック・ホールディングスによるクラサスケミカルのパーシャル・スピンオフがある(図表7)。この他、2026年8月6日、富士フイルムホールディングスは、複合機を手掛ける完全子会社の富士フイルムビジネスイノベーション(旧富士ゼロックス)の上場を検討すると発表した。2028年度から2029年度の実施を予定している。
図表7 レゾナック・ホールディングスの行うパーシャルスピンオフの日程
おわりに
2025年、ソニーGによって日本初のパーシャルスピンオフが実施された。この事例は、親会社との資本関係を一定程度維持しながら、子会社の独立性を高める新たな組織再編の一つのモデルを示すものとなった。一方で、これはパーシャルスピンオフ税制の導入の目的の一つである、スタートアップの創設を目的としたパーシャルスピンオフの事例とはいえない。株主の利便性の観点から、パーシャルスピンオフ税制の対象となるには、制度利用と同時に上場することが求められている。つまり、パーシャルスピンオフされた新会社が、上場基準を満たす規模であることが要求されている。
ソニーグループに続き、レゾナック・ホールディングスも、本年度中にパーシャルスピンオフ税制を利用して、子会社であるクラサスケミカルを上場させる予定であることが発表されている。さらに、富士フイルムホールディングスについても、富士フイルムビジネスイノベーションの株式上場を前提として、パーシャル・スピンオフを含む戦略的選択肢の検討を開始したことが発表されている。
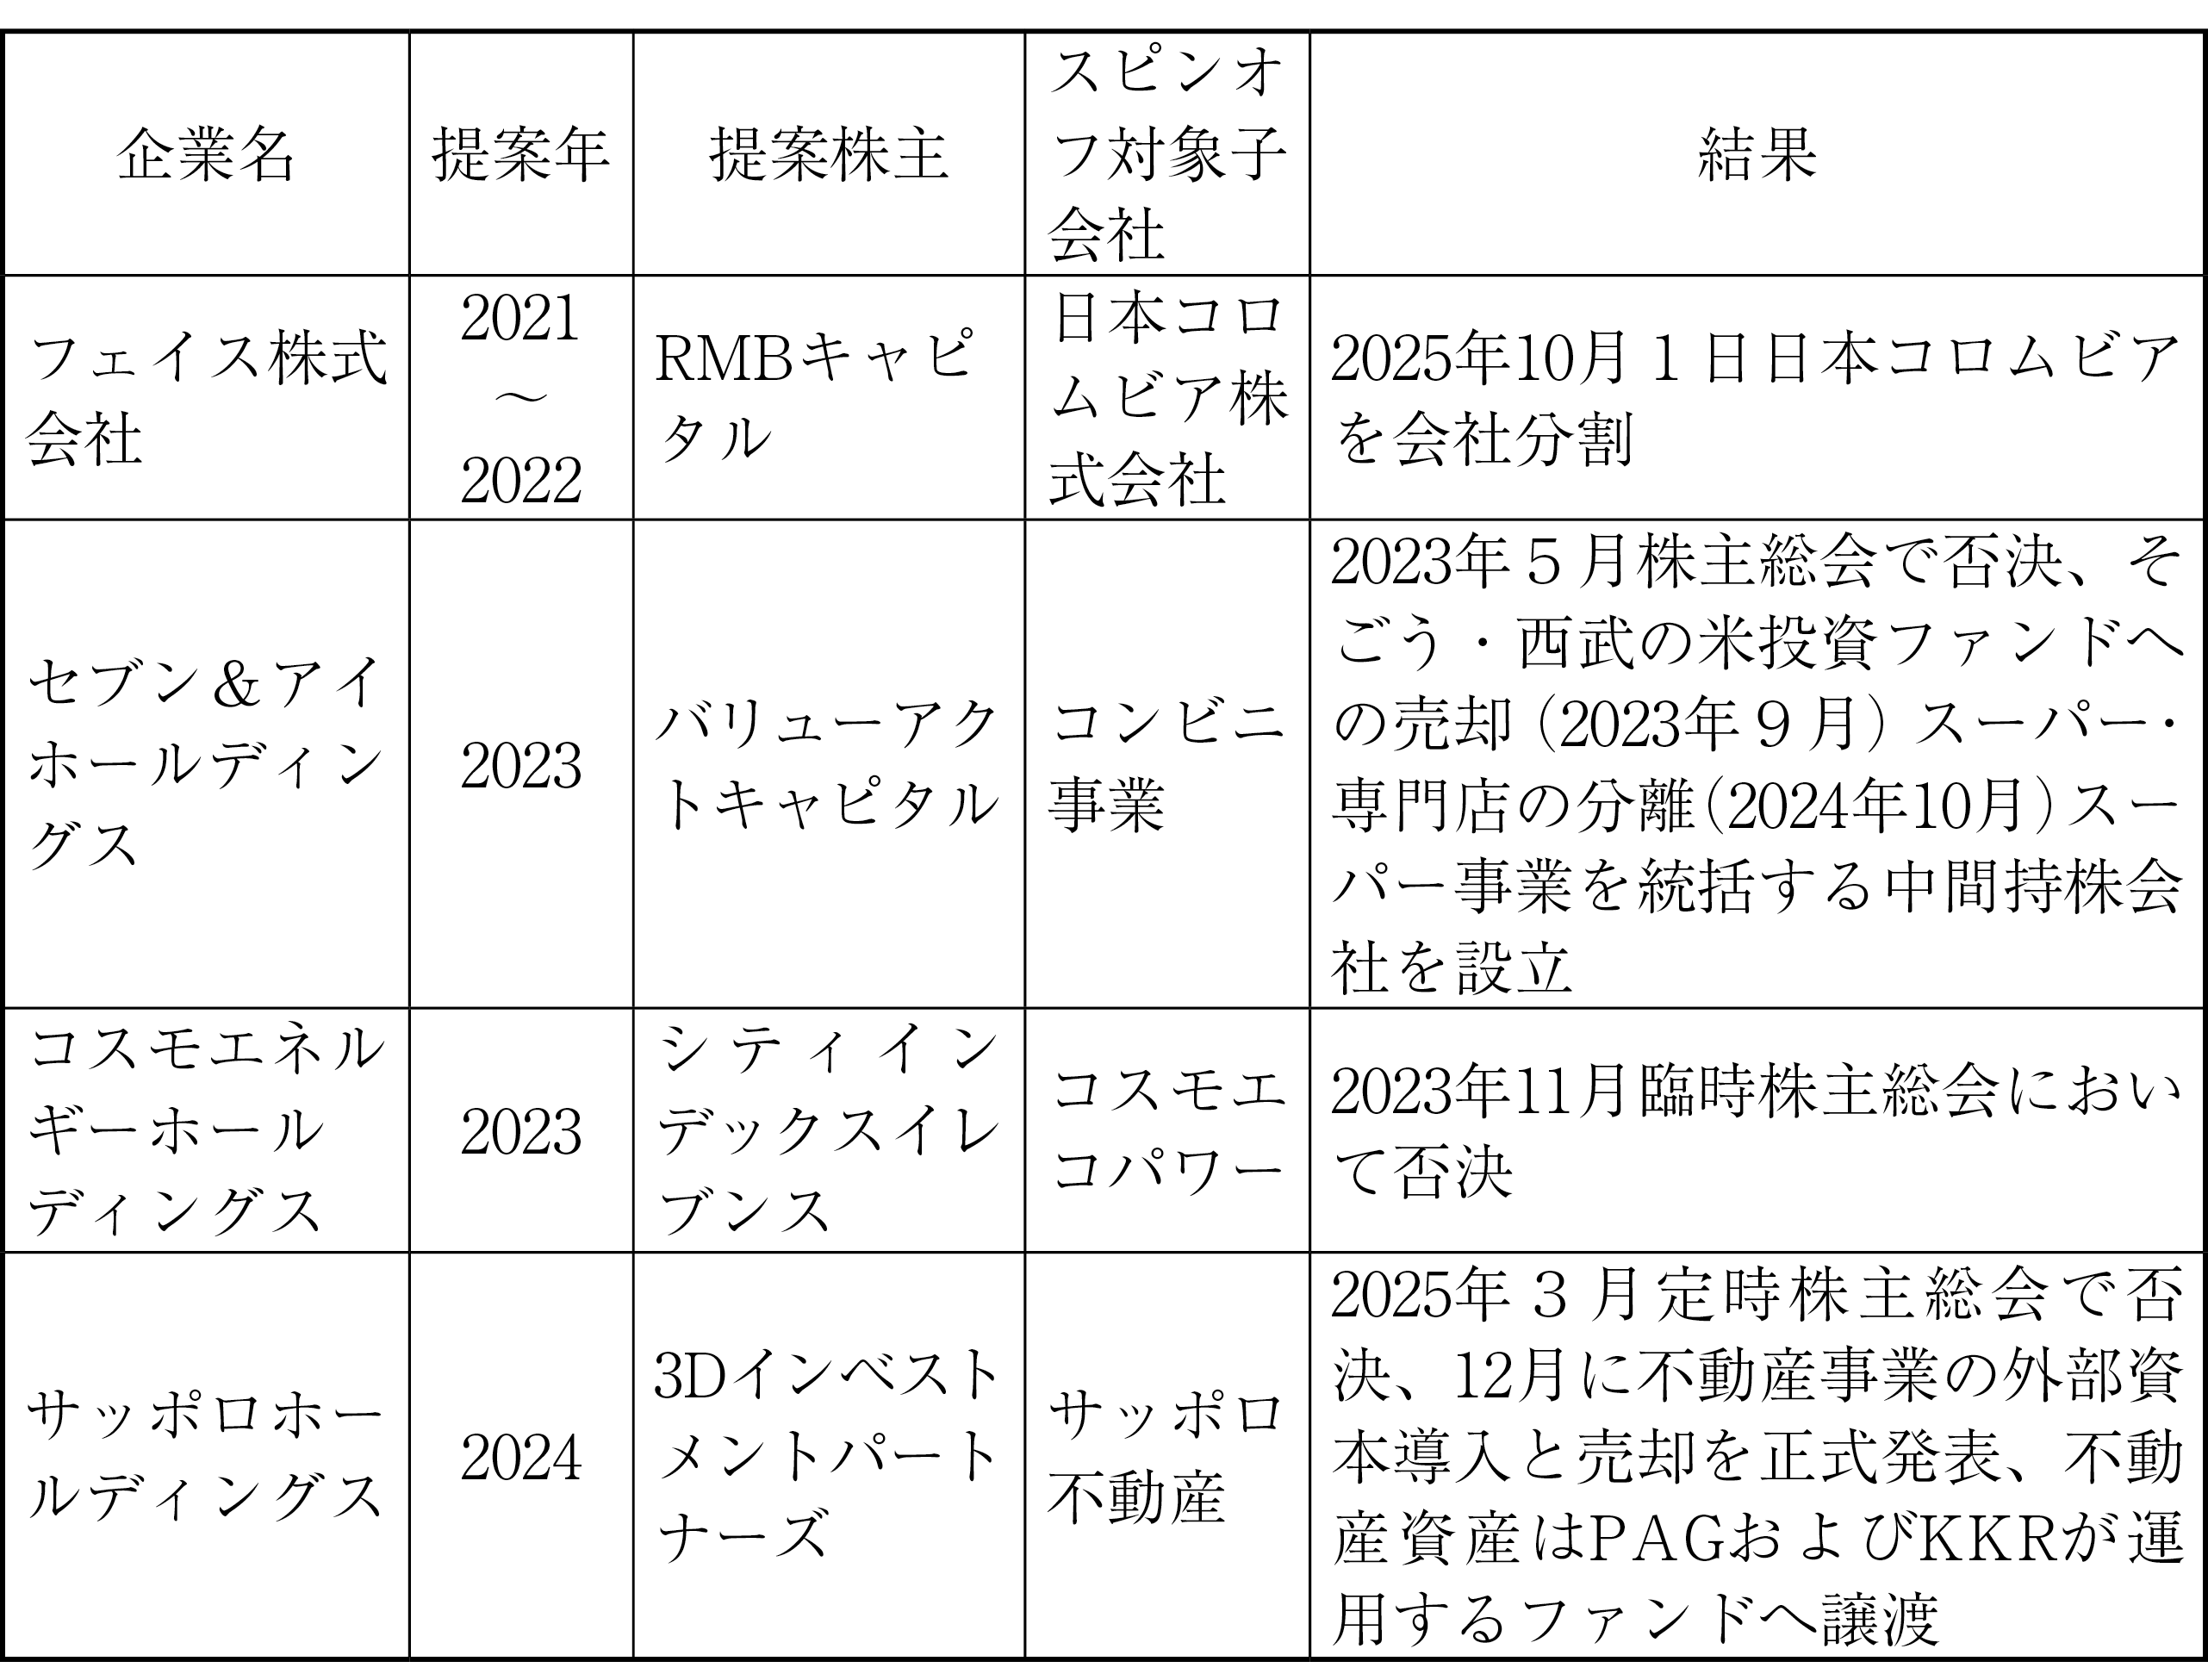
また、近年では投資ファンドからスピンオフを求める株主提案も増えており、スピンオフの企業価値向上策としての重要性が高まっている(図表8)。ただし、スピンオフを株主提案の議題とすることができるかについては、議論がある(京都地決令和3年6月7日(資料版商事法務449号90頁))。地裁判決ではあるが、京都地裁は株主提案として提案できると判示した⒃。
図表8 スピンオフに関する株主提案が行われた事例
今後も資本効率の改善やコア事業への集中を目的とした、スピンオフ税制やパーシャルスピンオフ税制の活用の増加が見込まれるのではないであろうか。
[謝辞]本研究はJSPS科研費 26K04669の助成を受けたものです。
注釈
- ⑴ 経済産業省「「スピンオフ」の活用に関する手引き(制度編)」令和8年5月
https://www.meti.go.jp/policy/economy/keiei_innovation/keizaihousei/saihenzeisei/pdf/20260522-spinoff.pdf - ⑵ 内閣府「日本再興戦略 2016(資料4)」
https://www5.cao.go.jp/keizai-shimon/kaigi/minutes/2016/0602/shiryo_04.pdf - ⑶ 経済産業省、平成29年度地方税制改正(税負担軽減措置等)要望事項
https://www.soumu.go.jp/main_content/000437227.pdf - ⑷ 令和6年度税制改正に関する経済産業省要望【概要】令和5年8月経済産業省
https://www.meti.go.jp/main/yosangaisan/fy2024/pdf/03.pdf - ⑸ スピンオフする対象の会社の株式が、スピンオフの効力発生日又はその前後で遅滞なく上場予定であること等一定の要件が課せられている(産競法に基づく告示「事業再編の実施に関する指針」の六ホ参照)。
- ⑹ 経済産業省「スピンオフの活用に関する手引き(制度編)」
https://www.meti.go.jp/policy/economy/keiei_innovation/keizaihousei/pdf/20250714-spinoff.pdf - ⑺ パーシャルスピンオフ税制には、本文で述べたメリットがある一方で、会社株主が受け取った子会社株式を売却するいわゆるフローバックの発生が懸念されている。
- ⑻ 一般社団法人日本経済団体連合会「令和4年度税制改正に関する提言」2021年9月14日、5頁。
- ⑼ 「スタートアップ育成5か年計画」
https://www.cas.go.jp/jp/seisaku/atarashii_sihonsyugi/kaigi/dai13/shiryou1.pdf
スタートアップ育成5か年計画の3つの柱(スタートアップ創出にむけた人材・ネットワークの構築、②スタートアップのための資金供給の強化と出口戦略の多様化、③オープンイノベーションの推進)のうち、③に関連するものとして創設された。 - ⑽ 経済産業省資料「令和5年度(2023年度)経済産業関係 税制改正について」(令和4年12月)https://www.meti.go.jp/main/zeisei/zeisei_fy2023/zeisei_k/pdf/zeiseikaisei.pdf
- ⑾ 経済産業省政策局配布資料
https://www.meti.go.jp/policy/newmiti/mission/2017/pdf/2_1_1.pdf - ⑿ 株式会社レゾナック・ホールディングス資料(2024年7月23日)
https://www.resonac.com/system/files/2024-07/20240723_Resonac_news_j.pdf - ⒀ クラサスケミカル株式会社
https://www.crasus.co.jp/corporate/corporate.html - ⒁ 株式会社レゾナック・ホールディングス資料(2026年7月6日)
https://www.resonac.com/system/files/2026-07/20260706%20Resonac_news_j_1_0.pdf
株式会社レゾナック・ホールディングス資料「クラサスケミカル(石油化学事業)のパーシャルスピンオフに関する説明資料」(2026年7月3日) - ⒂ ダイレクトリスティングなので引受証券会社を利用しない。また、上場の際に新たな資金調達を行わない。
- ⒃ なお、この判決は確定している。
(参考文献)
脚注に挙げたものの他
- 荒井優美子(2023).「スタートアップをめぐる現状:スタートアップ・エコシステムの抜本強化と令和5年度税制改正」税務弘報71巻7号44-51頁(2023)
- 金本悠希「組織再編税制の見直し」大和総研レポート 2017年2月23日
- 経済産業省「事業再編実務指針―事業ポートフォリオと組織の変革に向けて―」2020年7月30日
- 田村俊夫「成長戦略としてのスピンオフ:コーポレートガバナンスの試金石」資本市場リサーチ vol 34, 108-154頁(2015)
- 中村宏、林優里「パーシャルスピンオフ税制とその適用要件等の解説」商事2327号17-21頁(2023)
- 中村真由子「パーシャルスピンオフ税制の創設:要件の拡充で事業再編の有力な選択肢に」税務弘報71巻7号68-75頁(2023)
- 平石隆太「パーシャルスピンオフ税制の動向:適用期限の延長、初の事業再編計画の認定など」大和総研レポート 2024年7月5日
- 葭田英人「パーシャルスピンオフ税制の改正とその背景」月刊税務事例56巻9号8-12頁(2024)
- 堀内健司、水越恭平「ソニーグループによる本邦初の認定株式分配を利用した金融事業のパーシャル・スピンオフ上場の解説」商事2410号29-37頁(2025)