


最近の証券会社買収事案について
二上 季代司(滋賀大学名誉教授/当研究所名誉研究員)
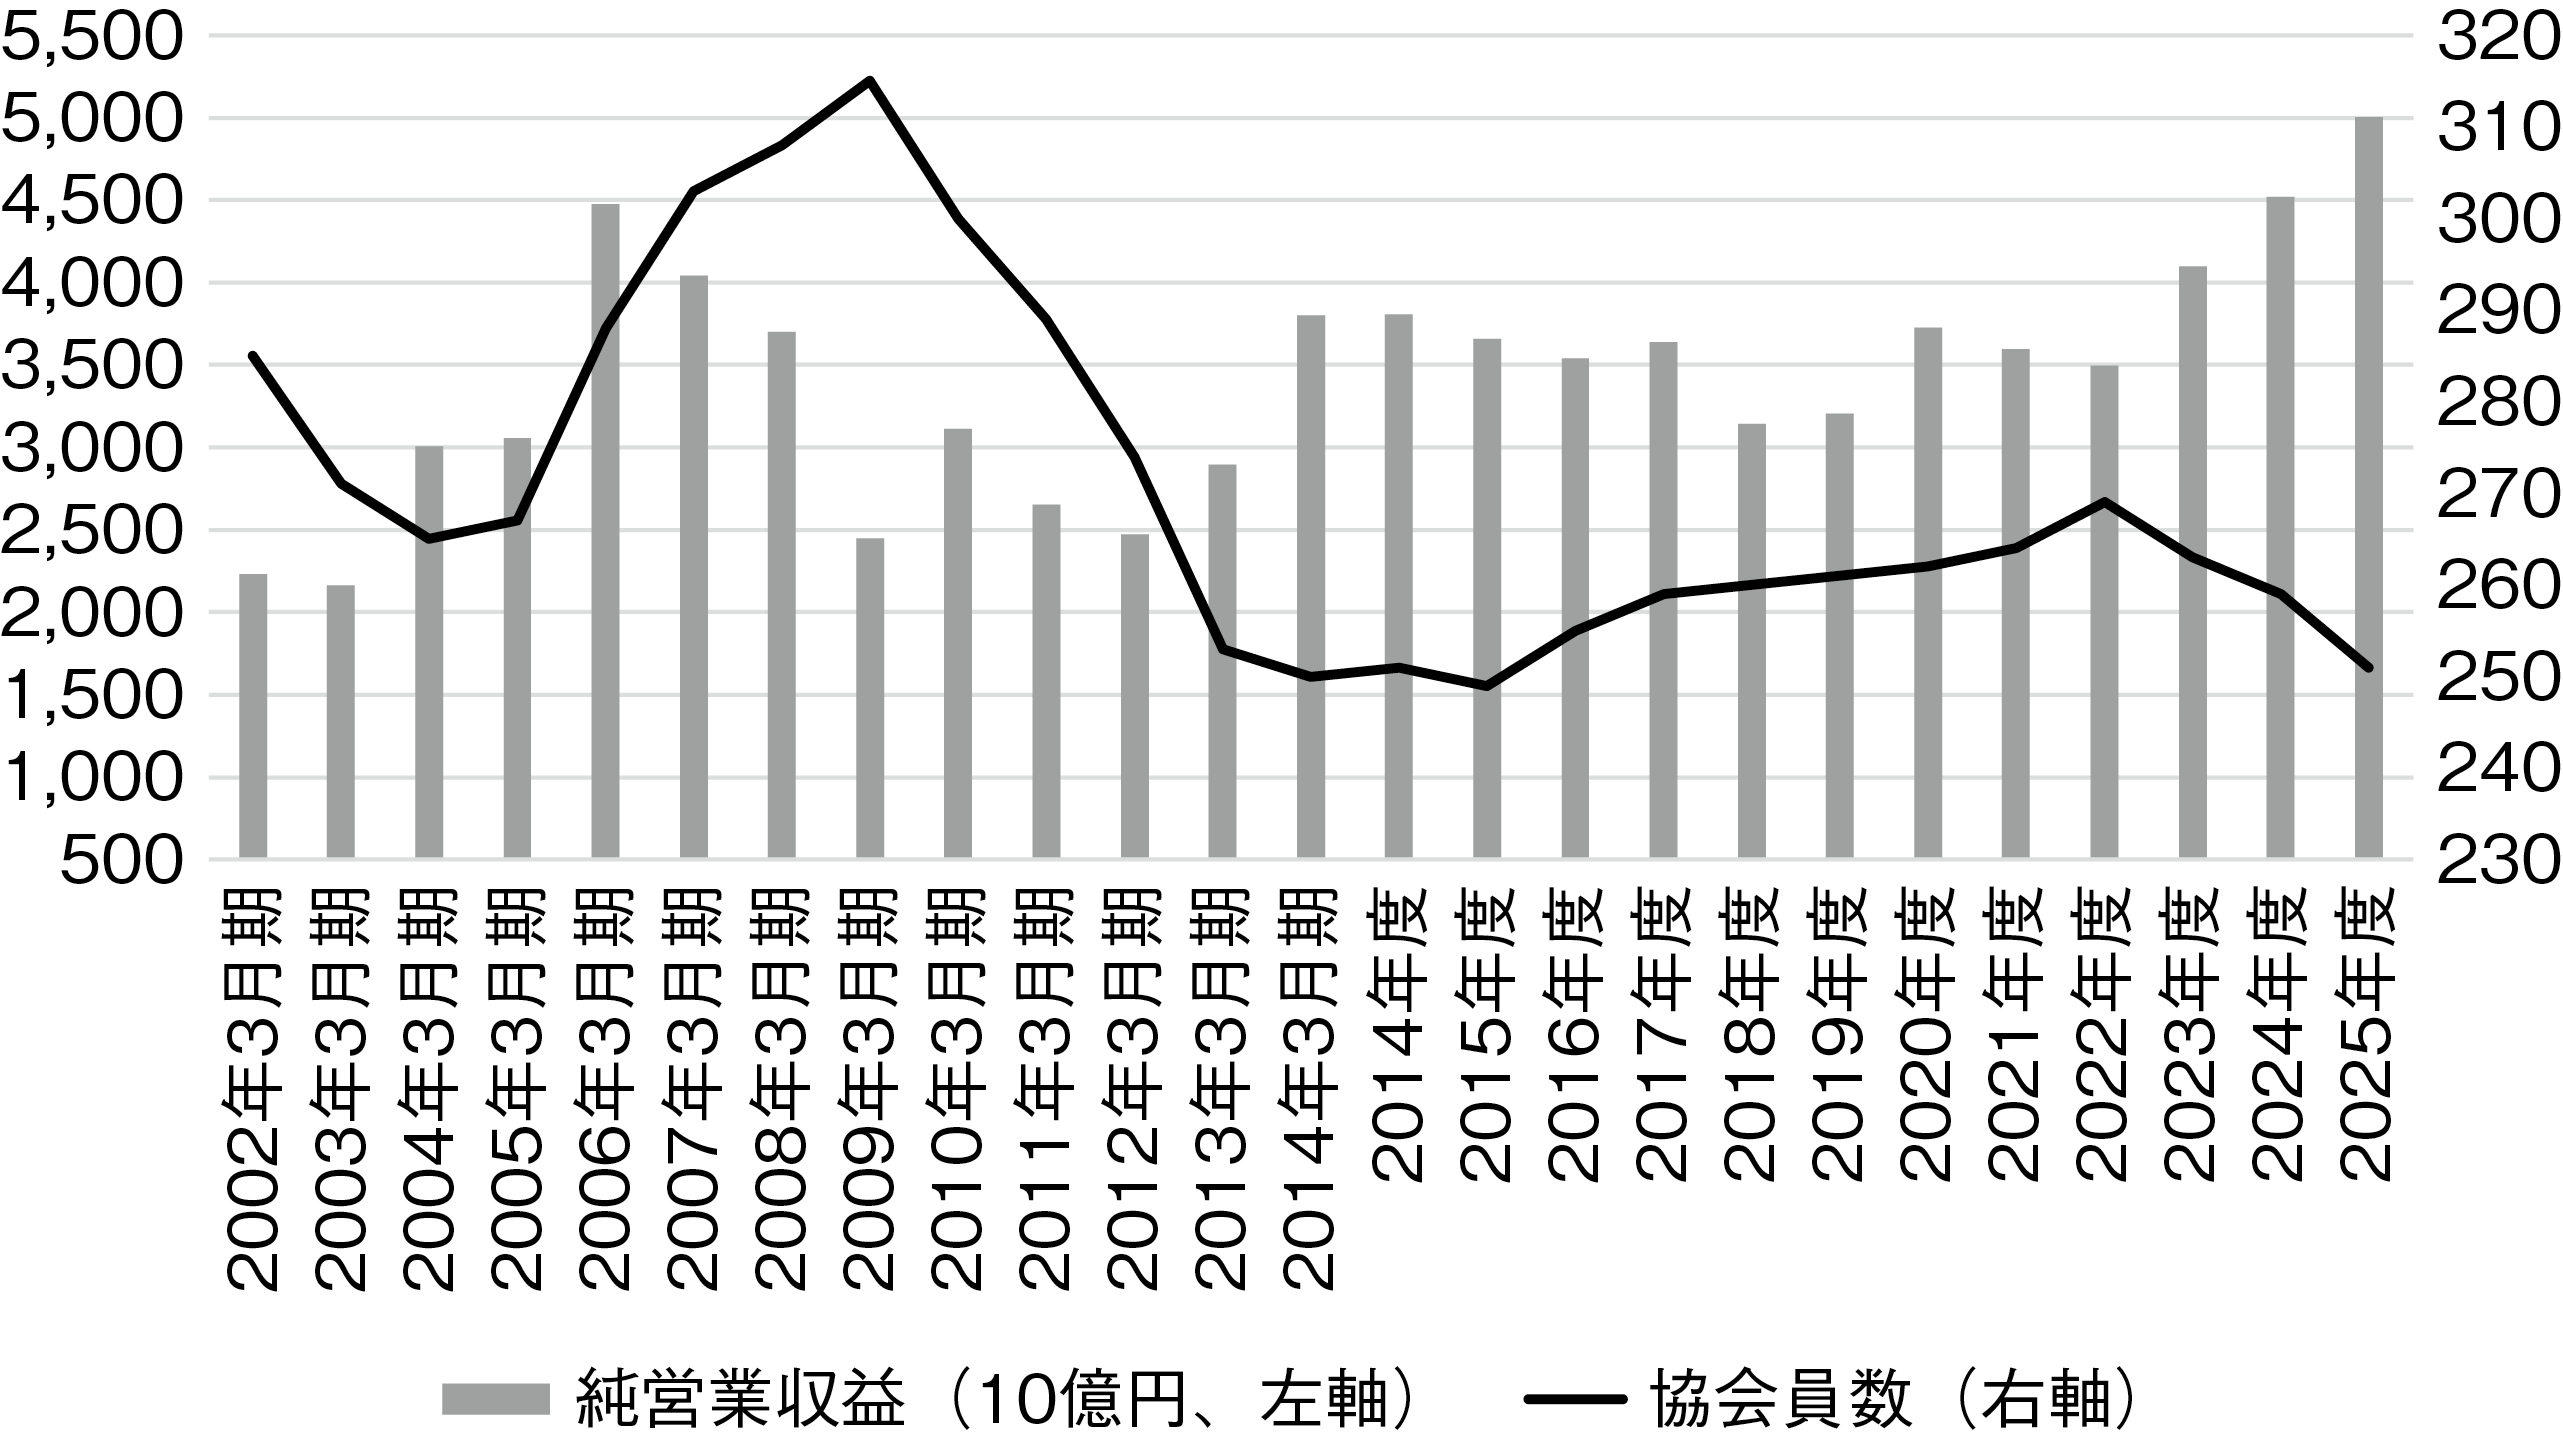
証券業の登録制移行後、証券会社の社数は市況の変動に沿って増減してきた。活況期には、社数増加の速度が市況の動きに遅れるが、それは新規登録に準備期間がかかるためである。この正の相関関係は、2022年度までは比較的明瞭にみられた。ところが2023年度以降、市場は活況を呈し、業界の業績が昨年度は過去最高を記録しながら、社数はむしろ減少している。
1 活況下の社数減少
図表1は、日本証券業協会の会員数と「純営業収益」の推移を重ね合わせたものだが、2023年度に入ると一転し、逆相関を示すようになった。
図表1 会員数と市況の相関
(出所)日本証券業協会『会員の決算概況』より作成
会員の加入要件⑴は実質的に「有価証券関連業」の登録業者である。したがって、有価証券関連業の新規登録等(変更登録を含む、以下同じ)が増えれば協会員数は増加し、自主廃業(または変更登録)や合併消滅、登録取消しによって会員数は減少する。
変更登録の事例としては、店頭金融先物取引業者(主として外為証拠金取引:FX業者など)が為替のみならず「クリック株365⑵」や株式等の証券CFDを取扱いたい場合、また投資運用業者(主として投資信託委託業や投資一任業)が自己募集のみならず他社(海外親会社・関連会社を含む)の投信やファンド等の募集・販売を取扱う場合などが多い。逆に、FX専業や投資運用業専業に戻る場合にも、変更登録の手続きが必要になる。
登録制以後、毎年、新規の加入と退出が繰り返されており、会員数が増えるのは、新規登録等の数が自主廃業(および変更登録)や合併等による登録廃止の数を上回り、減少するのは、その逆の場合が起こるからである。通常は、業界全体が活況を呈すれば、他業態から新規参入の意欲が高まり、新規登録等の方が登録廃止の数を上回るのである。それが、23年を境に逆の現象が明瞭になっている。
その理由は、国内および海外からの新規参入が「新規登録」の形態ではなく、既存登録業者の「買収等」(「事業譲渡」を含む)の形態をとる事例が多くなったためである。他業界からの買収は以前からもあったが、2023年になって新規登録の数が極端に少なくなったために顕在化したのである。
ちなみに2023年7月以降、有価証券関連業の新規登録業者は、「Japan Alternative Market」(24年11月新規登録、以下同じ)、「デジタル証券」(25年5月)、「ジェフリーズ日本」(26年3月)のみ⑶で、このうちデジタル証券は日本証券業協会には加入せず「日本STO協会」に加入している(8月20日現在)。
2 他業態による証券会社買収の特徴
しかし、新規登録の数が少なくなったという「量の問題」だけではなく、証券会社買収の動機や目的など、買収側の事情にもこれまでとは違った特徴がみられる。まず、内外のどのような業態・業者が買収等によって新規参入を図っているのか、それを次にみよう。
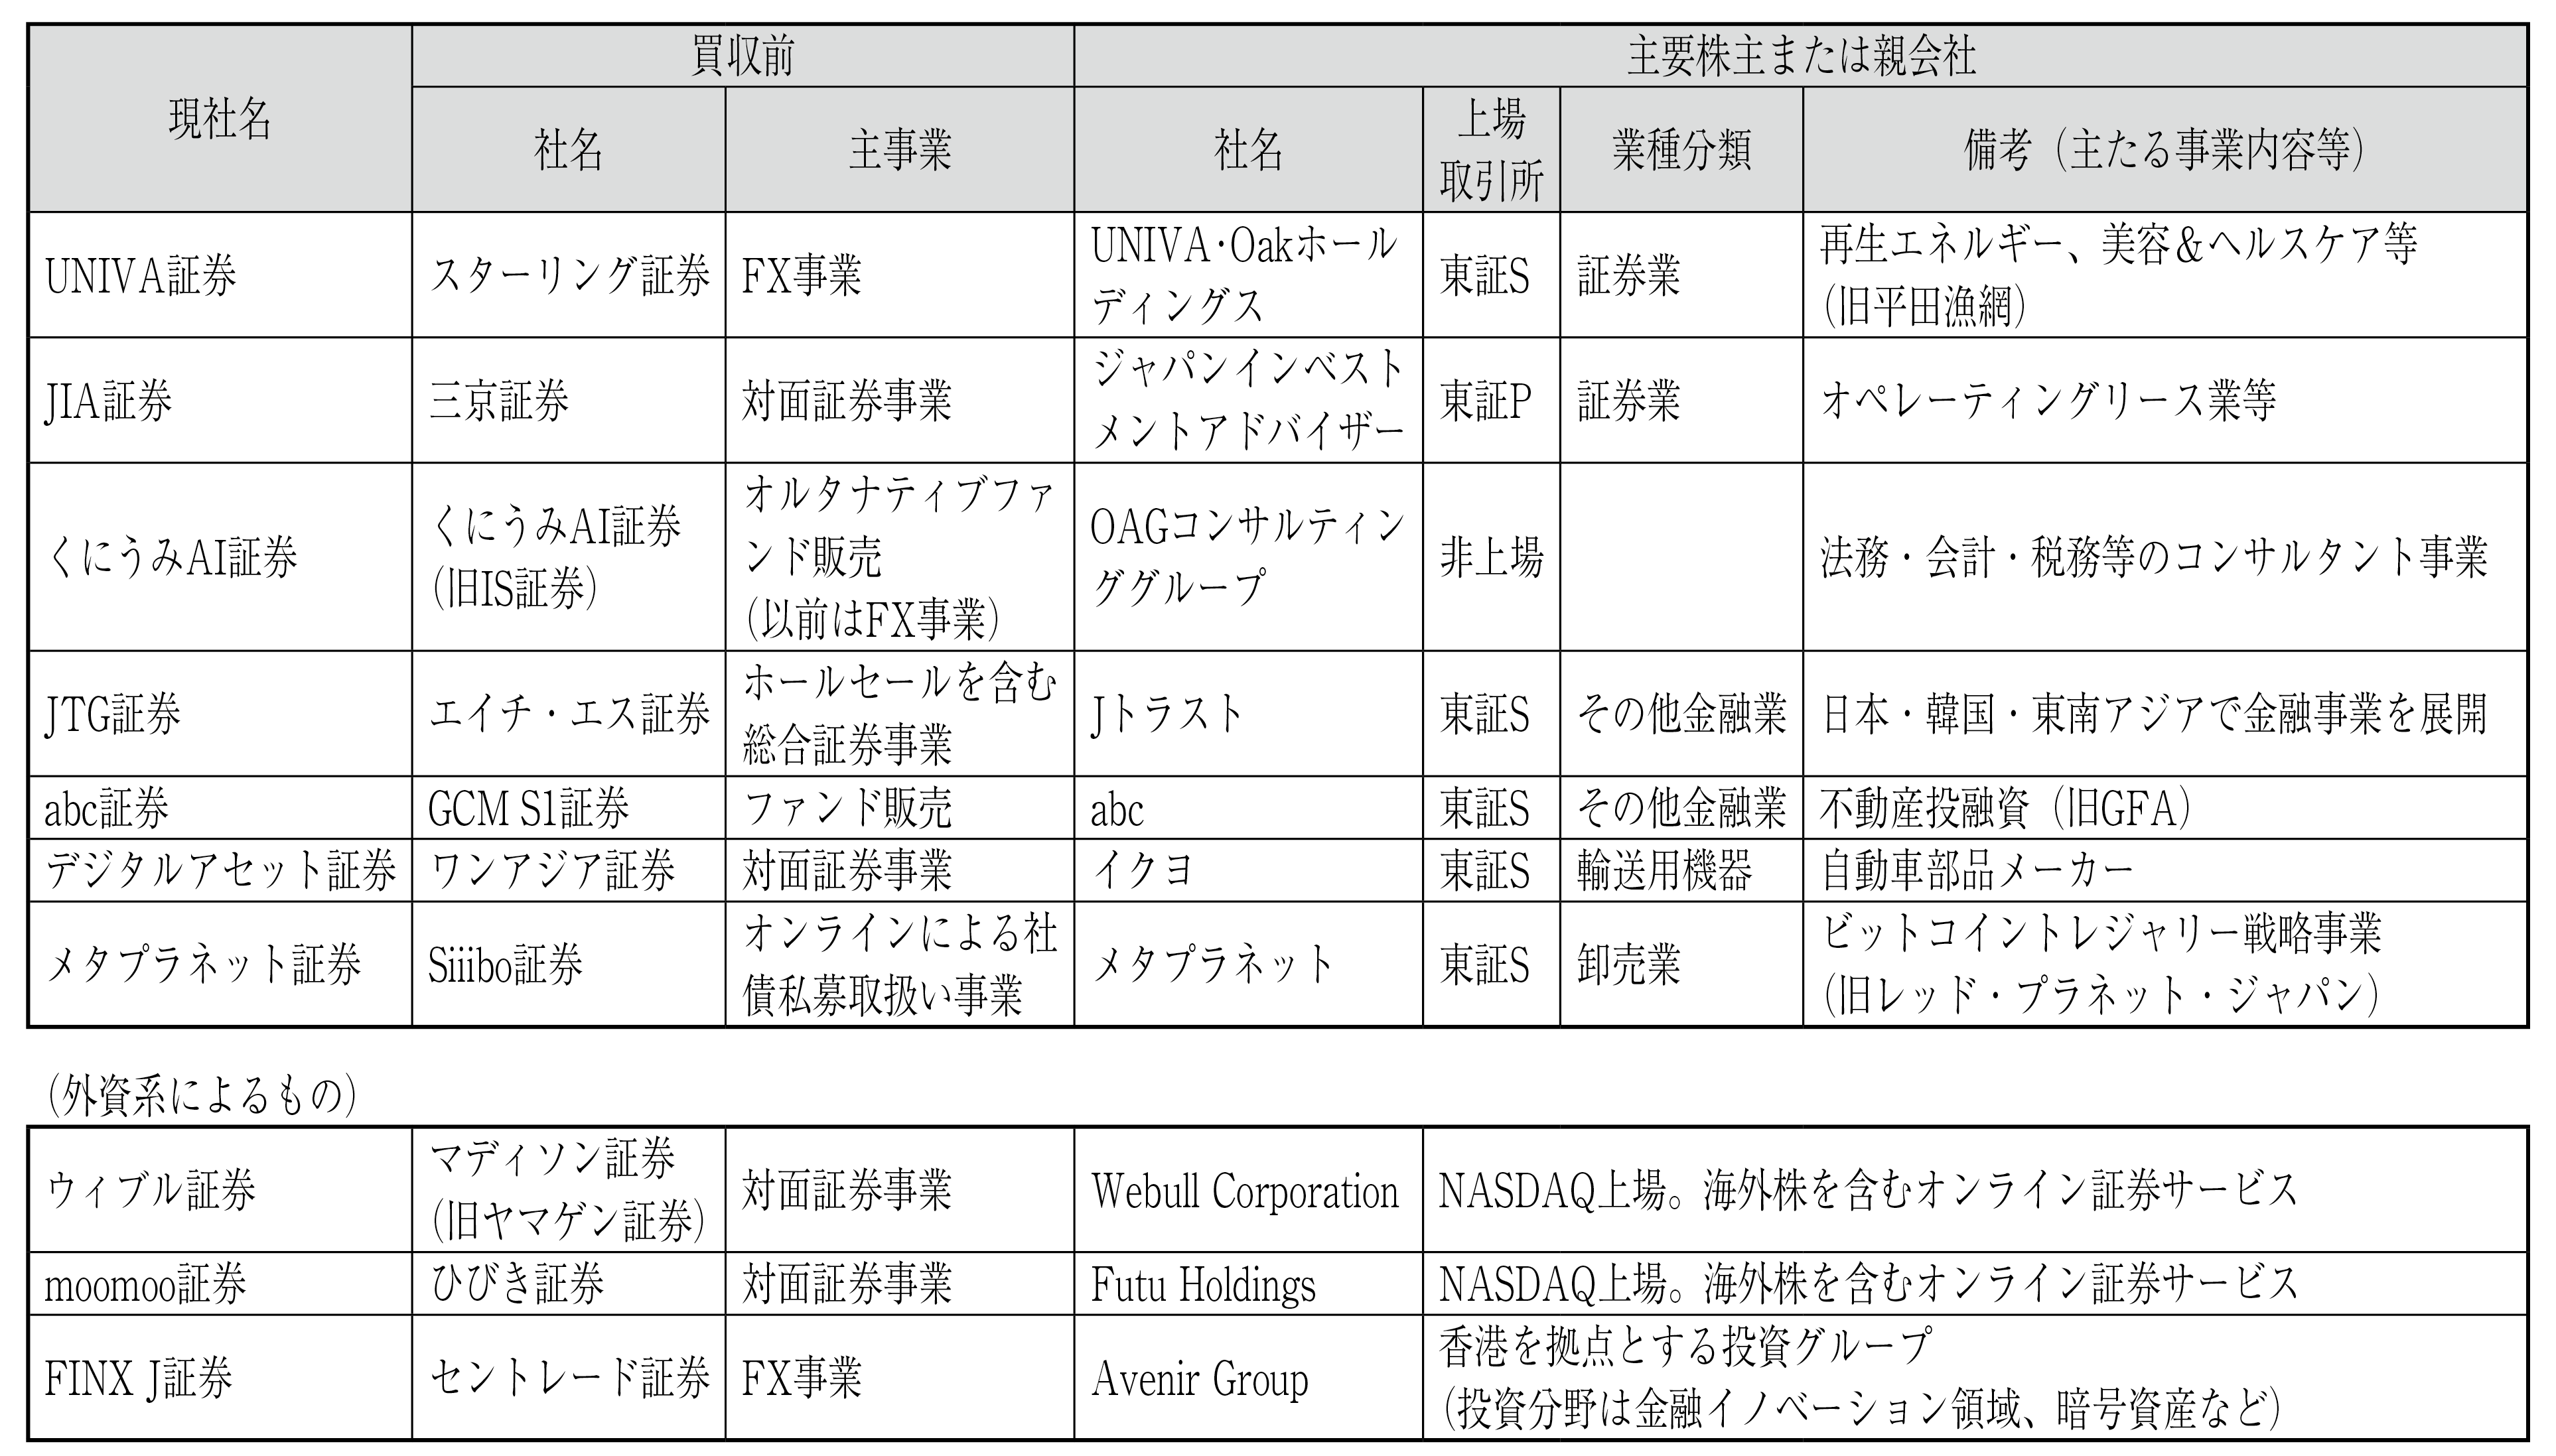
2020年以降最近までの他業態による買収事案について、主なものを列挙すると、図表2のようになる。支配権の移動は、各社によって資本参加や完全子会社化、事業譲渡等、様々であり、いわゆる「買収時期」を画一的に断定することができないが、上段から下段にむかって時系列的に並べている。
図表2 内外他業界からの本邦証券会社の買収
(注2)FXは「外為証拠金取引」の略称
(注3)くにうみAI証券は「くにうみグループ」がIS証券を買収した後、OAGグループが資本参加して筆頭株主になっている。
(出所)「業務及び財産の状況に関する説明書」等、各社ディスクロージャー誌などによる。
これまでも、登録業者の買収等の案件はいくつもあったが、従来との比較を念頭に2020年代の事案の特徴を整理すると次のようになるだろう。
3 主事業の変更
第1の特徴として、すべてではないが、被買収側の事業内容が変更されている場合が多い。買収前の主事業をみると、対面証券事業、FX事業、ファンド販売、ホールセールを含む総合証券事業、オンラインによる私募債販売などであるが、一部を除いて買収後はかなり大幅な変更がみられる。そのこともあって、ほとんどが商号を変更している。
買収後の主事業変更の方向性としては、①スマホを使ったオンライン証券業、②米国株など海外株の取り扱い、③暗号資産やセキュリティトークンなどデジタル証券事業、④M&AアドバイザリーやIPO支援など投資銀行業務やこれに関係するコンサルタント事業、⑤インフラファンド等のオルタナティブファンドやリース販売などである。
これらはいずれも、2020年前後から急速に顧客ニーズが高まってきたもので、参入の動機としては、十分合理性のあるものである。しかし、買収前と照らし合わせてみると、前後の主事業に連続性の弱いものがみられる。連続性の強弱でいえば、対面証券事業からオンライン証券事業への転換は「プラットフォーム」それ自体を取り換えることになるので、連続性は弱い部類に入るだろう。
4 買収側の主事業との関連性
買収側をみると、外資系による3事例と日本企業による7事例に分けられる。このうち、主事業の拡大を補完するための事例はこれまでにもあった。例えば、本業のリース事業や不動産関連事業を強化すべく、これを組み入れたファンドを組成し販売するために証券業登録を行う事例(スターツ証券)、あるいは買収する事例(FPG証券、JIA証券)などである。
これを除くと、買収目的は主事業の補完ではなく、主事業そのものの転換、あるいは転換を強化する目的のものがみられる。日本側企業による7事例のうち5事例は東証スタンダード市場に上場する企業であるが、これらの多くも、過去に主事業を転換させ商号を変更しており、今回の買収によってさらに事業転換を加速させようとしていることがうかがえる。
東証は、2022年4月、それまでの市場区分を見直し、プライム、スタンダード、グロースの3区分に整理した。このうちスタンダード市場は、「一定の時価総額(流動性)を持ち上場企業としての基本的なガバナンス水準を備えつつ持続的な成長と中長期的な企業価値の向上にコミットする企業向けの市場」と定義される。
そして2023年3月には、プライム市場とスタンダード市場の全上場企業を対象に「資本コストや株価を意識した経営の実現に向けた対応」を要請した。特にPBR1倍割れについて、資本コストを上回る資本収益性を達成できていない、あるいは、成長性が投資家から十分に評価されていないことが示唆される1つの目安とし、改善を促す内容だった。
こうしてみると、日本の事業会社等による証券会社買収の背景として、金融証券市場で成長分野と期待される「暗号資産関連業」、インフラファンド等の「オルタナティブインベストメント事業」、事業承継に絡む「M&Aアドバイザリー事業」、スタートアップ企業向けの「投資銀行事業」などへの参入を通じて、自らの企業価値向上を目指す動きととらえることができるのではないか。
注釈
- ⑴ 日本証券業協会『定款』によれば、会員の加入要件として第1種金融商品取引業者のうち、①店頭金融先物取引業、②通貨や暗号資産に係る特定店頭デリバティブ取引業、③電子記録移転権利等に係る取引業を除く、とされる(5条1)。主事業であるか否かにかかわらず有価証券関連業の登録業者は日本証券業協会に加入するが、それ以外の上記3業種は、「金融先物取引業協会」、「日本暗号資産等取引業協会」、「日本STO協会」に加入することになっている。
- ⑵ 「クリック株365」は株価指数等の証拠金取引で、東京金融取引所上場の商品である。
- ⑶ 「金融庁の一年(2024事業年度版)」p304等による。