


インド株のクロージング・オークション
~導入直後の業者処分~
吉川 真裕(当研究所客員研究員)
2026年8月3日、ナショナル証券取引所(NSE)やボンベイ証券取引所(BSE)などでインド株の引け値の決定にクロージング・オークションが導入された。ただし、導入対象は株価指数先物・オプション、個別株先物・オプションの対象となる約250銘柄であり、上場株式すべてではない。
ところが、導入から2週間余りしかたっていない8月19日、インド証券取引委員会(SEBI)は8月13日のBSEでのクロージング・オークションにおける価格操作を疑い、2社に対して不正利益に相当する資金差し押さえと自己勘定での取引参加制限(顧客注文の執行は許可)を通達した。取引疑惑の発生から処分の決定まで1週間に満たないという異例のスピード決定であり、新たに導入されたクロージング・オークションでの価格変動を抑制することを狙って取られた措置ではないかと考えられる。
本稿ではSEBIの公表文書に基づいてインドにおけるクロージング・オークションの株価操作疑惑とSEBIの対応について考察する。
1 クロージング・オークションの概要⑴
(1)目的
終値の透明性・公正性を高め、指数算出・デリバティブ清算・投信NAVの正確性を向上させる。世界の主要な証券取引所ではクロージング・オークション制度は広く導入されているので、海外投資家の利用拡大を目論んだのではないかと考えられる。
(2)導入対象
株価指数先物・オプション、個別株先物・オプションの対象となる約250銘柄。導入対象外の銘柄は従来通り15:00から15:30の出来高加重平均(VWAP)で決定。
(3)制度概要
フェーズ1:参照価格計算(15:15~15:20)
ザラバ取引は15:15に終了し、15:00から15:15のVWAPを計算し、参照価格を決定する。
フェーズ2:注文受付(15:20~15:25)
指値・成行注文の両方を受け付ける。指値価格は参照価格から3%以内に限る。
フェーズ3:指値注文のみ(15:25~15:30)
指値注文のみ受け付ける。市場注文は発注もキャンセルもできない。3:28から3:30までの間で操作を防止するためランダム・クローズ。
フェーズ4:マッチング(15:30~15:35)
単一価格でマッチングし、終値を決定する。なお、デリバティブ市場は従来よりも10分遅い15:40まで延長し、ポスト・クローズ・セッションは15:50から16:00に移動。
2 SEBIの処分命令⑵
(1)背景
2026年8月13日(木)にBSEのSENSEX指数のインディカティブ均衡価格(IEP)に異常な急上昇が見られ、この日はSENSEXの週次デリバティブ契約満期日でもあった。主な懸念としてはSENSEXの113.61ポイントの回復やオプションの急激な価格変動などが挙げられる。そこで、2026年8月13日のBSEにおけるクロージング・オークションの取引活動についてSEBIによる詳細な調査が実施された。
(2)価格急変動の概要
2026年8月13日、SENSEXの参照価格は15:15時点で77829.6、クロージング・オークションは15:20に開始され、SENSEXの終値は78079.96であった。しかし、BSEでのSENSEXオプション満期に関する操作的取引が見られ、IEPの動きに急激な変化が見られた。図表1を見ると、クロージング・オークションの間に3回の大幅な価格スパイクと1回の緩やかな下落があったことがわかる。
図表1 SENSEXのIEPの推移
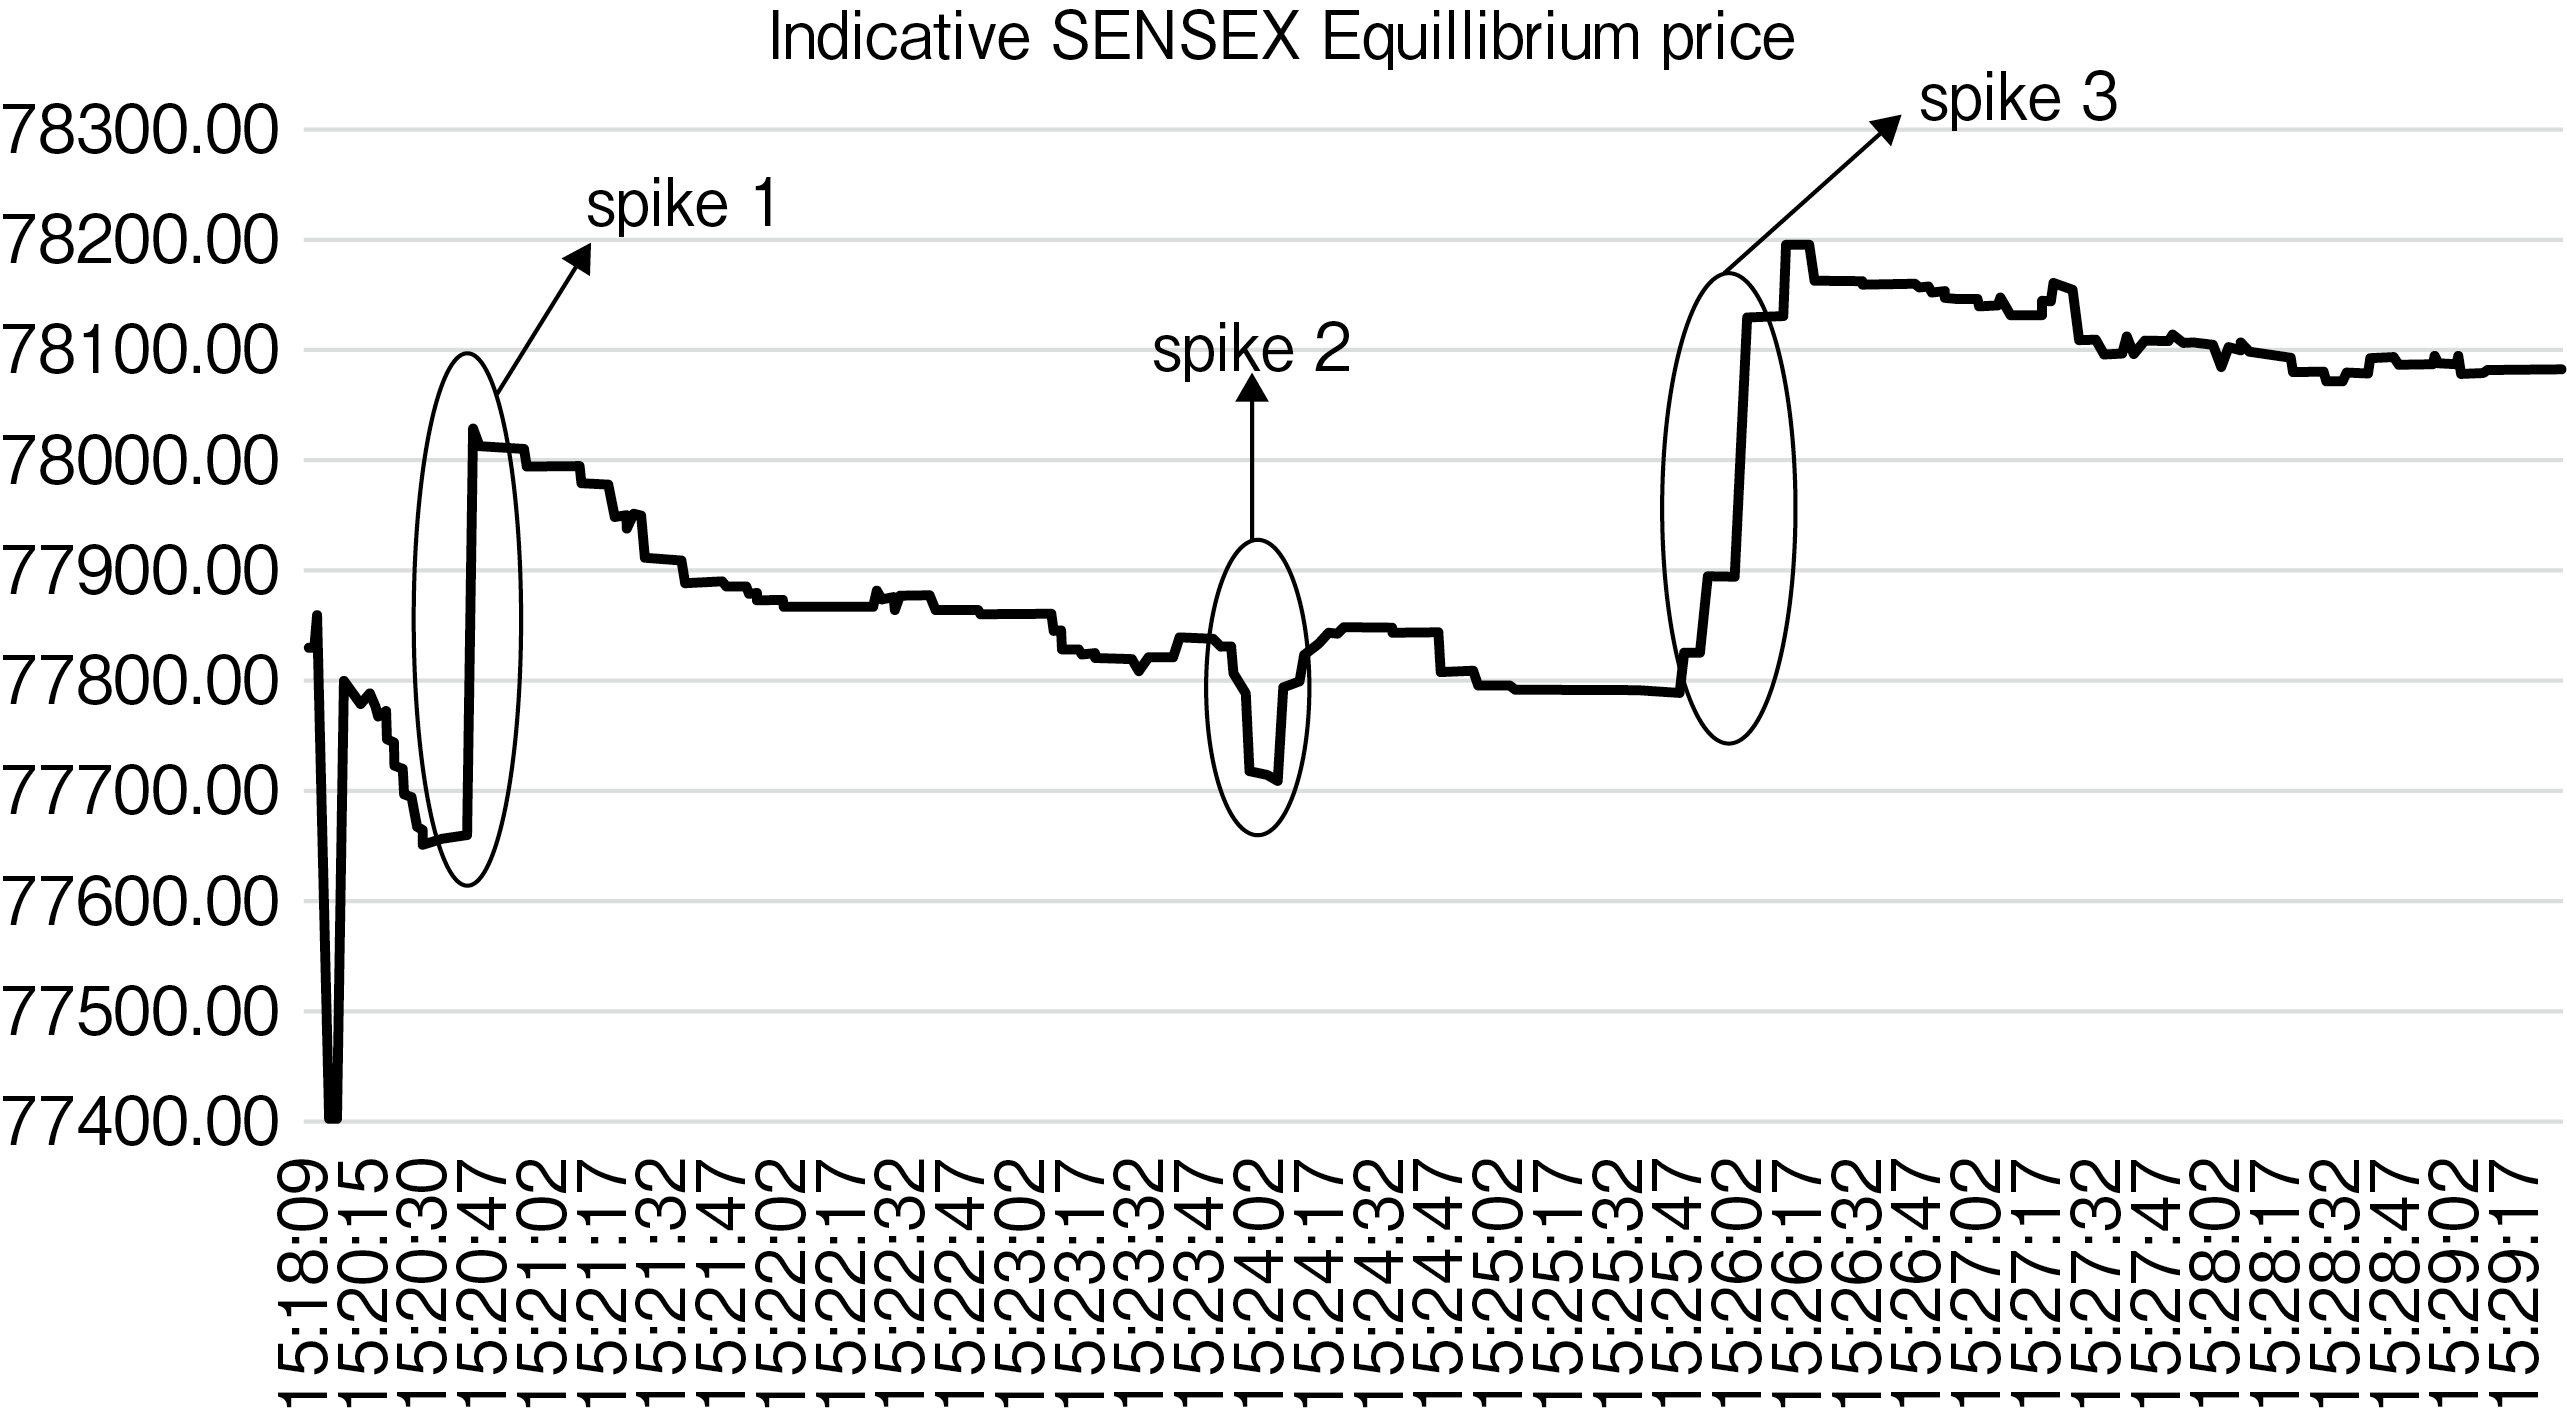
① 15:20:41から15:20:43までの2秒間でIEPは77,661.40から78,023.42に362.02ポイント急激に上昇した(スパイク1)。
② 15:24:08から15:24:20までの12秒間でIEPは77,707.84から77,840.51に132.67ポイント上昇した(スパイク2)。
③ 15:25:49から15:26:17までの28秒間でIEPは77,787.94から78,193.02に405.08ポイントの上昇を示した(スパイク3)。
(3)取引パターンの分析
1)スパイク1(15:20:41~15:20:43)
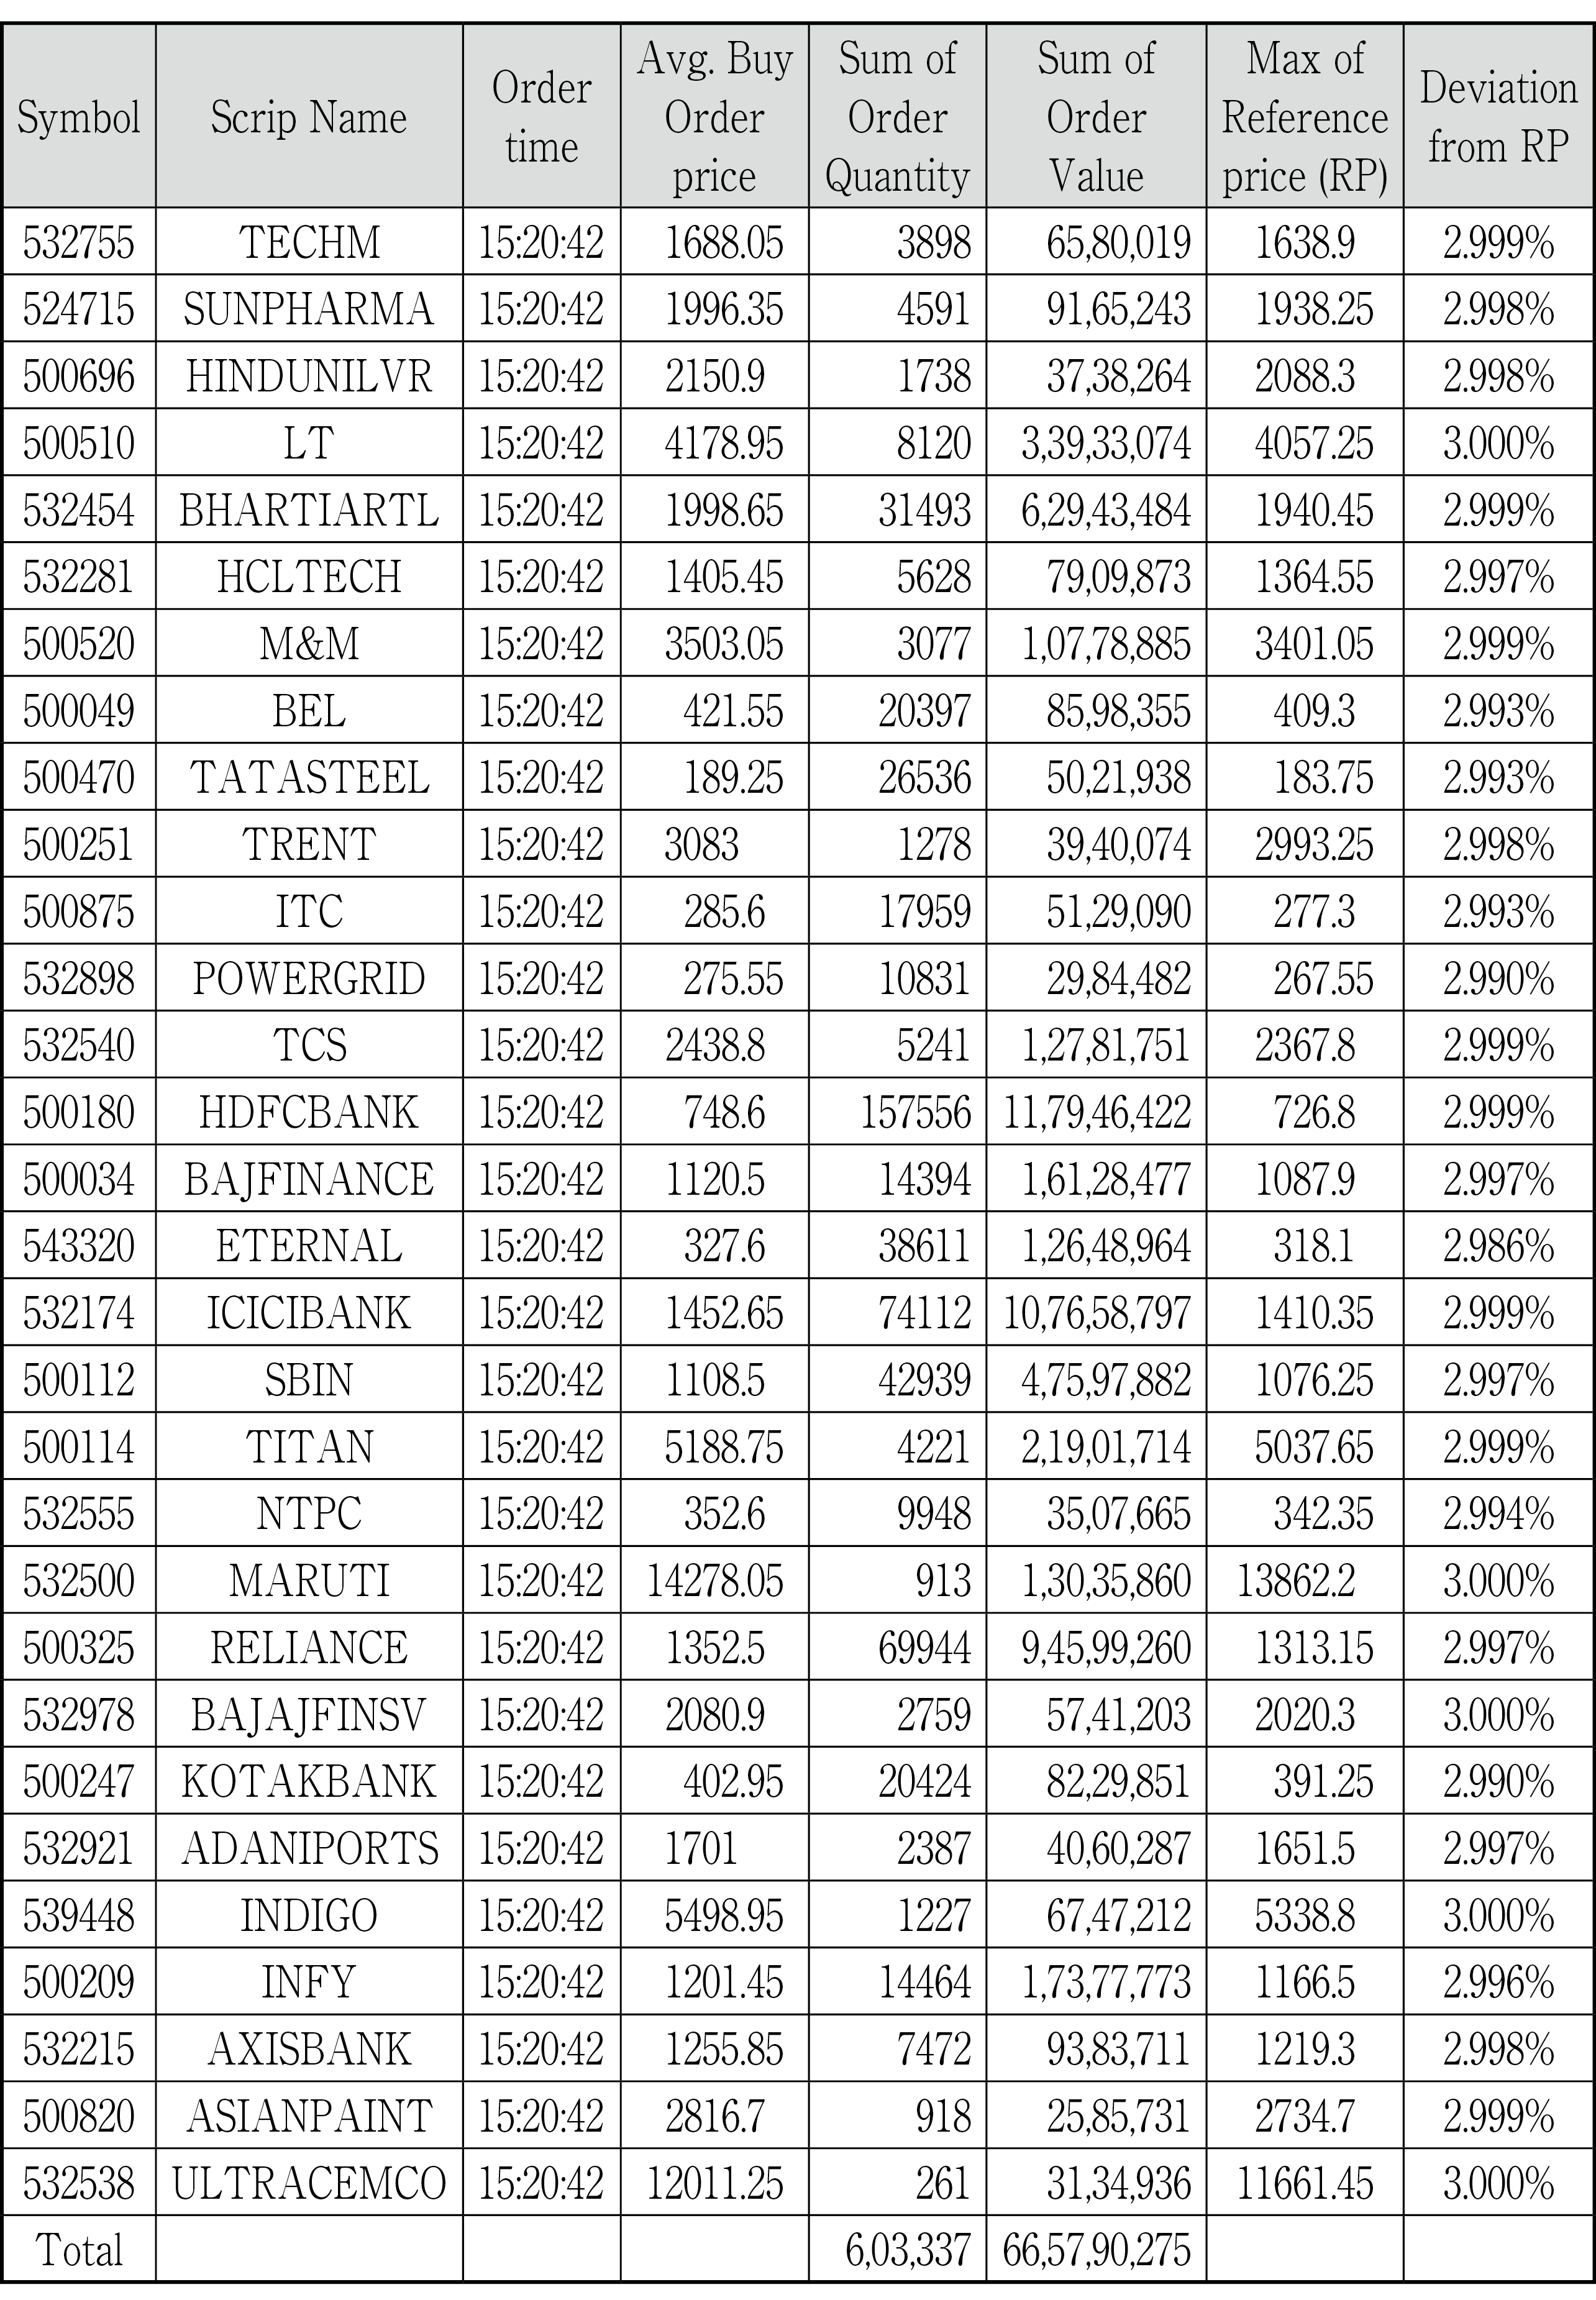
15:20:41から15:20:43までの2秒間で88件の買い注文が出され、そのうち86件は指値注文であった。86件の指値買い注文のうち32件がコプソール(Copthall Mauritius Investment Limited)によって出され、コプソールが出した注文の総額は市場全体の総注文金額の99.91%に相当した。図表2はコプソールの注文の概要であり、参照価格の2.7%から3%上ですべての買い注文が同じタイミングで入れられていた。コプソールが出した注文は制度の下で認められた上限付近の指値注文(参照価格の3%上)であったのに対し、他の参加者の注文は0%から2%の範囲に分布しており、コプソールがSENSEXの全30銘柄に同時に買い注文を協調的に出していたことはIEPを上げて終値を操作する意図があったことの証拠を示している。
図表2 スパイク1におけるコプソールの買い注文
2)スパイク2(15:24:08~15:24:20)
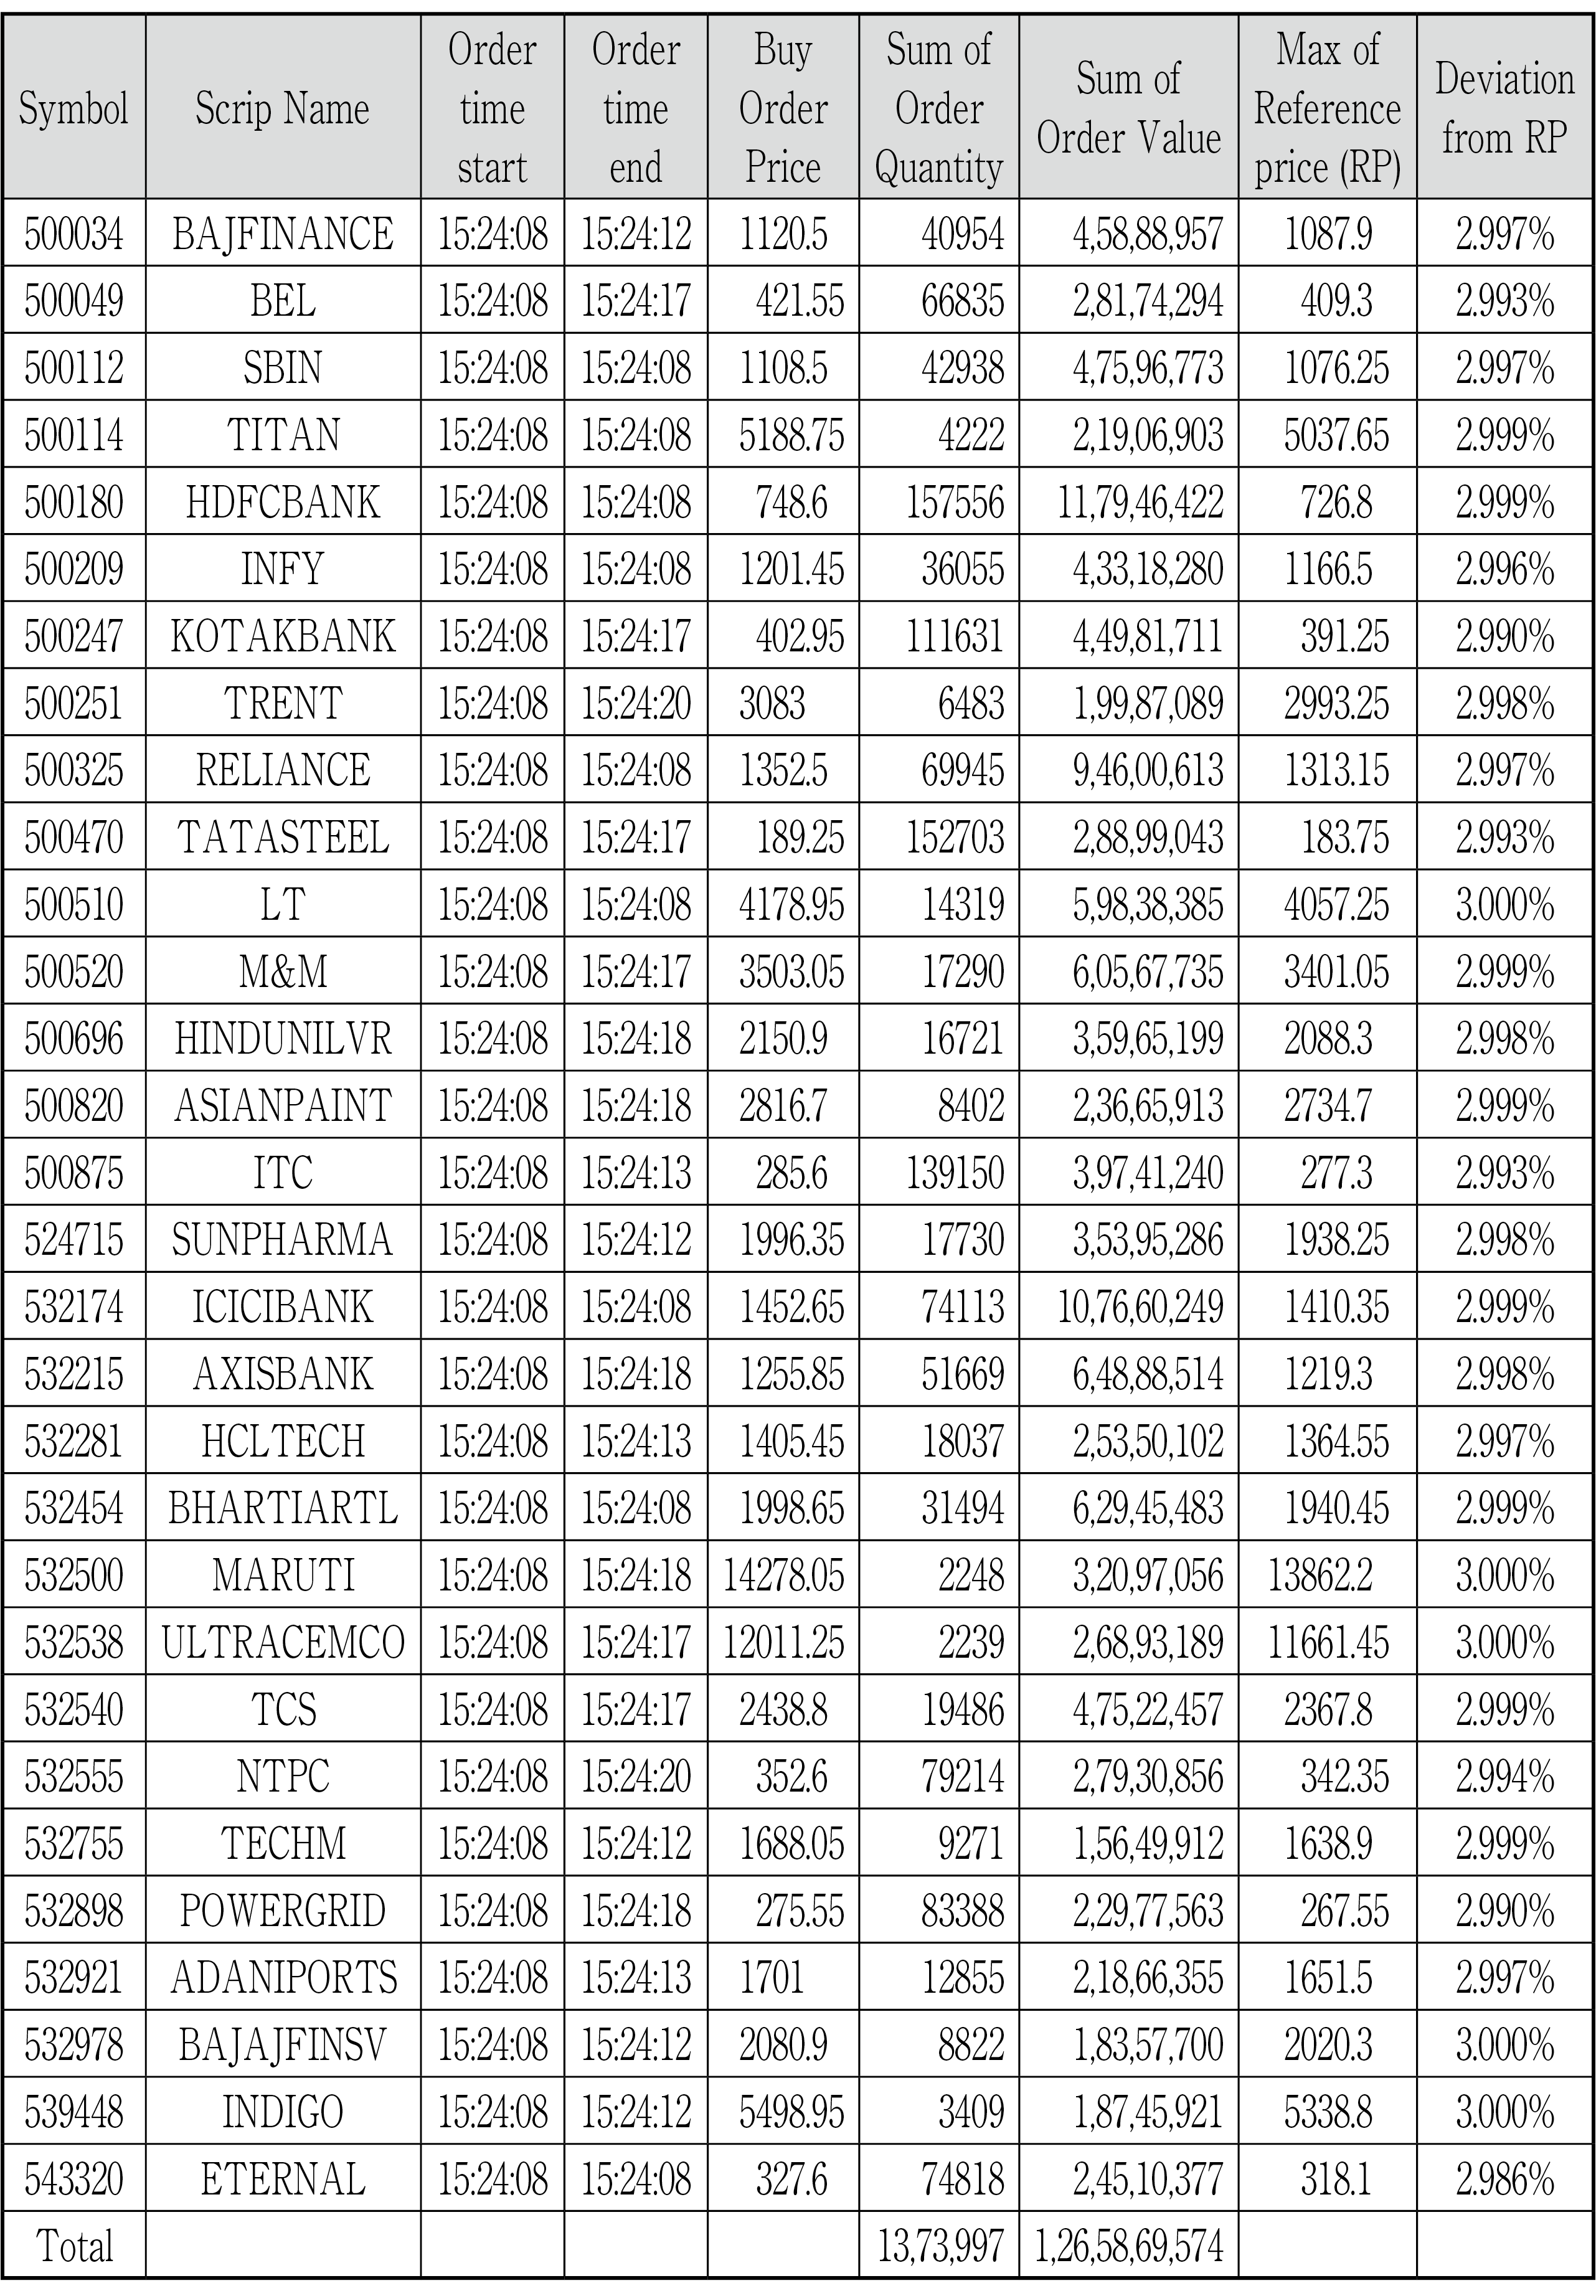
15:24:08から15:24:20までの12秒間に189件の買い注文が出され、そのうち165件が指値注文であった。165件の指値買い注文のうち108件がコプソールによって出され、コプソールが出した注文の総額は市場全体の総注文金額の96.09%に相当した。図表3はコプソールの注文の概要であり、参照価格より2.9%から3%高い範囲で出されていたのに対し、他の参加者の注文は0%から1%の範囲に分布しており、コプソールがSENSEXの全30銘柄に同時に買い注文を協調的に出して終値を操作する意図があったことの証拠を示していることがわかる。
図表3 スパイク2におけるコプソールの買い注文
3)スパイク3(15:25:49~15:26:17)
15:25:49から15:26:17までの28秒間に176件の買い注文が出され、そのすべてが指値注文であった。176件の指値買い注文のうち、32件がコプソールによって出され、コプソールの注文総額は市場全体の総注文金額の85.21%に相当した。コプソールの注文は参照価格の3%上に近いのに対し、その他の参加者の注文(144件中143件)は0%から2%の範囲で変動していた。
スパイク3の価格上昇はマンシ(Mansi Share and Stock Broking Private Limited)による8銘柄の保留売り注文の大量キャンセルによって増幅された。マンシは15:26:05までに売り注文をキャンセルし、IEPは急激に上昇した。そして、15:26:14にコプソールは再び30銘柄すべてでより高い価格で買い注文を出し、IEPのさらなる上昇を引き起こした。その後、15:26:21にコプソールはSENSEXの30銘柄で98,11,70,665.40ルピー相当の最新の買い注文をすべてキャンセルした。コプソールによる15:26:14の最後の買い注文セットはIEPをわずか66ポイント上昇させたに過ぎなかったことには注目すべきで、追加の買い注文でIEPを人工的に膨らませる意図があったと考えられる。
NSEで取引される50銘柄の株価から計算されるNIFTY指数は8月13日に前日比で0.16%下落していたが、この下落率をSENSEXに当てはめると77840であるにもかかわらず、SENSEXは78080で8月13日の取引を終えていた。
4)マンシによるドローダウン(15:21:03~15:26:00)
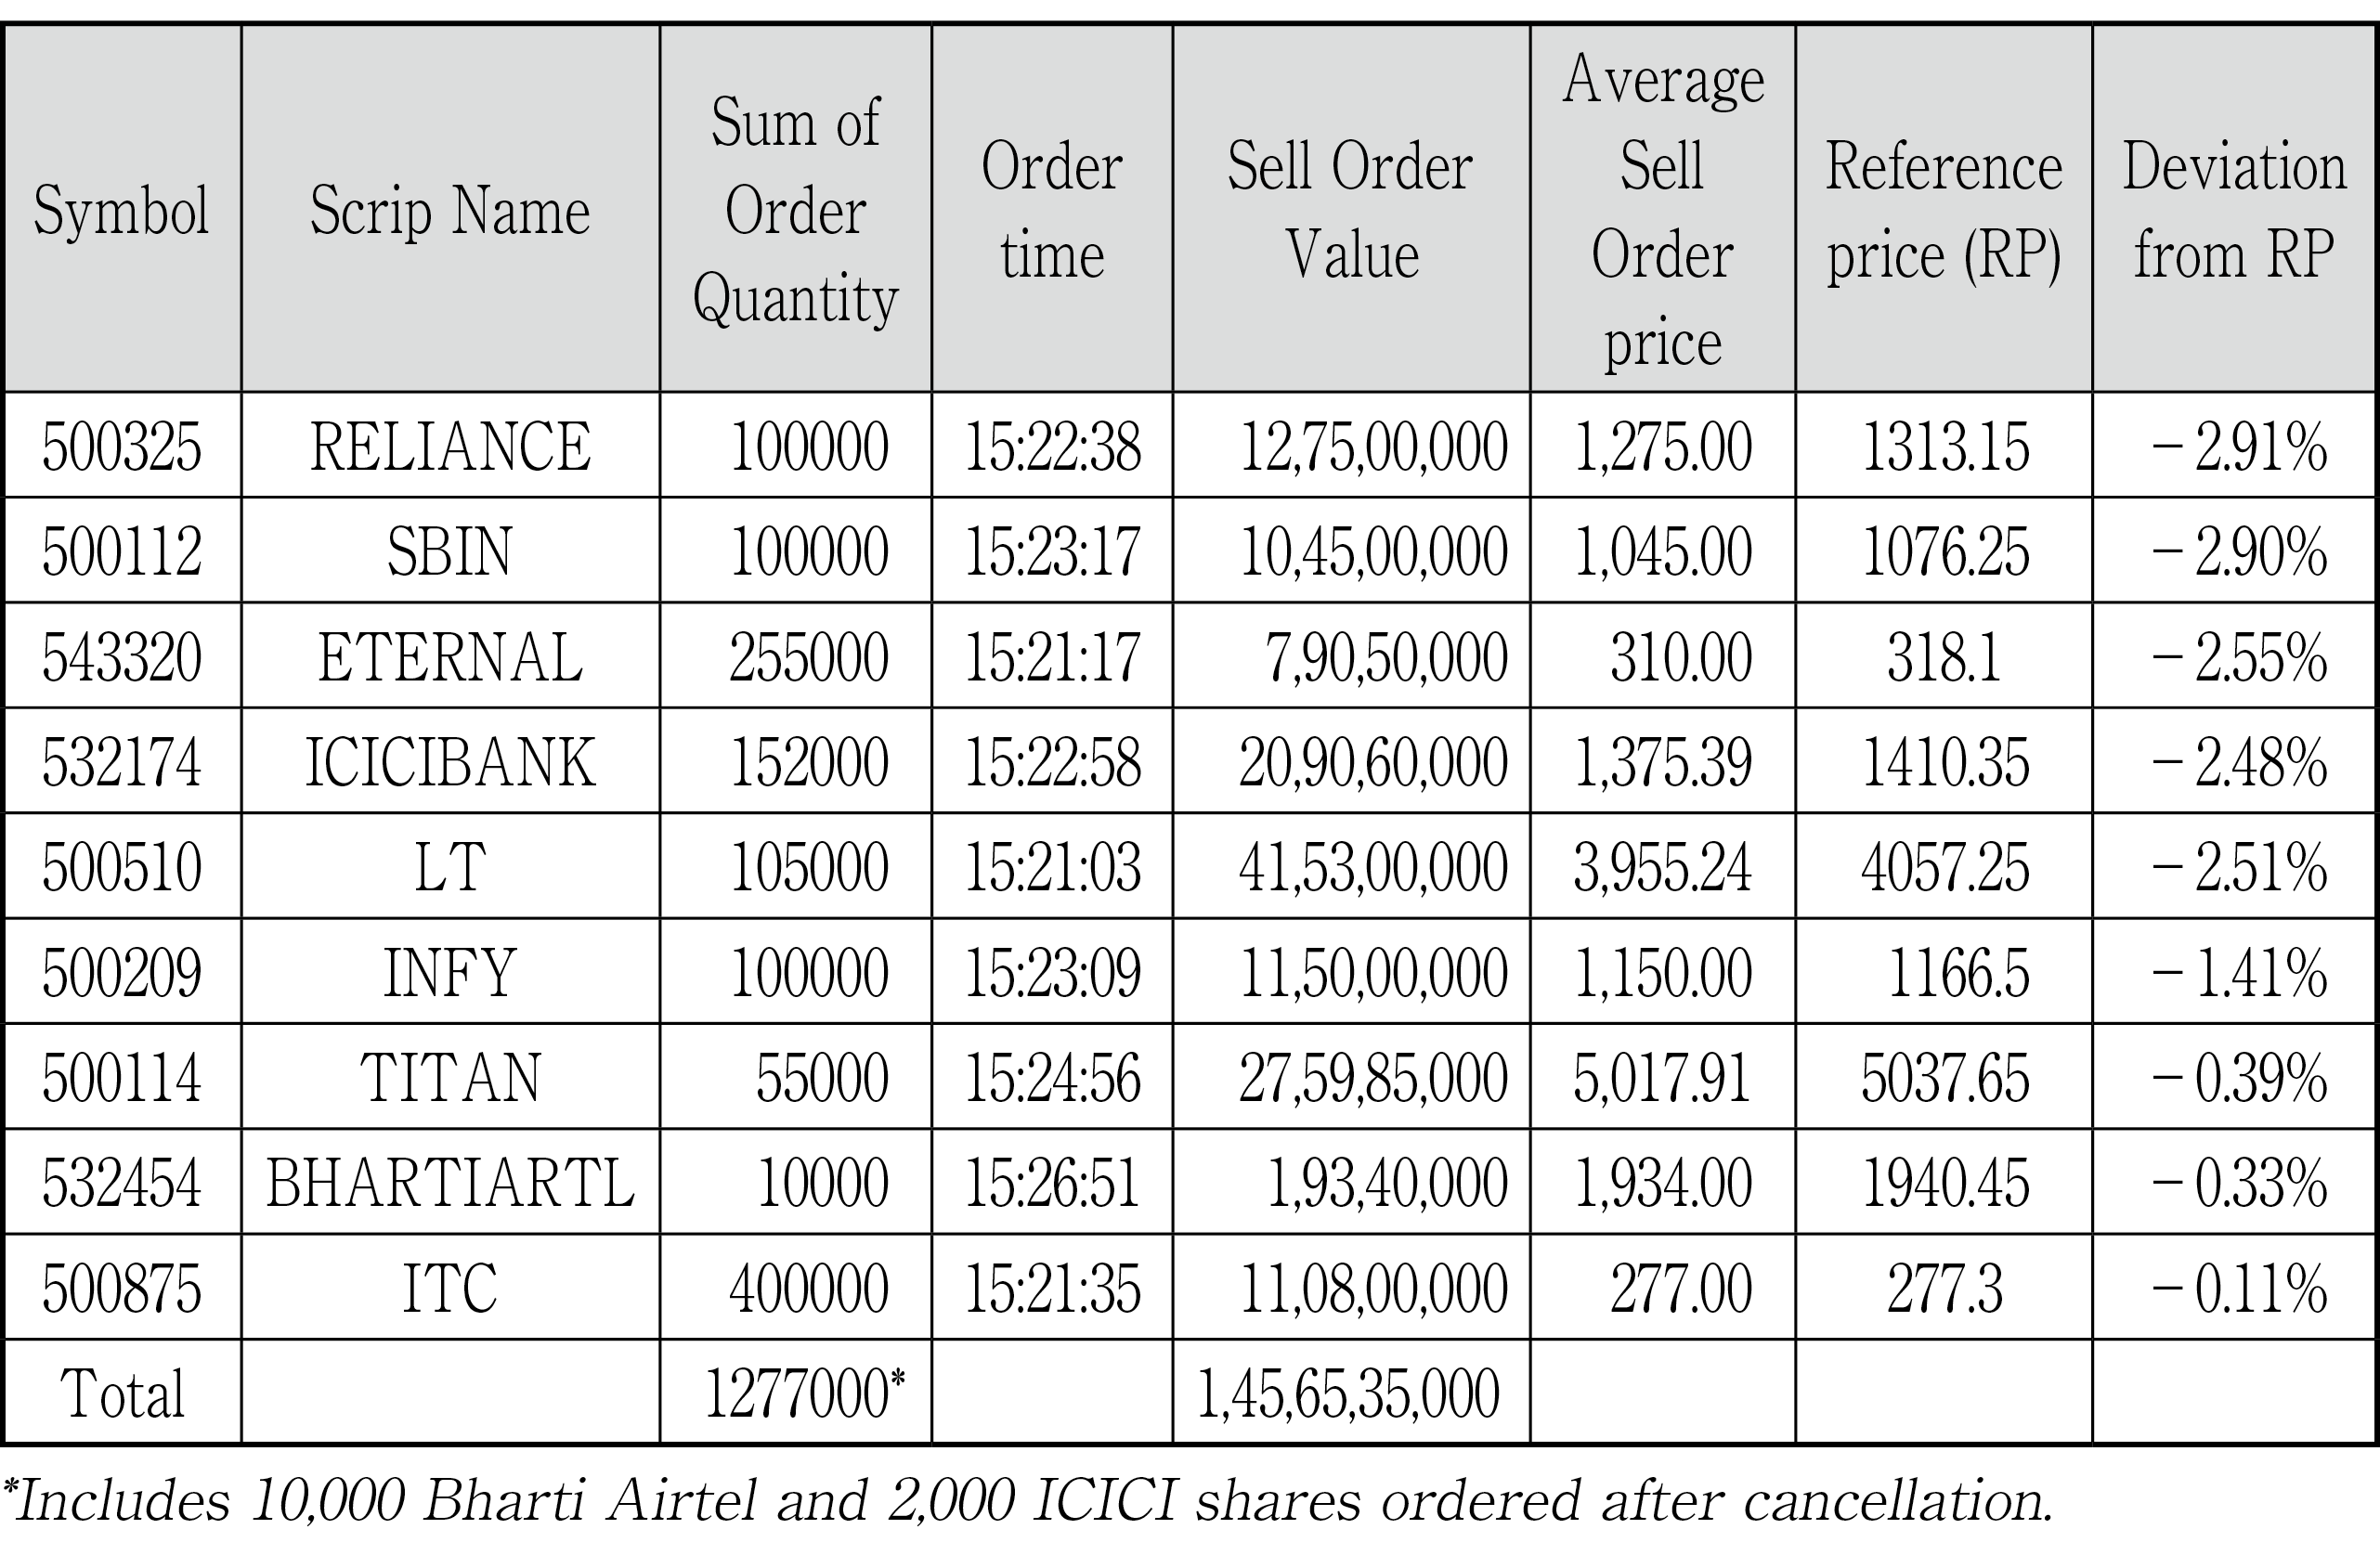
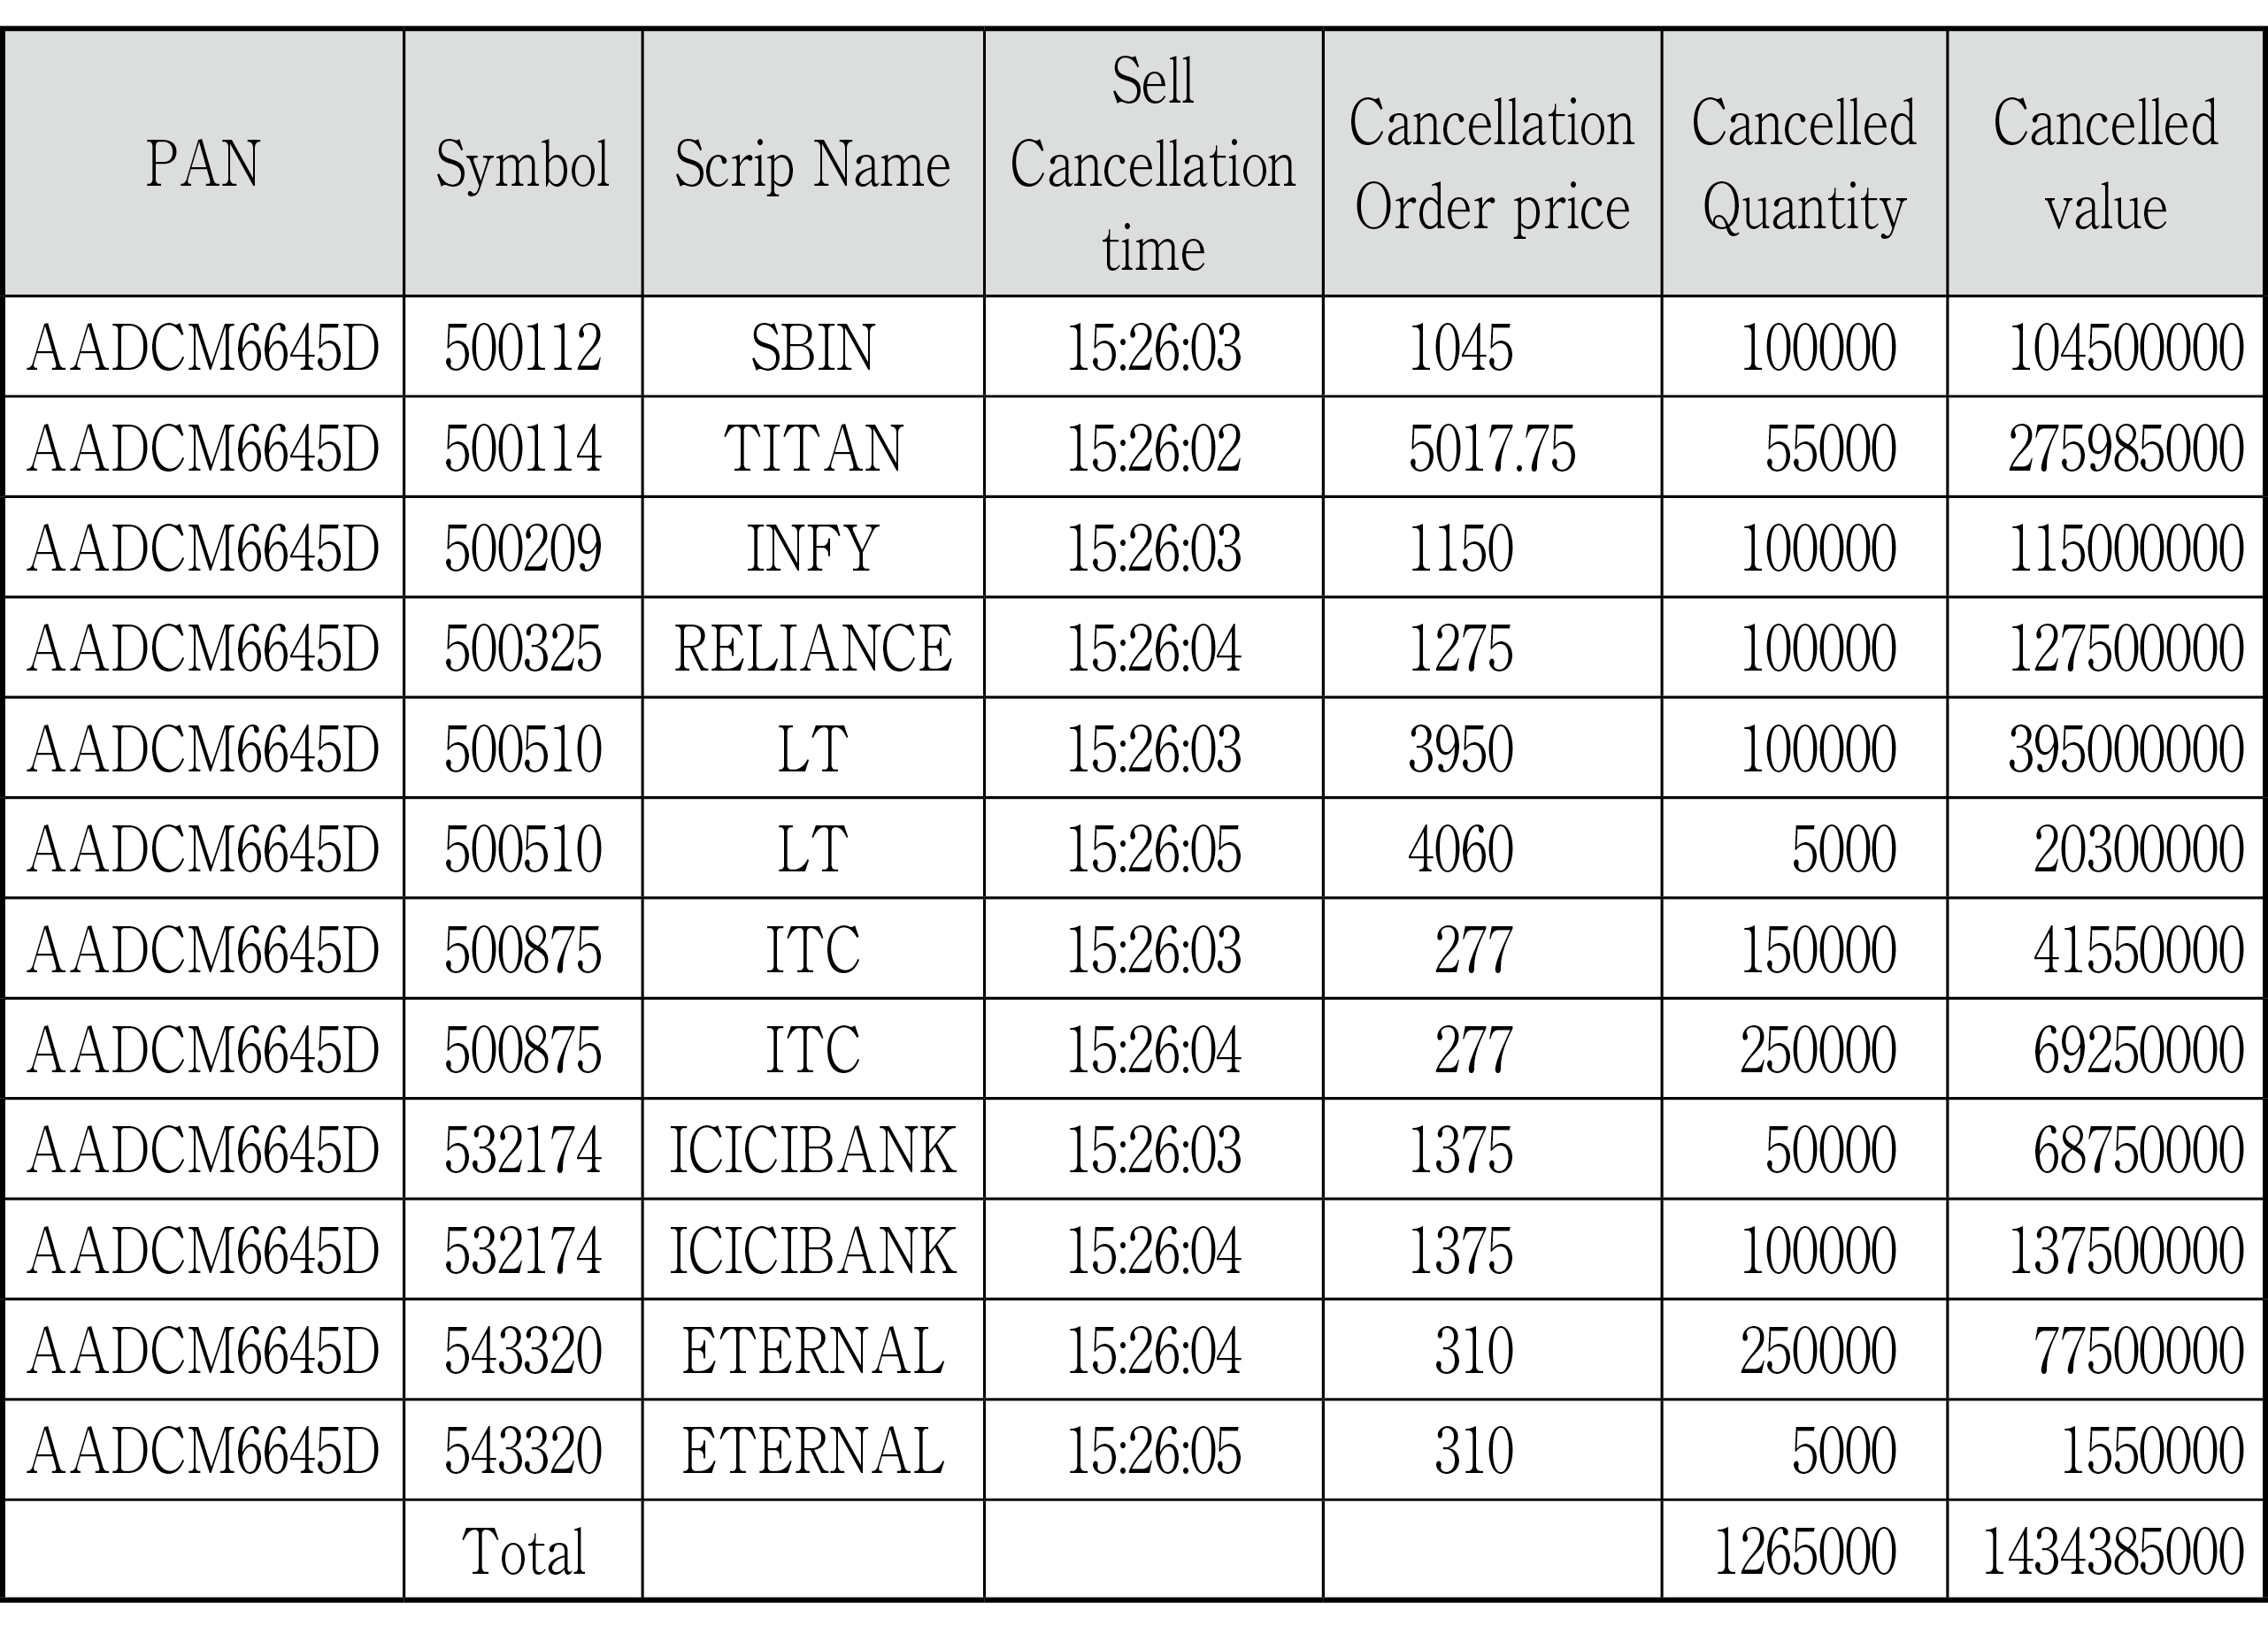
15:21:03から15:26:00までの5分間にマンシは低い価格で売り注文を出し、その総額は145.65億ルピーであった。その後、15:26:02から15:26:05の間にこれらの注文をキャンセルし、IEPは232.96ポイント急上昇した。マンシはRELIANCE、SBIN、ETERNAL、ICICIBANK、LT、INFYの株式で参照価格より1.5%から3%低い価格で合計105.04億ルピーの売り注文を出していた(図表4)。
図表4 マンシによる売り注文
そして、15:26:02から15:26:05までの間に1,265,000件、総額1,434,385,000ルピーの売り注文をキャンセルした(図表5)。これにより、5分間にわたる売り注文は正当な売買取引をおこなうというよりもIEPを抑制する意図があったことが明らかになっている。
図表5 マンシによる売り注文キャンセル
(4)価格操作による不正利益
1)コプソールの不正利益
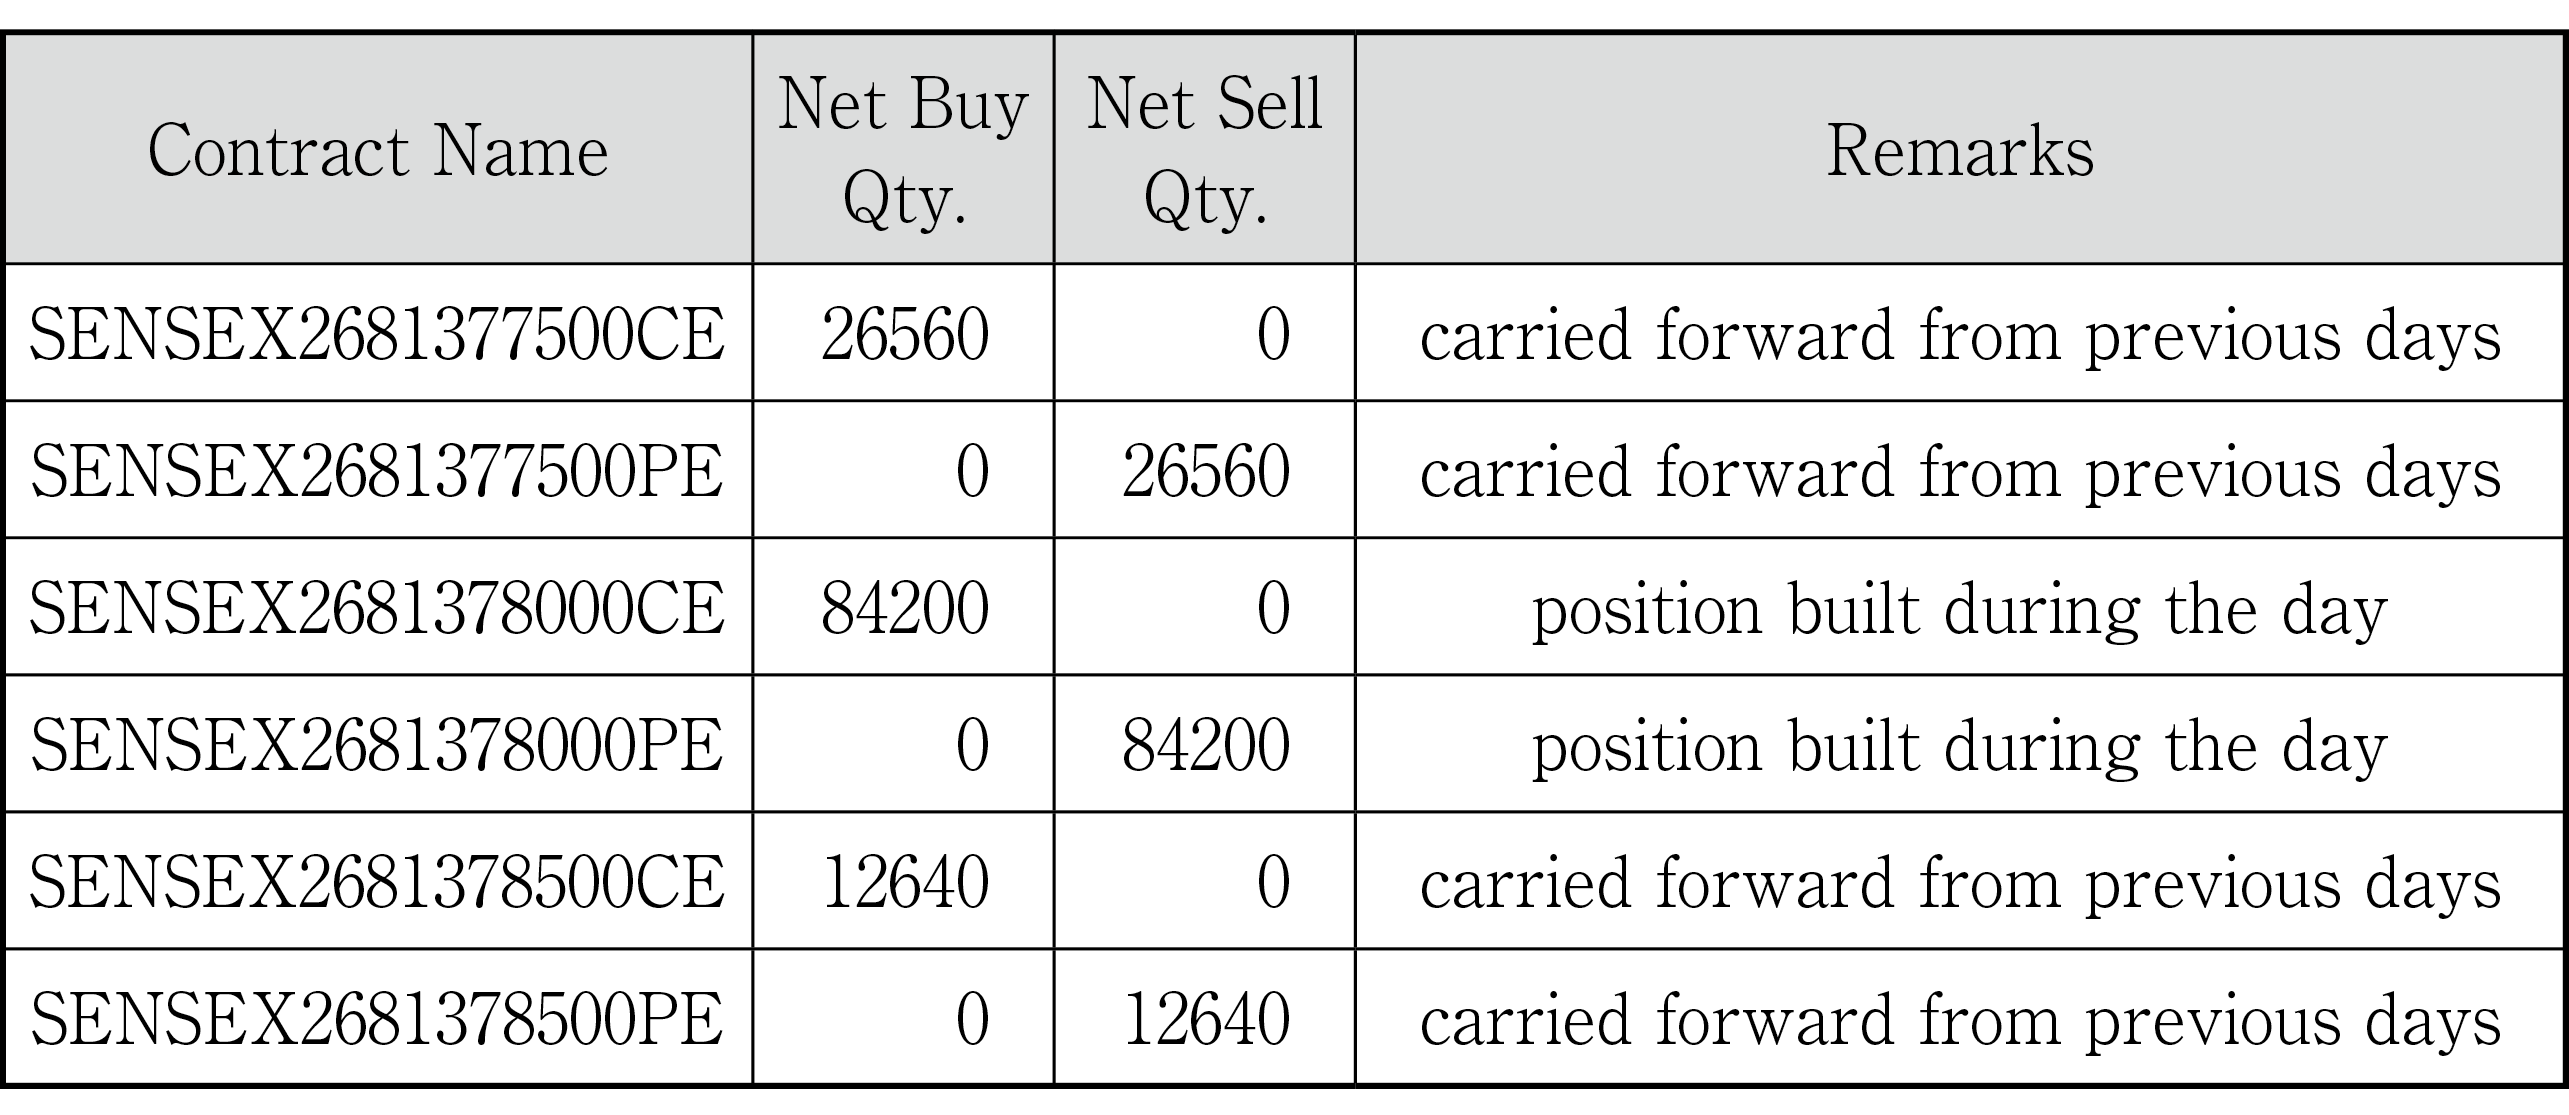
15:20時点でコプソールの2026年8月13日満期のSENSEXオプションの未決済契約数は図表6の通り。不正利益の計算にはSENSEXの終値に影響を与えることで生じた追加利益やSENSEXが高値で終了してプット・オプションが無価値になったために回避された追加支払いを考慮する必要があり、NIFTY指数の終値に基づくSENSEXの公正清算価格を77840とした(図表7)。
図表6 コプソールのオプション・ポジション
図表7 コプソールの不正利益
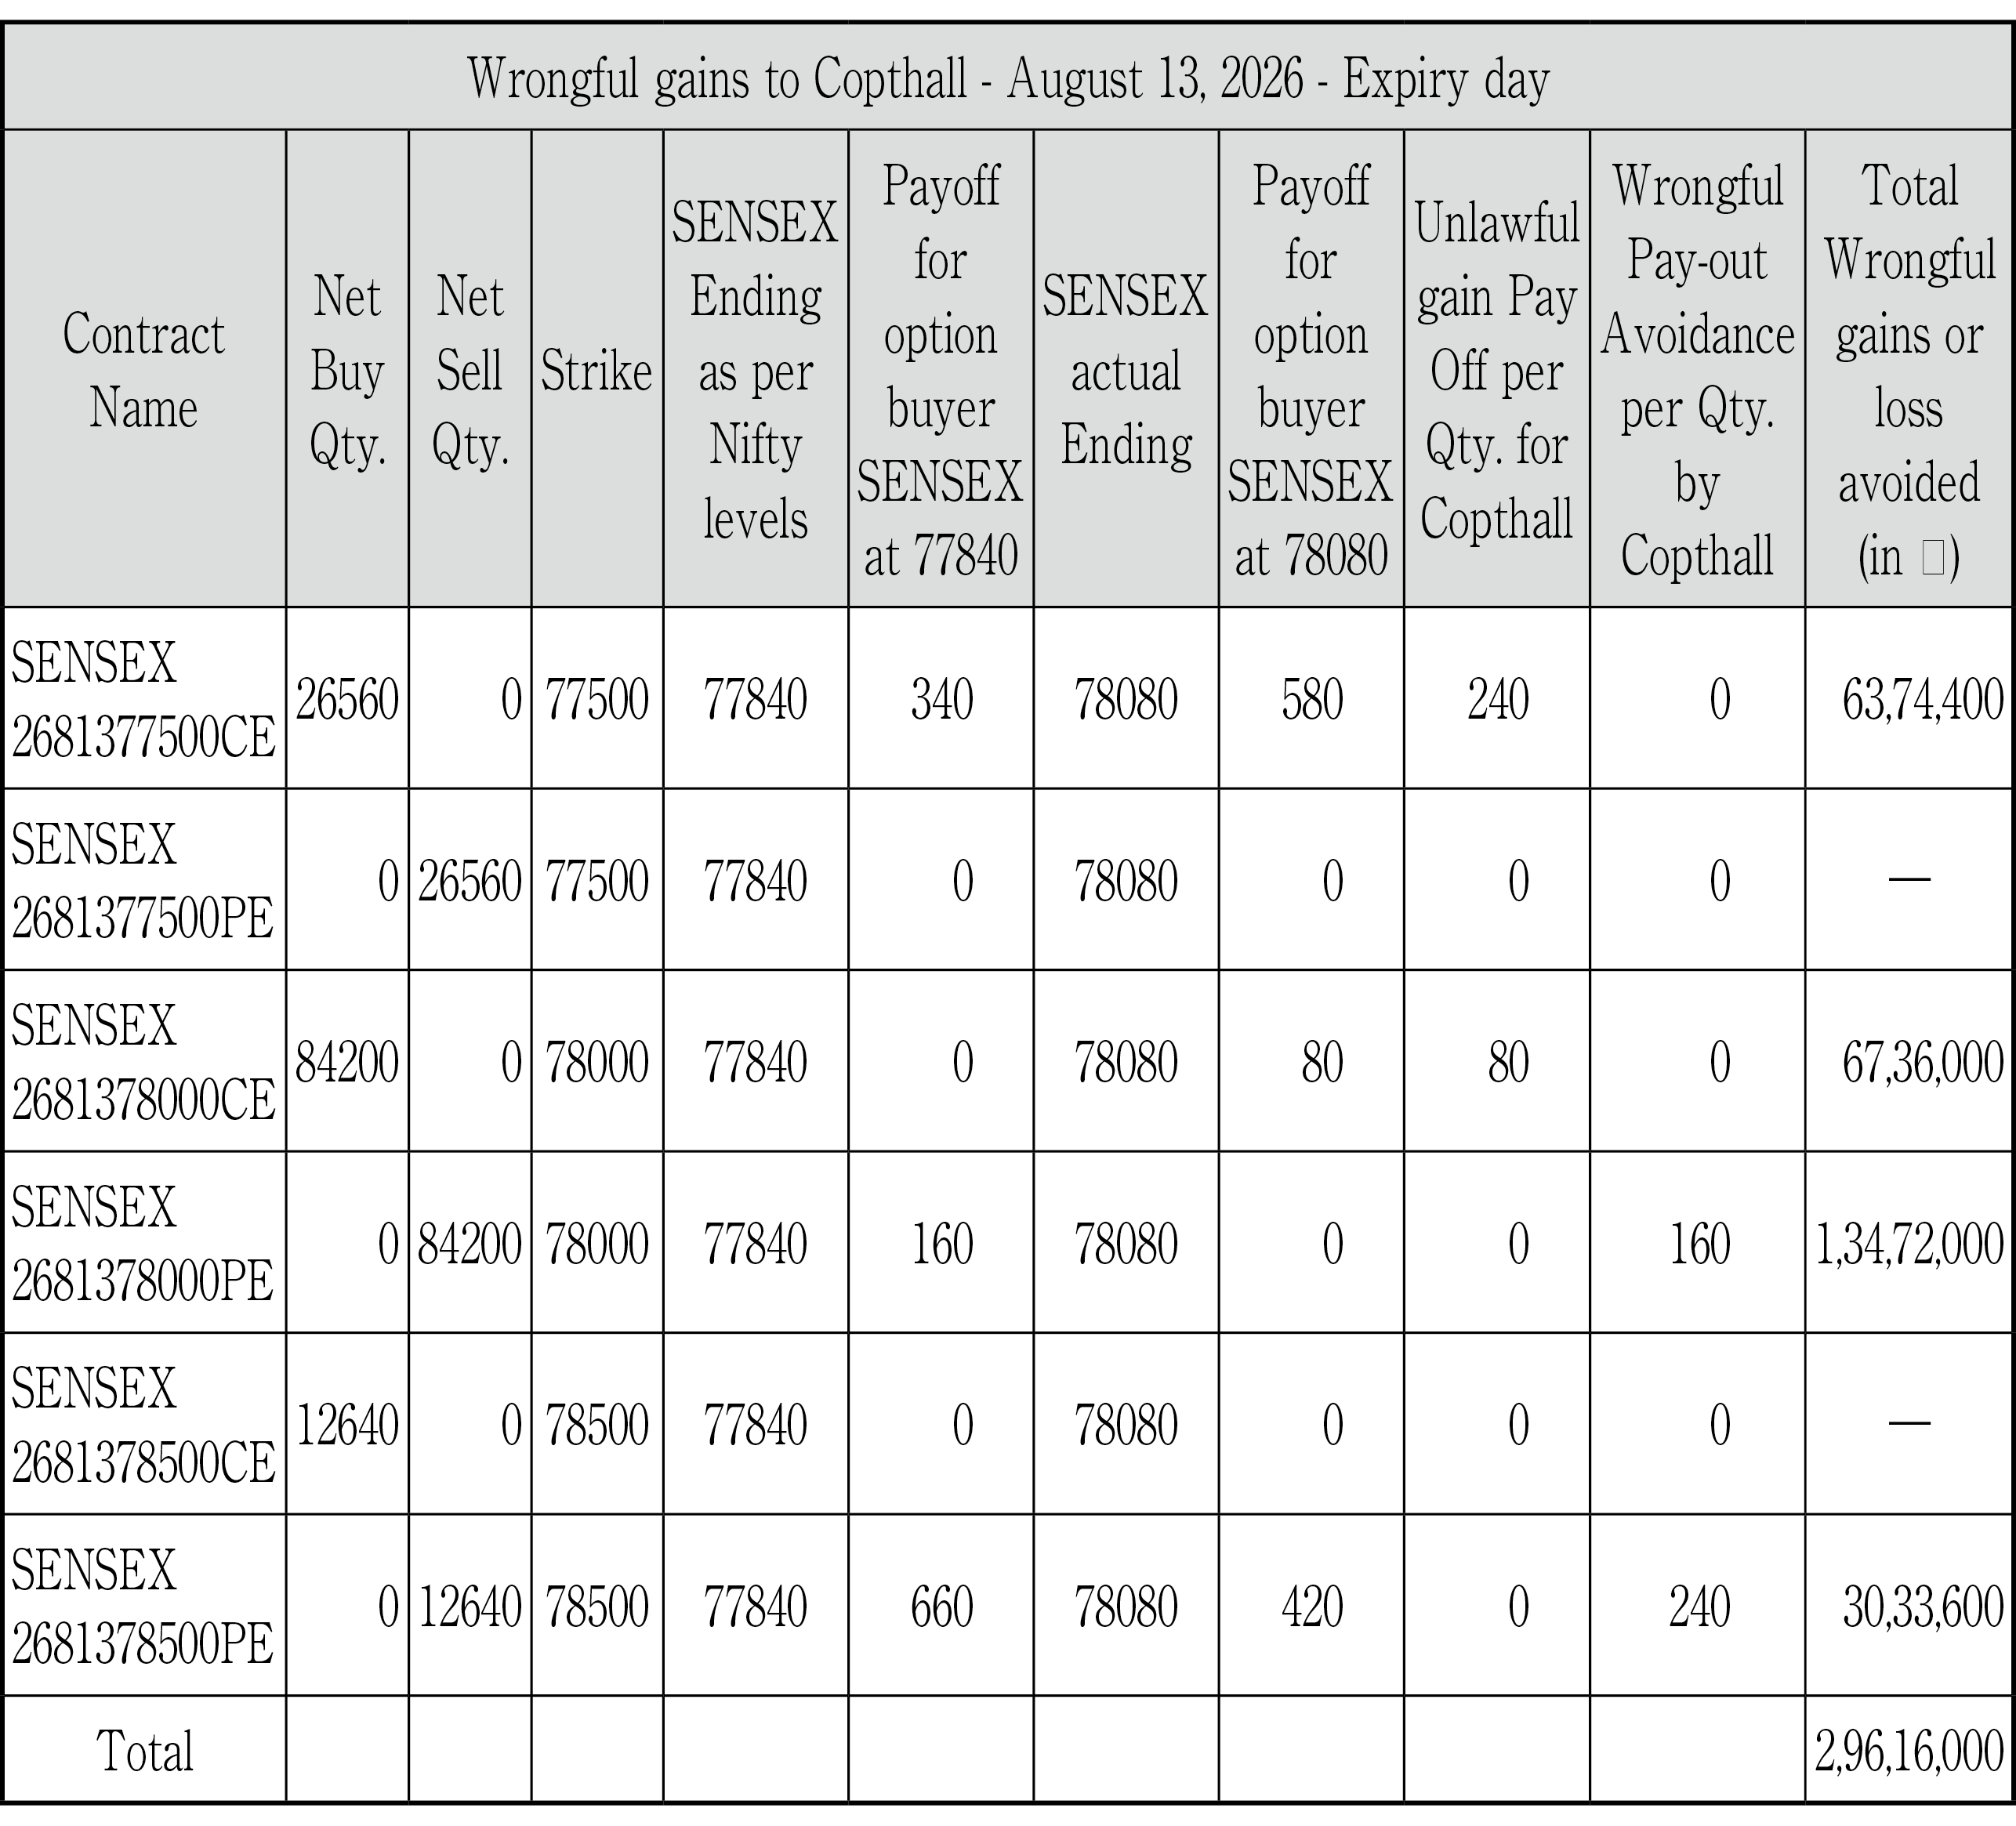
SENSEX2681377500CE:SENSEXが77840で終了していたらコール・オプションの利益は340×26560=9,030,400ルピーであったが、実際の利益は15,404,800ルピーであり、不正利益は6,374,400ルピー。
SENSEX2681378000CE:SENSEXが77840で終了していたらコール・オプションは無価値で満期を迎えるため、コプソールの利益は0であった。しかし、コプソールの買い圧力によりSENSEXは78080で終了し、実際の利益は80×84200=6,736,000ルピーであり、不正利益は6,736,000ルピー。
SENSEX2681378000PE:SENSEXが77840で引けていたらプット・オプションの買い手は160×84200=1,34,72,000ルピーの利益を受け取ることになり、コプソールはオプションの買い手に同額を支払う必要があった。したがって、13,472,000ルピーの損失を回避(利益の獲得)。
SENSEX2681378500PE:SENSEXが77840で引けていたらコプソールはプット・オプションの買い手に660×12640=8,342,400ルピーを支払う必要があったが、SENSEXは78080で引け、実際に支払った額は420×12640=5,308,800ルピーであり、不正利益は3,033,600ルピー。
SENSEXは78080で引け、コプソールが得た不正利益は2961.6万ルピー。コプソールは株式取引で名目上の価格変動として570万ルピーの費用を負ったが、これは最終的な指数水準の利益を意図的に作り出すための支出であり、結果としてデリバティブ・セグメントで非対称で不可逆的な不正利益2961.6万ルピーを生み出した。
2)マンシの不正利益
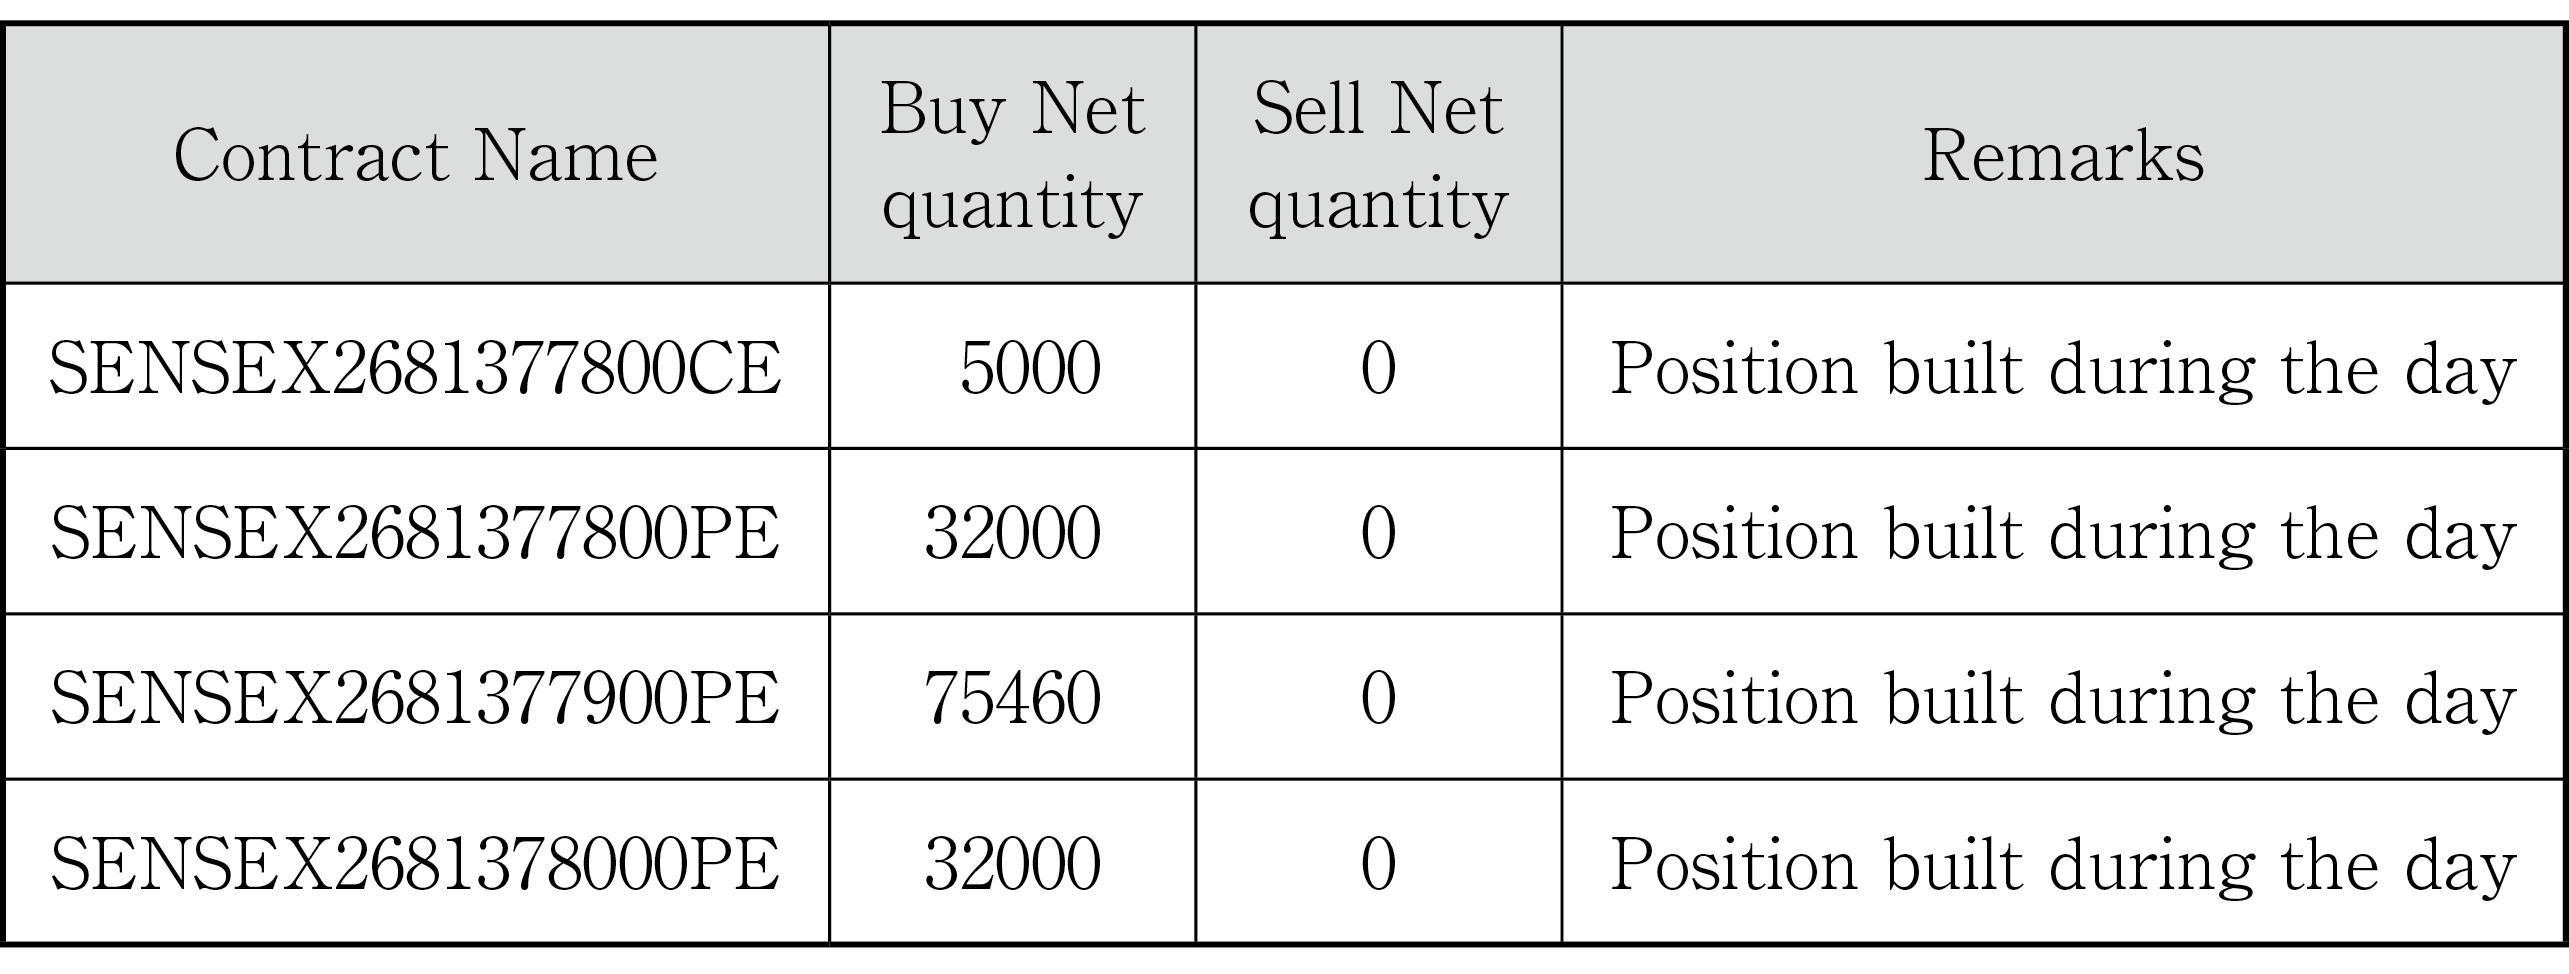
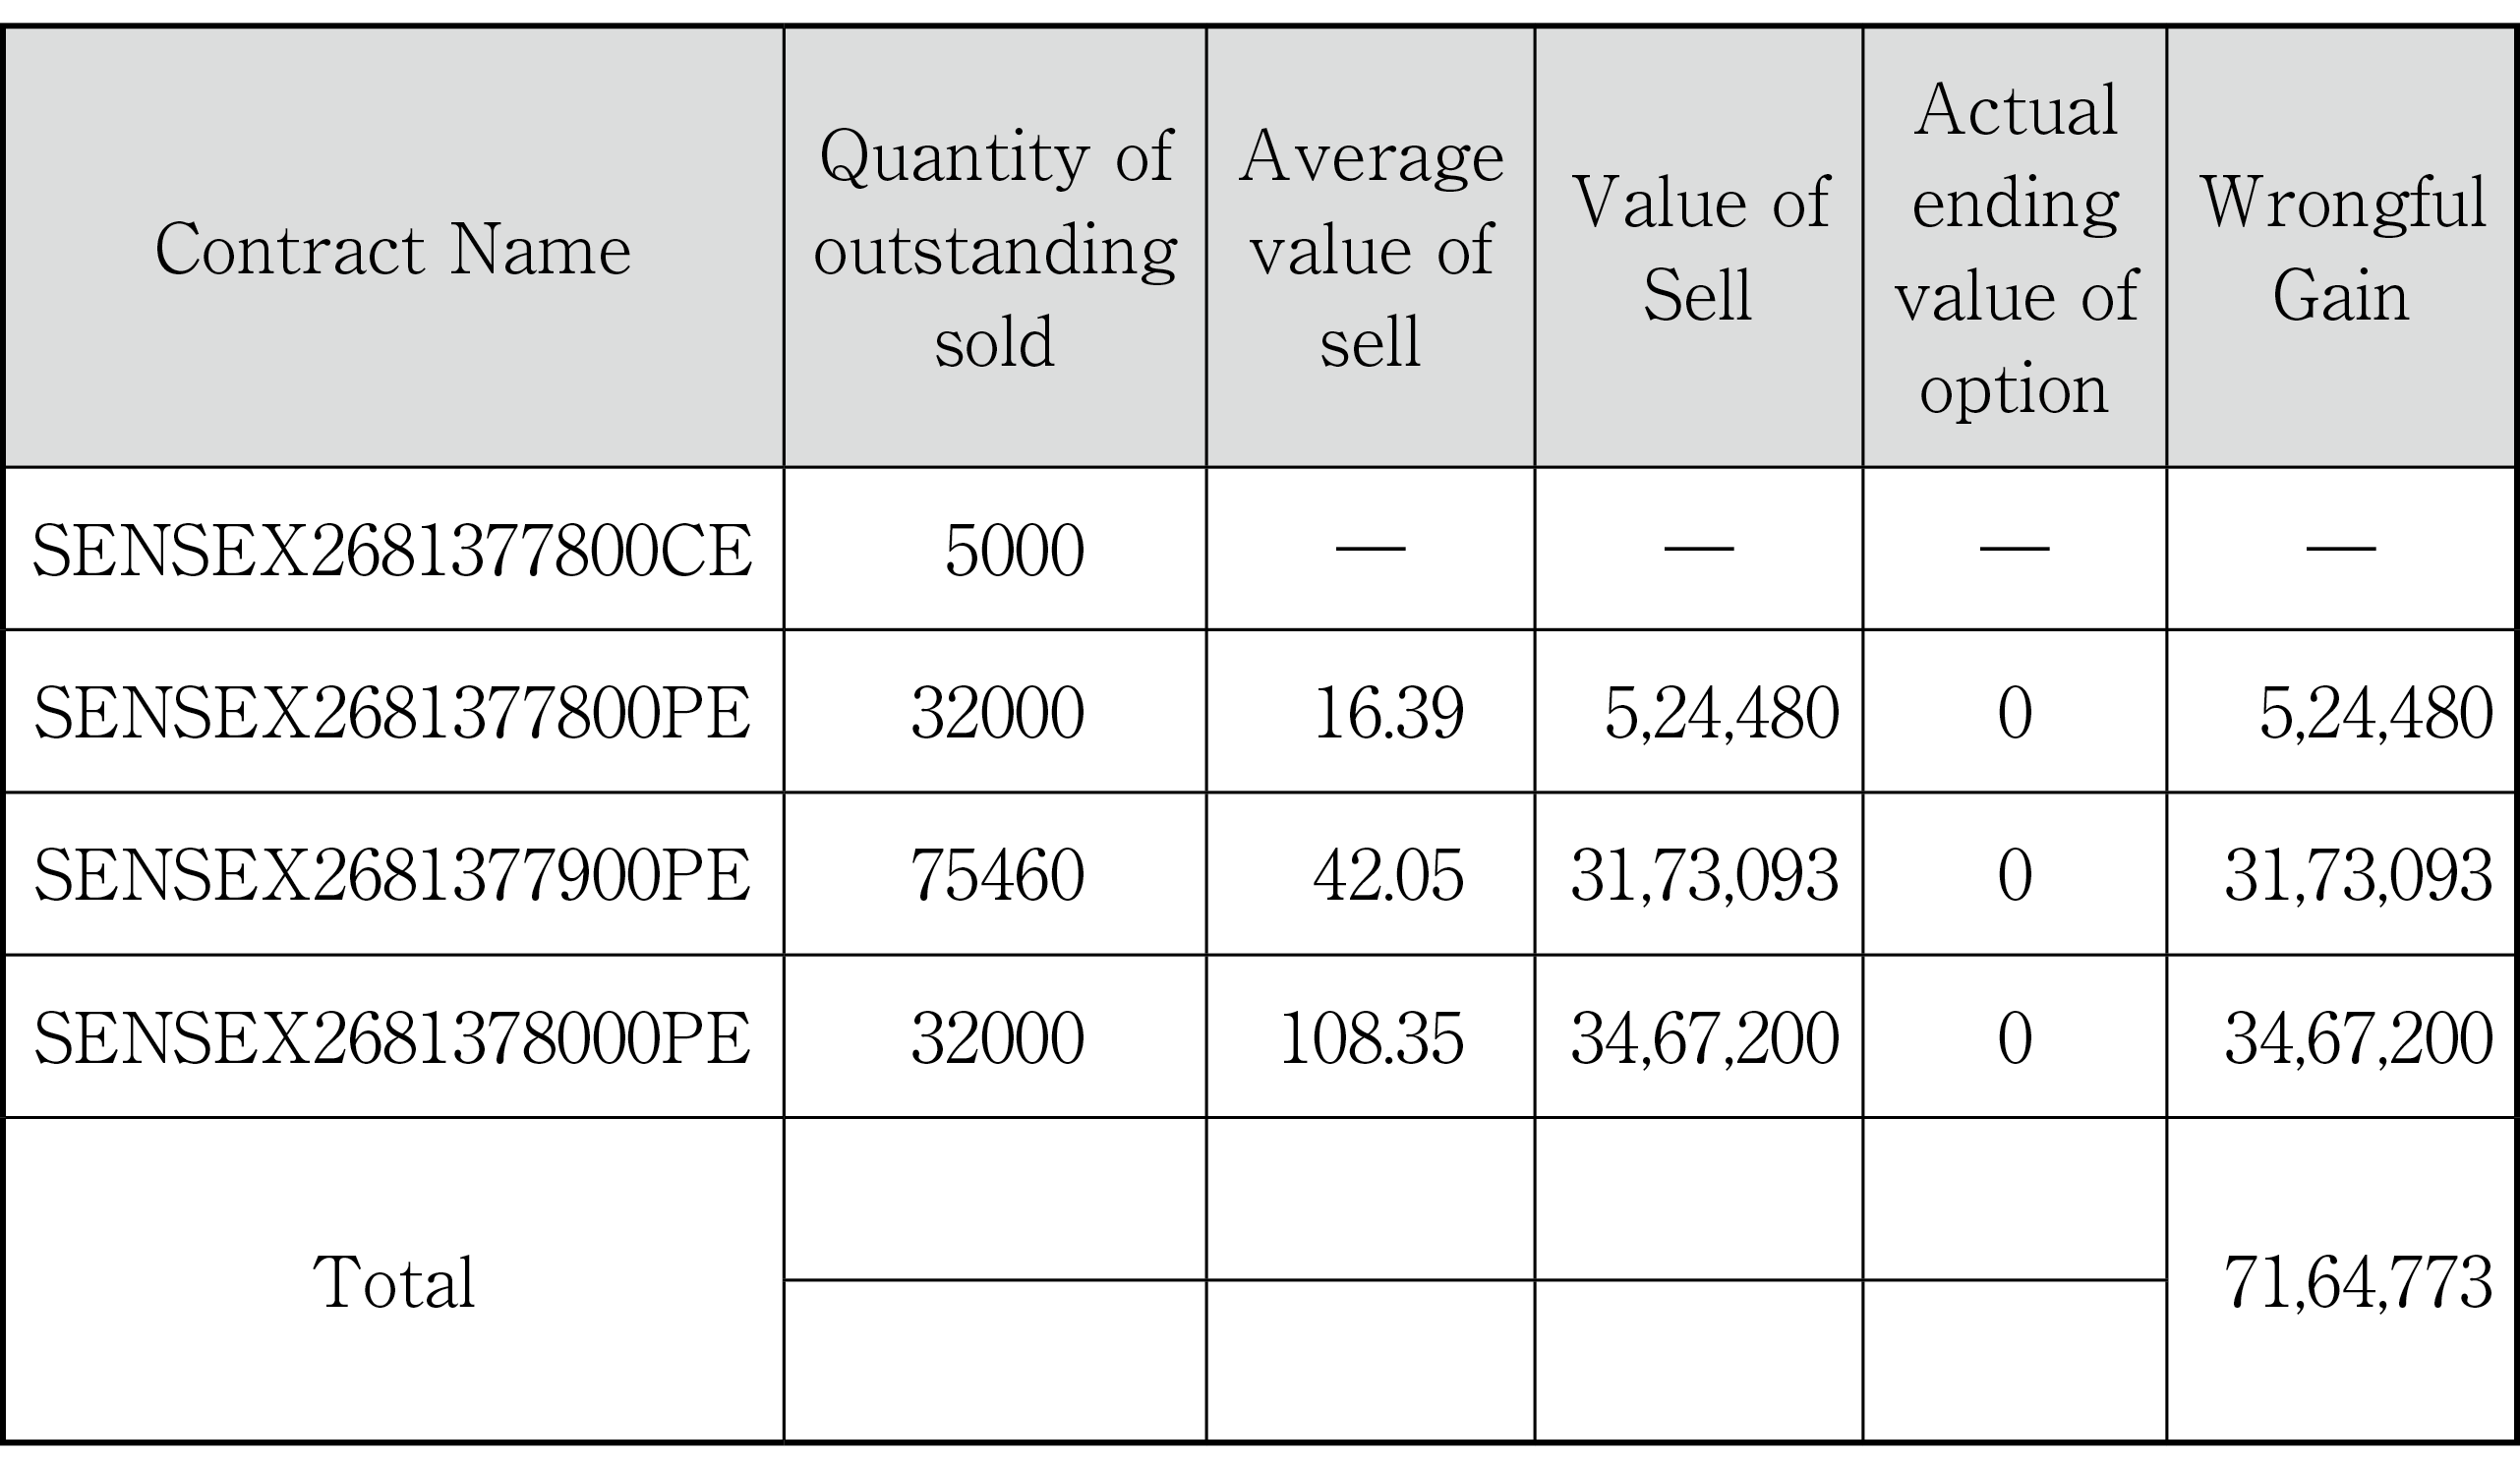
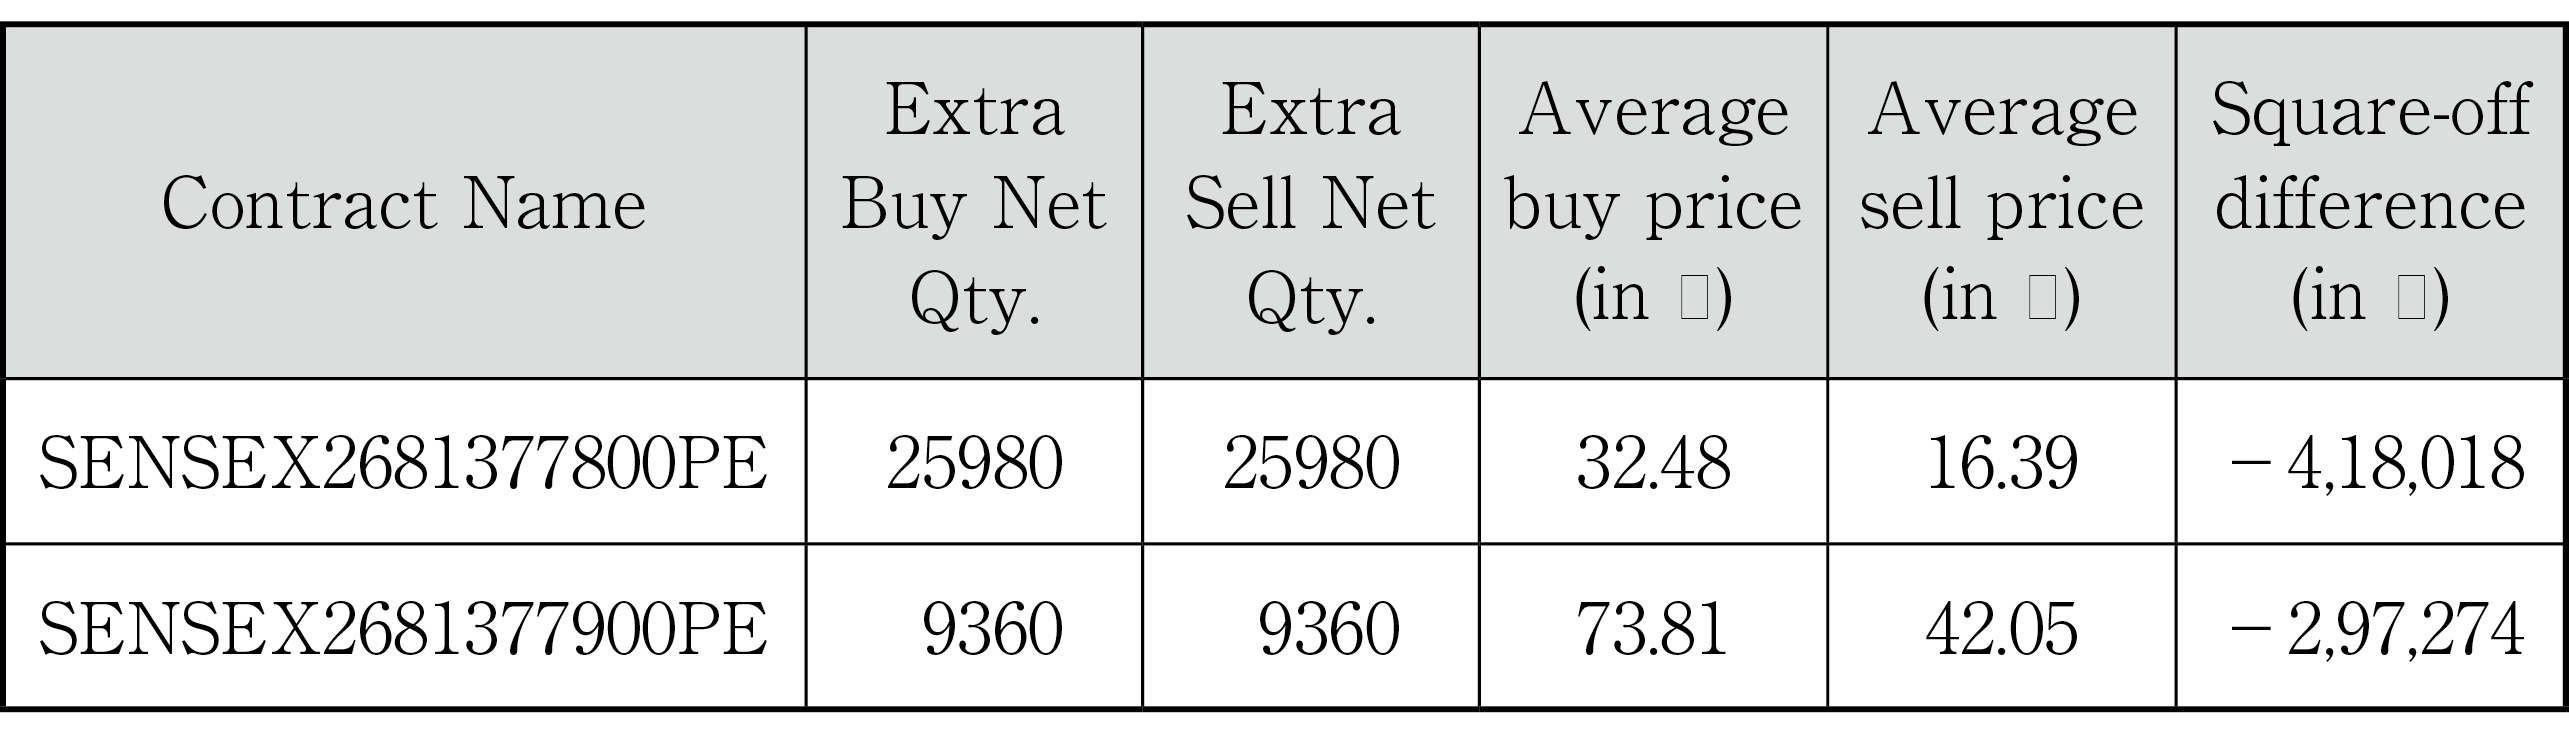
15:20時点のマンシによる2026年8月13日満期のSENSEXオプションにおける未決済契約数は図表8の通り。マンシはSENSEXの特定銘柄でIEPを抑えるために参照価格よりも低い価格で積極的な売り注文を出し、この人為的なIEP抑制の期間中に77800、77900、78000のプット・オプションを期限切れになる前の特定の価格で手仕舞いしていた(図表9)。しかし、15:21から15:26の間でもマンシはさらにプット・オプションを購入し、15:20時点の未決済契約とともに決済していた(図表10)。この損失は715,292ルピーとなっていたが、ネガティブな損益差を加えなくてもマンシがSENSEXオプションで得た不正利益は表面的には7,164,773ルピーと見なされる。
図表8 マンシのオプション・ポジション
図表9 マンシの不正利益
図表10 マンシの追加オプション取引の損失
3 SEBIによる処分決定の含意
2026年8月3日の導入から2週間余りしかたっていない8月19日に出されたSEBIによる2業者の処分は、8月13日の取引疑惑の発生から8月19日の処分の決定まで1週間に満たないという異例のスピード決定であり、一罰百戒で新たに導入されたクロージング・オークションでの価格変動を抑制することを狙って取られた措置ではないかと考えられる。SEBIの処分文書を読む限り、2業者の価格操作の意図は明らかであり、注文やキャンセルの記録が残る電子取引において大きな注文やキャンセルで価格を動かせば成功しても罰則処分にあうという規制当局によるメッセージは取引参加者の行動変容を促すものと考えられる。
今回問題となったBSEのSENSEX指数を対象とした先物・オプション取引はNSEのNIFTY指数を対象とした先物・オプション取引ほど取引は活発ではなく、そのことが狙われたのかもしれない。しかし、週次および月次の指数オプション取引の満期日はNSEが火曜日、BSEが木曜日であり、NSEのNIFTY指数を対象とした先物・オプション取引ほどではないにしろ、BSEのSENSEX指数を対象とした先物・オプション取引の満期日に注目が集まらないはずはない。2025年7月にSEBIはジェーン・ストリートの株価指数オプション絡みの取引に処分命令⑶を出しており、コプソールとマンシは処分を受けるリスクを考えなかったのであろうか。
その後もインドではクロージング・オークションの間におけるIEPの急変動が報じられており、SEBIも見直しのためのコンサルテーションを実施するようである。2024年11月5日に導入された東京証券取引所のクロージング・オークションでは15:25のザラバ取引終了後、15:25から15:30までがプレ・クロージングで15:30に板寄せで終値が決定され、変動幅がザラ場終値から上下各更新値幅の2倍という狭くなっており、急変動は報じられてはいない。インドのクロージング・オークション制度にそれほど大きな欠陥があるとは思えないが、価格変動を抑えたいのであれば東証を参考して10分間のプレ・クロージング期間の短縮や上下各3%という変動幅の縮小が効果を発揮するものと考えられる。
注釈
- ⑴ Securities and Exchange Board of India, “Introduction of Closing Auction Session (CAS) in the Equity Cash Segment and certain modifications in the Pre-Open Auction Session,” CIRCULAR HO/47/11/11(3)2025-MRD-POD2/I/2765/2026, January 16, 2026
(https://www.sebi.gov.in/sebiweb/home/HomeAction.do?doListing=yes&sid=1&ssid=7&smid=0). - ⑵ Securities and Exchange Board of India, “EX-PARTE INTERIM ORDER UNDER SECTIONS 11(1), 11(4) AND 11B(1) OF THE SECURITIES AND EXCHANGE BOARD OF INDIA ACT, 1992 IN THE MATTER OF MANIPULATIVE TRADES DURING CAS ON SENSEX EXPIRY AT BSE–AUGUST 13, 2026,” August 19, 2026.(https://www.bseindia.com/downloads/UploadDocs/Notices/Attach/Ex_parte_Interim_Order_in_the_matter_of_manipulative_trades_during_CAS_on_SENSEX$db0f8db9-8832-43cb-81bb-d53dd4094ec3.pdf).
- ⑶ 拙稿「インド当局によるジェーン・ストリート処分―SBEI暫定命令の考察―」、本誌1751号、2025年8月(https://www.jsri.or.jp/publish/report/pdf/1751/1751_02.pdf).