


ベーシス取引について
~米国国債市場の課題と対応~
伊豆 久(福岡大学商学部教授/当研究所客員研究員)
はじめに
近年、米国国債市場におけるベーシス取引(Cash-futures basis trades:現物・先物の裁定取引)の拡大が大きな注目を集めている。ヘッジファンドによる同取引は、市場への流動性供給、価格発見機能の向上といったプラス面が評価される一方で、ストレス時のポジション巻き戻しによる混乱が懸念されている。
本稿では、ベーシス取引の現状、その増大の背景、国債市場への影響、SECやFRBの対応策を整理する。
1 ベーシス取引の規模
国債市場におけるベーシス取引とは、主としてヘッジファンドによる国債の現物と先物の裁定取引のことであり、通常、現物買い・先物売りのポジションがとられる。のちに価格が収斂すると、反対売買あるいは現物渡しでの先物決済によって利益が得られる。ただし、価格差は非常に小さいため高いレバレッジが掛けられるのが一般的で、ポジションが巨大化している。そのため、何らかの事情で価格が逆に動くようなことがあると、短期間に巨額のポジションが解消され国債価格等が乱高下するのである。
まずは、その取引規模とこれまでの推移を見ておこう。
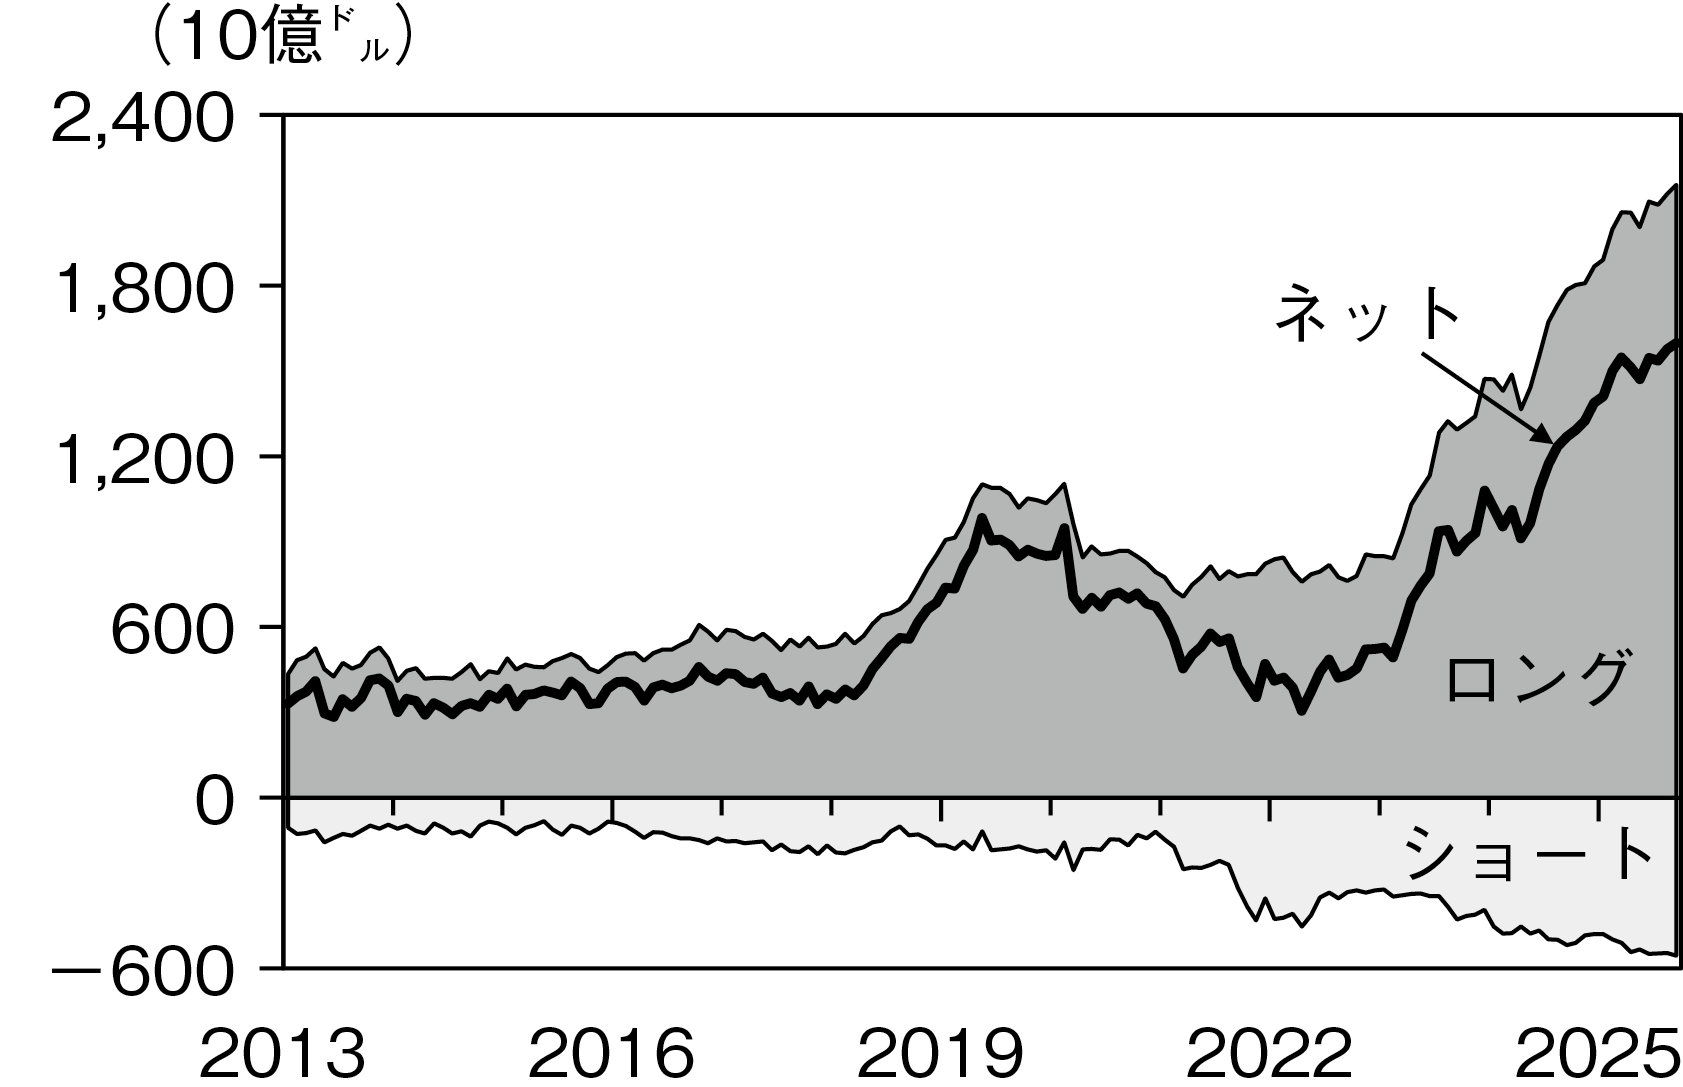
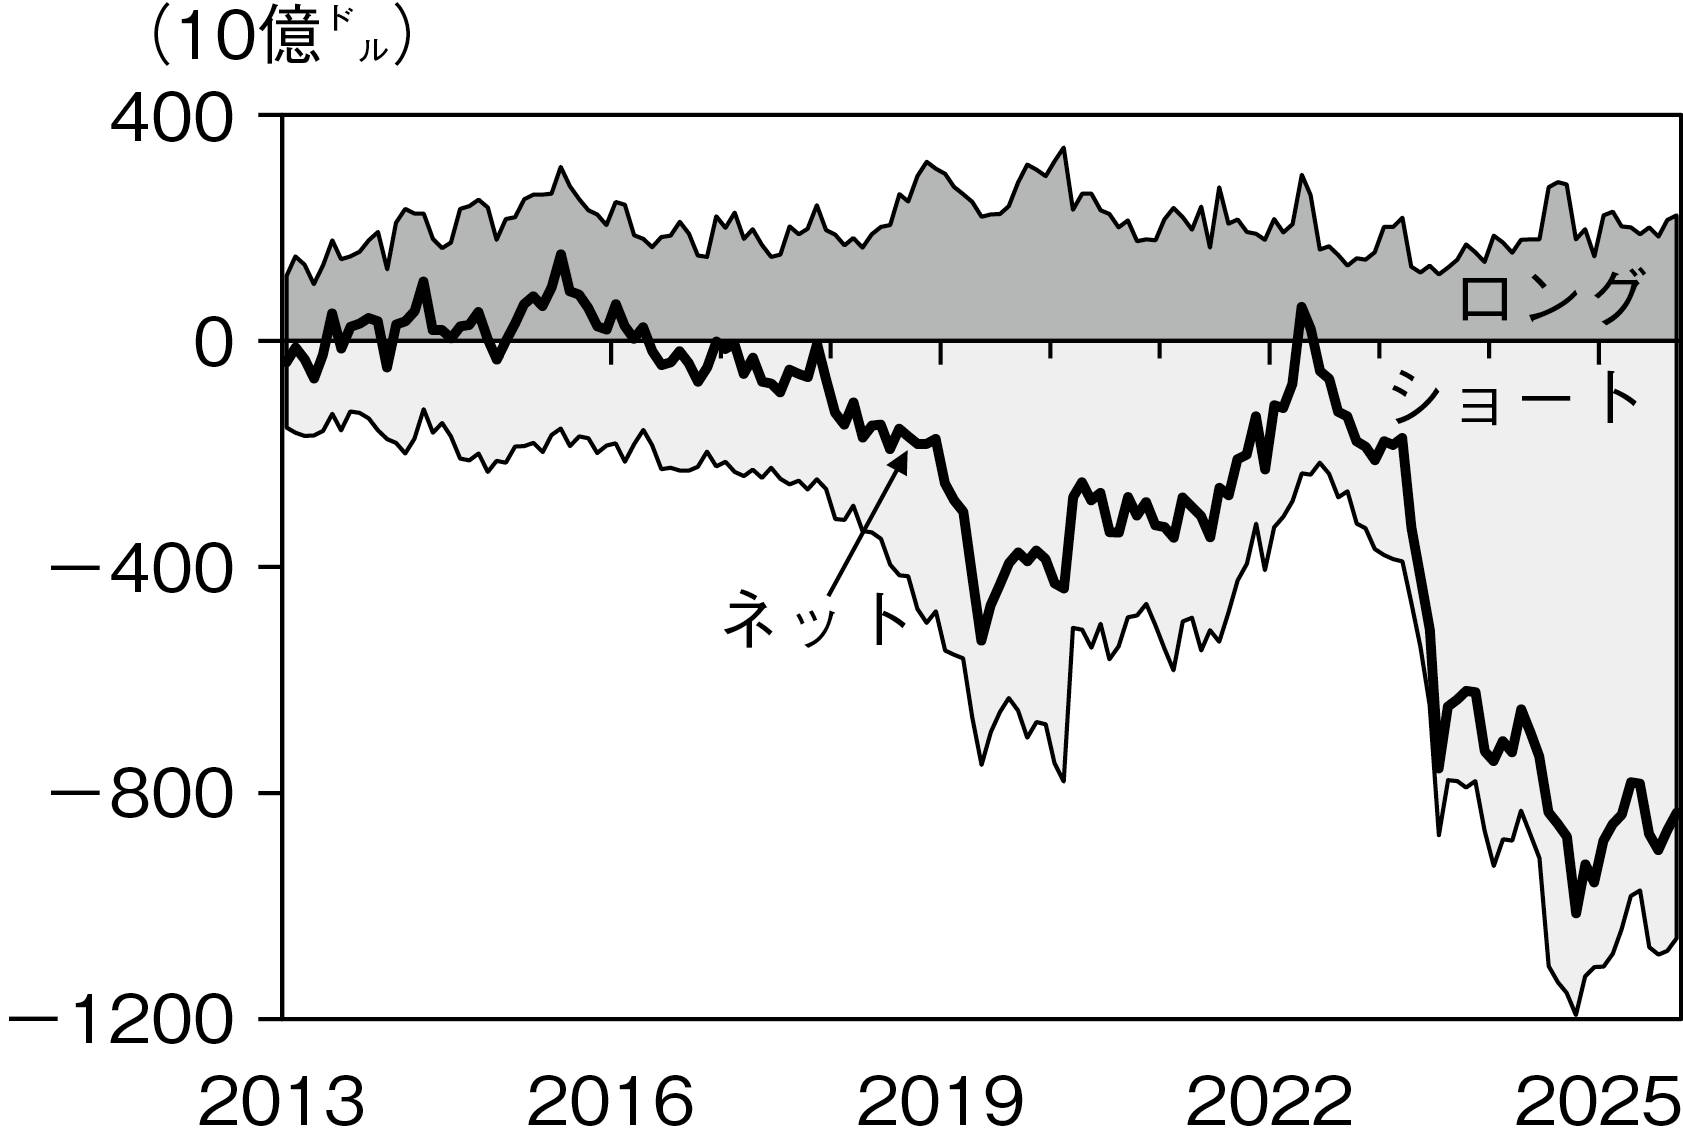
図表1・2は、ヘッジファンドによる国債の現物と先物それぞれのポジション(先物は想定元本)の推移を示したものである(推定値)。これを見ると、①現物ではロングが多く、先物ではショートが多いこと、②どちらも2019年に一旦ピークを迎え、その後(コロナ期に)ポジションは縮小するものの、③22年から25年にかけて急増していることがわかる。
図表1 ヘッジファンドの国債現物ポジション
(出所)Monin (2026), Figure 1より作成。
図表2 ヘッジファンドの国債先物ポジション
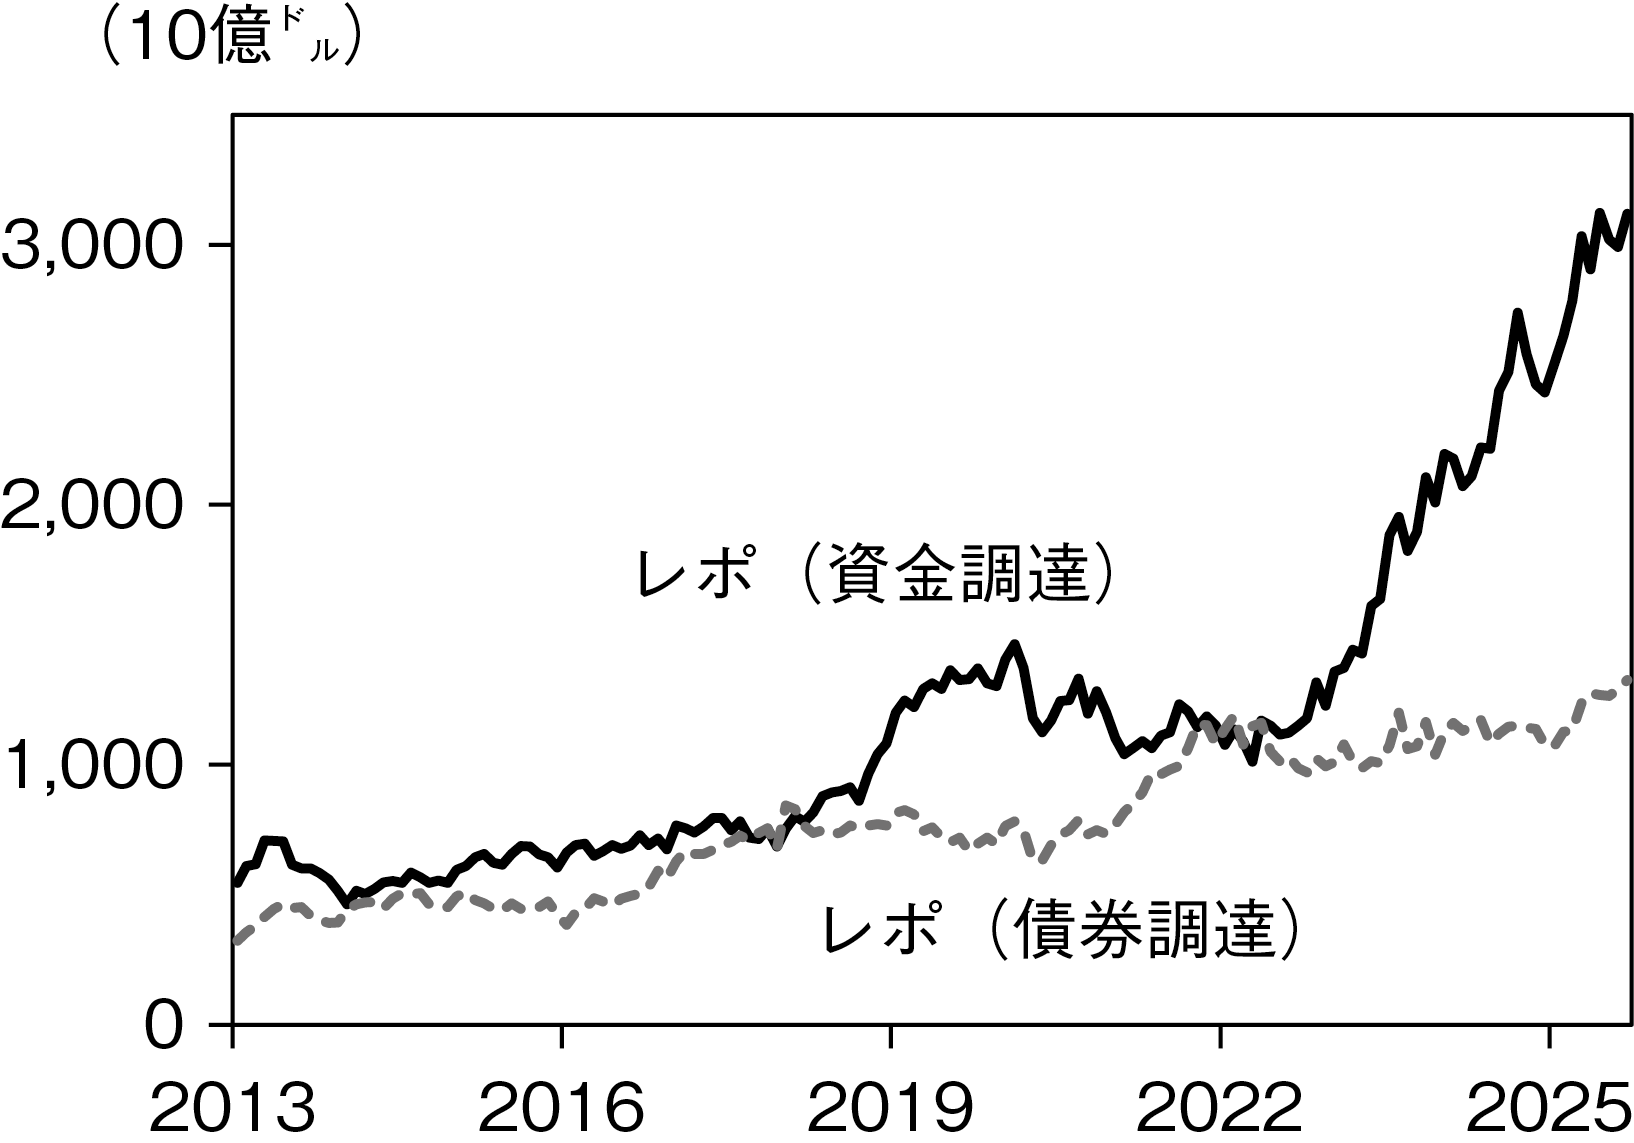
ヘッジファンドは、現物の国債を買う際、資金はその国債を担保とするレポで調達するのが一般的である。それによってわずかな運用資金で多くの国債を買うことができる(レバレッジを掛ける)。図表3はヘッジファンドが行っているレポ取引であるが、これを見ると、レポによる資金調達が、図表1・2に示したポジションとおおむね連動する形で増減しており、こちらも足元で大きく増加していることがわかる。国債を使ったレポの場合、ヘアカット(掛け目)は非常に低くゼロであることも少なくない。そのため、そのレバレッジは非常に大きくなるのである。
図表3 ヘッジファンドのレポ取引
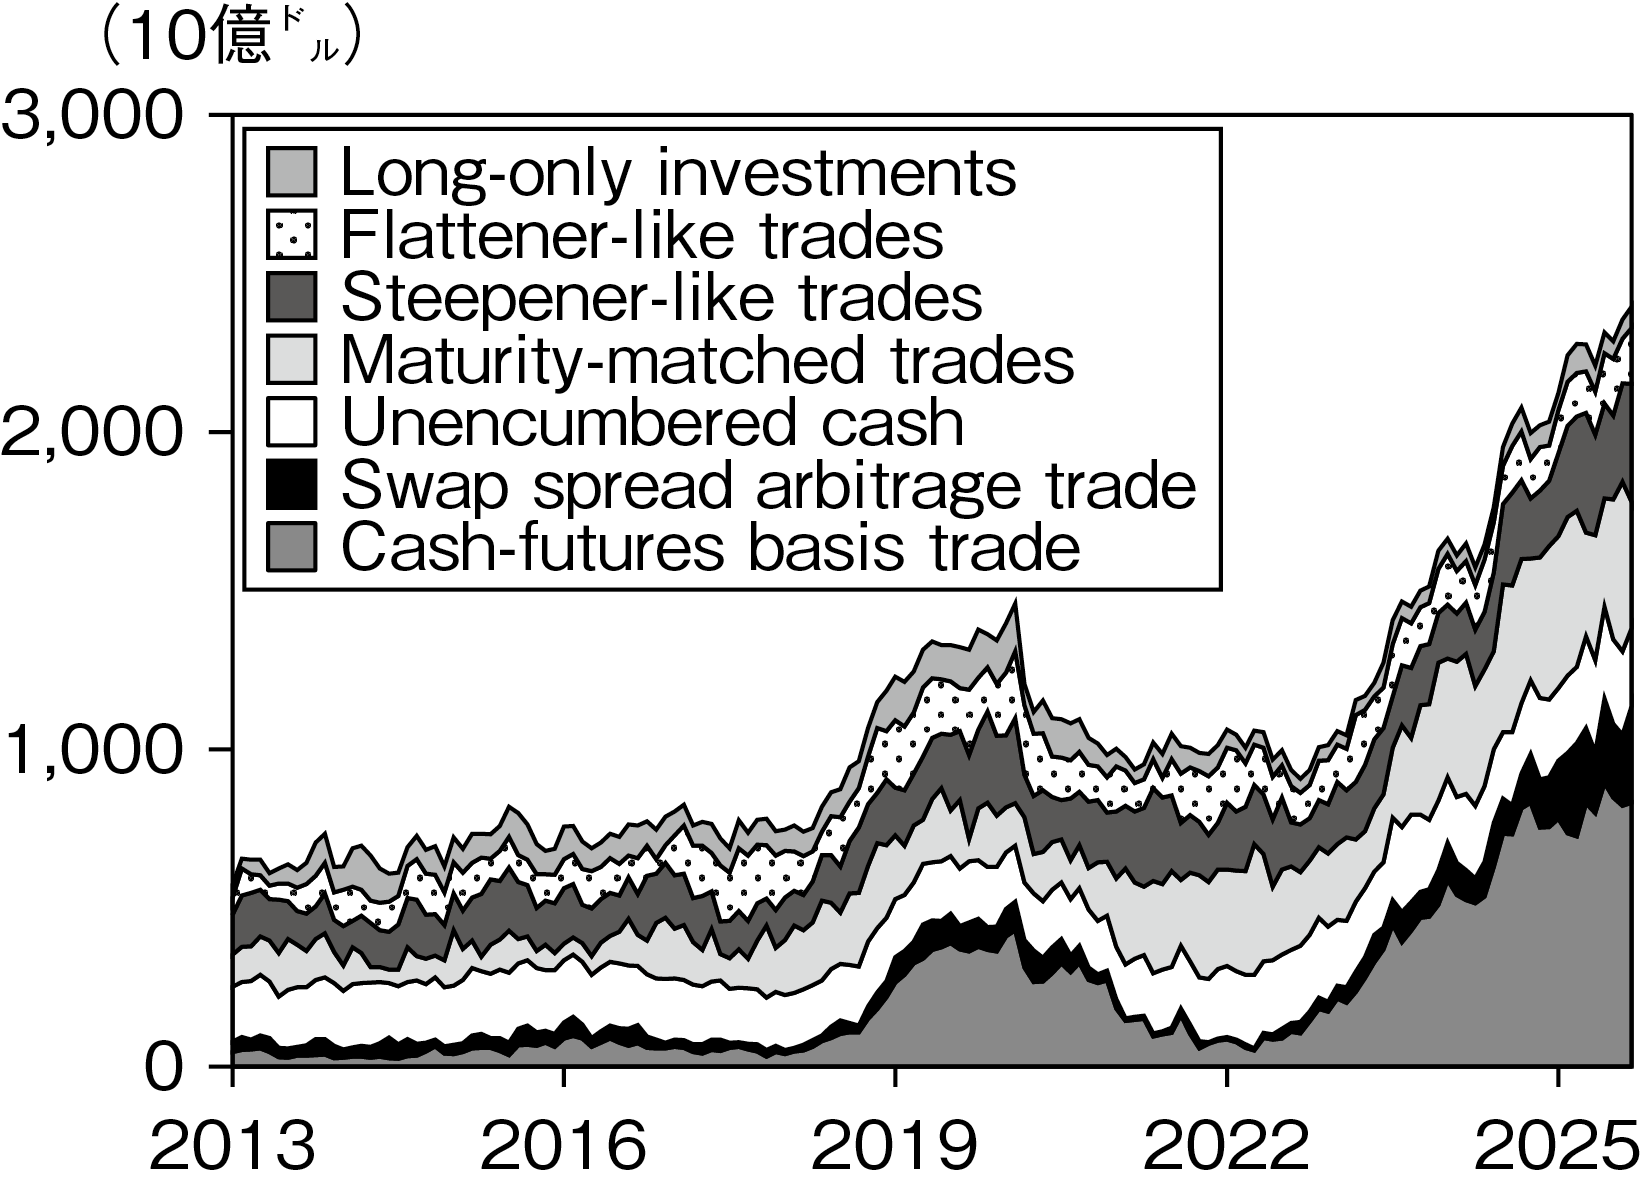
しかしながら、図表1・2・3は、ベーシス取引のみを示したものではなく、同取引を含むヘッジファンドによる国債取引全体を表している。ヘッジファンドの国債取引(うちロングのみ)を取引手法別に示したものが、図表4である。ベーシス取引は、当初(2013年)全体の8%に過ぎなかったが、直近(25年9月)ではヘッジファンドの国債取引全体の35%を占めるに至っている。ベーシス取引は、絶対額においても、ヘッジファンドの国債取引に占めるシェアにおいても急速に増大しているのである。
図表4 ヘッジファンドの国債ロングポジション
(出所)Monin (2026), Figure 3.
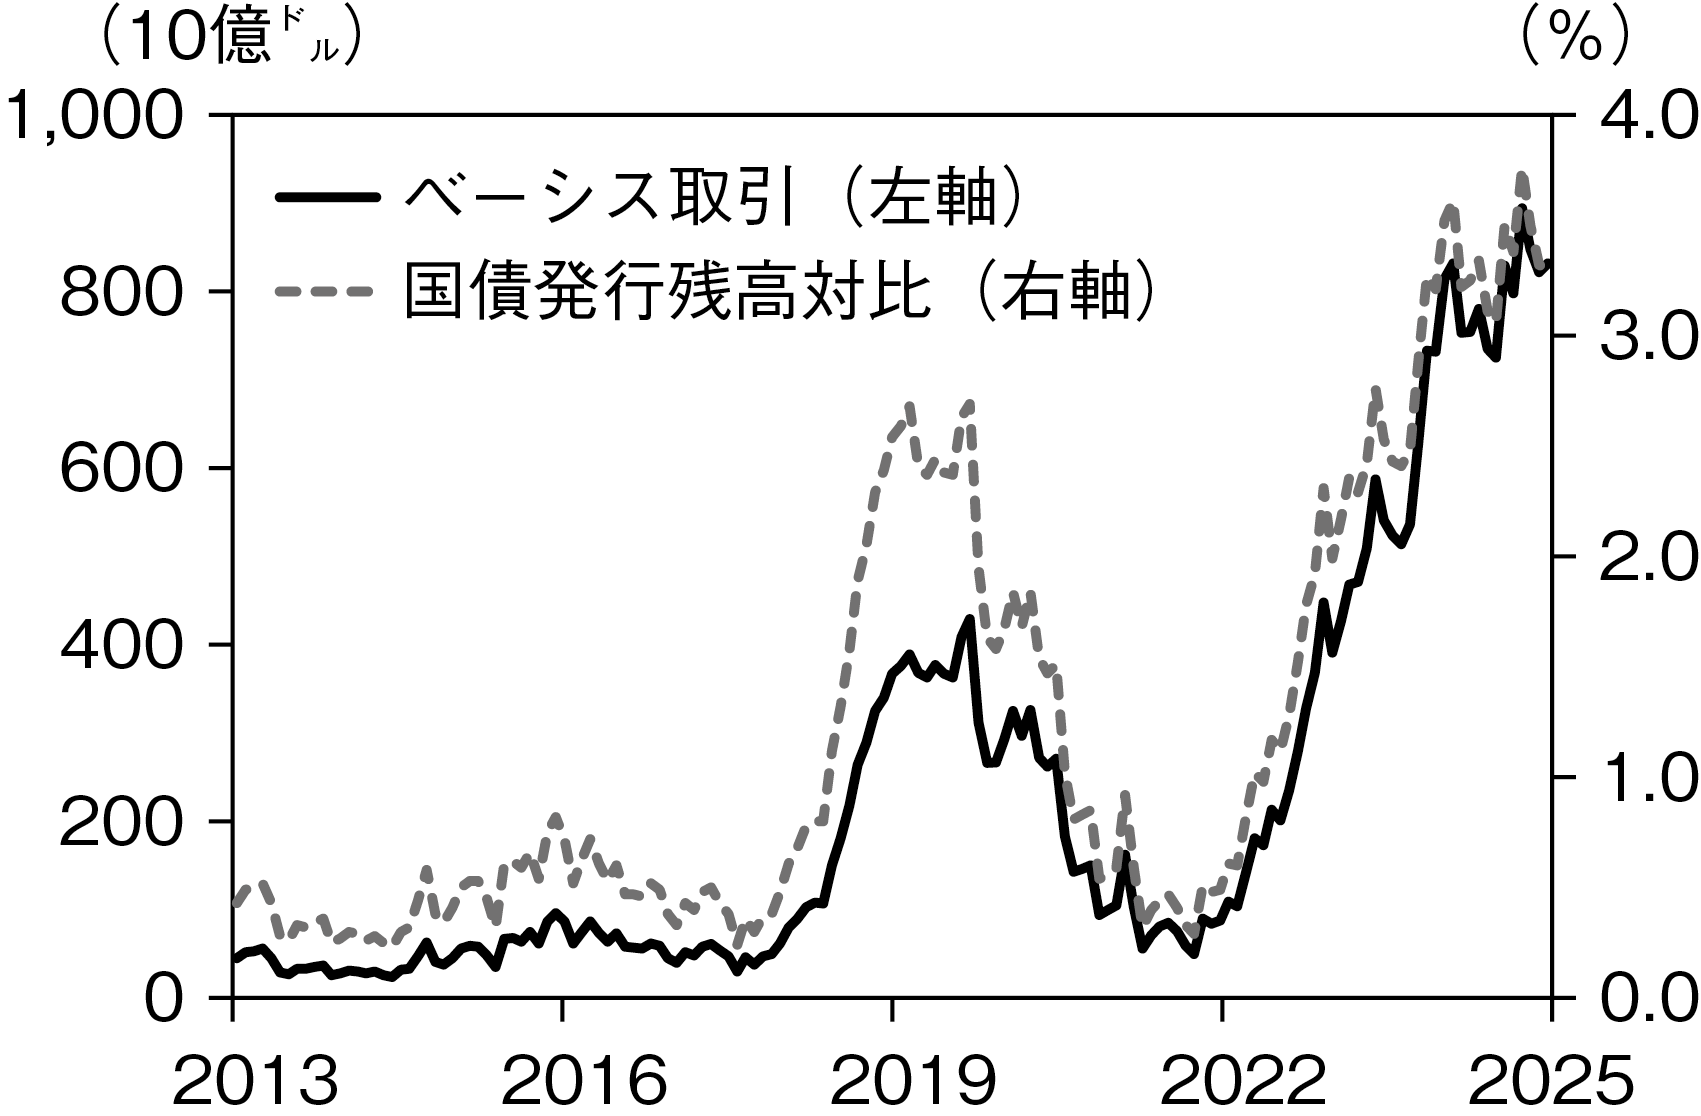
国債の発行残高全体に占める割合を確認しておこう。図表5は、ベーシス取引に伴うロングポジションとそれが国債発行残高全体に占める比率を示したものであるが、25年9月で残高の3.3%に達している(その他の取引を含めたヘッジファンド全体では9%)。これは、高いレバレッジを掛ける、したがって市場環境の変化に脆弱なヘッジファンドが、米国の国債流通市場において高いシェアを占めていることを意味する。言い換えれば、比較的安定的な保有が期待される伝統的な機関投資家や外国中央銀行等の保有比率の低下をヘッジファンドが埋めているのである。
図表5 ヘッジファンドのベーシス取引のポジション
(出所)Monin (2026), Figure 4.
2 なぜベーシス取引は成立するのか
図表1・2からわかるように、ヘッジファンドの国債取引の中心は、ほとんど常に現物買い・先物売りである。逆の、現物売り・先物買いのポジションがとられることは一般的でないのである。それは、国債市場では<現物が割安>で<先物が割高>な状態が続いていることを意味する。なぜそうなるのだろうか。その理由を確認しておこう。
① 機関投資家の先物買い
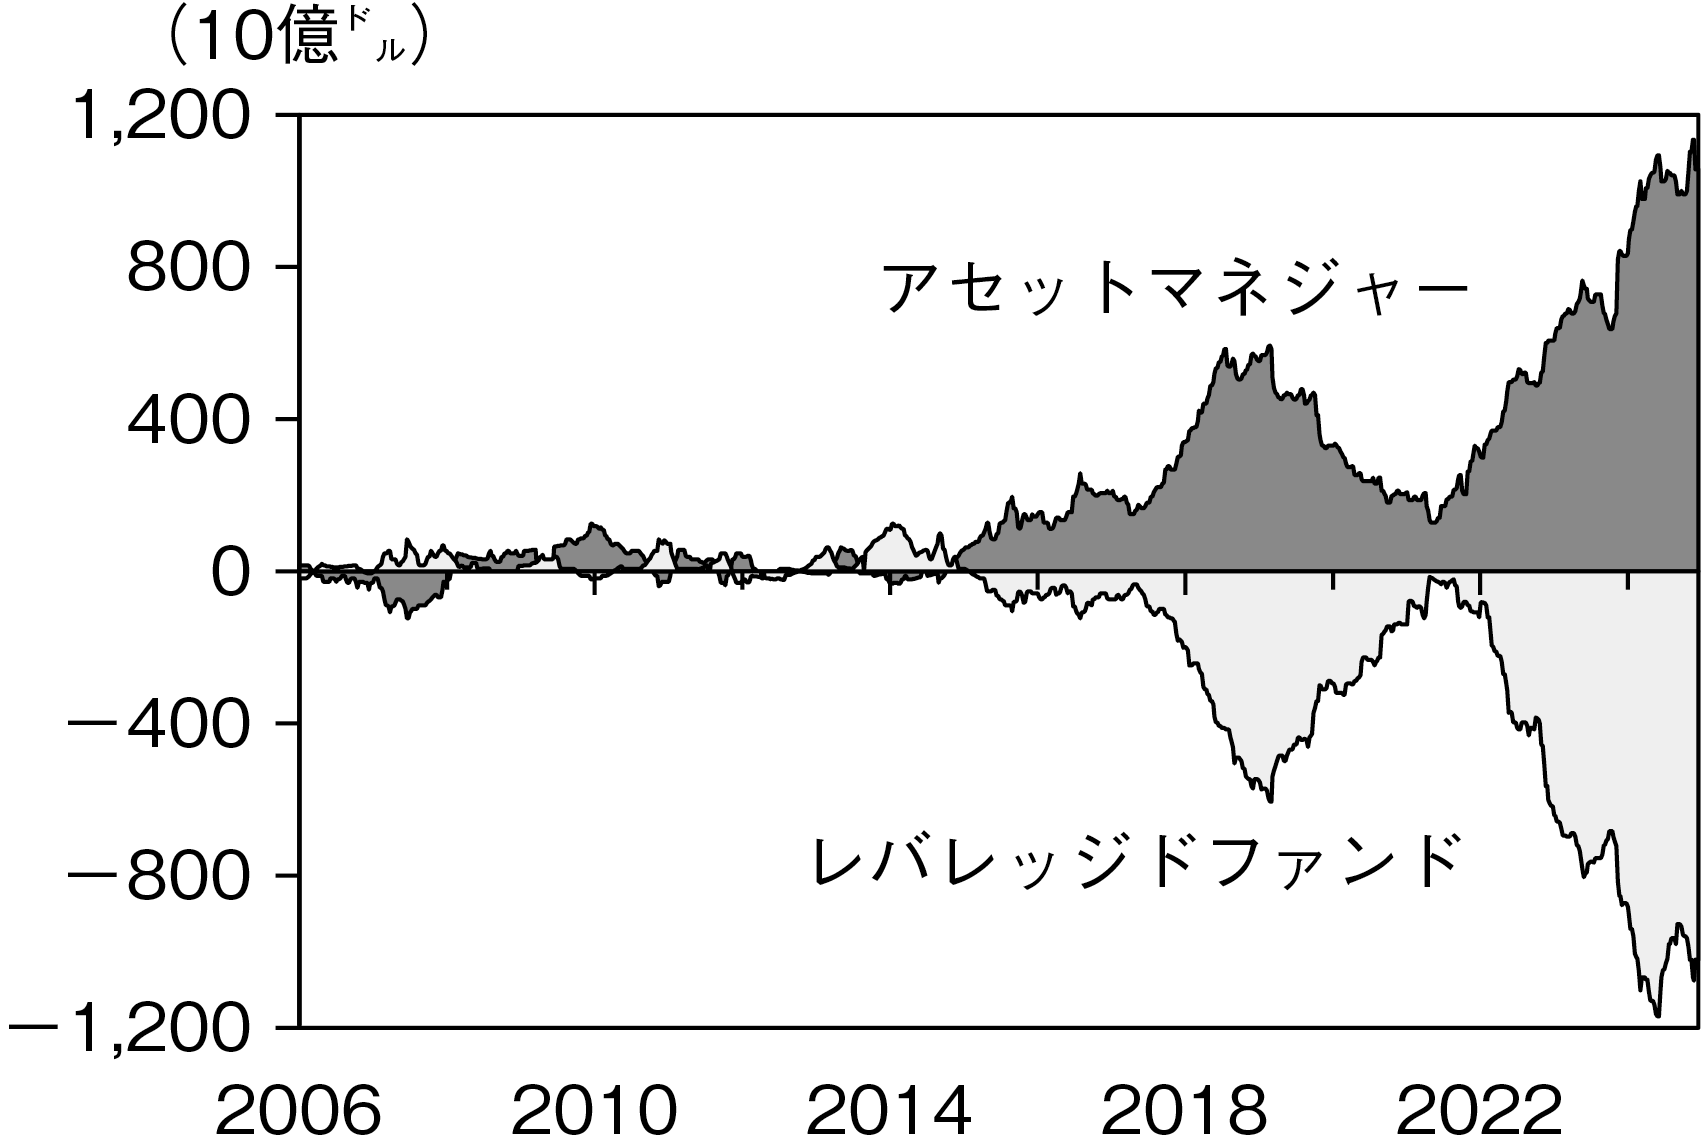
投資家別の先物市場のポジションを示した図表6を見ると、基本的に、アセットマネジャー(ここでは、ヘッジファンド以外の伝統的な機関投資家を指す)がロング、レバレッジドファンド(≒ヘッジファンド)がショートのポジションをとっていることがわかる。機関投資家による(過大な)ロングによって、先物が割高となっているのかもしれない。
図表6 機関投資家とヘッジファンドの国債先物のポジション
(出所)Patel (2026), Figure 2.
国債に投資する場合に現物より先物が選好される理由としては、一般的に、①現物の場合、ポジション分の現金が必要であるのに対して、先物の場合は証拠金で済み資金効率がよいこと⑴、②現物の国債には残存期間、発行利回りが異なる多数の銘柄があり、かつ店頭取引であるため、例えば新発債と既発債で流動性が異なるといったこともあるのに対して、先物は標準物が取引所(CMEグループのCBOT)で取引され流動性が高いこと、③先物のロングの決済では、適格銘柄のうち最安のもの(チーペスト銘柄)を渡せばよいこと、などが挙げられる。
しかし、これだけでは、現物と先物の価格差を十分説明できているとは言えない。より重要な要因として、リーマンショック後に導入された金融規制による以下のような影響が指摘されている(Barth and Kahn (2020), p. 10)。
② レバレッジ比率規制による現物・先物保有インセンティブの歪み
リーマンショック後のバーゼルⅢの一環として、レバレッジ比率規制が導入されている。これは、(信用リスクを加味した)自己資本比率規制と異なり、国債のようなリスクフリーの資産に対しても一定の資本を要求するもので、米国の場合その比率は5%以上である。つまり、1の資本に対して保有できる国債の額、すなわちレバレッジは最大20までとなる。他方、ヘッジファンドにそうした規制はない。そのレバレッジに上限を課すのはレポ取引における担保国債へのヘアカット(と先物取引の証拠金)であるが、それが2%だとしてもレバレッジは50倍となる。前述のように、国債の現物・先物の価格差は非常に小さいため、レバレッジを掛けなければ十分な利益を得ることはできない。そのため、銀行は十分な裁定取引を行うことができず、ヘッジファンドとの競争において劣位に立たされているのである。実際、銀行の国債取引チームの多くがヘッジファンドに移籍したとも伝えられている。
また、レバレッジ比率規制において、先物等デリバティブについては、その想定元本ではなく再構築コストと潜在的な将来エクスポージャーをベースにエクスポージャー額が算出され、それは一般的に現物の国債より小さくなる。つまり、同規制の対象金融機関は国債に投資する場合、国債より先物を選好するインセンティブを課されているのであり、こうした先物への相対的な需要の強さが、先物を割高にする一因になっているのである⑵。
3 米国国債市場の構造変化
こうしたヘッジファンドによるベーシス取引拡大の原因となり結果ともなっているのが、国債流通市場における過去20年ほどの大きな構造変化――売買高におけるプライマリーディーラーのシェア低下とファンドの上昇――である。
プライマリーディーラー(Primary Dealers、以下PD)とは、FRBと直接取引することを認められた証券ディーラー(現在26社)のことで、財務省の国債発行時の入札やFRBの(通常の)オペに参加する特権を持つと同時に、一定の応札や取引情報提供等の義務を負っている。PDは、オペに参加できることで、国債のマーケットメークに伴う在庫ファイナンスで他のディーラーより有利な立場にある。こうした仕組みによって、PDは米国の国債市場における中心に位置し、その他の証券ディーラーや投資家の売買に応え、国債市場を支えてきたのである(図表7)。
図表7 国債流通市場の構造
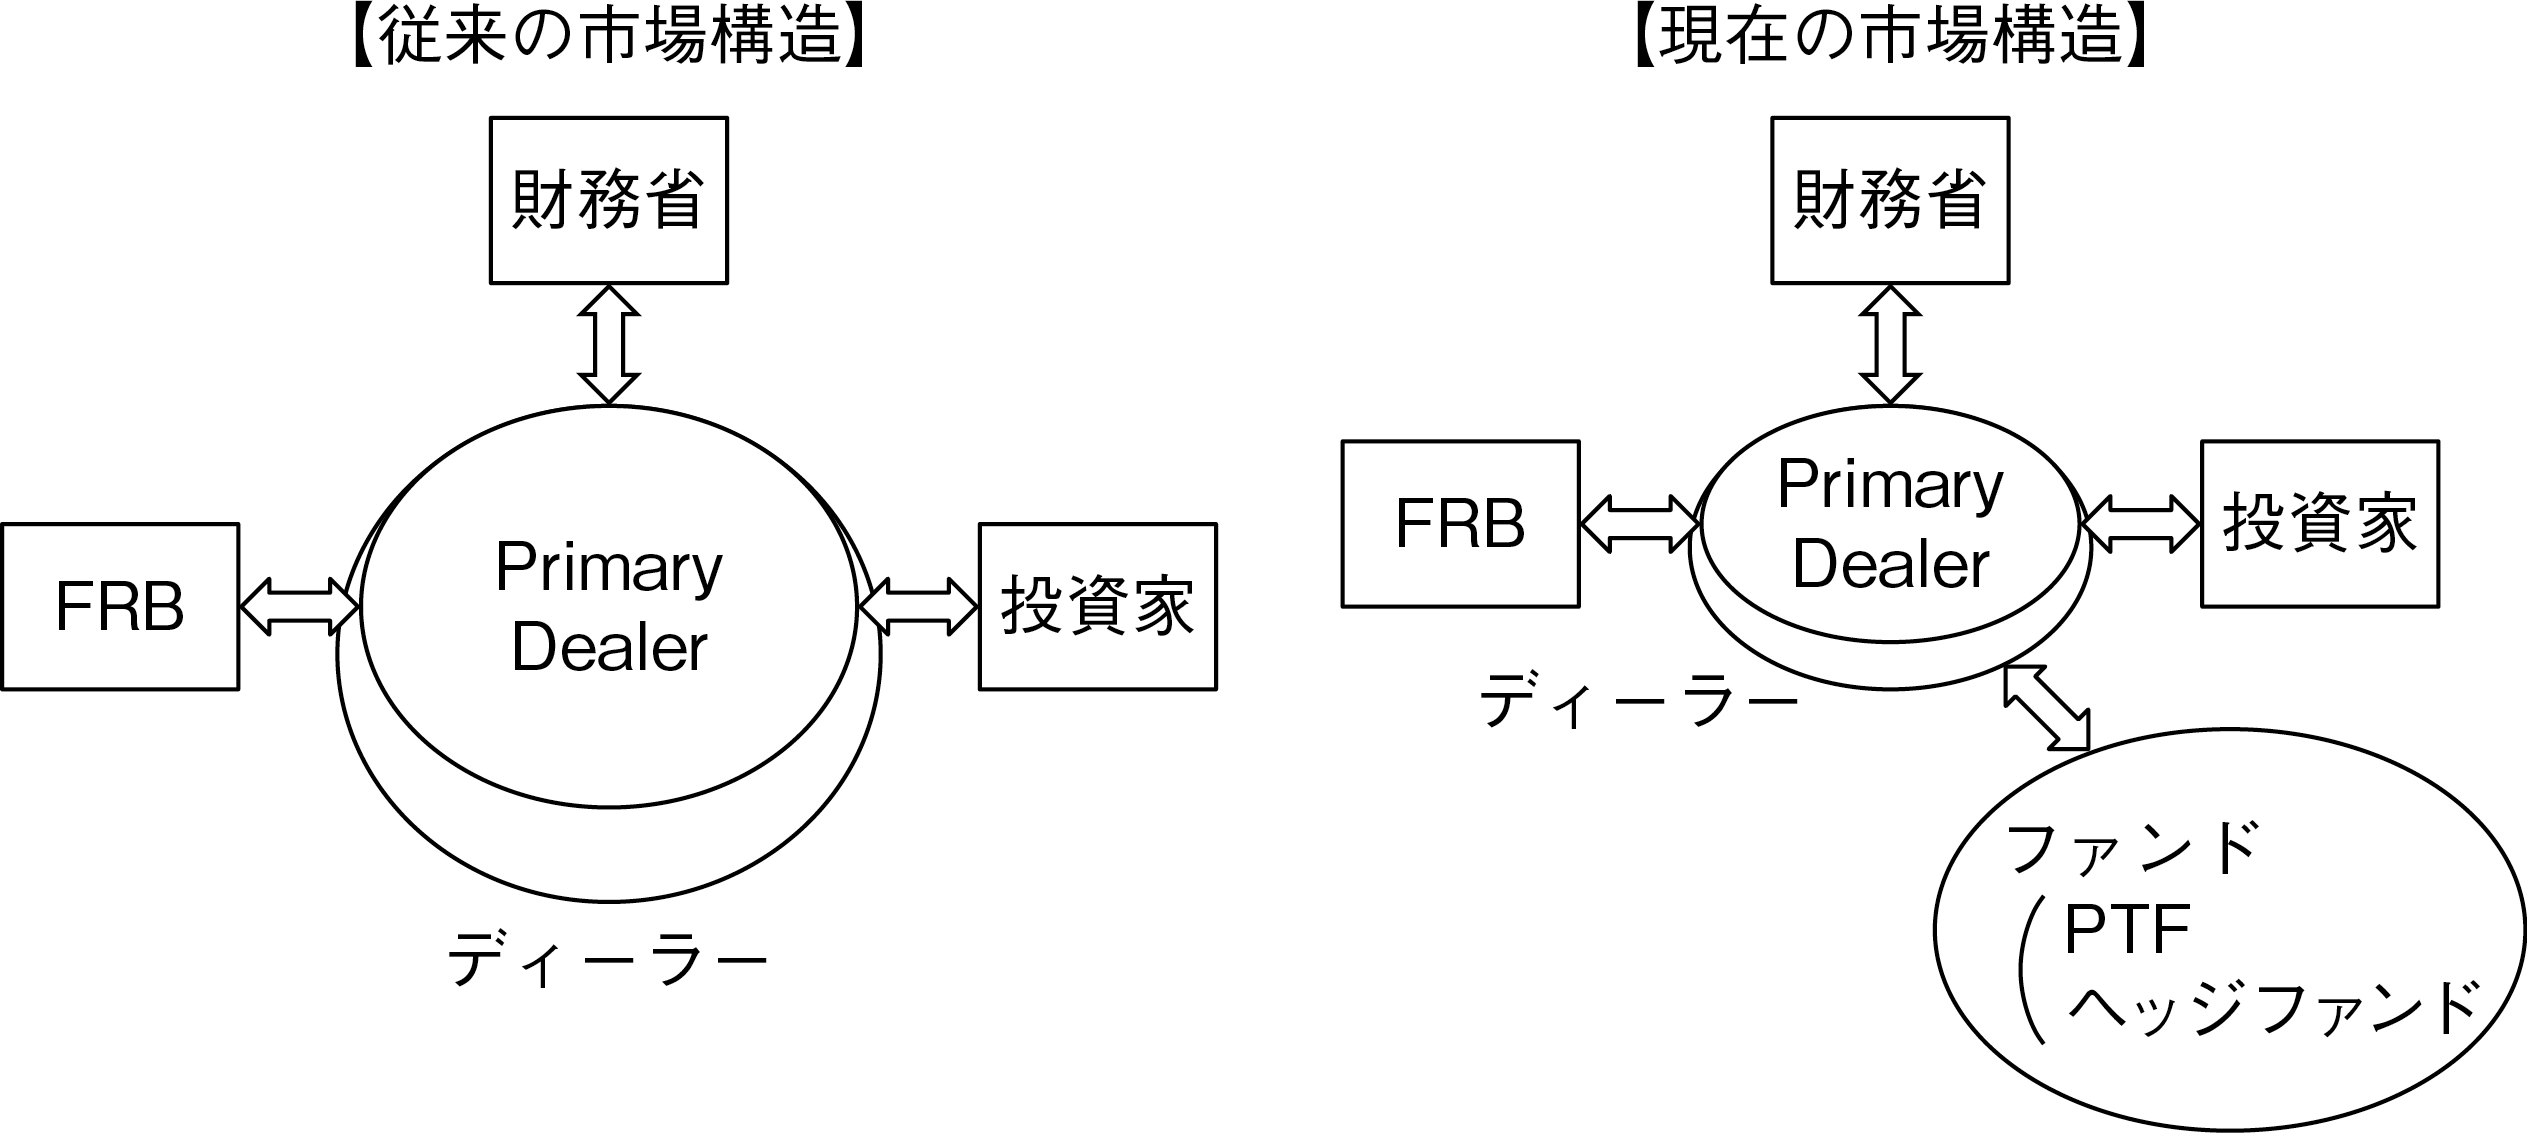
ところがそこに、ファンド勢が、単なる投資家ではなく事実上のディーラーとして加わり様相は大きく変化する。まずPTF(Principal or Proprietary Trading Firms)⑶と呼ばれるファンドによるHFT(High Frequency Trading:高頻度取引)が2000年代半ばから急増する。PTFは、(国債市場では)流動性の高い新発の10年物国債に限定し、少額の取引をごく短時間で繰り返すファンドである。ディーラー間市場は従来、証券取引所法上の証券ディーラーのみが参加を認められていたが、電子取引仲介業者が2003年にPTFにも参加を認めると、PTFのシェアが急増したのである。
そこに、本稿が取り上げているヘッジファンドのベーシス取引が加わる。ベーシス取引とHFTの両方を行うファンドもあるようであるが、ベーシス取引は裁定取引であるため一定の時間を要し、高いレバレッジをかけ、大きなポジションをとるため、PTFのHFTとは区別される。
しかしながら、こうしたファンドは、いずれもPD等と異なり、証券取引所法上の証券ディーラーではなく投資家(トレーダー)にすぎない。ディーラーであれば、SECへの登録が義務付けられ、①自己資本比率規制、②各種報告義務、③定期的検査、に服すことになるが、そうした義務はなく、プライベートファンドとしての規制を受けるにすぎない。したがって、①対顧客取引を行わないため、自分が望まないポジションを負うことはなく、②市場環境によっては売買を縮小することも稀ではない。にもかかわらず、その取引量は非常に大きくなり、市場への流動性供給機能、価格発見機能を担い、事実上のディーラーとして機能しているのである。
他方で、PD等の証券ディーラーは、前述のレバレッジ比率規制によってマーケットメーク能力を制約されている。そのため、市場構造が大きく変化したのである。
流通市場がこのように変化する一方で、米国の国債発行残高は07年末の4.5兆㌦から今年8月には31.8兆㌦へと大きく増加している(公衆保有の市場性国債)。
つまり、国債残高の増加によって、流通市場の安定性はこれまで以上に重要となっているにもかかわらず、かつてその中心を担ってきたPDはその機能を低下させ、代わりに市場環境の変化に脆弱なファンドによる取引がマーケットメーク機能の中心を担っているのである。こうした新たな構造で、米国の、ひいては世界の金融市場のインフラである国債市場の安定を維持できるのだろうか。その懸念が現実のものとなったのが、2019年9月のレポレートの急騰であり、20年3月の国債価格の暴落であった⑷。
4 ベーシス取引の巻き戻しによる国債市場・レポ市場の混乱
2019年9月16日、レポレートが、前日比で(瞬間的には)800bpも上昇するという出来事があった。直接的な引き金となったのは、当日が法人税の支払日かつ国債発行の決済日だったことである。それに伴う準備預金の減少がFFレート、レポレートをわずかに押し上げたのであるが、それがベーシス取引における国債買いのファンディングコストを高め、ヘッジファンドが取引を大量に戻したのである。そこから発生した巨額の国債売りに応えようとした証券ディーラーがそのための資金をレポ市場で調達したため、レポレートの急騰を招いたのではないかと思われる。
しかし半年後には、それをはるかに上回る混乱が発生する。
2020年3月、新型コロナウイルスが拡大するなか、外国中央銀行は市場介入のためのドルを確保するために、投資信託は顧客からの換金売りに応えるために、国債を大量に売却し始めた。証券市場の混乱時には「質への逃避」として国債が買われることが多いが、この時には現金を求め、国債さえもが売り浴びせられたのである。Dash for Cashと呼ばれた現象である。これが現物国債価格の急落につながり、現物と先物の価格差を拡大させたのである。ヘッジファンドはベーシス取引の解消のため、さらに国債の売りを加速させ、PTFは市場が混乱する中で売買を手控えることになったと思われる。
こうした状況に対して、FRBは、まずレポオペを増やすことによってPDのマーケットメークを支えようとするが、それでは市場の機能を維持できず、結局、FRB自身が大量の国債を買い取るという「最後の手段」に乗り出すことになった⑸。ただしこれは、FRBのバランスシートを、リーマンショック後のQE(Quantitative Easing:量的緩和)をはるかに上回る速度と規模で拡大させることになり、その後の政策運営に大きな足かせとなったのである。
5 金融当局の対応
こうしたベーシス取引の拡大とそれがもたらすリスクに、米国の金融当局は、どのように対応してきたのだろうか。
まず基本的な方針としては、こうしたファンドによる国債売買を否定・抑制するのではなく、それを前提とした上でその弊害を小さくすることが目指されているように思われる。かつてのPDを中心とする流通市場に戻るのではなく、ベーシス取引やHFTの流動性供給機能を評価しつつ、PDのマーケットメーク能力をさらに支え、PDとファンドが共存することで、市場の混乱の発生を予防しようという考え方である。
具体的には、まずSECは、現物の国債取引とレポ取引の中央清算を義務付けることとした⑹(23年12月最終規則採択)。個別相対での決済の場合、それぞれのカウンターパーティリスクがネッティングされないまま残るため、取引参加者にはそれに見合った資本が必要となる。それが中央清算となると、約定から決済までの取引参加者間の債権債務は、取引参加者と中央清算機関(FICC:Fixed Income Clearing Corporation)の債権債務に置き換えられるため、ネッティングとFICCの高い信用力によってカウンターパーティリスクは大幅に軽減される。その効果は特にディーラーにとって大きいため、これによってディーラーのバランスシートの拡大、すなわちマーケットメーク能力を制約する要因の一つが緩和されることになるのである。
ところが、証券ディーラーはFICCの会員であるものの、ファンドは会員ではなく、その取引は相対で清算されるのが一般的である。ファンドは、FICCの課す証拠金が高いこと、ベーシス取引の場合、先物取引の清算機関(CME Clearing)の証拠金と二重の負担になることなどから、中央清算への移行に消極的であったが、SECとの調整を経て、原則として現物は26年末、レポは27年6月末を期限として中央清算への移行が実現する見通しである。
SECのもう一つの施策は、PTFに証券ディーラーとしての登録を義務付けることであった⑺(24年2月最終規則採択)。それによって、PTFをSECと自主規制機関の監督下に置き、自己資本の充実、透明性の向上を目指したのである。ただしそれは、業界団体等からの無効を求める訴えが裁判所に認められ、結局、登録の義務付けは実現していない。
FRBの対応策の一つは、SRF(Standing Repo Facility)の導入である⑻。これは、通常行われるPDを対象とするレポオペとは別に、①銀行を取引対象に加え、②(FRBの決めたタイミングではなく)個々のPDや銀行の望む日に(=スタンディング形式)、③レポオペを実施する、というものである。その狙いは、PD等のファンディング能力を高めると同時に、銀行のもつ国債に流動性を与えてその国債保有能力を引き上げることであった。銀行の準備預金を国債に振り替えるインセンティブにもなり、FRBのバランスシート縮小を容易にするとも考えられた。さらにFRB内部では、(取引対象に銀行を加えるとともに)通常のレポの回数を増やせばよいのではないか、との意見もあったが、市場の急変を事前に予測することはできないことを根拠にスタンディング形式が採用されたのである。
これも、PDや銀行を支え、かつ国債保有に伴う資金調達手段を拡充することで、市場の急変に備えたものと言えるであろう。
FRBのもう一つの対応は、QT(Quantitative Tightening:量的引き締め)の早めの終了である⑼。FRBは、肥大化したバランスシートを抱えたまま、昨年12月にその縮小を終了した。その直接的な理由は短期金利の上昇とされているが、背景には、ベーシス取引の巻き戻しが発生しても市場の混乱を可能な限り回避するためには潤沢な流動性を維持すべきとの考え方があったのではないかと思われる。FRBは、2017年10月から19年7月にかけてもQTを実施したことがあったが、その終了時点における準備預金は1.5兆㌦であった。その時のFRBはその水準の準備預金で市場は十分に機能すると判断したのである。ところが昨年QTを終了した時の準備預金は3兆㌦である。この6年間で2倍の準備預金が必要となった理由は何だろうか。ここ数年間のベーシス取引の急成長、そしてその発生を事前に予測できない巻き戻しに伴う流動性の枯渇を避けること、も背景の一つにあったように思われる。
国債の発行額は増加の一途をたどっており、また金融規制のあり方や金融当局の政策は、トランプ政権の影響も受け、今後の見通しは必ずしも明らかではない。米国国債市場の先行きには引き続き注視が必要であろう。
注釈
- ⑴ 現物の場合も、買い入れる国債を担保にレポで資金調達すれば、先物と同じであるが、Iorio et. al. (2024) によれば、投資信託の場合、レポにかかる利払いの扱いが先物の証拠金と異なり、それが先物を選好する一因になっているという。
- ⑵ Barth and Kahn (2020) は、他に、2015年以降、外国投資家による国債保有が低迷していること(による現物価格の相対的低下)を挙げている。
- ⑶ PTFについては、伊豆(2022)参照。
- ⑷ 2019年9月、20年3月の市場の混乱については、金融当局等による数多くの検証がある。さしあたり、US Treasury et. al. (2021)、岡本(2020)、伊豆(2019)参照。
- ⑸ コロナ危機時のFRBの対応については、伊豆(2022)参照。
- ⑹ 現物国債とレポ取引の中央清算の義務化については、福本(2025)参照。
- ⑺ PTFのディーラー登録の義務化については、伊豆(2024)参照。
- ⑻ SRFについては、伊豆(2021)参照。
- ⑼ FRBのQT終了については、伊豆(2026)参照。
(参考文献)
- 伊豆 久(2019)「米国の金利急騰とFRBの負債構造」『証研レポート』12月。
- ――(2021)「SRF導入の背景―FRBと国債市場―」『証研レポート』12月。
- ――(2022)「FRB・国債市場・PTF」『証研レポート』2月。
- ――(2024)「PTFのディーラー登録をめぐって―米国国債市場の課題と対応―」『証研レポート』4月。
- ――(2026)「FRBはなぜQTを終了したのか?―量的緩和下の米国短期金融市場―」『証研レポート』6月。
- 岡本貴志(2020)「米国国債市場の不安定化とわが国国債市場への影響―新型コロナウイルス感染症の拡大と金融市場1―」『日銀レビュー』8月。
- 福本 葵(2025)「米国債取引の中央清算機関利用の義務付け」『証研レポート』8月。
- Barth, Daniel and Jay Kahn (2020), “Basis Trades and Treasury Market Illiquidity,” OFR Brief Series, 20-01, July 16.
- Iorio, Benjamin, Dan Li, and Lubomir Petrasek (2024), “Why Do Mutual Funds Invest in Treasury Futures?” FEDS Notes (FRB), May 10.
- Monin, Phillip (2026), “Decomposing Hedge Funds’ U.S. Treasury Exposures,” FEDS Notes (FRB), June 22.
- Patel, Ketan (2026), “How the U.S. Treasury Futures Market and the Basis Trade Could Be Affected by the Treasury Clearing Mandate: Part 1—A Primer,” Chicago Fed Letter, No. 516, January.
- U.S. Department of the Treasury, Board of Governors of the Federal Reserve System, Federal Reserve Bank of New York, U.S. Securities and Exchange Commission, and U.S. Commodity Futures Trading Commission (2021), Recent Disruptions and Potential Reforms in the U.S. Treasury Market: A Staff Progress Report, November 8.