
〔論稿〕イタリアの投資優遇税制(個人向け長期貯蓄プラン)
山田 直夫(当研究所主任研究員)
1.はじめに
わが国では2024年より新NISAが始まった。金融庁「NISA口座の利用状況に関する調査結果」によれば、2025年12月末のNISA口座数は2821万口座、NISA買付額は71.4兆円、2026年6月末では3048万口座、85.2兆円である。政府は2027年12月末までに口座数3400万口座、買付額56兆円という目標をたてており、買付額については前倒しで目標を達成している。
NISAのような個人投資家に対する優遇税制は諸外国でも導入されており、それらについて調査、分析した邦語文献も多くある。例えば、NISAのモデルとなったイギリスのISA(Individual Savings Accounts:個人貯蓄口座)やフランスで導入されているPEA(Plan dʼÉpargne en Actions:株式貯蓄プラン)については、日本証券業協会が実態調査を行い、報告書を公表している(日本証券業協会、2019a、b)。また、カナダのTFSA(Tax-Free Savings Account:非課税貯蓄口座)については、山田(2019)が実態を紹介している。イタリアではPIR(Piani Individuali di Risparmio a Lungo Termine:個人向け長期貯蓄プラン)という制度が2017年から導入されているが、筆者の知る限りPIRを紹介した邦語文献はなく、わが国で広く知られているとはいえない。そこで、本稿ではイタリア家計の資産保有の実態を概観したうえで、PIRについて紹介することとしたい。結論を先取りして本稿の議論から明らかとなるPIRの特徴を簡潔に述べると、PIRは厳しい条件が設定されているため、富裕層にとって利用しやすい税制となっており、NISAとはかなり性質の異なる制度である。なお、イタリアでは2023年に新たな個人向け国債が導入され注目を集めているが、本稿で取り上げるPIRとは関係がない。
本稿の構成は以下のとおりである。次の2節では、イタリア家計の資産保有の実態について、国際比較などを行いながら概観する。続いて3節では、イタリアのPIRの概要や普及状況を紹介する。最後の4節では、PIRと新NISAを比較しながら本稿の議論をまとめる。
2.イタリアの家計資産
⑴ 総資産
イタリア銀行とイタリア国立統計研究所(ISTAT)が作成した資料1)によると、2024年末におけるイタリア家計の総資産額は、非金融資産が6兆7612億ユーロ、金融資産が6兆131億ユーロで、合計が12兆7743億ユーロである。総資産に占める割合をみると非金融資産が52.9%、金融資産が47.1%である。総資産の中で住宅の額は5兆6616億ユーロで、非金融資産に占める割合は83.7%であるため、家計の非金融資産はほぼ住宅ということになる。
図表1は、2005年から2024年までのイタリア家計の非金融資産と金融資産の割合を示したものである。図表1からわかるとおり、常に非金融資産の方が多い状況が続いている。非金融資産の割合が最も高かったのは2011年の65.0%で、最も低かったのが2024年の52.9%である。見方を変えると、金融資産の割合は2011年から2024年にかけて35.0%から47.1%に変化したことになる。2011年に非金融資産の割合が高かった(金融資産の割合が低かった)要因として、欧州ソブリン危機の影響が考えられる。
図表1 イタリアの家計資産(非金融資産と金融資産の構成)
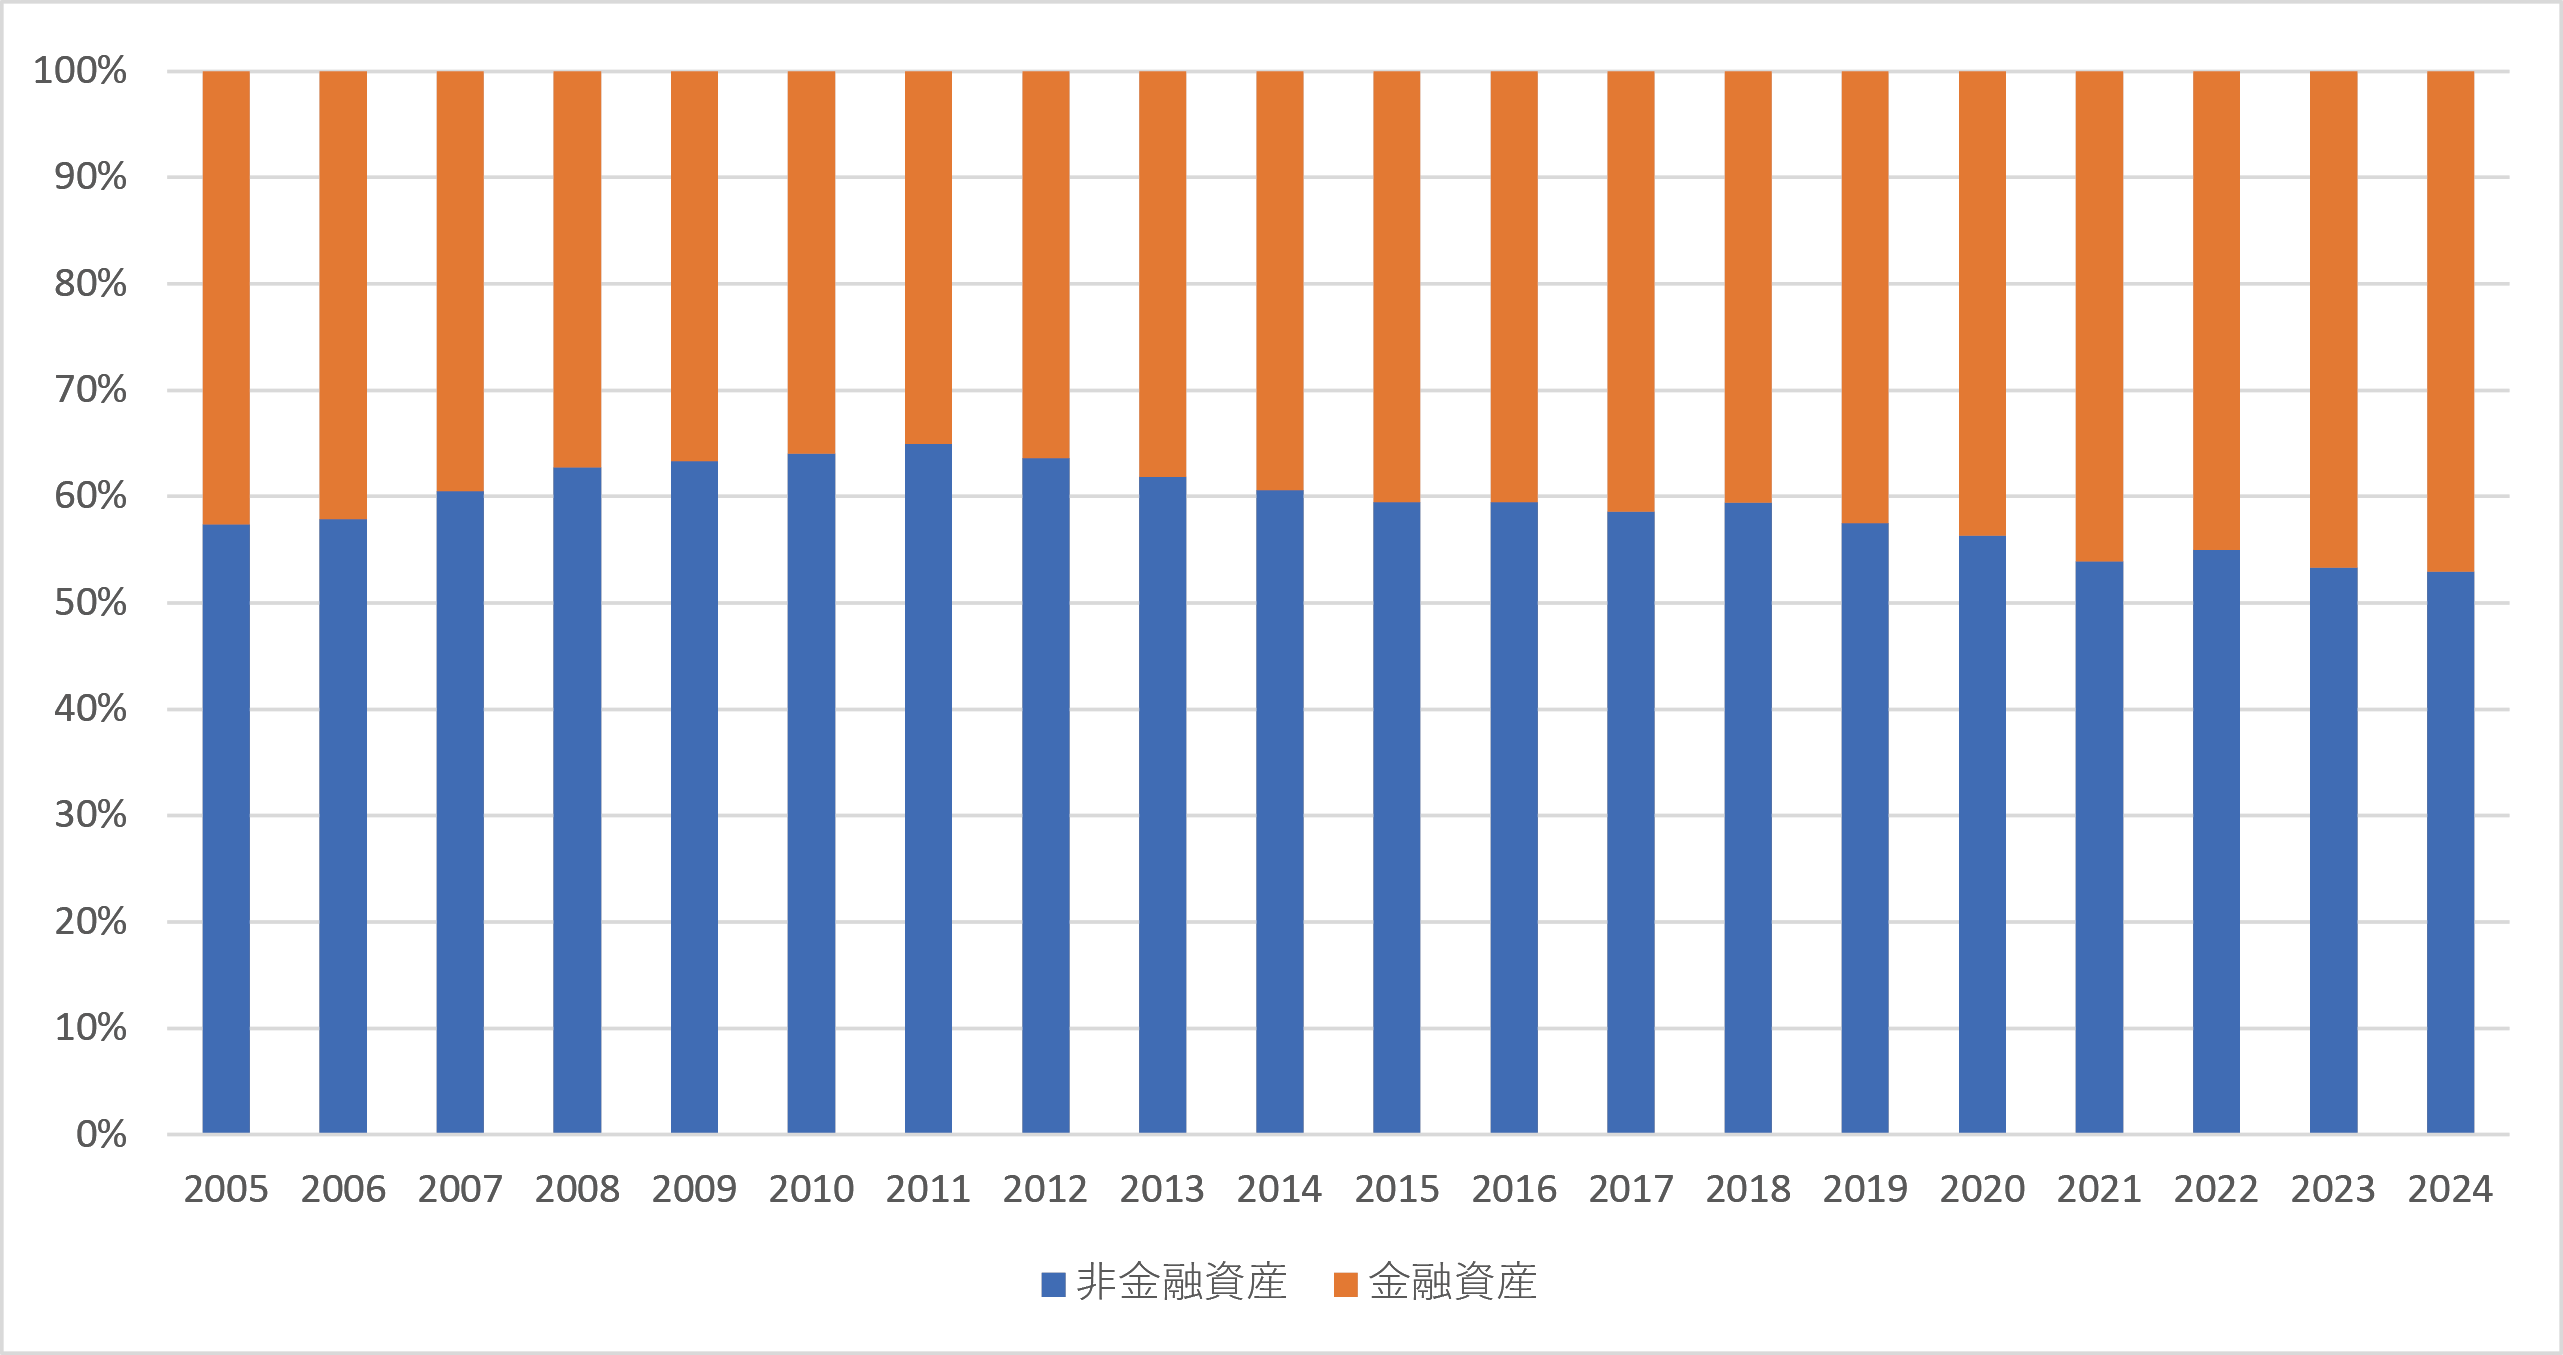
ちなみに国民経済計算によると、わが国の家計(個人企業を含む)の2024年末の総資産は3554兆4409億円で、非金融資産は1291兆913億円、総資産に占める割合は36.3%、金融資産は2263兆3496億円、総資産に占める割合は63.7%である。ここから、わが国よりもイタリアの方が家計資産における住宅の地位が高いことがうかがえる。
⑵ 金融資産の構成
図表2は、2005年から2024年までのイタリア家計の金融資産構成を示したものである。現金・預金についてみると、構成比が最も高かったのが2018年の31.8%で、最も低かったのが2005年の23.8%である。以下同様に債務証券についてみると、構成比が最も高かったのが2008年の20.9%で、最も低かったのが2021年の4.3%である。株式等は、構成比が最も高かったのが2006年の31.1%で、最も低かったのが2011年の18.6%である。投資信託は、構成比が最も高かったのが2017年の15.1%で、最も低かったのが2008年の6.6%である。年金・保険等は、構成比が最も高かったのが2020年の23.5%で、最も低かったのが2006年の15.4%である。
図表2 イタリア家計の金融資産構成
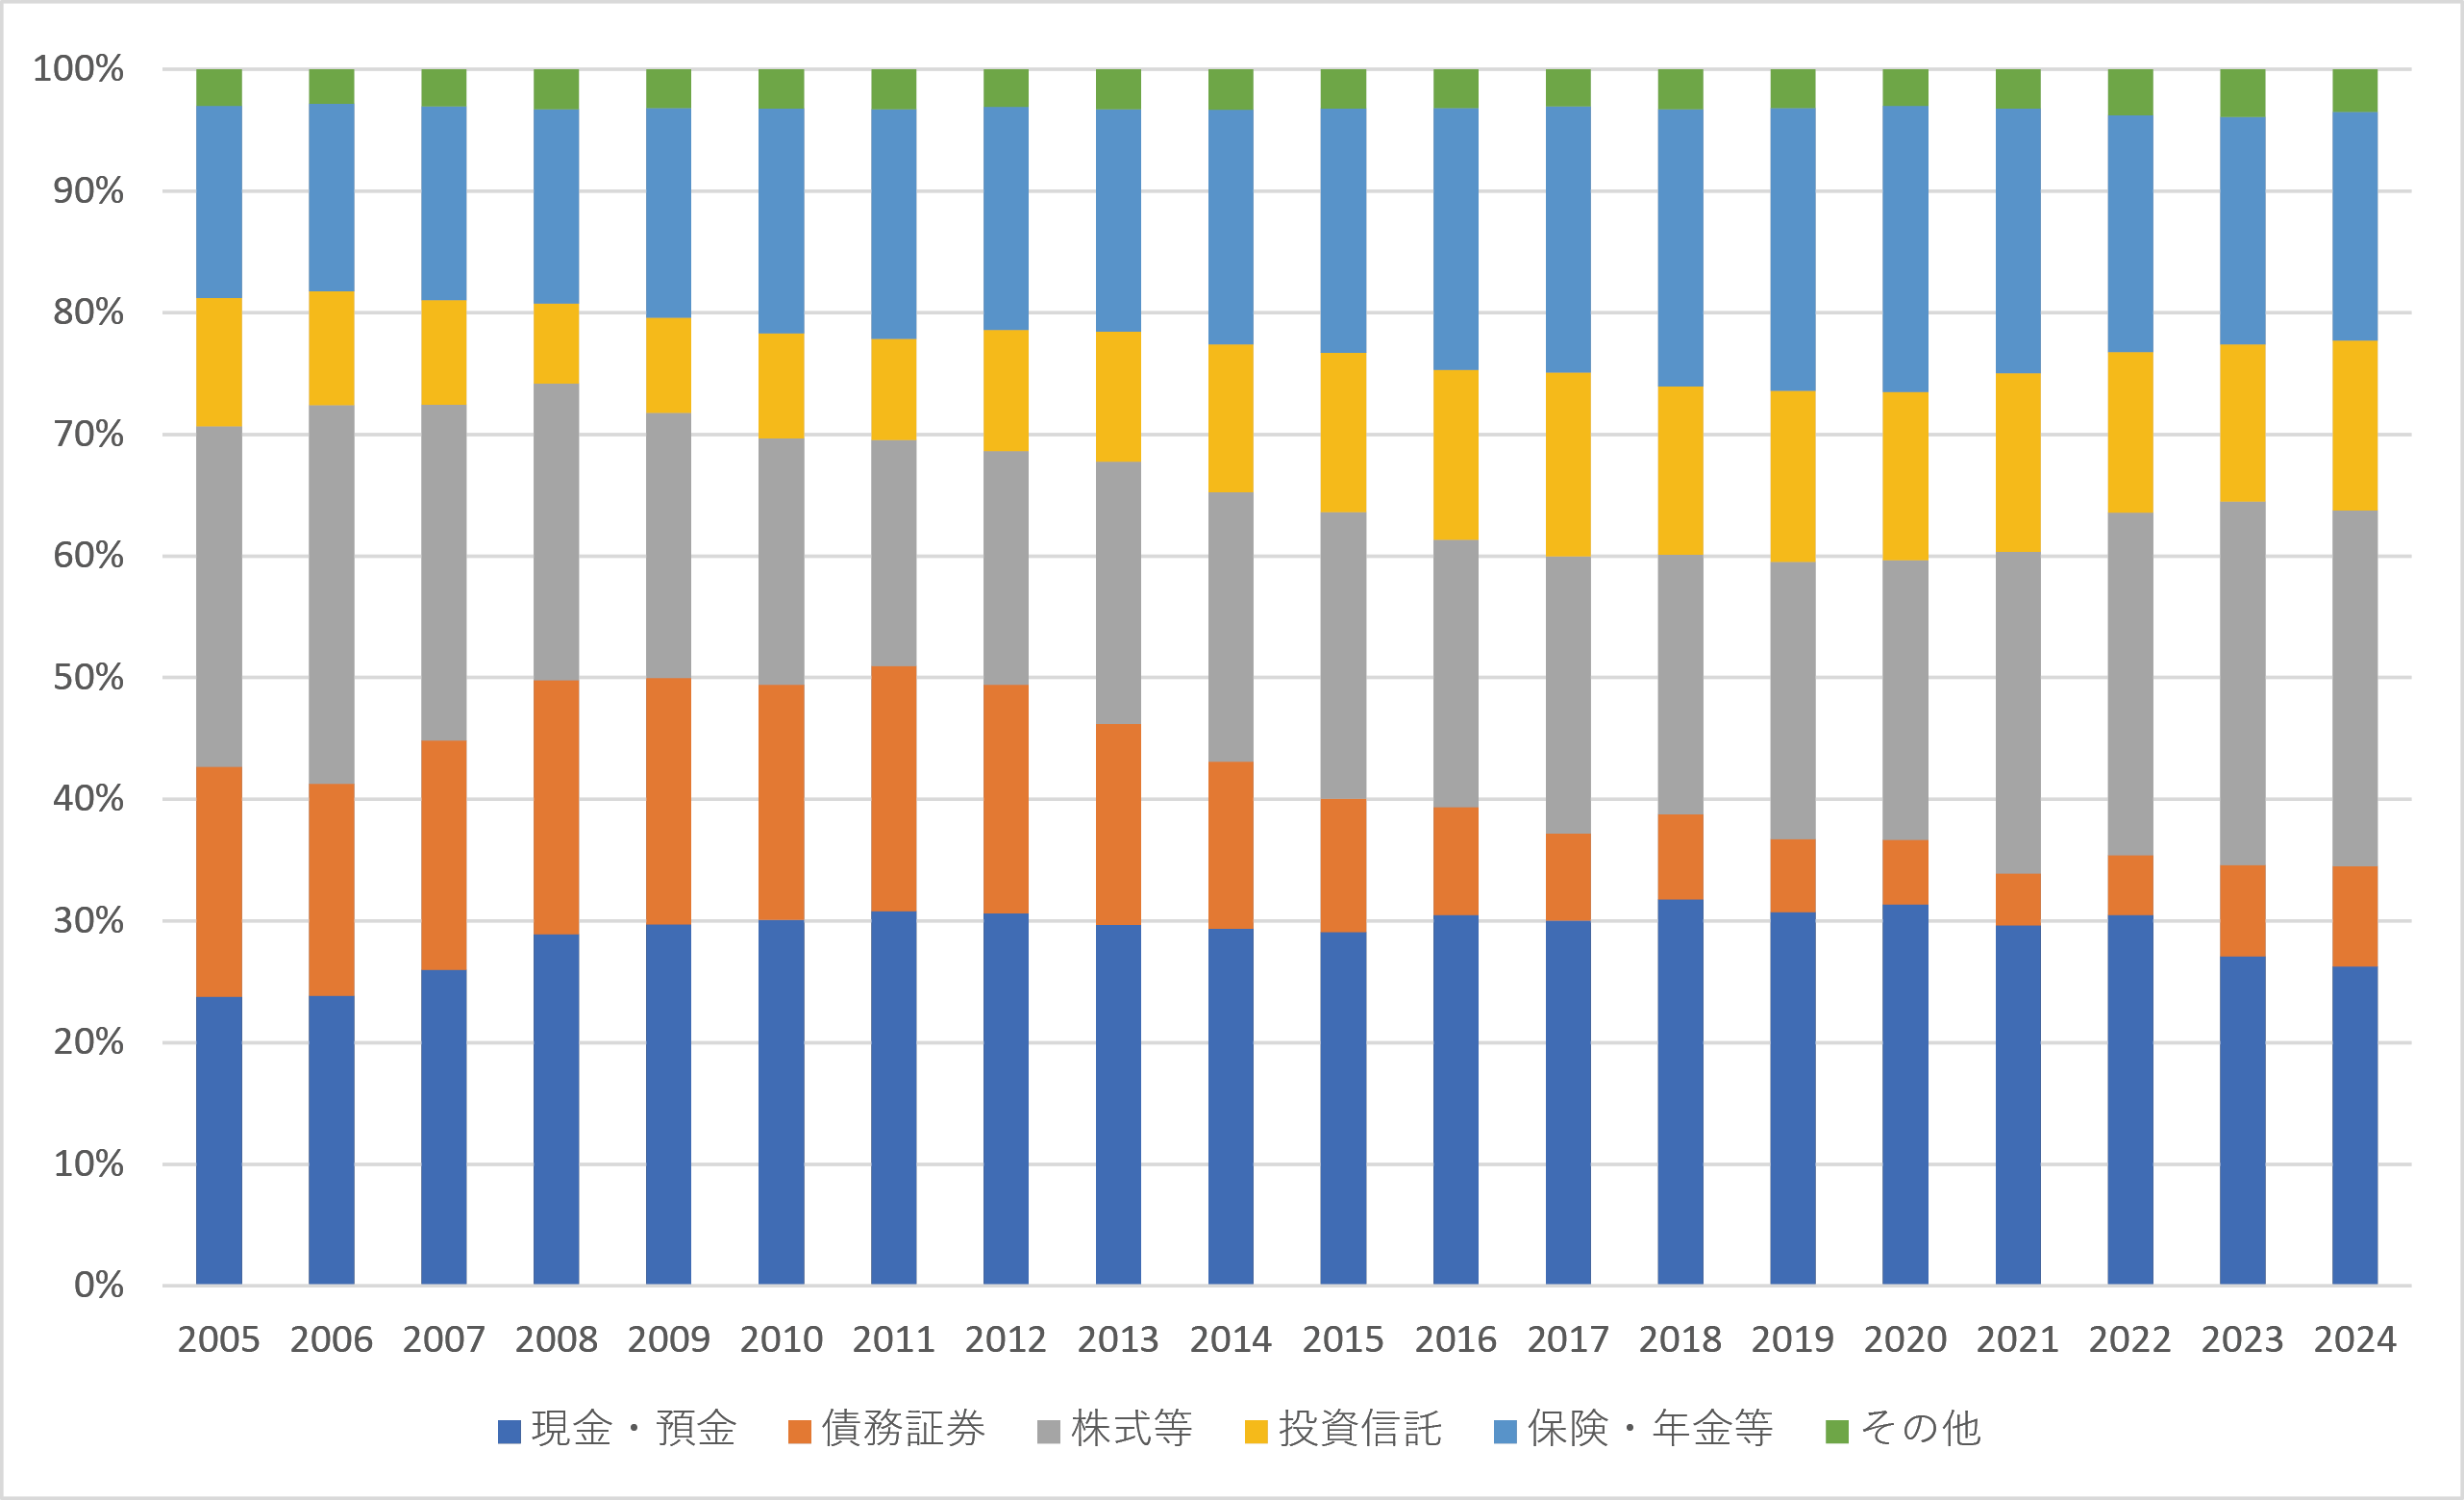
また、各年における構成比が最大の項目をみると、2008年から2022年までが現金・預金、それ以外の年(2005年、2006年、2007年、2023年、2024年)は株式等となっている。
その他、最近における大きな変化として、2022年から2023年にかけての債務証券の大幅な増加を挙げることができる。構成比は4.9%から7.5%に変化した。金額でみると2647億ユーロから4351億ユーロに増加しており、増加率は64.4%である。この変化の主な要因のひとつとして国債の利回りの上昇があると考えられる2)。
⑶ 家計の金融資産構成の国際比較
図表3は、家計の金融資産構成を国際比較したものである。イタリアに注目すると、現金・預金の割合は26.3%で、アメリカよりは高いものの、ユーロエリア、日本より低い水準である。債務証券の割合は8.2%で最も高い水準になっている。株式等の割合は29.2%でアメリカに次ぐ水準である。投資信託の割合は14.0%で最も高い水準である。そして、保険・年金等は18.8%で最も低い水準となっている。
図表3 家計の金融資産構成の国際比較
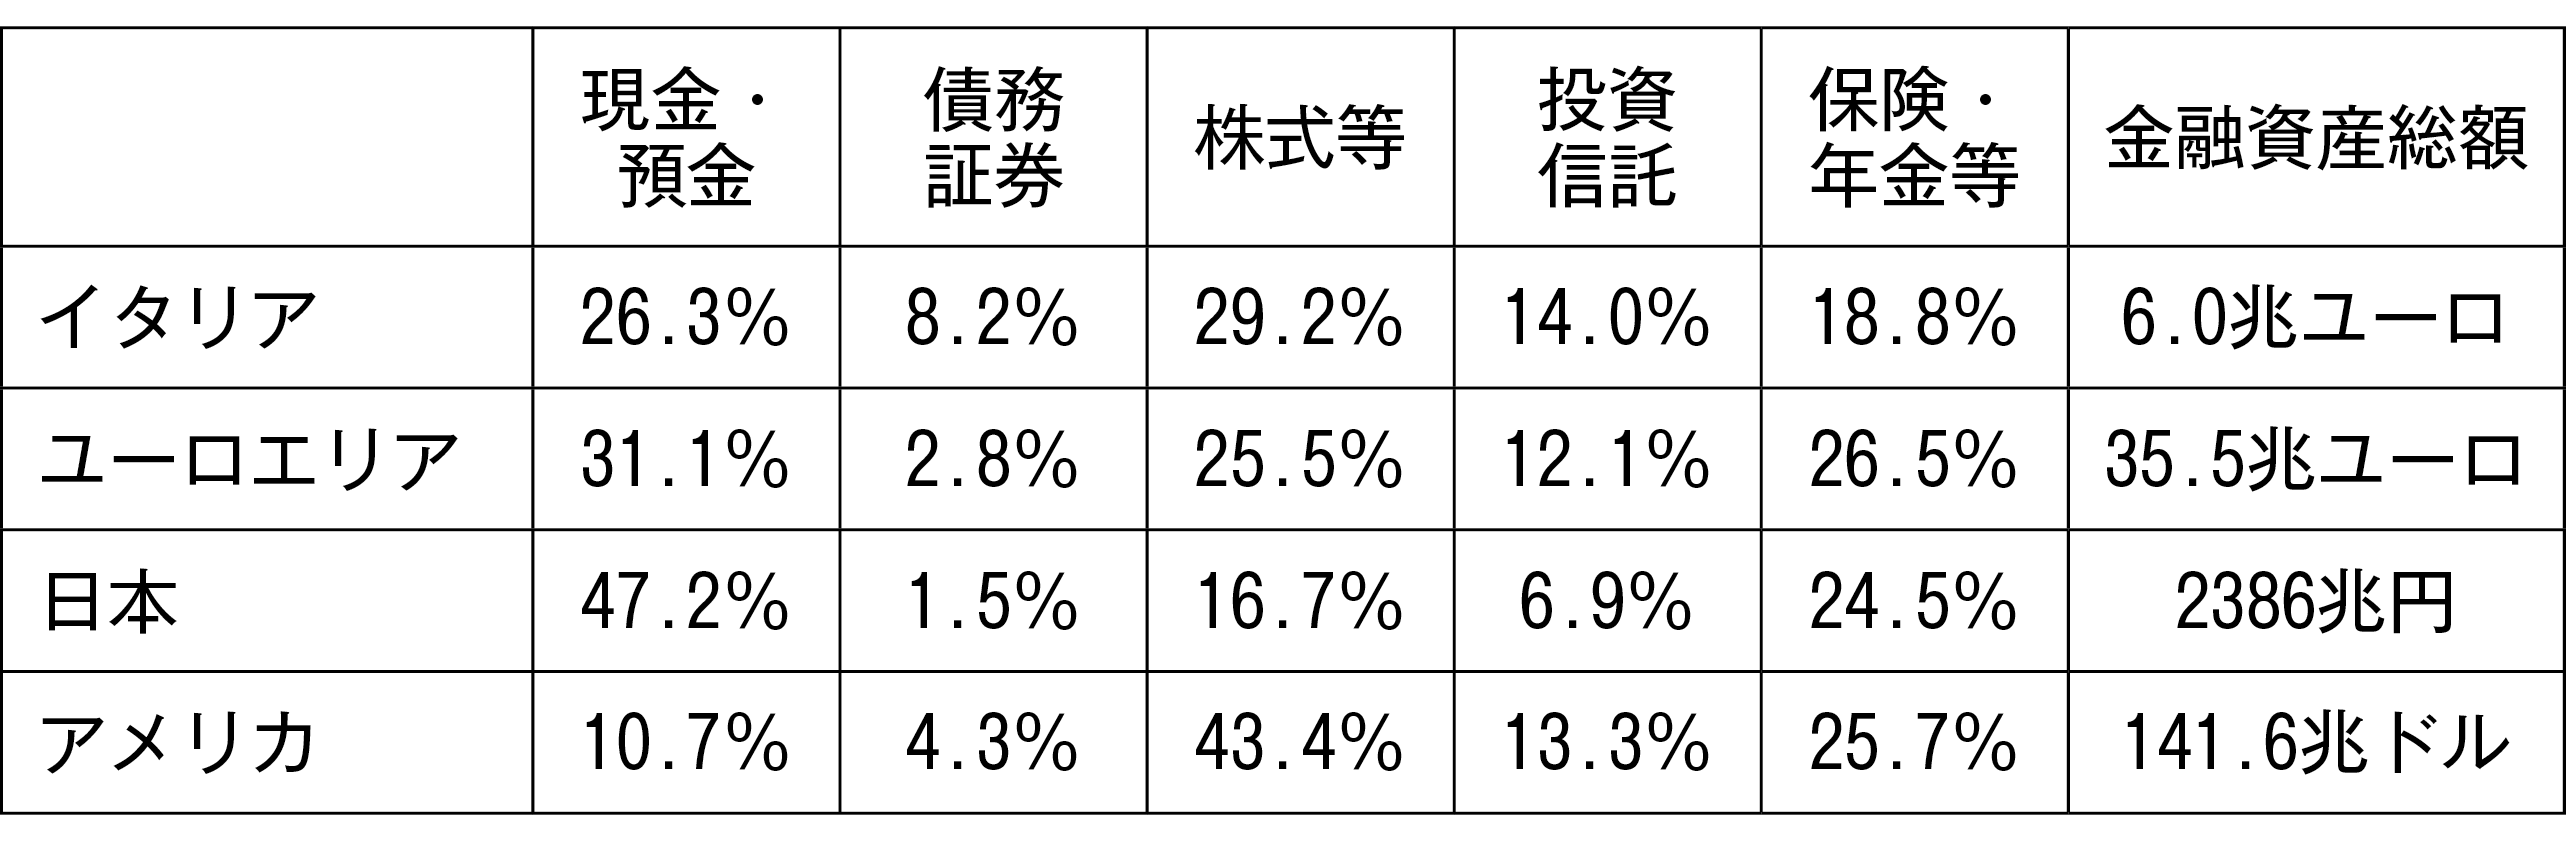
〔出所〕 イタリア銀行、イタリア国立統計研究所の資料、日本銀行調査統計局(2026)より筆者作成。
図表3による国際比較から、イタリア家計の特徴として、債務証券の保有割合が高いこと、年金・保険等の保有割合が低いことが指摘できる。また、ユーロエリアとの比較では、現金・預金、保険・年金等の割合が低く、債務証券、株式等、投資信託の割合が高いといえる。
3.イタリアの個人向け長期貯蓄プラン
⑴ 概要
本節では、2017年からイタリアで導入されている個人投資家に対する税制優遇措置について紹介する。先述したとおり、この制度の名称はPiani Individuali di Risparmio a Lungo Termine(以下、PIR)である。英語にするとIndividual Long-Term Savings Plansとなり、日本語に直訳すると個人向け長期貯蓄プランとなる。名称に「貯蓄」という言葉が入っているが、PIRの主な対象はイタリア企業が発行する株式や債券で、銀行預金などは対象外である。つまり、PIRは貯蓄全般を対象とした優遇措置ではない。
税制優遇措置の具体的な内容は、PIRを通じた投資から得られる収益(利子、配当、キャピタルゲイン)および相続税が非課税になるというものである。なお、イタリアにおける金融所得に対する税率は一般的に26%である。PIRの目的がイタリアの個人投資家によるイタリア企業(特に中小企業)への中長期的な投資の促進であるため、優遇措置の適用を受けるには投資対象や保有期間に厳しい制約がある。そのためPIRは広く普及しているとはいえない。
⑵ 導入の背景
Caselli and Zava(2025)は、イタリア経済の課題として、スウェーデンなどに比べて家計による株式市場への参加率が低い状況が続いていること、企業の投資資金が銀行融資に大きく依存していること、中小企業が資金を調達する手段が限られていることを挙げている。こうしたことを背景に、イタリアの個人投資家の資金を中長期的にイタリア企業またはイタリア国内に恒久的施設を有する欧州企業へ誘導することを目的に2017年にPIRが導入された。
さらに、2021年には非上場企業やベンチャーキャピタルへの投資を重点的な対象としたオルタナティブPIR(PIR alternativo)が導入された。これに伴い、最初に導入されたPIRは通常型PIR(PIR ordinario)あるいは伝統的PIR(PIR tradizionale)と呼ばれている。以下、本稿では2017年に導入されたPIRを通常型PIRと呼ぶこととする。
したがって、PIRは個人投資家に対する優遇税制であるとともに、イタリア企業に対する支援制度でもある。
⑶ 対象者
PIRの対象者は全てのイタリア居住者である。年齢制限は設けられていないので未成年者も利用可能である。ただし、後述するようにPIRには厳しい条件が設定されており、富裕層にとって利用しやすい制度となっている。また、企業は対象ではない。
⑷ 投資対象・資産配分要件
通常型PIRの投資対象は、適格企業の株式および社債、PIRの資産配分要件に適合する投資ファンドの受益証券、ならびにPIRの基準を満たす上場投資信託(ETF)である。
そして、通常型PIRには以下のような資産配分要件が設けられている。
① ポートフォリオの少なくとも70%は、イタリア企業またはイタリアに恒久的施設を有するEU/EEA加盟国の企業が発行する金融商品でなければならない。
② この国内投資枠のうち少なくとも25%(すなわち全体の17.5%)は、FTSE MIB指数3)(または他の市場における同等の指数)に採用されていない企業に投資する必要がある。
③ この国内投資枠のうち少なくとも5%(すなわち全体の3.5%)は、FTSE MIB指数とイタリアのFTSE Mid Cap指数4)(または他の市場における同等の指数)のいずれにも採用されていない企業に投資する必要がある。
こうした規定により小規模企業も制度の対象となり、PIRには実質的に小型株や非上場株への投資が義務付けられているといえる。
一方、オルタナティブPIRについては、非上場株式、ベンチャーキャピタルおよびプライベート・エクイティ・ファンド、中小企業が発行するミニボンドやその他の債券性商品、適格企業へのクラウドファンディング投資などが投資対象になっている。そして、ポートフォリオの少なくとも70%は、FTSE MIB指数、FTSE Mid Cap指数(または他の市場における同等の指数)に含まれていないイタリア企業またはイタリアに恒久的施設を有するEU/EEA加盟国の企業が発行する金融商品に投資されなければならない。よって、オルタナティブPIRは通常型PIRよりも投資対象となる小規模企業の比率が高く、したがってリスクもより高くなる。
その他に、1つの企業に投資できるのはPIRの総資産の10%まで、イタリアと税務情報の交換を行わない国に所在する企業への投資は認められていないといった規制がある。
⑸ 最低保有期間
PIRには最低保有期間が設けられており、非課税措置の適用を受けるには投資対象の金融商品を少なくとも5年間は保有する必要がある。PIRを早期に売却すると税制上の優遇措置を受けられなくなる。PIRに含まれる金融商品を早期に売却し、かつ税制上の優遇措置を受ける権利を維持するには、売却代金を90日以内に同等の金融商品に再投資する必要がある。
⑹ 投資上限額
通常型PIRの年間投資上限額は4万ユーロである5)。そして総投資額には20万ユーロという上限が設けられている。一方、オルタナティブPIRの年間投資上限額は30万ユーロ、総投資上限額は150万ユーロである。オルタナティブPIRの投資上限額がより高く設定されているのは、金融知識が豊富で高い資金力を持つ投資家を対象として想定しているためである。
⑺ 販売チャネル
PIRを利用する方法は2つある。1つは、銀行が提供する投資信託やマネージド・アカウント、保険会社の保険商品、資産運用会社のPIR専用ファンドを利用する方法である。もう一つは、オンライン証券会社が提供するPIR口座を利用する方法である。ただし、この方法では個人が自分の責任で運用を行う必要があり、資産配分要件が複雑なため普及していない。
イタリア銀行のホームページ6)では、オルタナティブPIRは流動性が低いため、クローズドエンド型投資信託への出資を通じて組成されることが多いと指摘されている。
なお、各個人は同時に複数の通常型PIRや複数のオルタナティブPIRを利用することはできない。ただし、1つの通常型PIRと1つのオルタナティブPIRを同時に利用することはできる。
⑻ 普及状況
European Commission(2025)によると、2017年に通常型PIRが導入された際、その投資額は1年足らずで50億ユーロに達した。そして、2023年12月31日時点の状況は、通常型PIRはファンド数が66、総資産額が170億ユーロ、2023年の純流入額はマイナス28億ユーロである。一方、オルタナティブPIRのファンド数は17、総資産額が20億ユーロ、2023年の純流入額はプラス2億ユーロとなっている。
Caselli and Zava(2026)によると、通常型PIRの資産額の170億ユーロとオルタナティブPIRの資産額の20億ユーロを合わせた190億ユーロという金額は、イタリアの家計金融資産のわずか0.5%である。さらに成人のPIRの普及率は1.5%に過ぎない。
PIRが普及していない要因として、イタリアの小規模企業への投資が実質的に義務付けられている、最低保有期間が設けられている、というようにかなり大きな制約があることが挙げられる。また、手数料などの費用の高さが指摘されることもある。さらに、最近の新たな個人向け国債の導入もPIRと競合している可能性がある。
4.結びにかえて
本稿では、イタリアの家計資産を概観したうえで、わが国ではあまり知られていないPIRの制度概要や普及状況について紹介した。イタリア家計の特徴は以下のようにまとめることができる。
・資産額をみると、非金融資産の方が金融資産よりも多い状況が続いている。
・イタリア家計にとって住宅が大きな地位を占めている。
・ユーロエリアと比較すると、現金・預金、保険・年金等の割合が低く、債務証券、株式等、投資信託の割合が高い。
また、これまで紹介してきたPIRの制度概要をわが国の新NISAと比較すると図表4のようになる。制度の目的については、PIRがイタリアの個人投資家によるイタリア(中小)企業への中長期的な投資の促進であるのに対して、新NISAの目的は家計の安定的な資産形成の支援である。税制上の扱いについては、新NISAが運用益のみが非課税であるのに対して、PIRは運用益だけでなく相続税も非課税なので、新NISAより手厚い。投資上限額については、為替レートにもよるがPIRの方が圧倒的に大きい。1ユーロを180円とすると、年間投資上限額は通常型PIRが720万円、オルタナティブPIRが5400万円である。ただし、PIRには最低保有期間や投資対象に対する地理的制限が設けられていたり、中小企業への実質的な投資義務が課せられている。以上の比較からわかるとおり、イタリアのPIRとわが国の新NISAは個人投資家に対する税制優遇措置という共通点があるものの、その性格は大きく異なる。
図表4 PIRと新NISAの比較
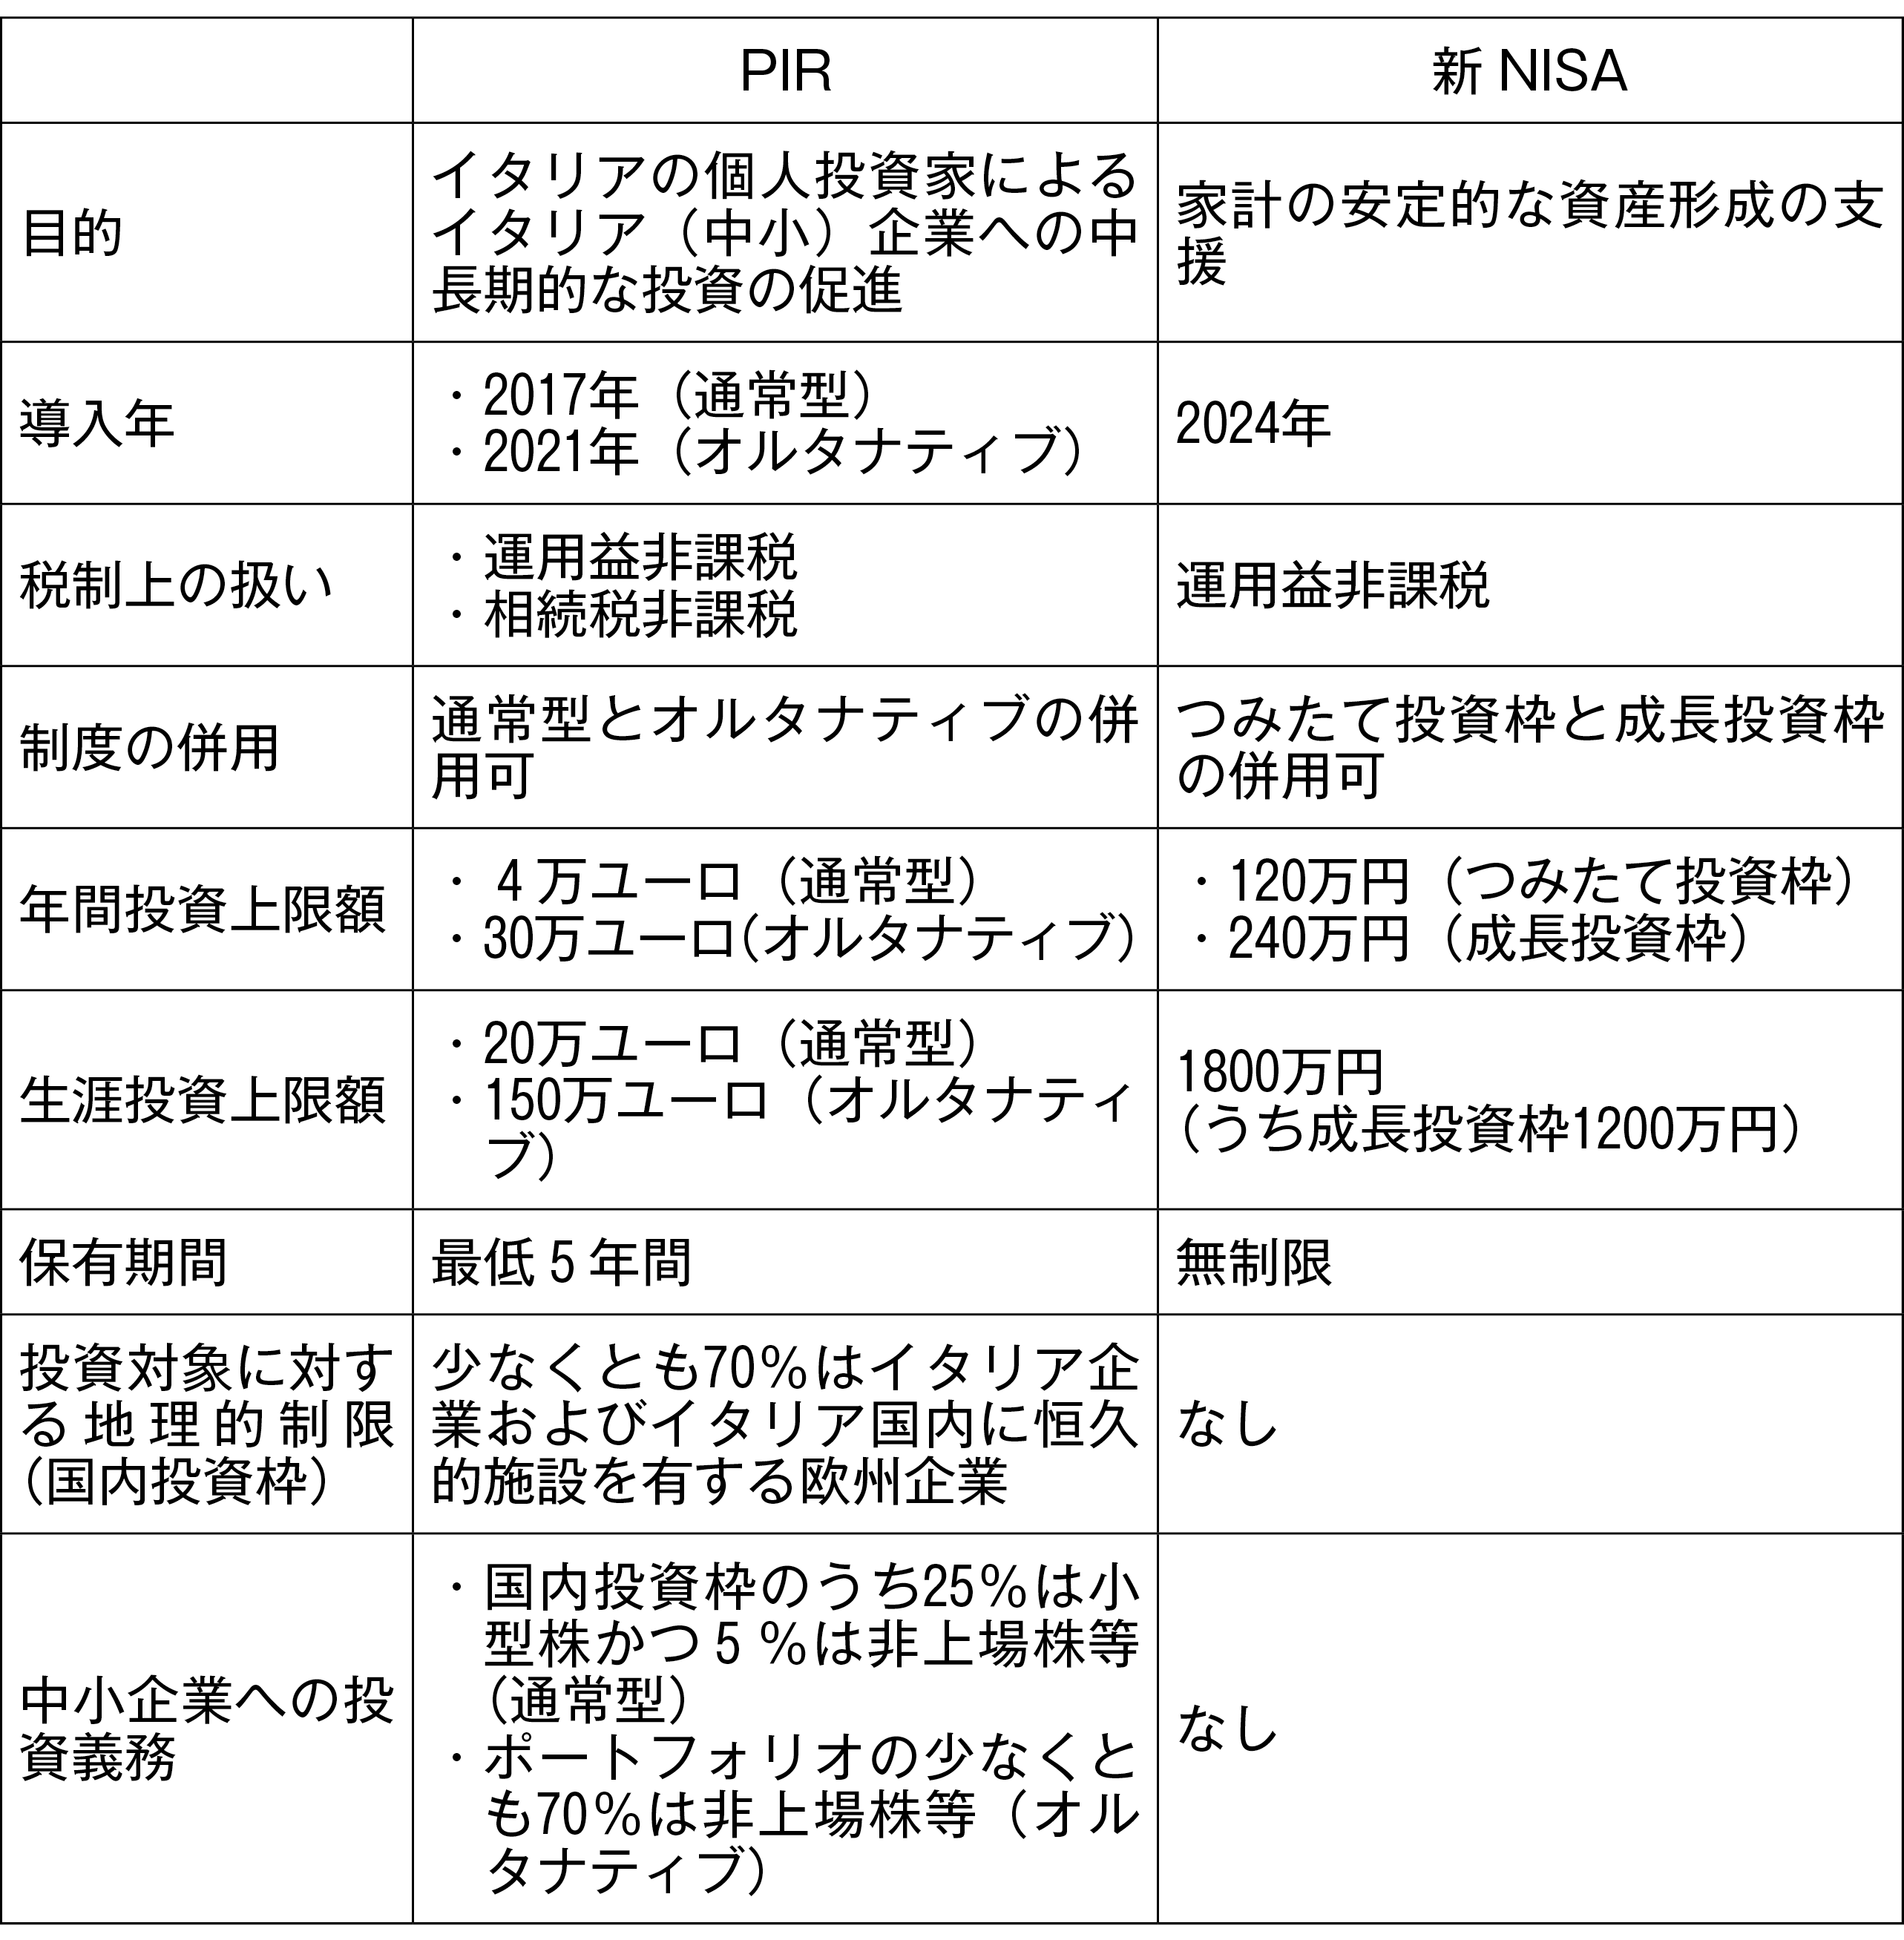
イタリアのPIRから個人投資家に対する優遇措置のあり方について得られる示唆は、いくら税制上の優遇措置が手厚く、投資上限額が大きくても投資対象や保有期間に関する条件が厳しければ制度として普及しないということである。
注釈
- 1) La ricchezza dei settori istituzionali in Italia(The wealth of Italyʼs institutional sectors)
- 2) イタリア10年国債の利回りは2022年初頭は約1%であったが、2023年末までに4.5%以上に上昇した(Caselli and Zava, 2026)。
- 3) イタリア証券取引所(ボルサ・イタリアーナ)に上場する銘柄のうち、流動性と時価総額の上位40社で構成されるベンチマーク指数。FTSE MIBとはFinancial Times Stock Exchange Milano Indice di Borsaのこと。
- 4) イタリア証券取引所に上場するFTSE MIBに次ぐ60社で構成される指数。
- 5) 年間の最低投資額は500ユーロである。
- 6) https://economiapertutti.bancaditalia.it/aree-tematiche/risparmio-e-investimenti/i-piani-individuali-di-risparmio-a-lungo-termine/index.html?com.dotmarketing.htmlpage.language=1
(参考文献)
- 日本銀行調査統計局(2026)「資金循環の日米欧比較 2026年8月31日」
- 日本証券業協会(2019a)「英国における資産形成支援制度の実態調査」報告書
https://www.jsda.or.jp/shiryoshitsu/content/houkoku_uk_isa_2019.pdf - 日本証券業協会(2019b)「フランスにおける個人の資産形成に対する税制優遇制度等の実態調査」報告書
https://www.jsda.or.jp/shiryoshitsu/content/houkoku_fr_pea_2019.pdf - 山田直夫(2019)「カナダの非課税貯蓄口座―制度と実態の概観―」『証券レビュー』、第59巻第11号、45-58頁
- Caselli, S., and M. Zava (2025) “European financial ecosystems: Comparing France, Sweden, UK and Italy,” BAFFI Working Paper No. 261.
- Caselli, S. and M. Zava (2026) “Retail investments in Europe wealth allocation and ISA, ISK, PEA, PIR role and usage,” BAFFI Working Paper No. 280.
- Equita (2023) “PIR Monitor,” Quarterly report.
- European Commission (2025) “Commission staff working document accompanying the Commission recommendation on increasing the availability of savings and investment accounts with simplified and advantageous tax treatment”, SWD(2025) 6800 final.