
〔講演〕年金制度の制度設計と証券市場の発展可能性に関する考察
有馬 純(M.J. Meliora代表)
有馬と申します。本日は、どうぞよろしくお願いいたします。
只今、御紹介いただいたように、私は40数年前に銀行へ入り、10年間、銀行業務に携わった後、20年間、アセットマネジャーとして、アメリカ、イギリス、日本で投資顧問業務を行いました。そして、その後アセットオーナーとして、韓国の保険会社、帰国してからはGPIF(年金積立金管理運用独立行政法人)の資金を運用する仕事をさせていただきました。現在は、自分がお金を運用していたときにはあまり意識してこなかった制度というものについて、改めて勉強し直し、世界の年金制度と投資行動、また資産の規模など、いろいろ見えてきたことをお話しする機会をいただいているところでございます。
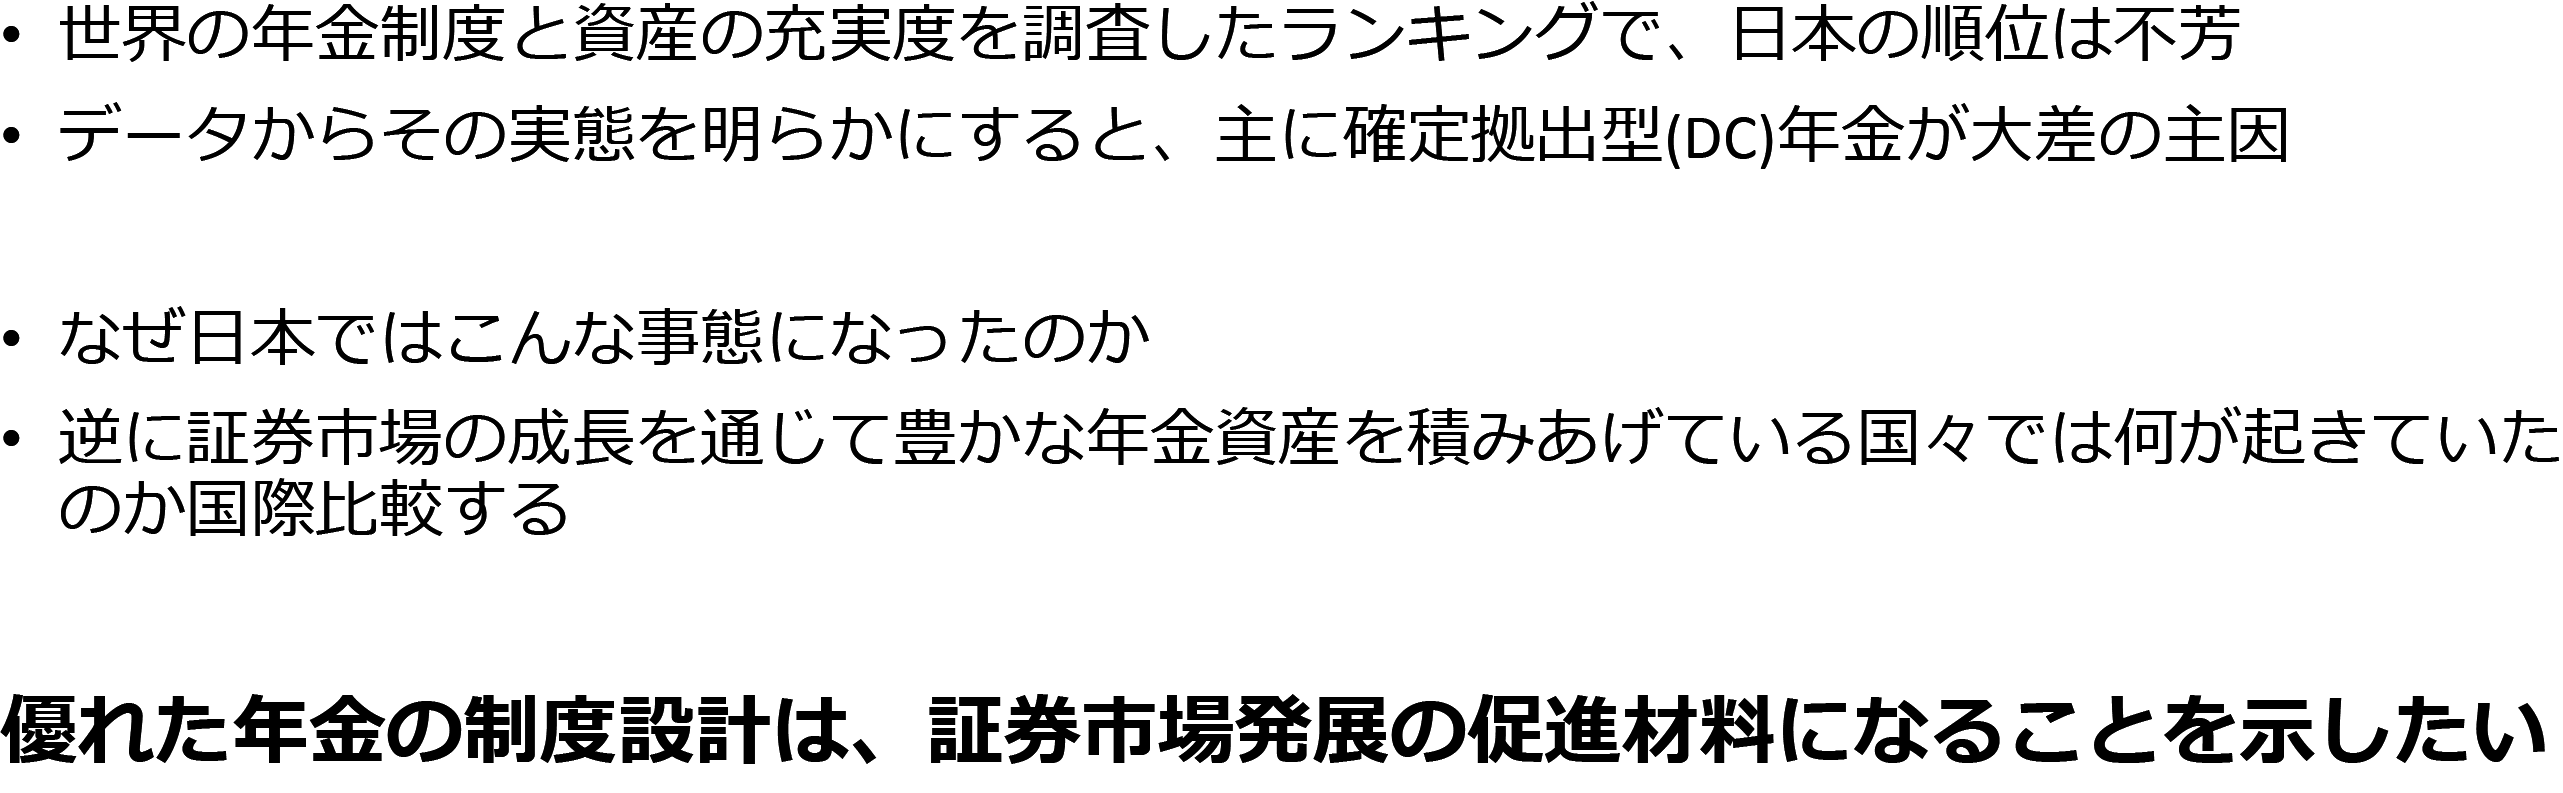
本日のタイトルは「年金制度の制度設計と証券市場の発展可能性に関する考察」と、やや大上段に構えていますが、平たく言うと、年金制度の制度設計をうまくやっていきさえすれば、証券市場が潤うきっかけにもなる。逆に、そうでないと他国と思わぬ差が出てしまうということを、お示ししたいと思います。図表1に要旨をまとめましたが、世界の年金制度と資産の充実度を調査したランキングにおいて、日本はさえない順位に置かれています。結論を先に申し上げてしまいますが、確定拠出型年金の成長が他国では著しかったのに対し、日本ではほぼなかったことが主因です。では、なぜそのような状況になったのか。端的に言えば、制度設計の違いのせいで、年金資産を積み上げていく段階でも、積み上がった後でも、証券関連業界が総がかりでうまくやれた国とやれなかった国の差が出てしまいました。そこで本日は、他国と比較をしながら、優れた年金の制度設計は証券市場発展の促進材料になるということをお示ししたいと思います。
図表1 本⽇の講演が⽬指すもの
1.年金制度と資産形成状況の国際比較
まず、「年金制度と資産形成状況の国際比較」から解説します。国際比較といっても、各国の制度は様々で、異なる歴史に基づいているため、横比較は簡単ではありません。また、制度が変わると、国の統計も出どころが変わったりしますので、数字を拾うのも骨の折れる作業です。しかし、そんな中、変わらず調査を続けてくれているのが、イギリスの人事・年金コンサルティングファームWillis Towers Watson傘下のThinking Ahead Instituteという団体で、毎年、「Global Pension Assets Study」というものを発表しています。
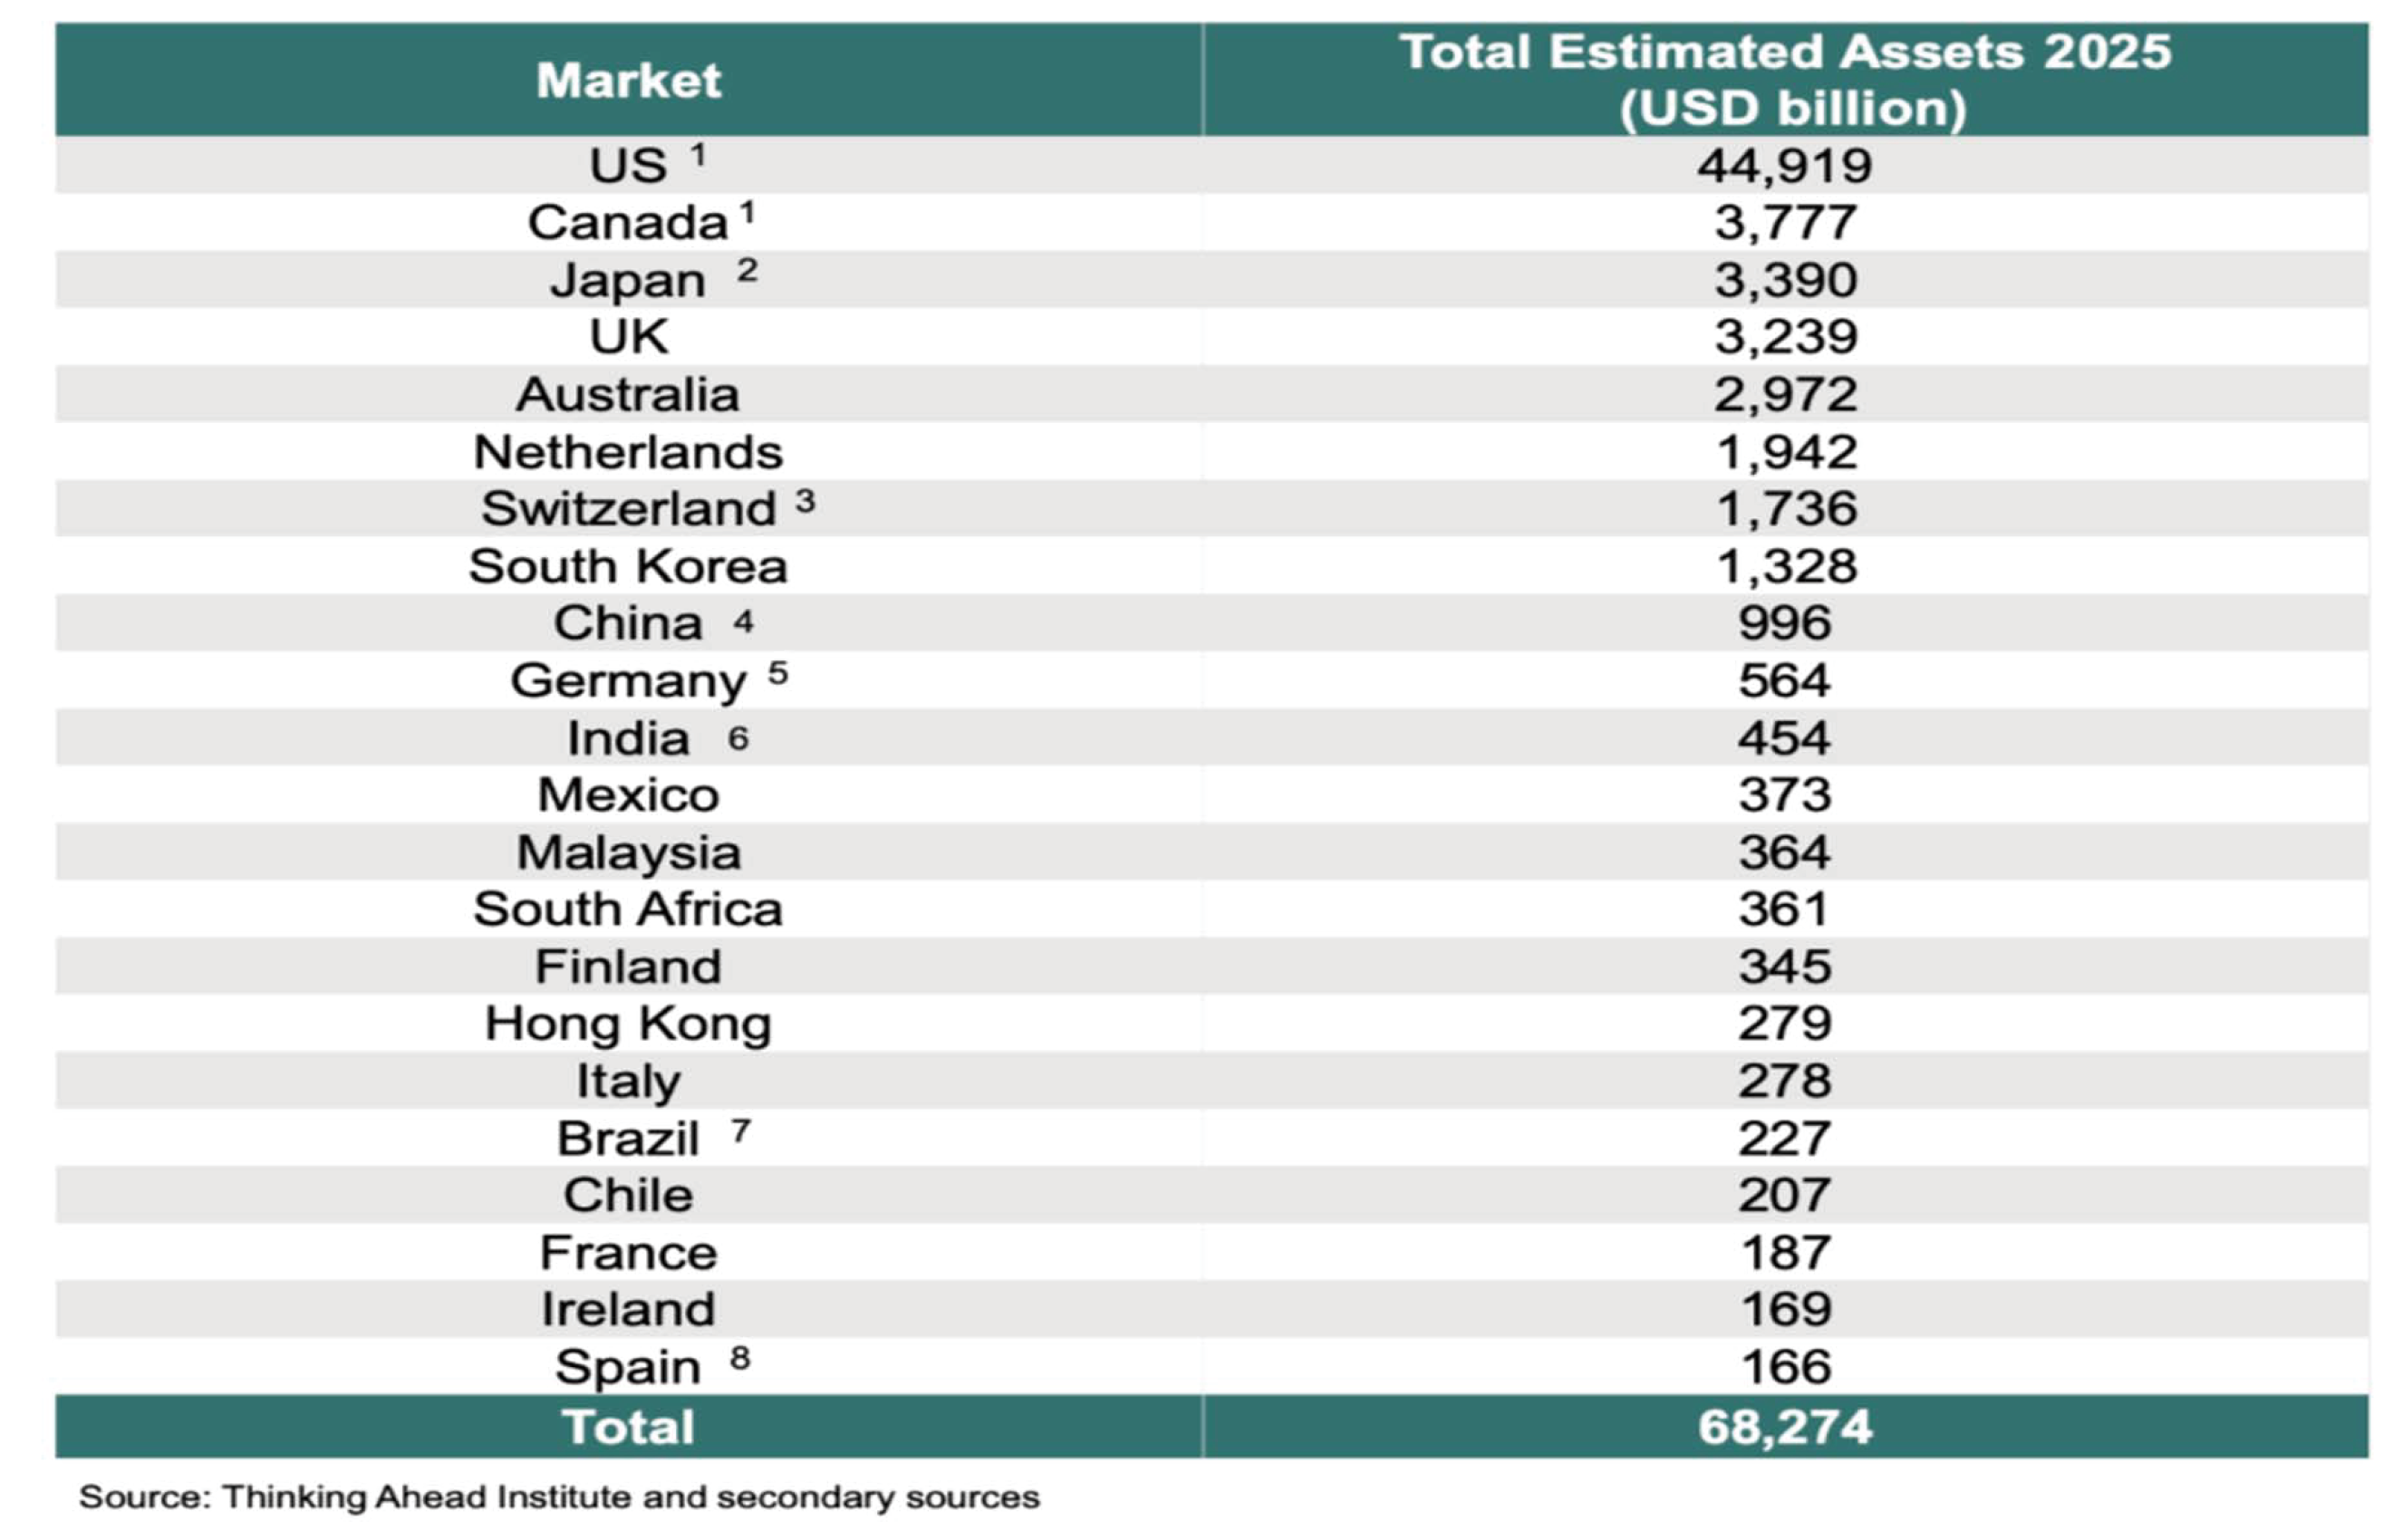
図表2の2026年2月に発表された最新版で年金資産額(ドル建て)を見てみますと、日本は栄えある第3位です。とはいえ、前後の国々と比べると、首をひねらざるを得ません。1位のアメリカは、人口は3倍なのに資産額は13倍。2位のカナダは、人口は3分の1程度なのに資産額では上。5位のオーストラリアに至っては、人口は約4分の1強なのに資産額はほぼ同額なので、これには何か我が国に問題があるのでは、と考えるのが普通かと思います。まさに私もそう思いまして、実際に自分でも数字を積み上げ、実証的に日米比較をやってみようと考えました。
図表2 Global Pension Study 最新版での年金資産ランキング上位国
そこで、GPIFの同僚だった陣場隆氏と共同で「Global Pension Asset Study」を基にして、時系列データを再構築しました。アメリカには日本の国民年金に当たるSocial Securityがありますが、「Global Pension Assets Study」のデータには含まれていません。こちらを支払う元手になっている資産が、市場で取引されない特殊な国債なので市場性資産として扱っていないのです。しかし、日本のデータには、GPIFが運用する国民年金の資産が入っているので公平な比較のために、米国データの欠落部分を足し戻しました。一方、日本のデータではiDeCoが拾われていませんでしたが、個人の確定拠出年金にかかる米国データはすでに取り込まれていましたので、こちらでは日本側の欠落データを加える修正をしました。
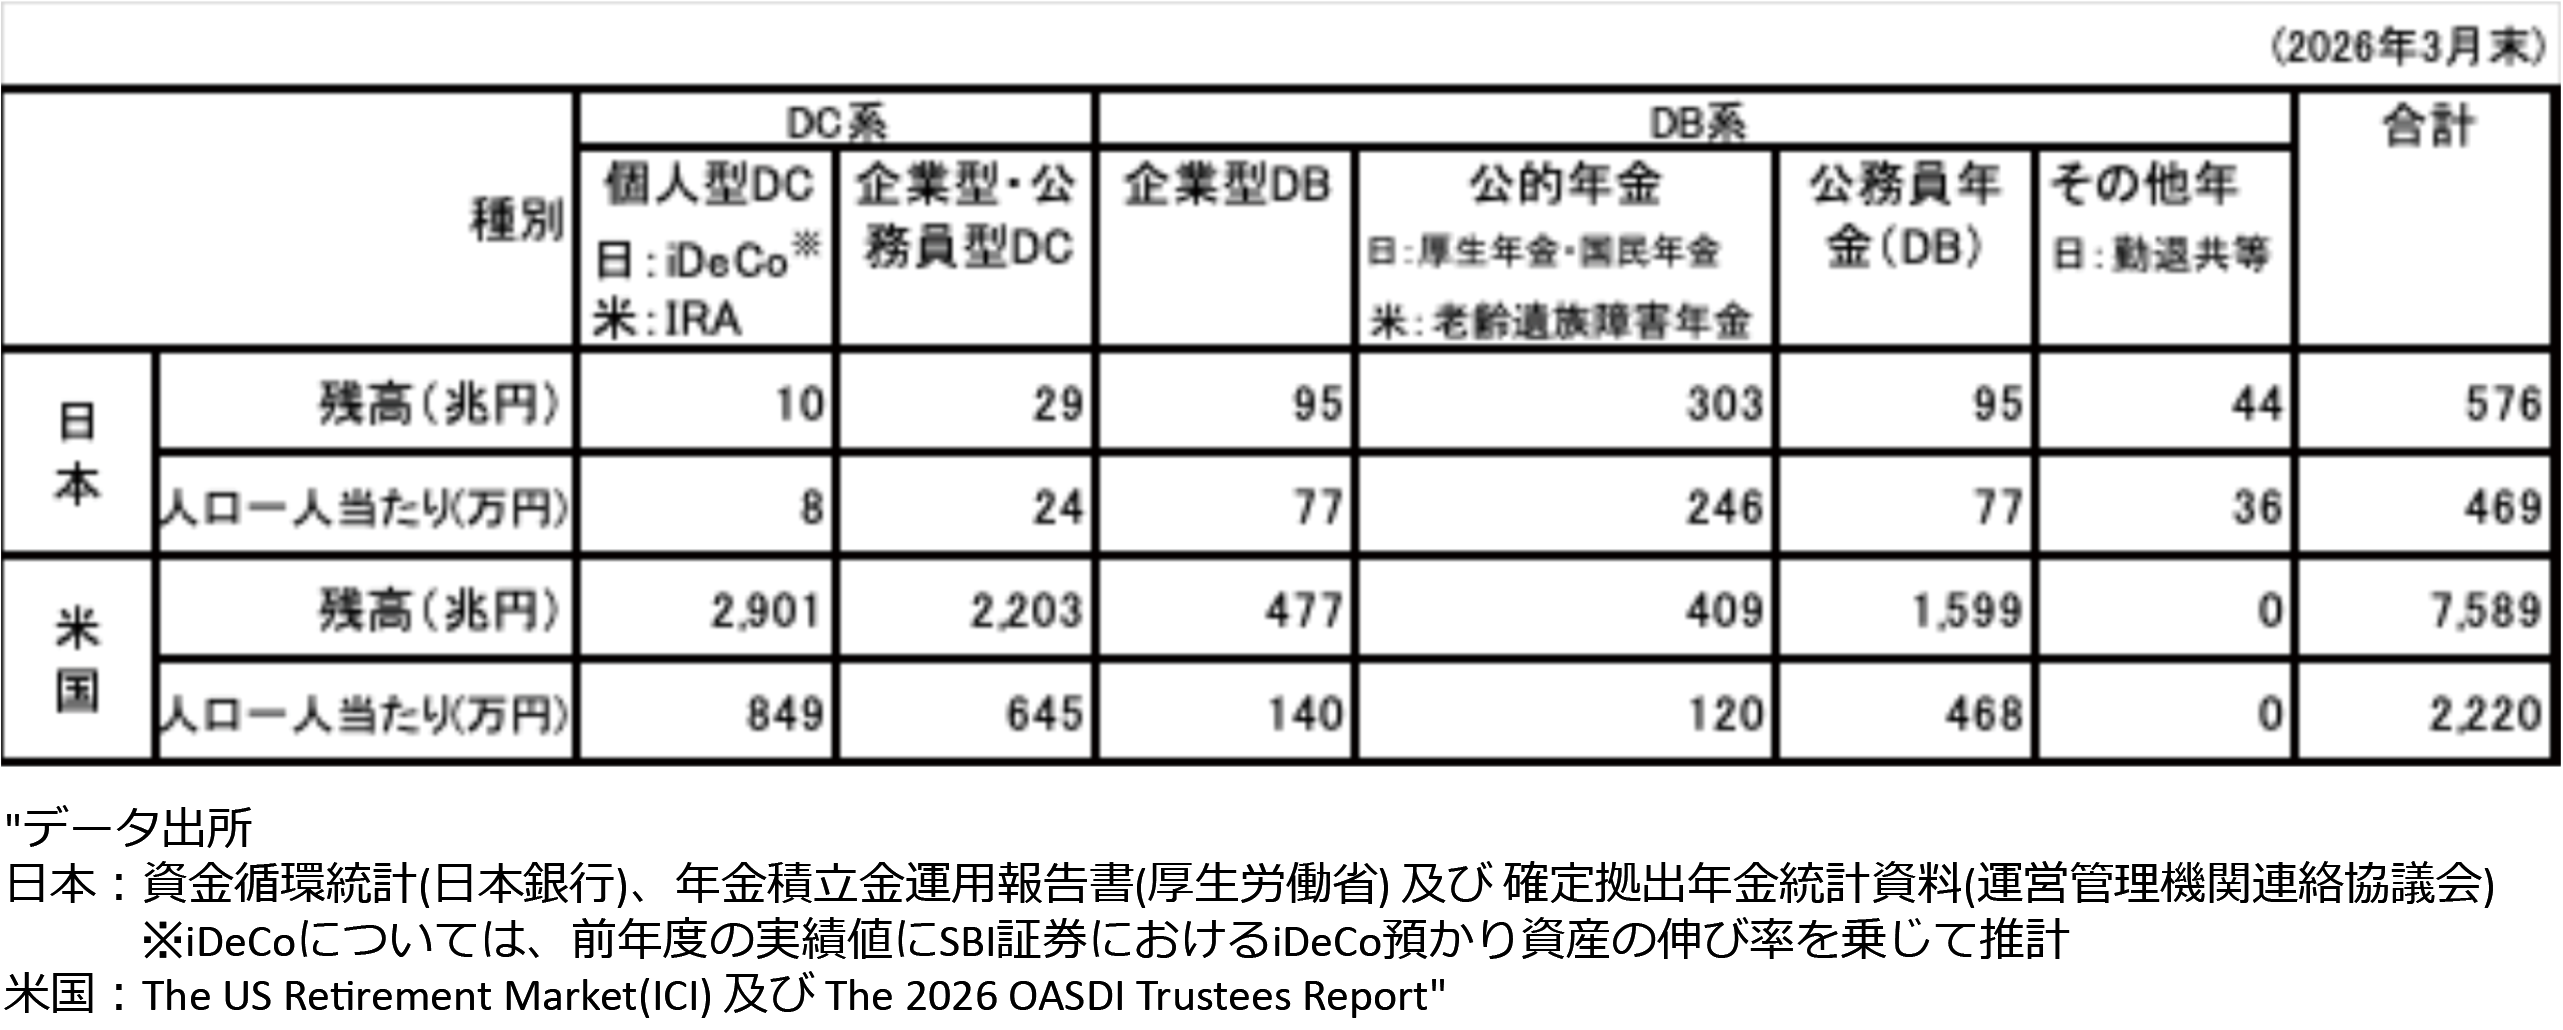
そうして直近のデータをまとめたのが図表3です。今年3月末の年金資産総額は、日本が576兆円、アメリカが7,589兆円で、確かに13倍です。やはり間違いではなかったと、改めてがっかりしました。さらに1人当たりで見てみると、日本は500万円に届かず、アメリカは、日本でよく言われた「老後2,000万円問題」も超えるレベルにあります。この違いは、桁違いの差があるDC(Defined Contribution:確定拠出年金)の部分です。企業型・公務員型DCは、日本の29兆円に対し、アメリカは2,203兆円です。公的年金や企業型DB(Defined Benefit:確定給付年金)はせいぜい1桁違いですが、こちらは2桁も差があります。人口1人当たりで見ても同様で、日本のiDeCoに当たるアメリカのIRA(Individual Retirement Accounts:個人退職口座)は、企業型・公務員型DC以上の差がついています。どこかの機関の調査ではなく、自分自身で計算した結果からも、DCの違いが日米の大差の主因であることを、解き明かすことができたのではないかと思います。
図表3 ⽇⽶年⾦資産 構成⽐較
図表4のグラフは、日本とアメリカの年金資産総額構成比の歴史的変遷を示したものです。アメリカの統計が1979年から一つの形でうまくまとまっていましたので、1979年をスタートとし、2025年までの長期で見ています。
図表4 1人当たり年金資金構成割合推移
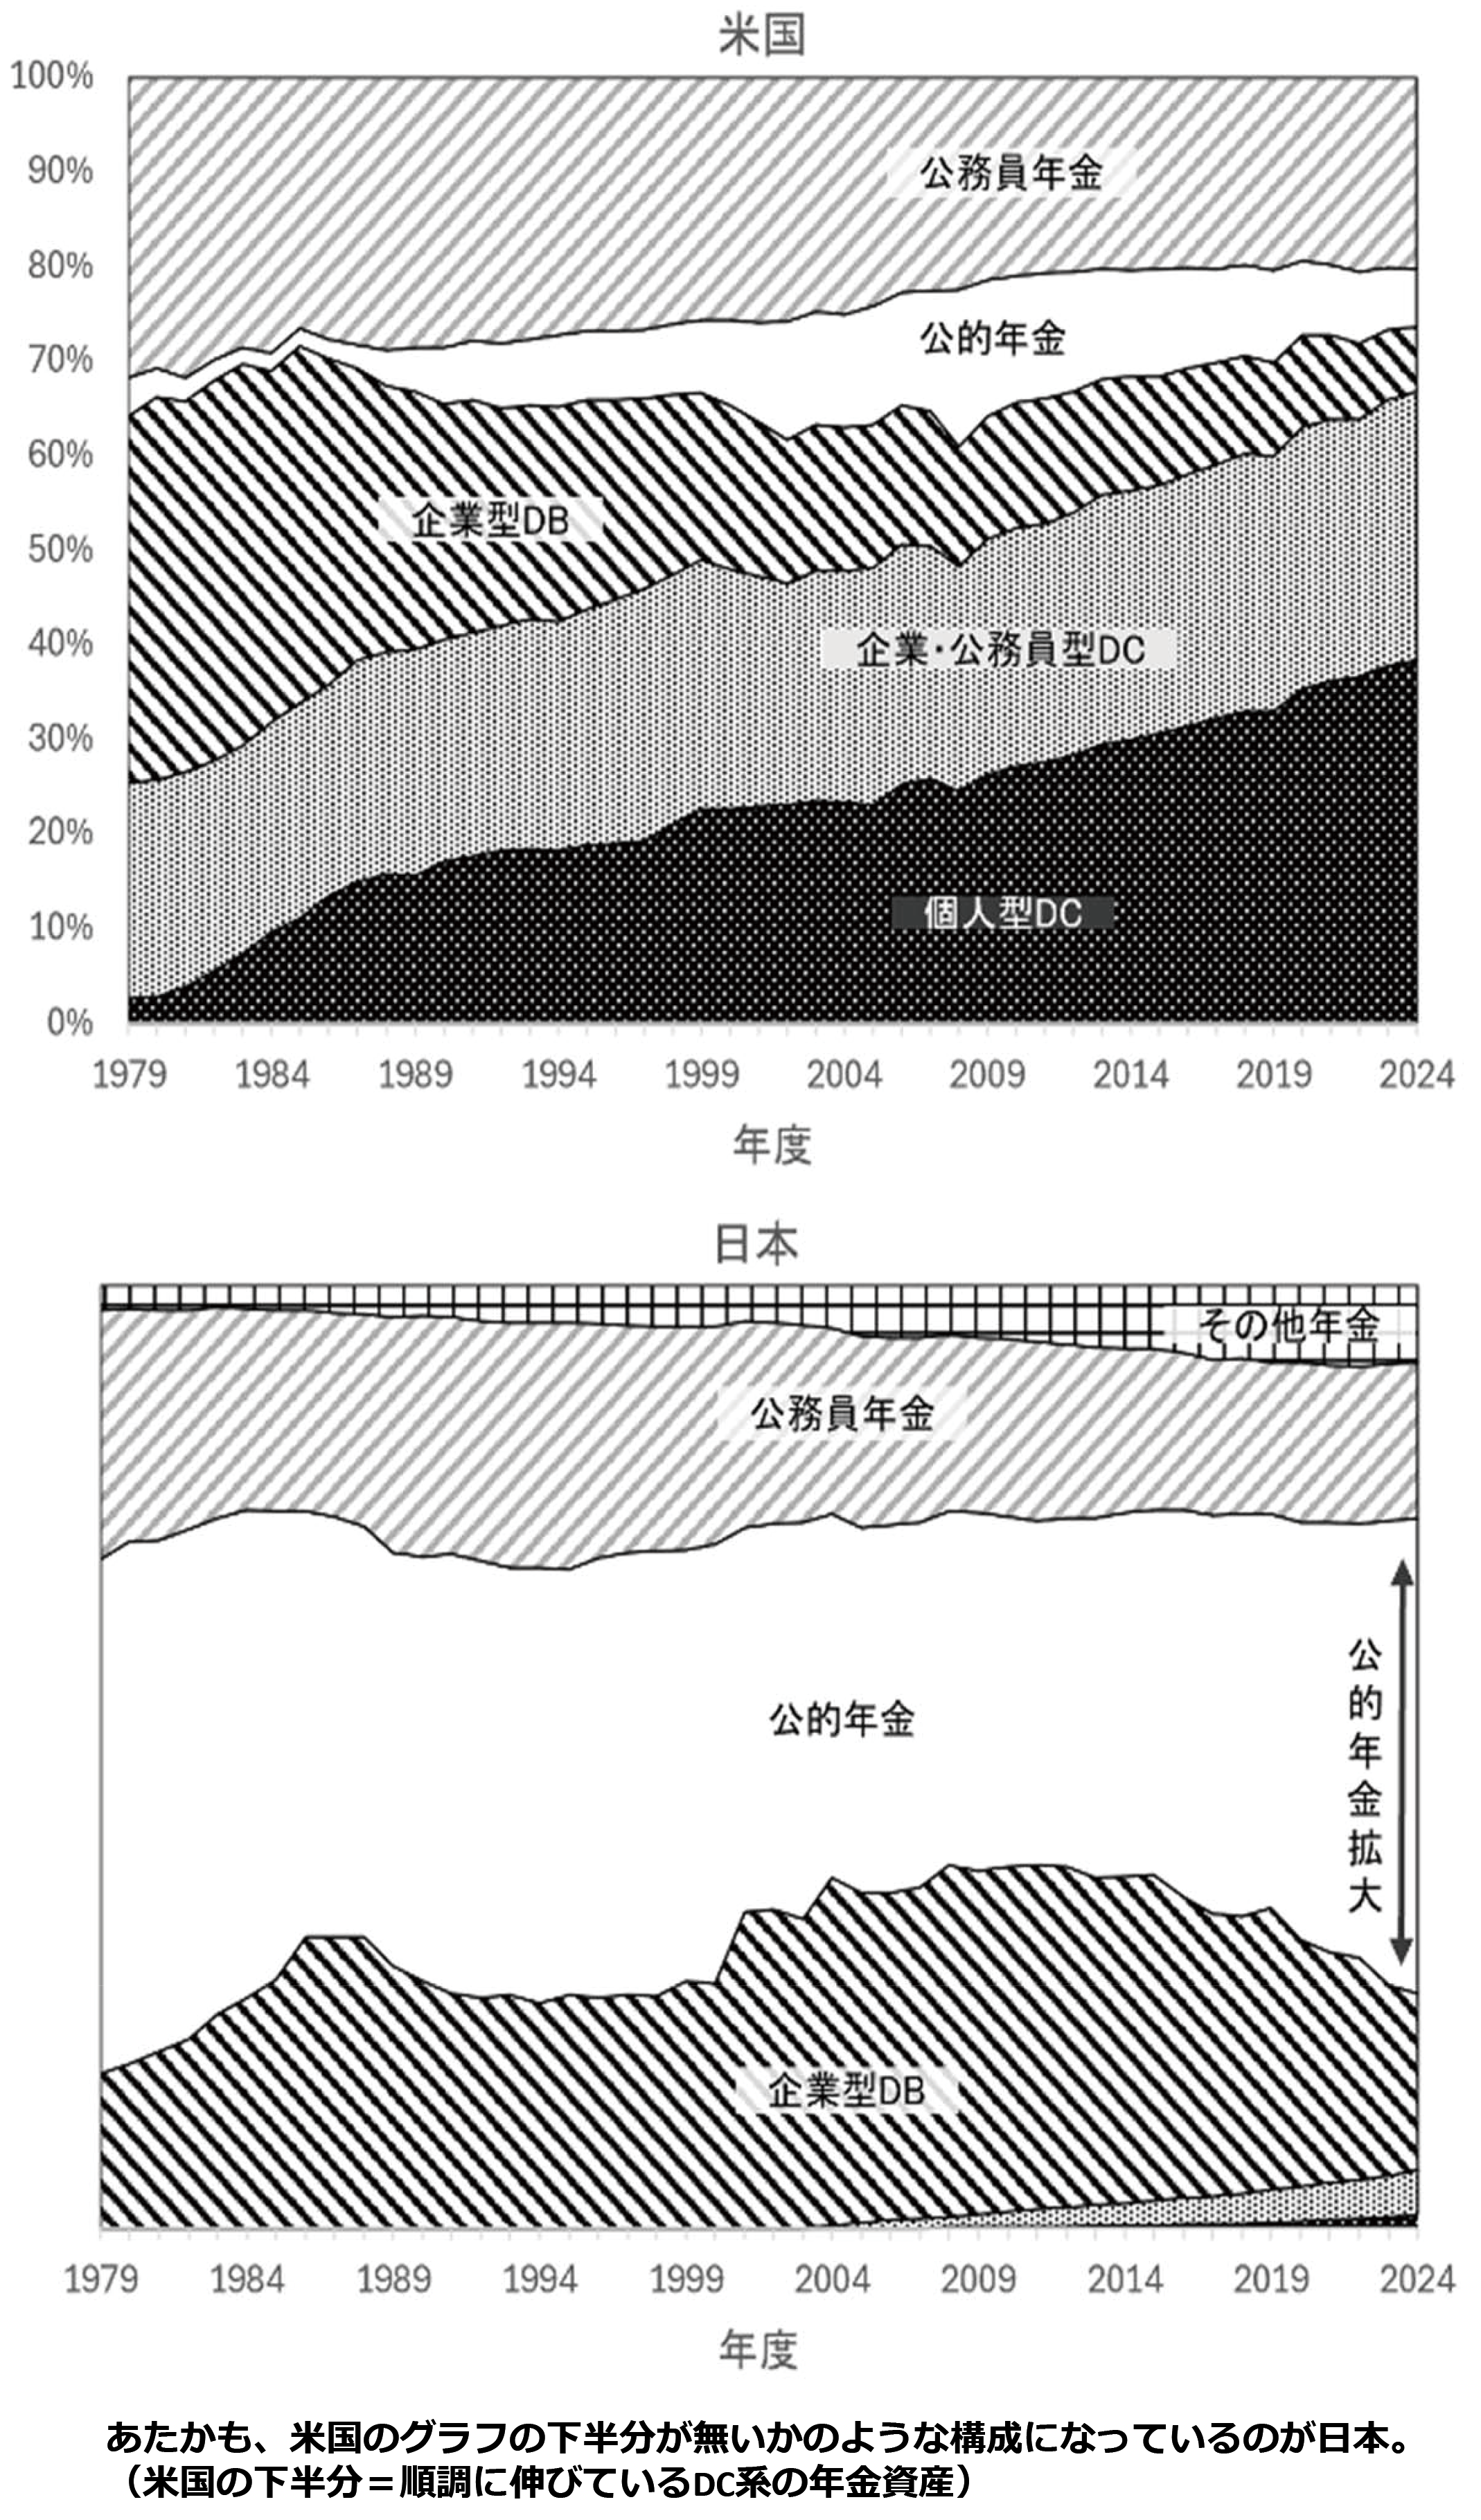
まず端的に言えるのは、アメリカは表の下から二番目の領域(企業型DC)と一番下の領域(個人型DC)の部分が今や半分以上を占めているのに対し、日本はあたかもその部分が、ないかのような構成になっているということです。
また、図表の白抜きの領域(公的年金)については、GPIFが2014年に基本ポートフォリオを変えて株式に50%配分するようになったため、日本では増えてきていますが、アメリカでは、先ほど申し上げたように、この部分は特殊な国債のみで運用していることもあり、ほとんど伸びていません。
もう一つ見ていただきたいのが、右下がり斜線部分の企業型DBの部分で、日本では2000年代半ばから一貫して下がってきています。退給会計がバランスシートに載ることになり、各企業が企業年金を減らす方向に向かったからです。その裏返しにDCを導入したのですが、当時の議論を紐解いてみると、経団連も経済同友会も、企業年金を減らしていかなければいけないと言っており、実際そのとおりになっていきました。しかし、それは企業の論理です。従業員の立場からすれば、アメリカのようにDC企業年金が伸びないと、少子高齢化で、かつ企業もDB年金の面倒を見たくないとなってしまうのですから、老後資産形成については非常に心許無い状況になってしまったわけです。
近年、GPIFが運用する公的年金の部分が、かなり大きくなって目立っていることもあり、今年の夏には政治家が、もっと国債を買わないのか、正しく言えば、日本の資産を買わないのか、とご発言されたことが報道されました。しかし年金加入者にとっては、今どうするかの問題よりも、もっと長い期間の話の方が大切なので、年金制度の抜本的な改革話は出ないのかな、と思った方々も居たのではないでしょうか。
それでは、日本とアメリカの差は何をきっかけに生まれたのでしょうか。
図表5の日米の1人当たり年金資産(円建て)を見てみると、加速度的に差が開いていることがわかります。ここ数年は、円安の影響もありますが、2,200万円対500万円という差を考えると、もっとファンダメンタルな理由があるはずです。
図表5 一人当たり年金資産に反映された大きな相違
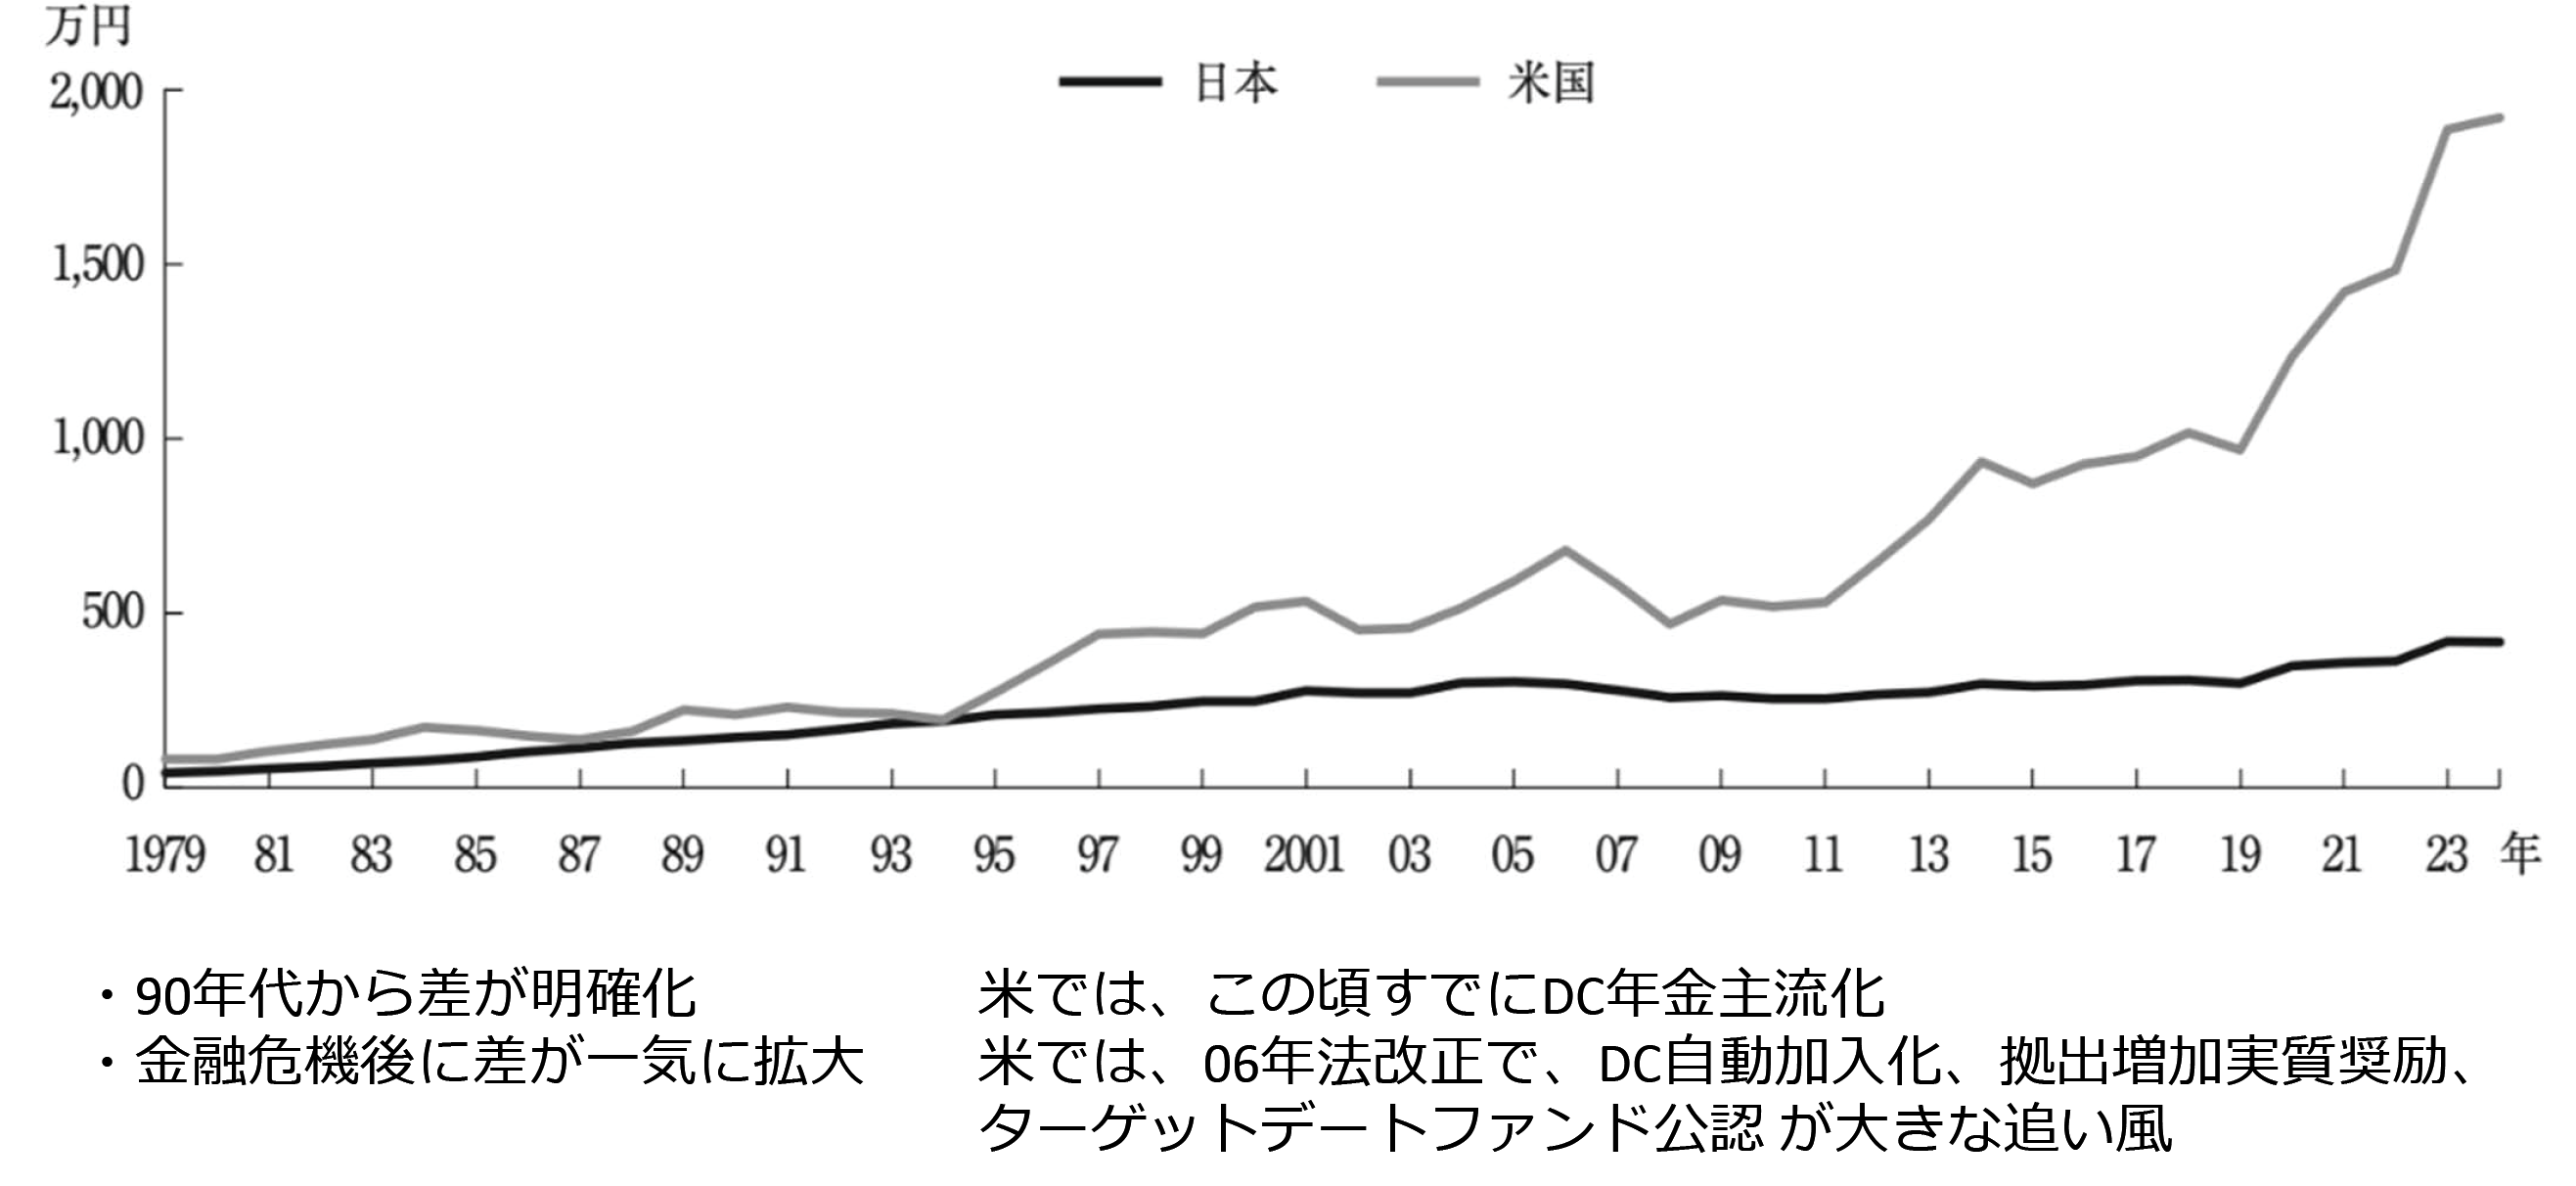
あまりの違いに至ったことに愕然としますが、順を追って見てみますと、1990年代前半まではあまり差がありませんでした。しかしアメリカでは、この頃からDC、いわゆる401kが主流化していきます。アメリカの年金制度は、1970年代前半に、雇用の流動化や、大企業でも倒産する事例を受けてERISA法(Employee Retirement Income Security Act:従業員退職所得保障法)が制定され、年金基金では年金生活者のためを思う運用方針をしっかり立てるようになりました。その後、税法の解釈の問題で、給与所得の課税を退職後に延ばしてもよくなり、401k年金がどんどん取り入れられるようになりました。このあたりが、その後の格差の始まりです。残念ながら、日本では2001年までDC年金制度ができなかったため、この時点で差が出始めてしまったのです。
この差に加速度がついたのは、2006年の年金保護法(Pension Protection Act of 2006)の成立後です。アメリカでは、もう制度はでき上がっていたと思っていたのですが、よくない事例もありました。例えば、エンロンでは、ほとんど自社株で積み立てをさせていたため、会社が潰れてしまったことで年金がなくなってしまいました。さらに、不況になった後、大企業でも経営が傾きDBが壊れそうになり、年金の給付を保証する保険機構が崩れそうとの危機感が国を挙げて高まり、2006年にDB、DCともに、てこ入れされました。
以前は任意加入だった401kは、オプトアウトしない限り被雇用者は自動的に加入する(Auto Enrollment)ことになり、加えて、給料が上がったときに自動で拠出額を増やす(Auto Escalation)形になったことがDCに大きな変化をもたらしました。つまり、一度入ると自動的にお金が積み立てられ、ますます増えていく仕組みになったわけです。
さらに決定的だったのは、株と債券を年齢に合わせて調整していくTarget Date Fundをデフォルト、すなわち第一歩の投資プランとして公認したことです。以前は、日本でよくあるような元本保証型の定期預金や短期政府証券への配分がまだまだ多かったのですが、まずは皆Target Date Fundで積み立てるように様変わりしました。この改革によって、若年層は約9割、壮年層は約6割、老年層になって退職前でも約5割を株に入れる投資が基本として定着していきました。直後に金融危機が起こりましたが、金融危機後の市場の反転以降は、軒並み各人の株ポジションが高くなっていたので、一気に市場上昇の恩恵を受けられるようになりました。
残念ながら、日本にはそれがありませんでした。2001年にDCが始まりましたが、当初は企業拠出のみ、かつ非常に少額で、選ぶ内容も元本保証のものがほとんどでしたので、大きな差が出ました。つまり、複利の魔術です。複利で差がつき始めたら、あとはどんどん差が開くばかりです。
また、アメリカでは、退職時に税金を優遇されたまま、個人の年金勘定にDC資産を移し、その後、ネットでは段々に資金を減らしていく形ではありますが、生涯を通じて投資活動を続けていくことが当然になっていきます。こうみると資産を積み上げていくところだけでなく、積み上げた後の老後の資産管理でも差をつけられてしまったのです。
それでは、こういった事実を世界はどう見ているのでしょうか。
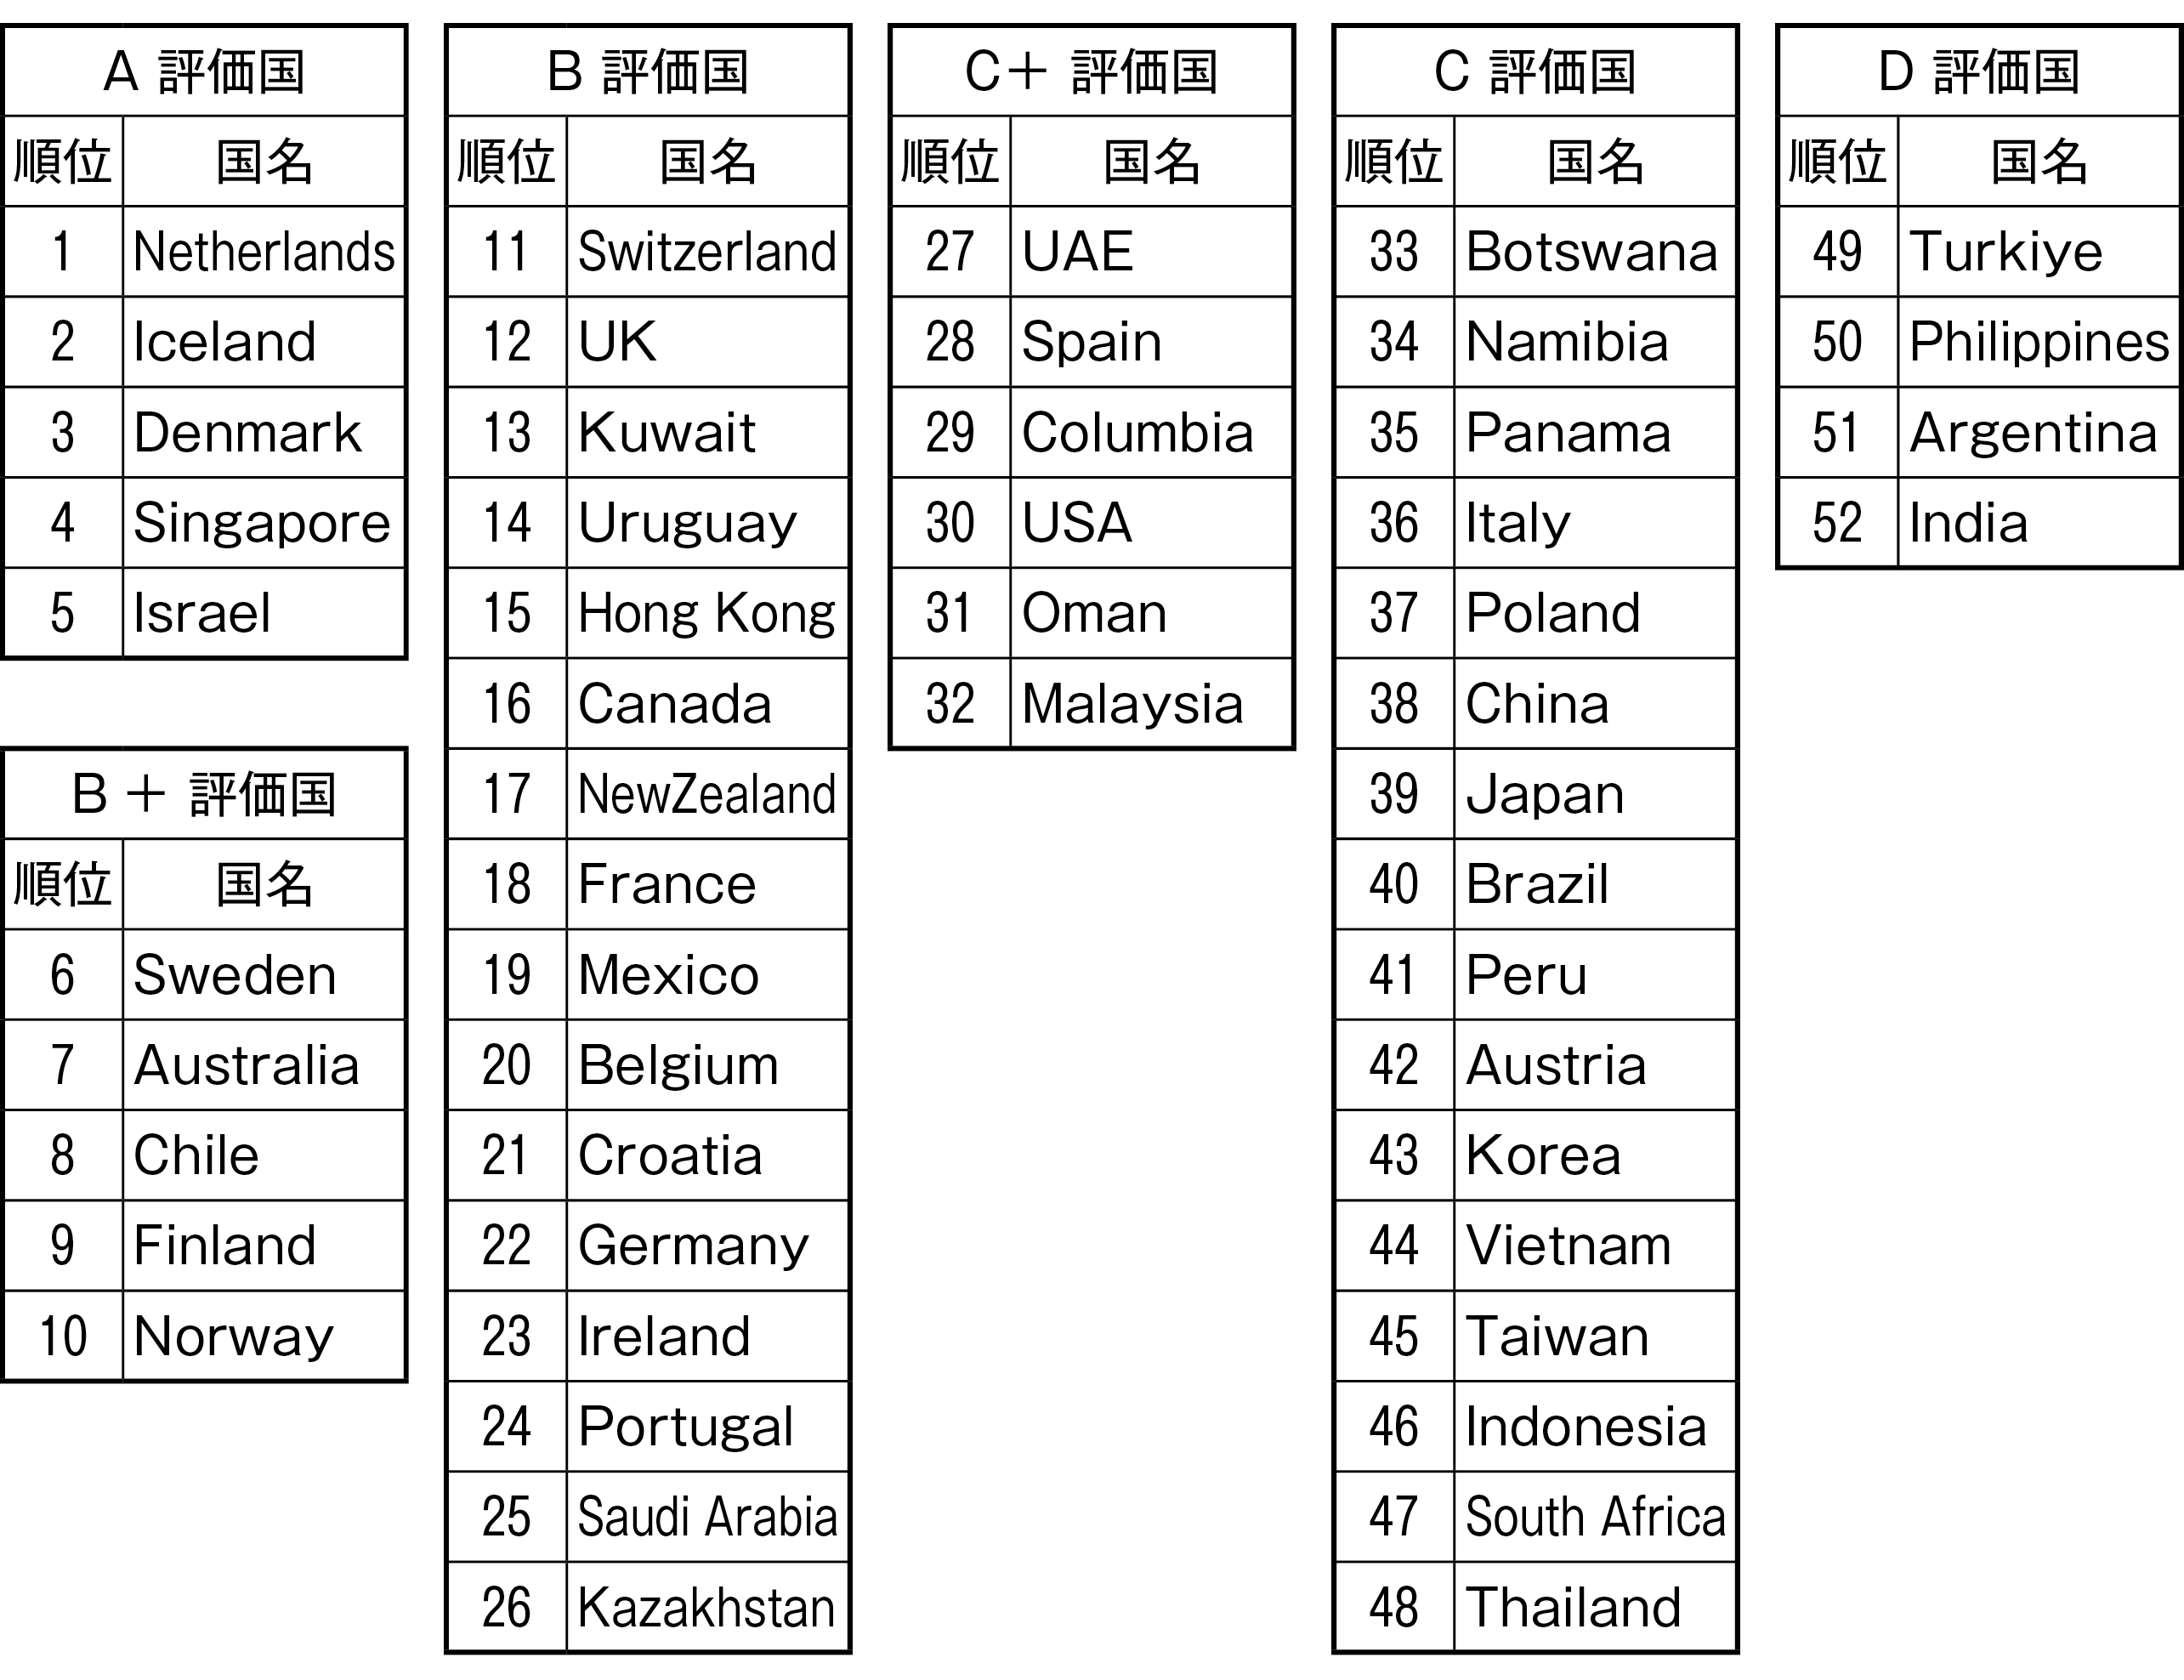
世界を代表する人事・年金のコンサルティングファームであるMercer(現在はMarshに社名変更)と、アメリカの証券アナリスト協会に当たるCFA Instituteが毎年発行している「Global Pension Index」の最新号(2025年10月発表)によると、日本の年金システムは、調査対象52カ国のうち39位で、評価はA~EのCです。言い方に気をつけなければいけませんが、アフリカや南米の国々、そして、ヨーロッパでも信用危機がどうこうと言われた国と、同じ評価なのは驚きかもしれません(図表6)。誤解のないように言いますと、年金資産額1位のアメリカはC+で、日本よりも少し上なだけですから、それぞれに、様々な問題があることがうかがえるわけですが、ともあれ日本は52カ国中39位であるということを、まずは前提とする必要があります。世界の年金制度に最も明るいと思われる方々から見ると、こういう評価にならざるを得ないということです。
図表6 Global Pension Index(2025/10発表)で、日本は調査対象52カ国の内39位
そこで、図表7では、日本、イギリス、オーストラリア、カナダ、アメリカの1人当たり年金資産(2024年度末)を実際のデータに自力で当たって比較してみました。こちらも元同僚の陣場氏が集めてくれた数字です。やはり日本と他の4カ国ではとても大きな差がありました。日本以外は、濃いグレー(個人型DC)と薄いグレー(企業・公務員型DC)が大きなウエートを占めており、中でもオーストラリアはほとんどがDCです。同国は1992年に年金制度を抜本的に変更し、アメリカ以上に全員参加型のDCで年金を組んだことにより急成長を遂げ、30年後には年金主要国の一つになりました。
図表7 DC資産欠落が問題なのは明らか ー主要4カ国比較ー
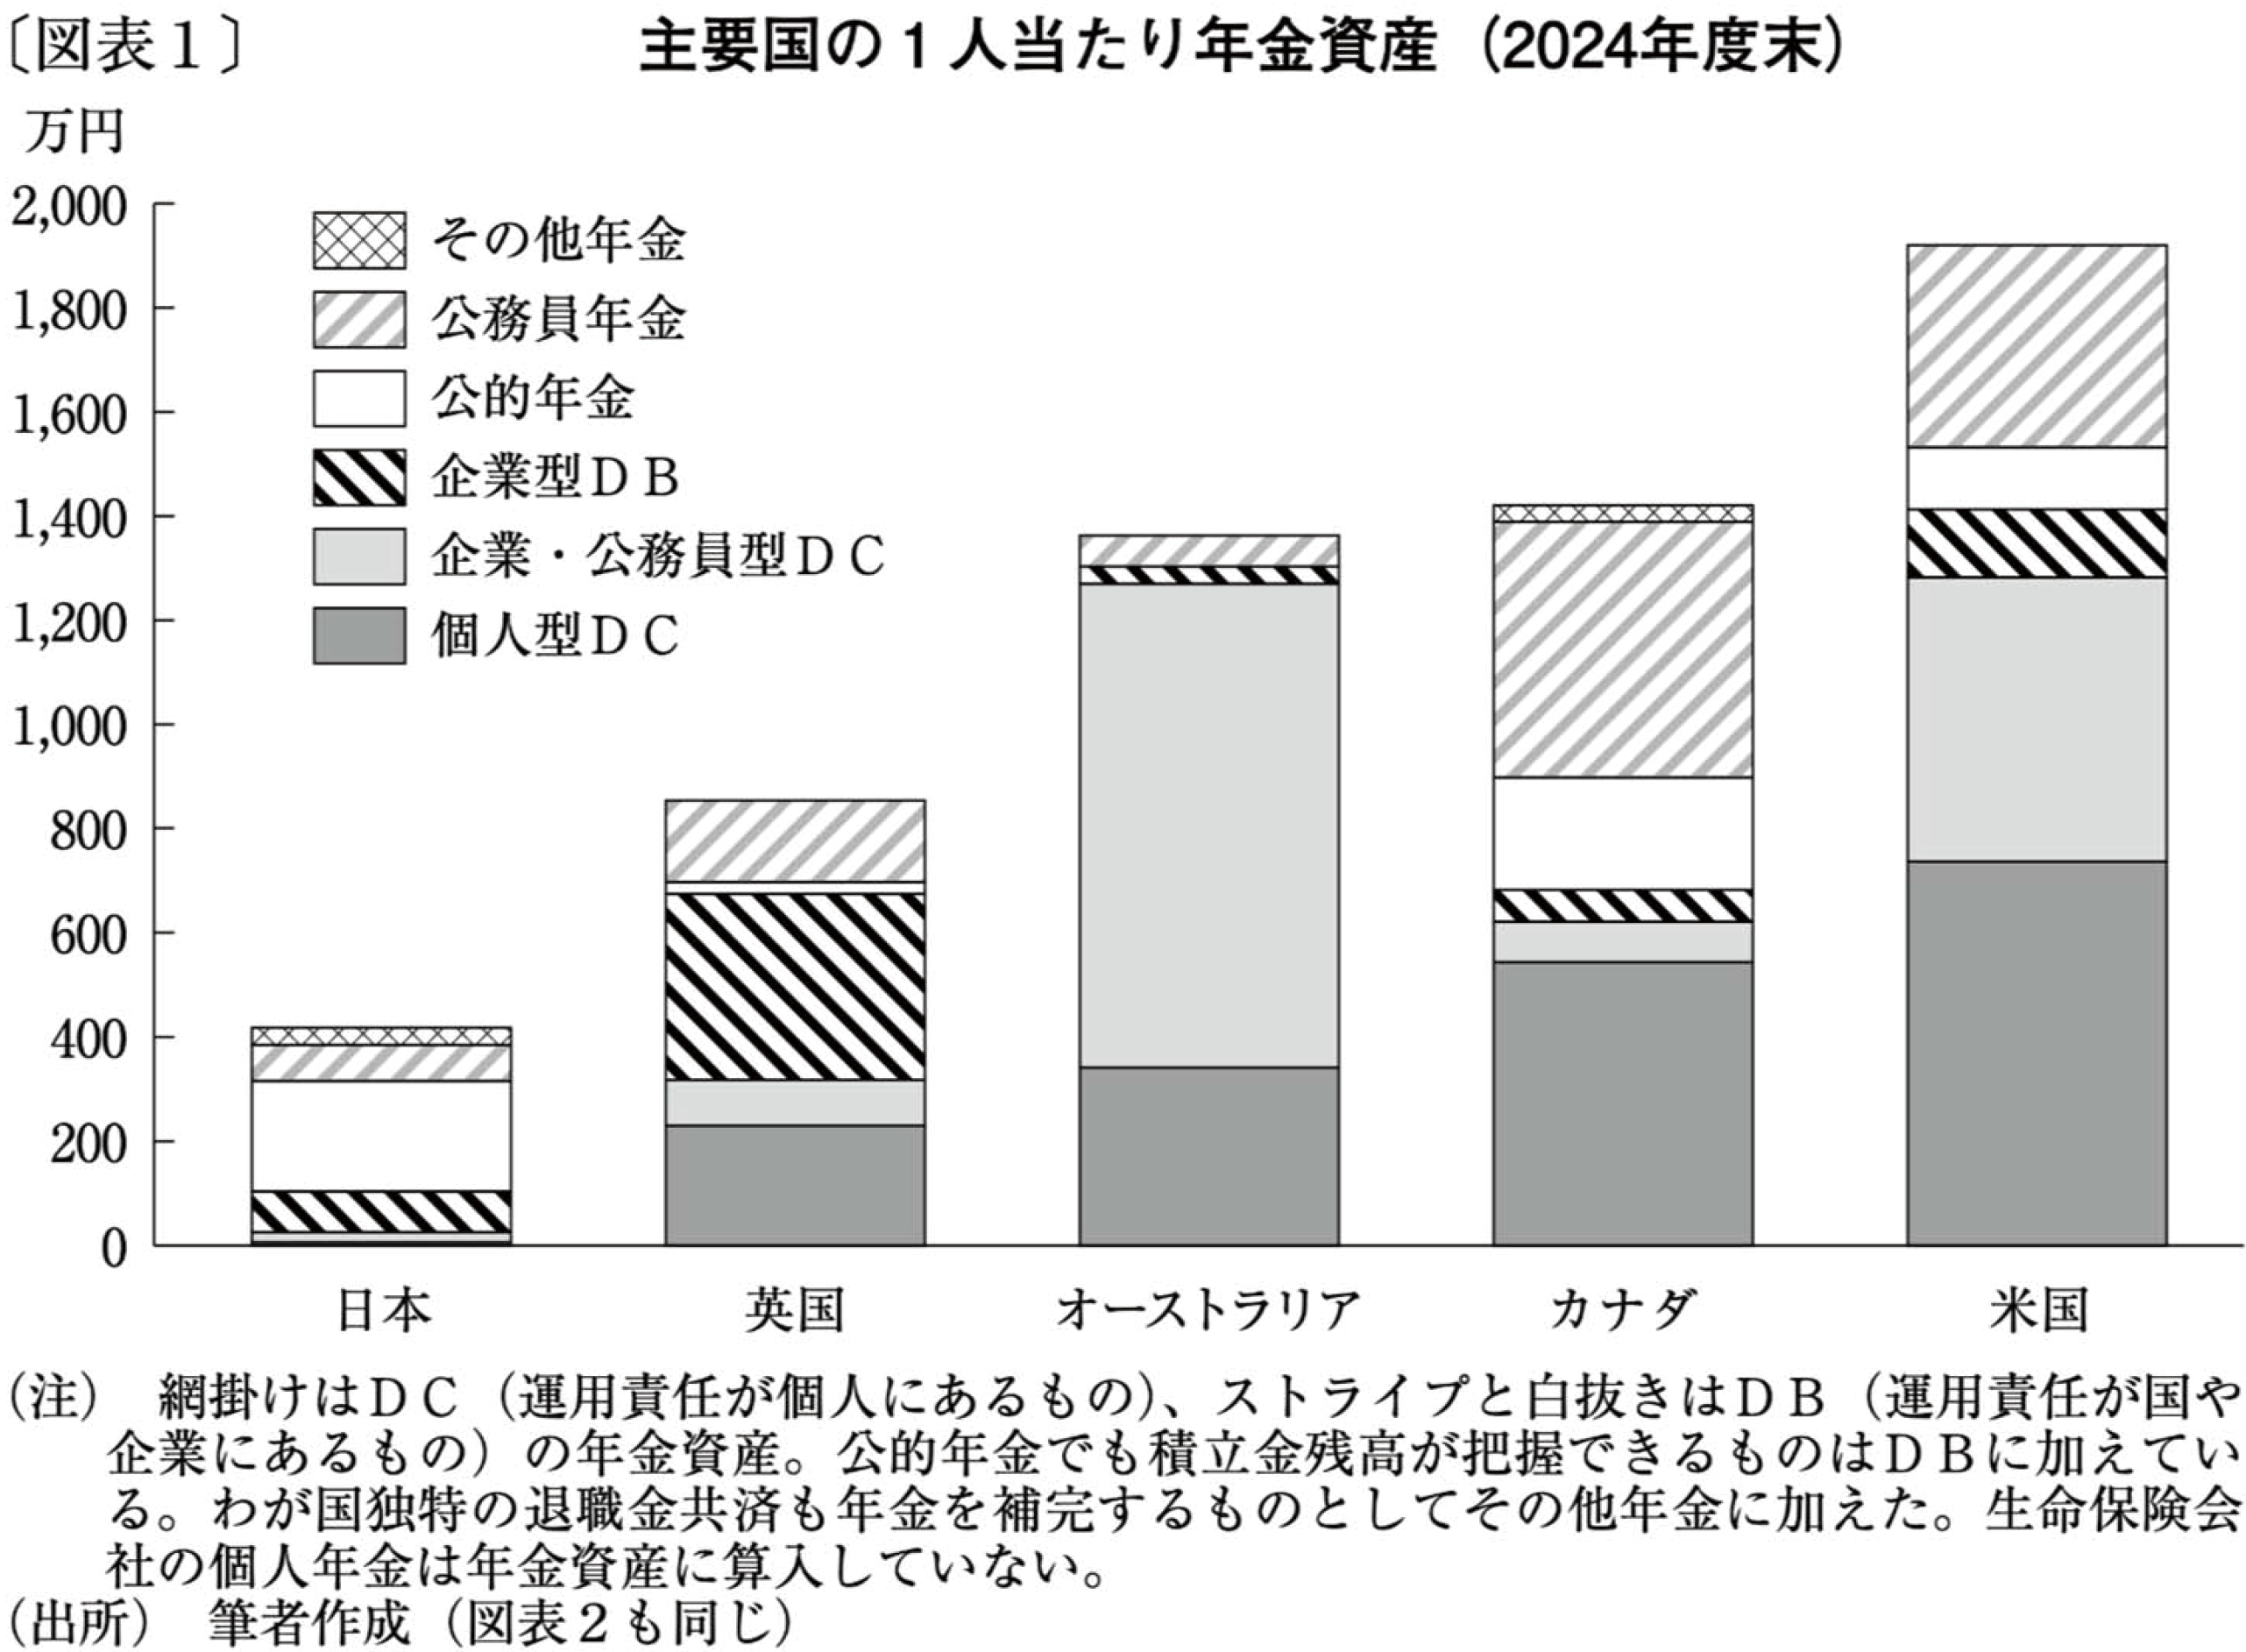
カナダは、DCはもちろんのこと、公務員年金や公的年金も大きなウエートを占めています。現在カナダでは、年金運用の世界において、非常に先進的なトータル・ポートフォリオ・アプローチというもので様々なことを行っています。日本が一足飛びにDCが進んでいるオーストラリアやアメリカのようになるのは難しいかもしれませんが、DBが進んでいるカナダは、日本にとって非常に参考になるのではないかと思います。
いずれにせよ、日本は世界に比べてDC資産があまりにも著しく欠落している点が問題なのは明らかです。もしそうでなければ、イギリスやオーストラリアに並んでいたかもしれませんが、まるで届かないのは、DC資産が欠落しているからだと言っても過言ではありません。
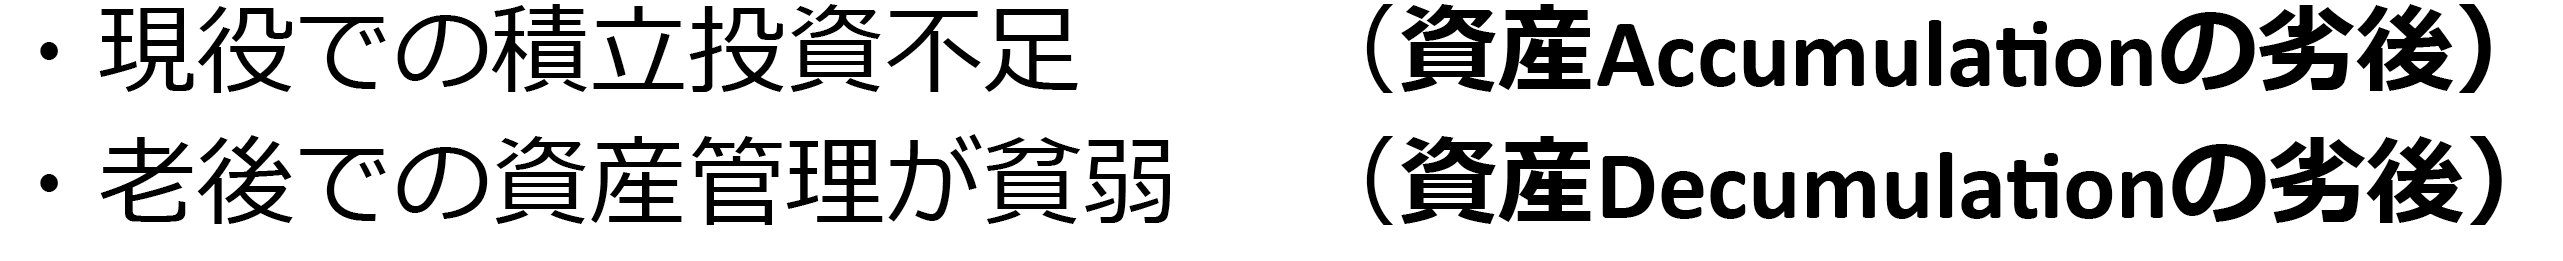
ということで、DC資産欠落の問題を図表8に整理しましたが、現役時代に資産を積み立てていく過程(資産Accumulation)と、貯まった資産を老後に使っていく過程(資産Decumulation)、どちらもあまりうまくいっていない日本は、残念ながら二周遅れの状態と言えるでしょう。
図表8 DC資産欠落の問題点 いわば二周遅れの状態
2.年金改革が市場に与える影響
次に、「年金改革が市場に与える影響」について説明したいと思います。ここでは、退職後の資産管理行動が大きなテーマとなります。
まず、図表9のアメリカのケースです。
図表9 米のケース
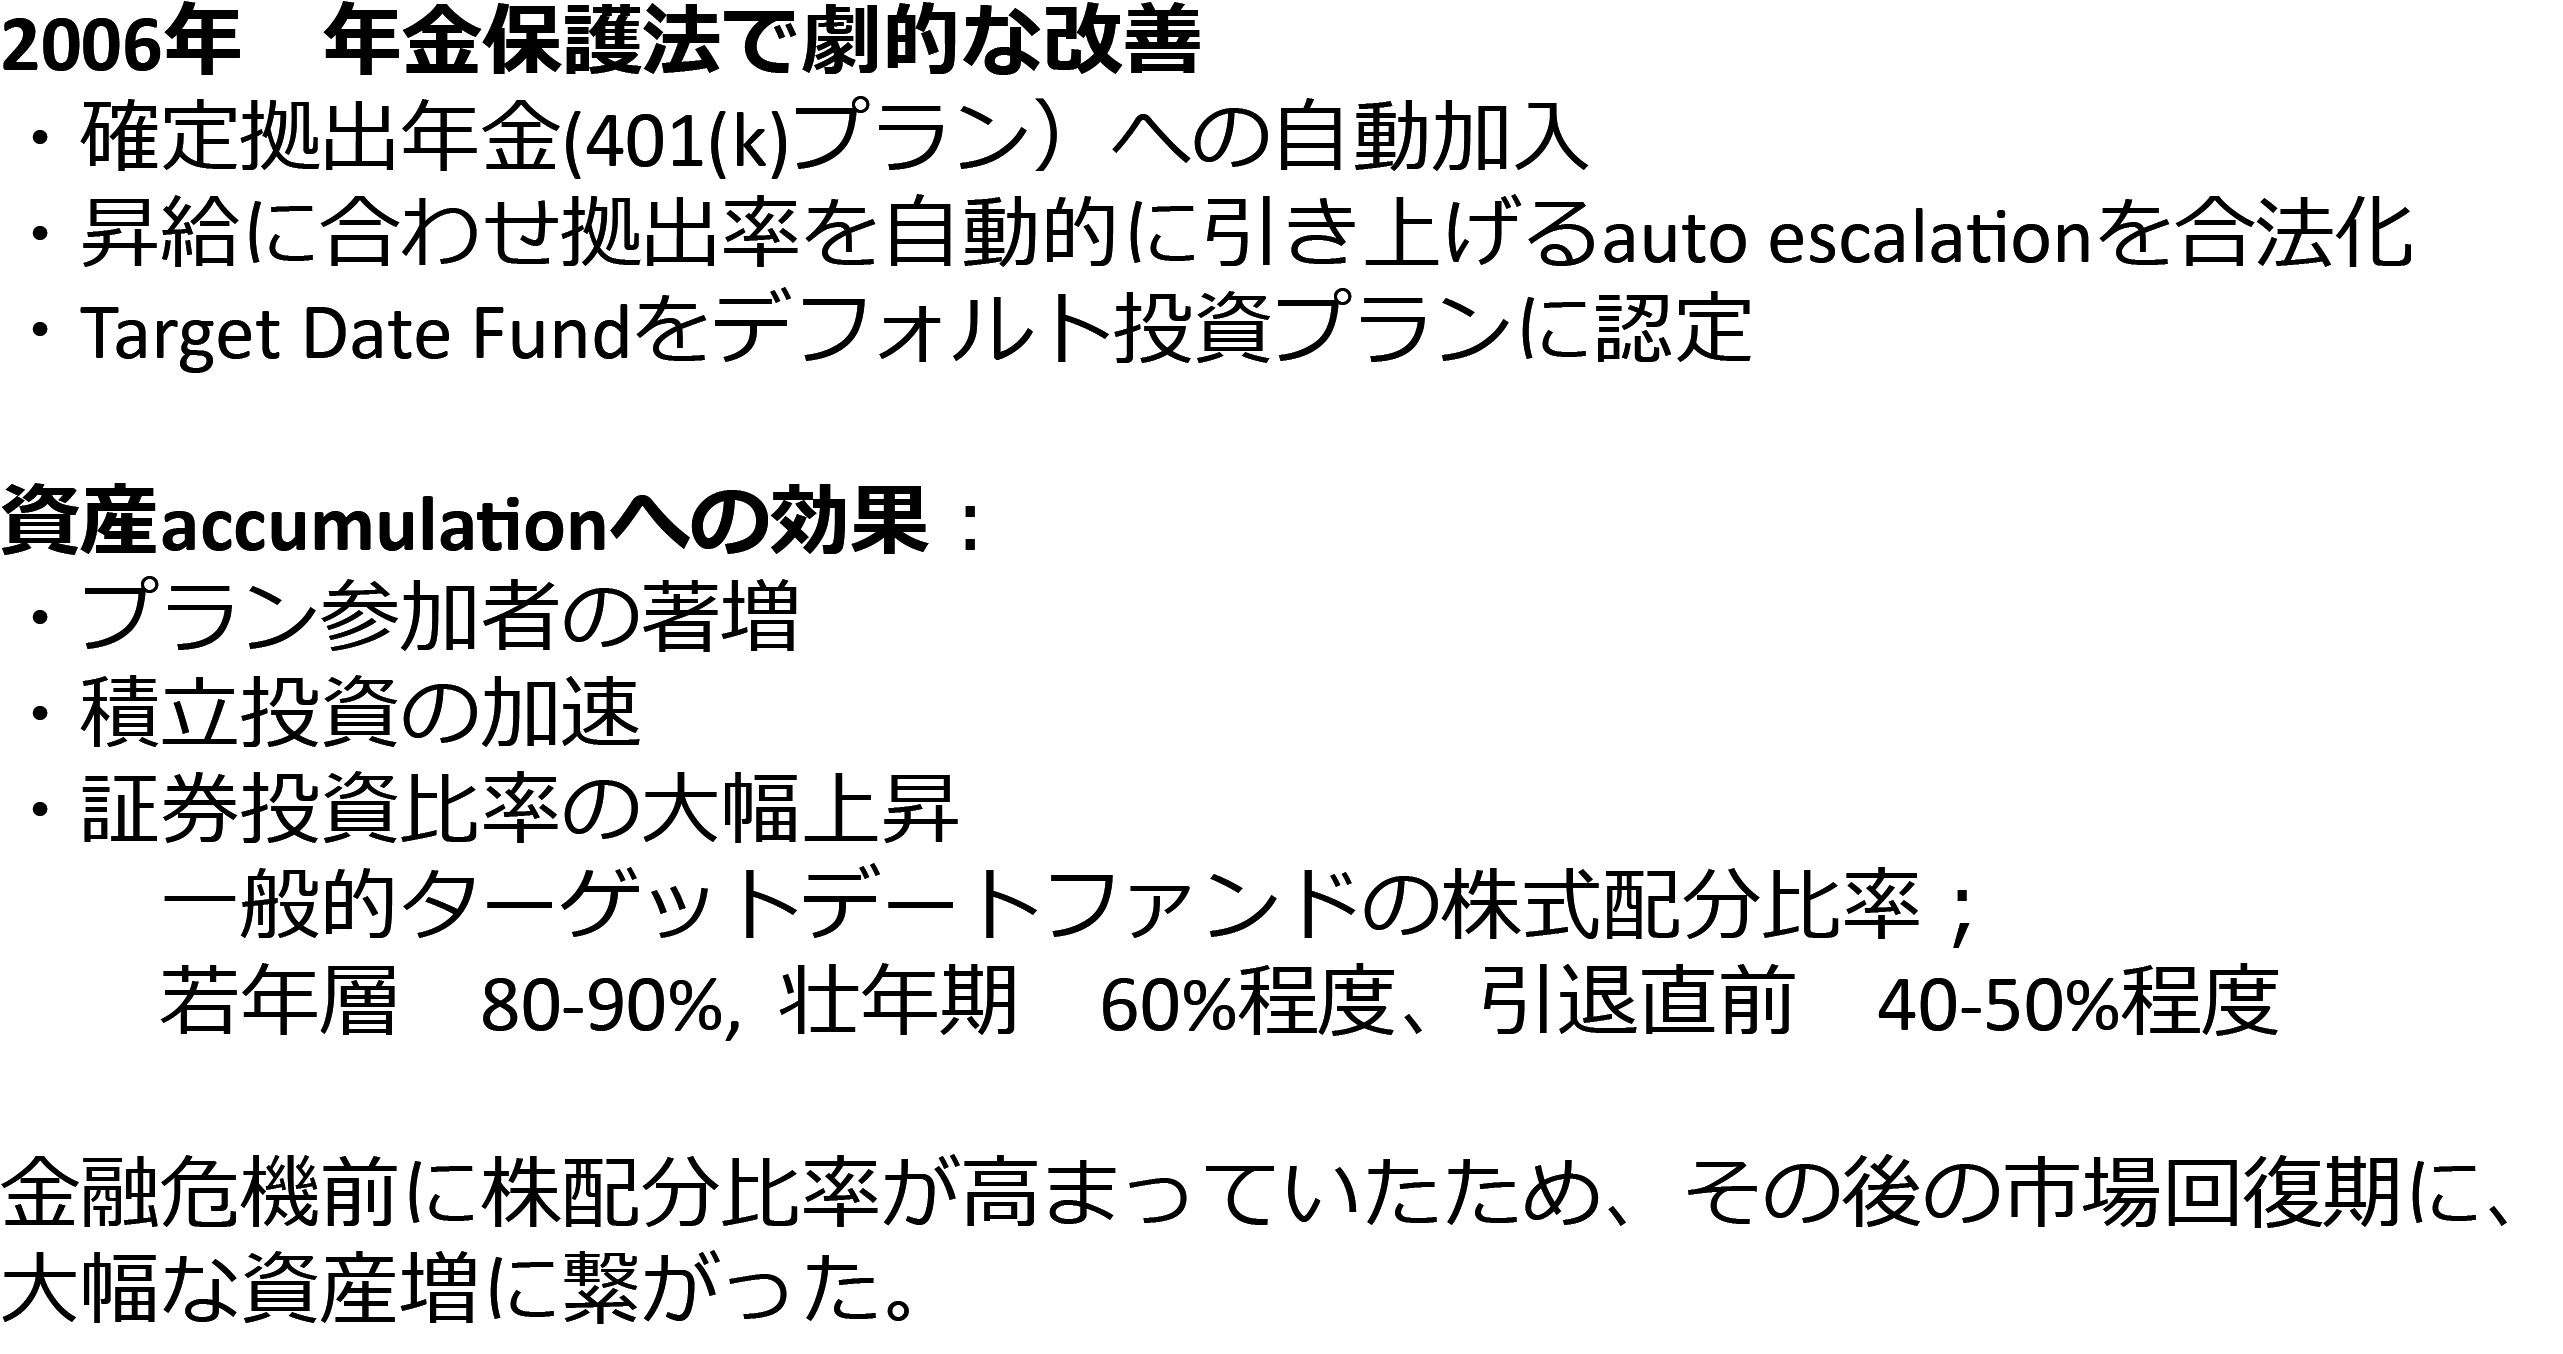
ポイントは、先ほど申し上げた2006年の年金保護法です。DCへの自動加入化、昇給に合わせて拠出率を自動的に引き上げるAuto Escalationの合法化、そしてTarget Date Fundがデフォルト投資プランに認定され、「皆さん選んでください」ではなく、「制度をつくりましたから入ってください。入ったからには資産が増えます」、資産配分についても、「迷うことなく、これをやってください」ということになりました。一方、日本のDCは今でもまだ任意加入です。「こういうプログラムがありますが、どれにしますか」と尋ねてくれますが、「これがいいです」とは言いません。徐々に改善されつつありますが、何か問題があって損をしたときのことを考えてなのか、なかなかお仕着せの形には持っていきません。アメリカでは投資教育の議論に逃げずに、「まずはこれだ」という形にしたことが大きなポイントでした。
一方、退職後はどのような行動をとるのでしょうか。退職後の行動を図表10にまとめました。アメリカでは、税が優遇されて含み益があっても、それを実現せずに個人年金口座(IRA)に移すことができます。ただ、完全に引退する人もいれば、なんらかの仕事を続ける人もいますので、それぞれのライフプランに合わせて個人が、老後資金の設計と管理をしていくことになります。例えば、給与所得の低下で所得税率が下がる方であれば、税率が下がってからポートフォリオ内の含み益を実現しても大きな税金増にはなりませんから、気にせず一気にIRAへ移します。しかし、これからも十分稼ぐつもりの方であれば、おそらく所得税率は高いままでしょう、そういう人は、先に税金を払い、その後に無税となるRoth IRAに数年間かけて移していって、老後は税金で苦しまないようにします。
図表10 ⽶のケース
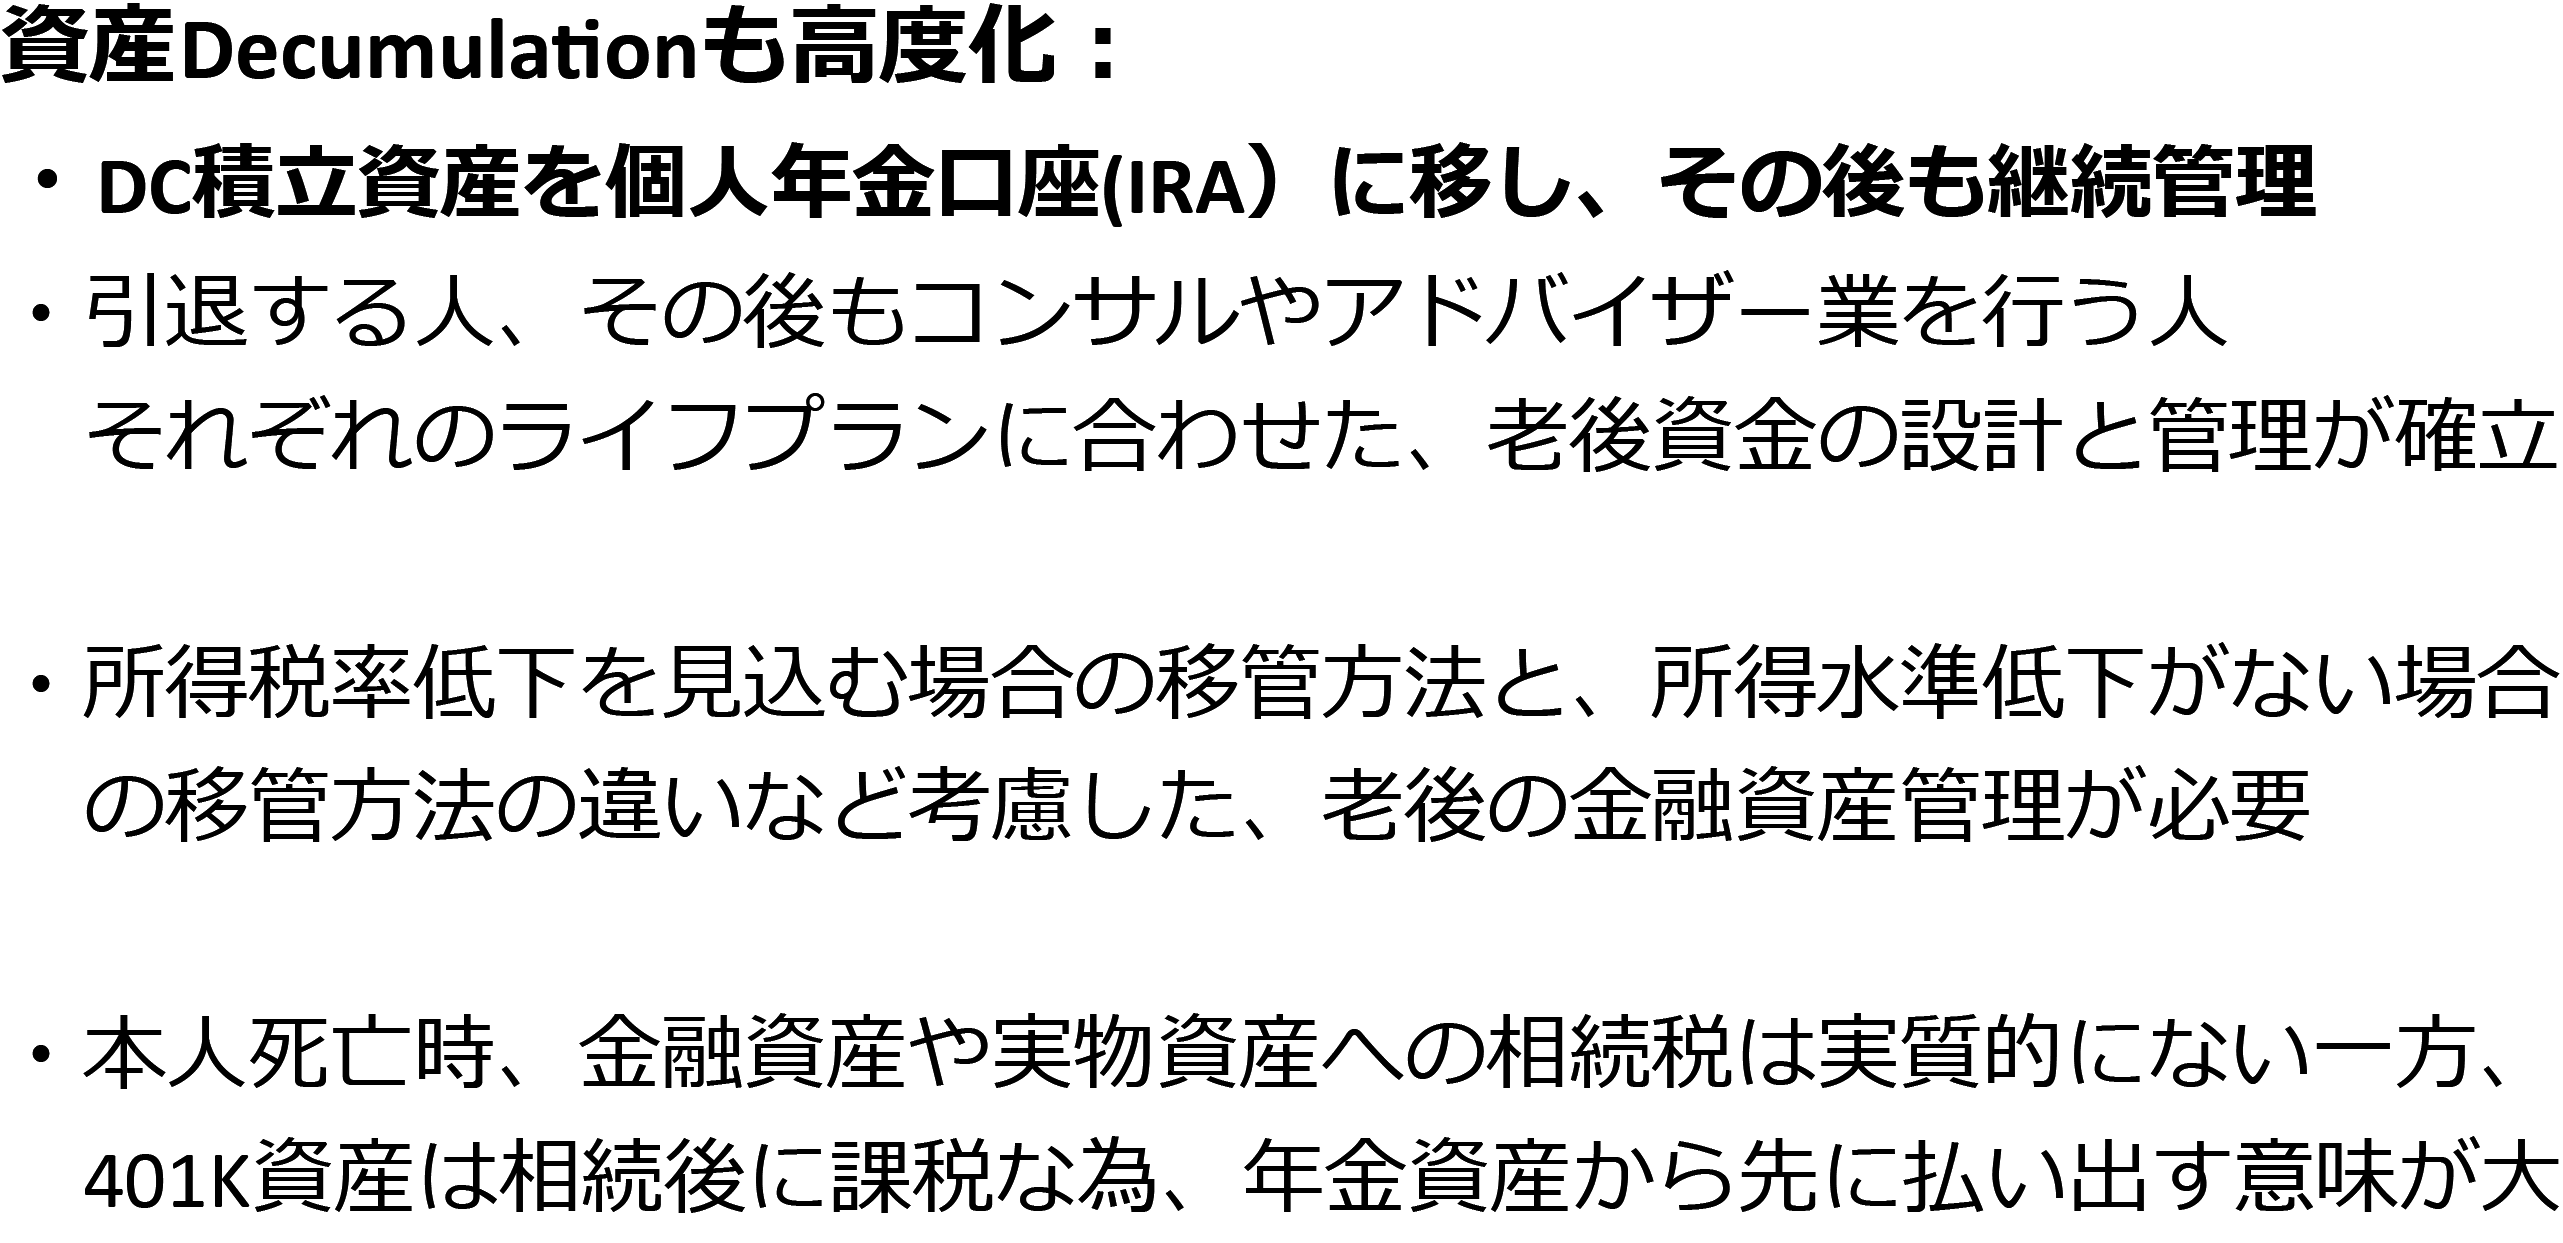
そして人間誰でもいつかは亡くなりますから、死亡したときのことも考えます。アメリカでは、金融資産や家などの実物資産への相続税は、超富裕層を除けば実質的にありません。しかし401k資産は、若いときからずっと税金を優遇されて貯めてきたものなので、相続後も課税されます。つまり、死亡時に益を実現すると子どもたちが税金を払わなければいけないことになります。そのため、何が幾らくらい死後にも課税対象になるのかをきちんと把握しておいて、401k資産から先に使っていく。そうやって子供に税のリスクを残さないように各個人が考えるわけです。
アメリカでは、FPに当たるRIA(Registered Investment Advisor)が町じゅうにいて、各個人が「非常勤の仕事で給料がまだ入っている。IRA資産を終活に向けて整理していくには何をどうしたら良いか?」とか、「今まで投資した別の証券口座から配当が入ってくるのだが、何か節税の手立てはあるか」など、自分の家計についてIRAと事細かに相談しながら資産を管理しているのが普通です。つまりRIAは、どのようにお金を使っていったら、適切な節税をしながら最適な生活をして終活していけるかについてアドバイスをしているのです。大金持ちがプライベートバンクにお世話になるような大層なことではなく、どこにでもいる人たちが各人のRIAと息の長い資産管理マラソンを続けていくのです。
その過程では、ポートフォリオ内の資産を、売ったり入れ替えのために買ったりもしますから、お年寄りはいつまでも証券業界にとっていいお客さんです。投資対象のファンドを運用している投資顧問会社も恩恵を受けます。つまり、アメリカでは、401kが積み上がっていくときにその恩恵を受けて儲かってきたFP、証券会社、投資顧問会社は、資産が貯まった後も同様に活躍できる場があり、個々の人が賢いか賢くないかではなく、そういう制度ができ上がっているということなのです。
次に、オーストラリアのケースについて見てみたいと思います。
図表11をご覧ください。GPIFにいたころ、オーストラリアの年金制度は非常に元気だということで、初代の年金担当大臣にインタビューさせていただいたことがありました。おもしろいことに、その方は労働組合の出身でした。労組の方というと、日本では通常、将来の財産形成よりも、今の給与レベルの話題に熱心な方が多いように思います。そういうバックグラウンドの方が年金担当大臣かと、少々戸惑いながらインタビューしたというのが正直なところでした。ところが、オーストラリアがなぜ今のような年金制度を採用することになったのか、いろいろ話してくださるなか、元大臣は超長期の視点が素晴らしかったことが、すぐに判りました。白豪主義から転換し世界に門戸を開いたものの、まだまだインフラも整っていない国情を鑑み、どうしたら世界から優秀な人材を集め、人口を増やし、富の蓄積とともに国を盛り上げていけるかという観点で行動されたことを極めてクリアに説明いただきました。
図表11 豪のケース
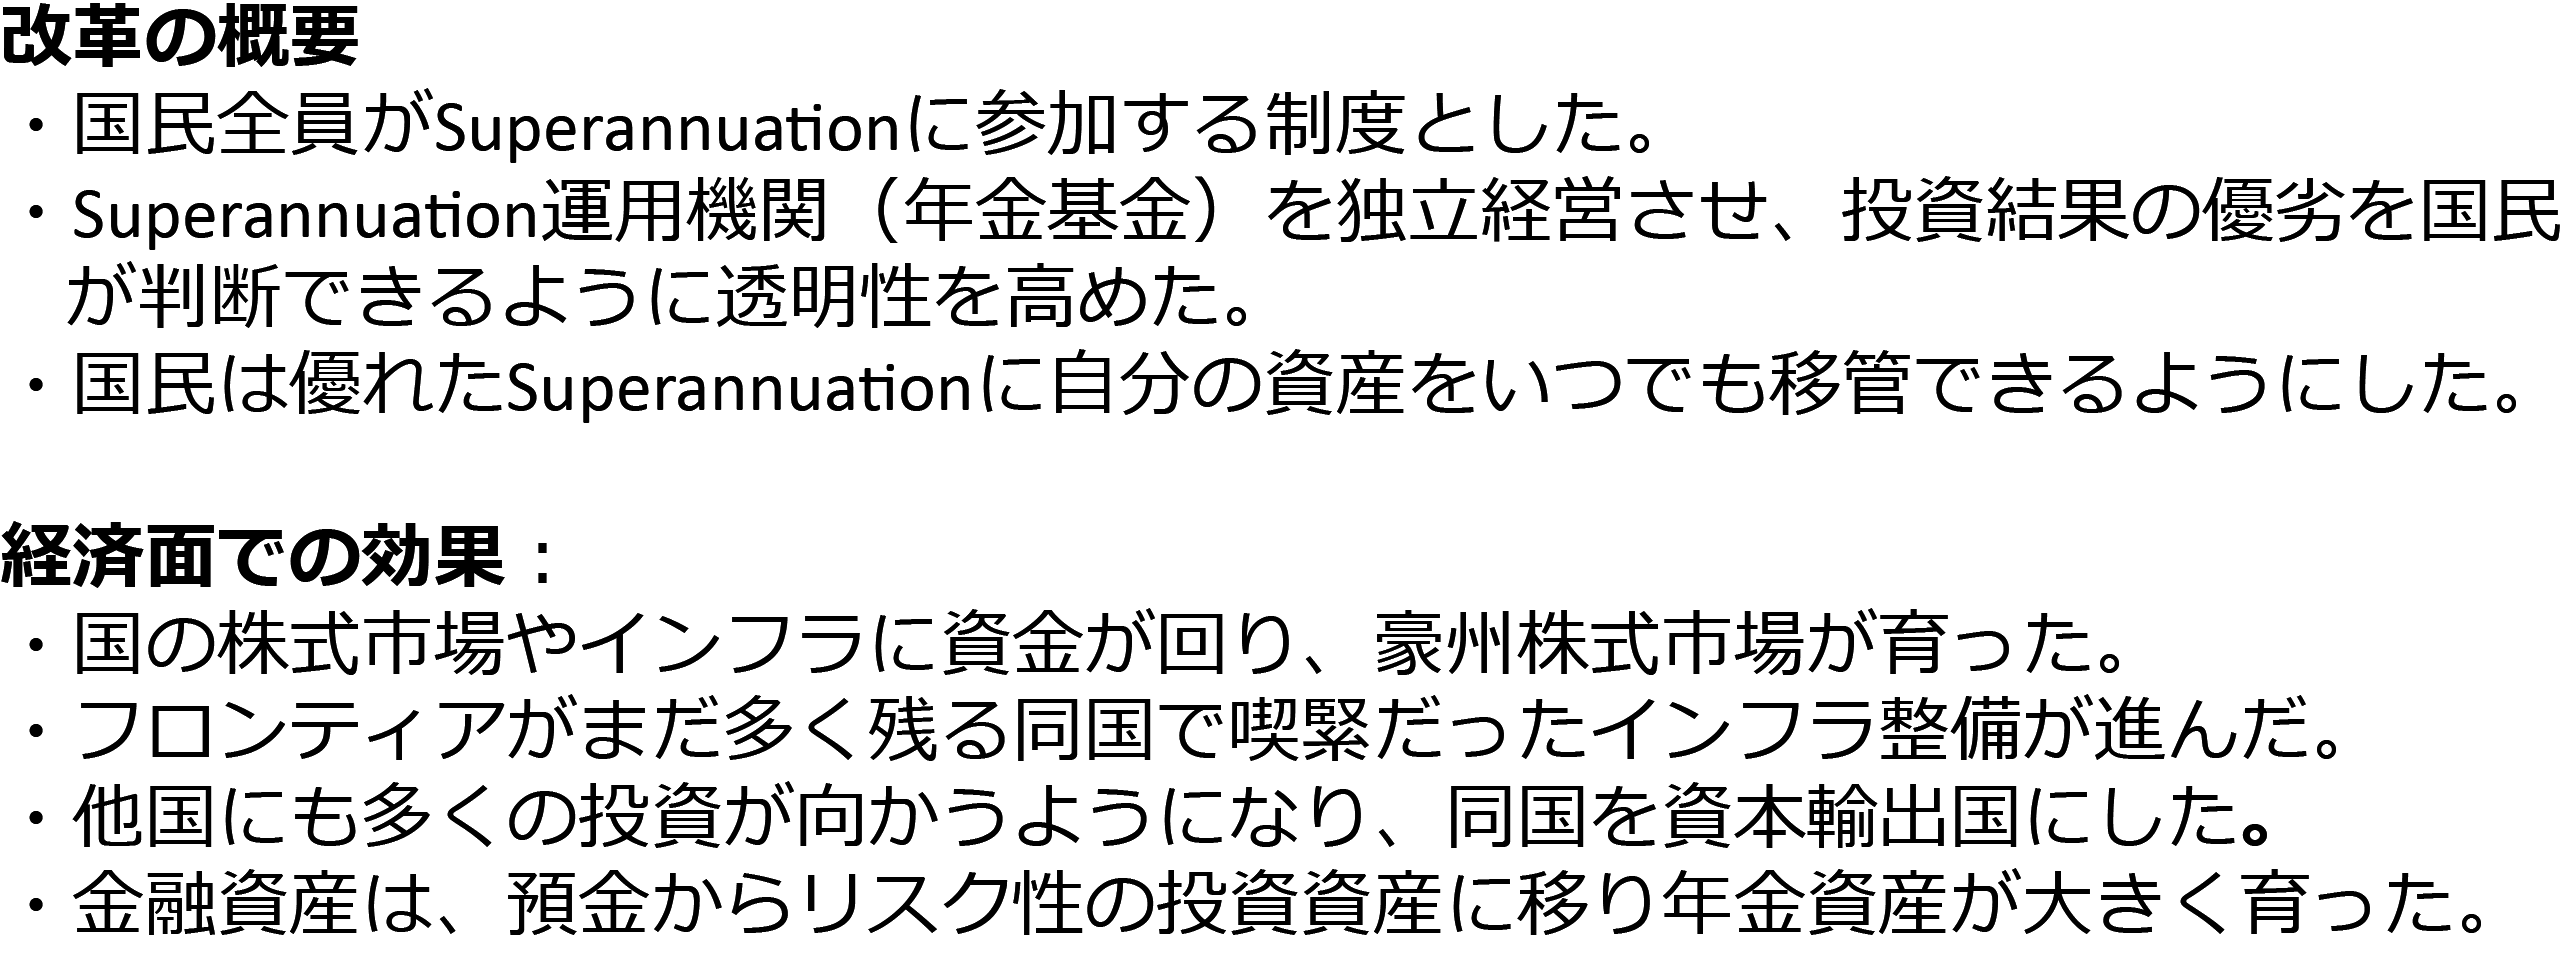
そうしてオーストラリアでは、初めからほぼ国民全員が確定拠出型年金制度である「Superannuation」に参加する形になりました。米国が走りながら2006年法改正を経て完成形に至ったのに比べると、違いは明らかでした。Superannuation運用機関(年金基金)は通常業界ごとにあり、労働者は最初にそこに加入します。そして、年金基金は投資結果を、決算末の数日後には早速CIOが責任を以て加入者に報告するのが普通です。GPIFの場合は、3月末の決算の後正式に結果を発表するのは7月ですので、いかに早いかがわかります。なぜ、それほど早く報告するのかというと、労働者は、自分の所属している年金基金の運用が下手だと判断したら、上手なところに乗り換えることができる仕組みになっているからです。
その結果、年金基金の間で競争が起こり、運用手法はどんどん先端的になりましたし、運用管理手法も洗練されました。また、年金基金同士が合併すればシステム等の維持コストを減らせることから、幾つかの大きな年金基金に統合されていきました。そういったところには、運用のタレントも集まってきますので、国民はそれを見ながら優れた年金基金に自分の資産を移していくという、かなり先端的な世界ができています。運用の上手なところにお金が集まり、その上手な運用によって資産が確実に増えていくというわけです。
では、経済面ではどのような効果があったのか。
まず、あまり大きな株式市場ではありませんが、国内の株が上がりました。また、開発が進んでいなかった港湾、鉄道、空港、水道といったインフラ投資にはかなりのお金が回りました。面白い事例はオリンピックです。2000年のシドニーオリンピックのときは、年金制度改革からわずか8年後だったため、年金基金のお金はあまり使えず、政府がかなり支出したのですが、2032年のブリスベンオリンピックでは鉄道の複線化や、商業港であるブリスベン港に大きなクルーズ船が入れるよう橋をつくり直すことが必要と見込まれていますが、それらに年金基金から投資資金が回るようになると言われています。初代大臣が言っていた通り、新たな国の基盤をよりよくしていくという目的にかなった結果となっています。他国にも多くの投資が向かうようになっているので、資本輸出国になりました。また、金融資産は預金からますますリスク性の投資資産に移りましたので、米国のTDFで見たことがいっそうドラスティックに進んだのがオーストラリアです。こうして驚くほどのペースで年金資産が大きく育ちました。
それでは、その程度はどれくらいだったのか。
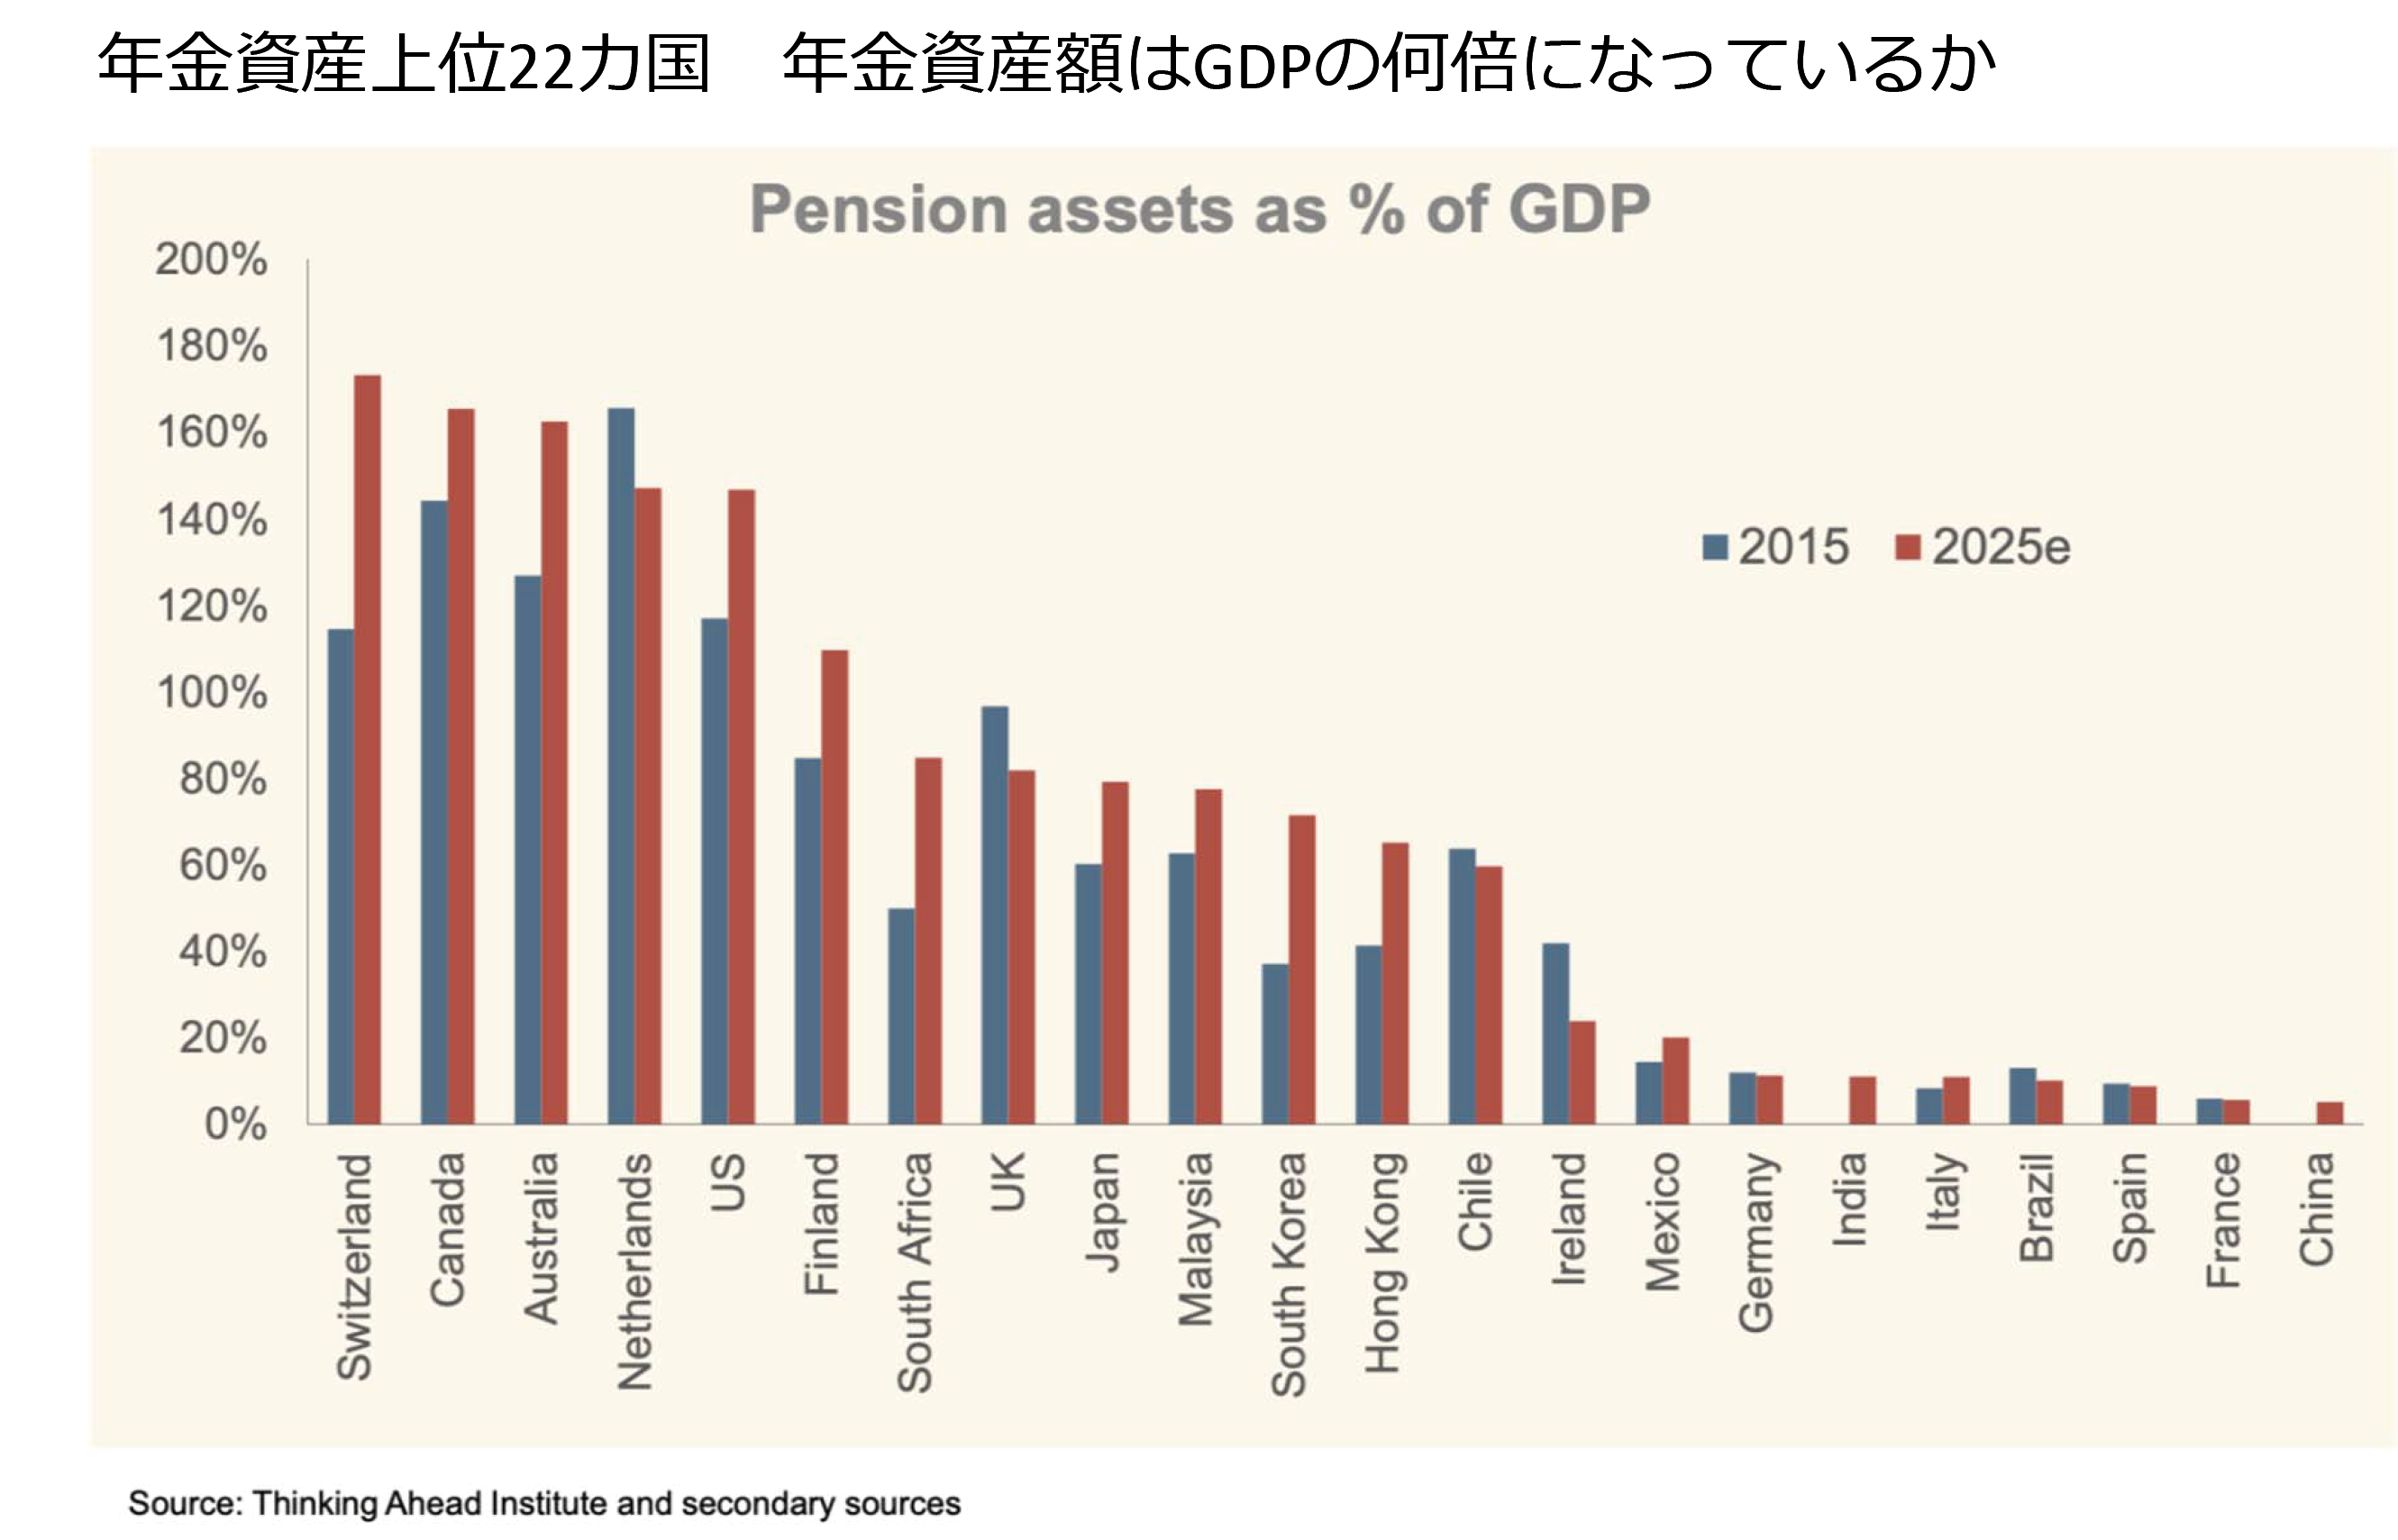
図表12で年金資産の対GDP比(現地通貨建て)上位22カ国を見てみると、1位がスイス、2位がカナダ、3位がオーストラリアです。オーストラリアに注目すると、160%(1.6倍)ですから、9位で79.2%(約0.8倍)の日本の2倍であることがわかります。これだけ年金資産があれば、老後を考えるに当たって、かなり安定した気分にはなれると思います。
図表12 豪のケース
年金制度の変更によって資産を増やしていく、すなわち資産Accumulationで大成功したオーストラリアですが、貯まった資産を老後に使っていく資産Decumulationについては、まだ課題があるとして議論が進行中であることを示しているのが図表13です。
図表13 豪のケース
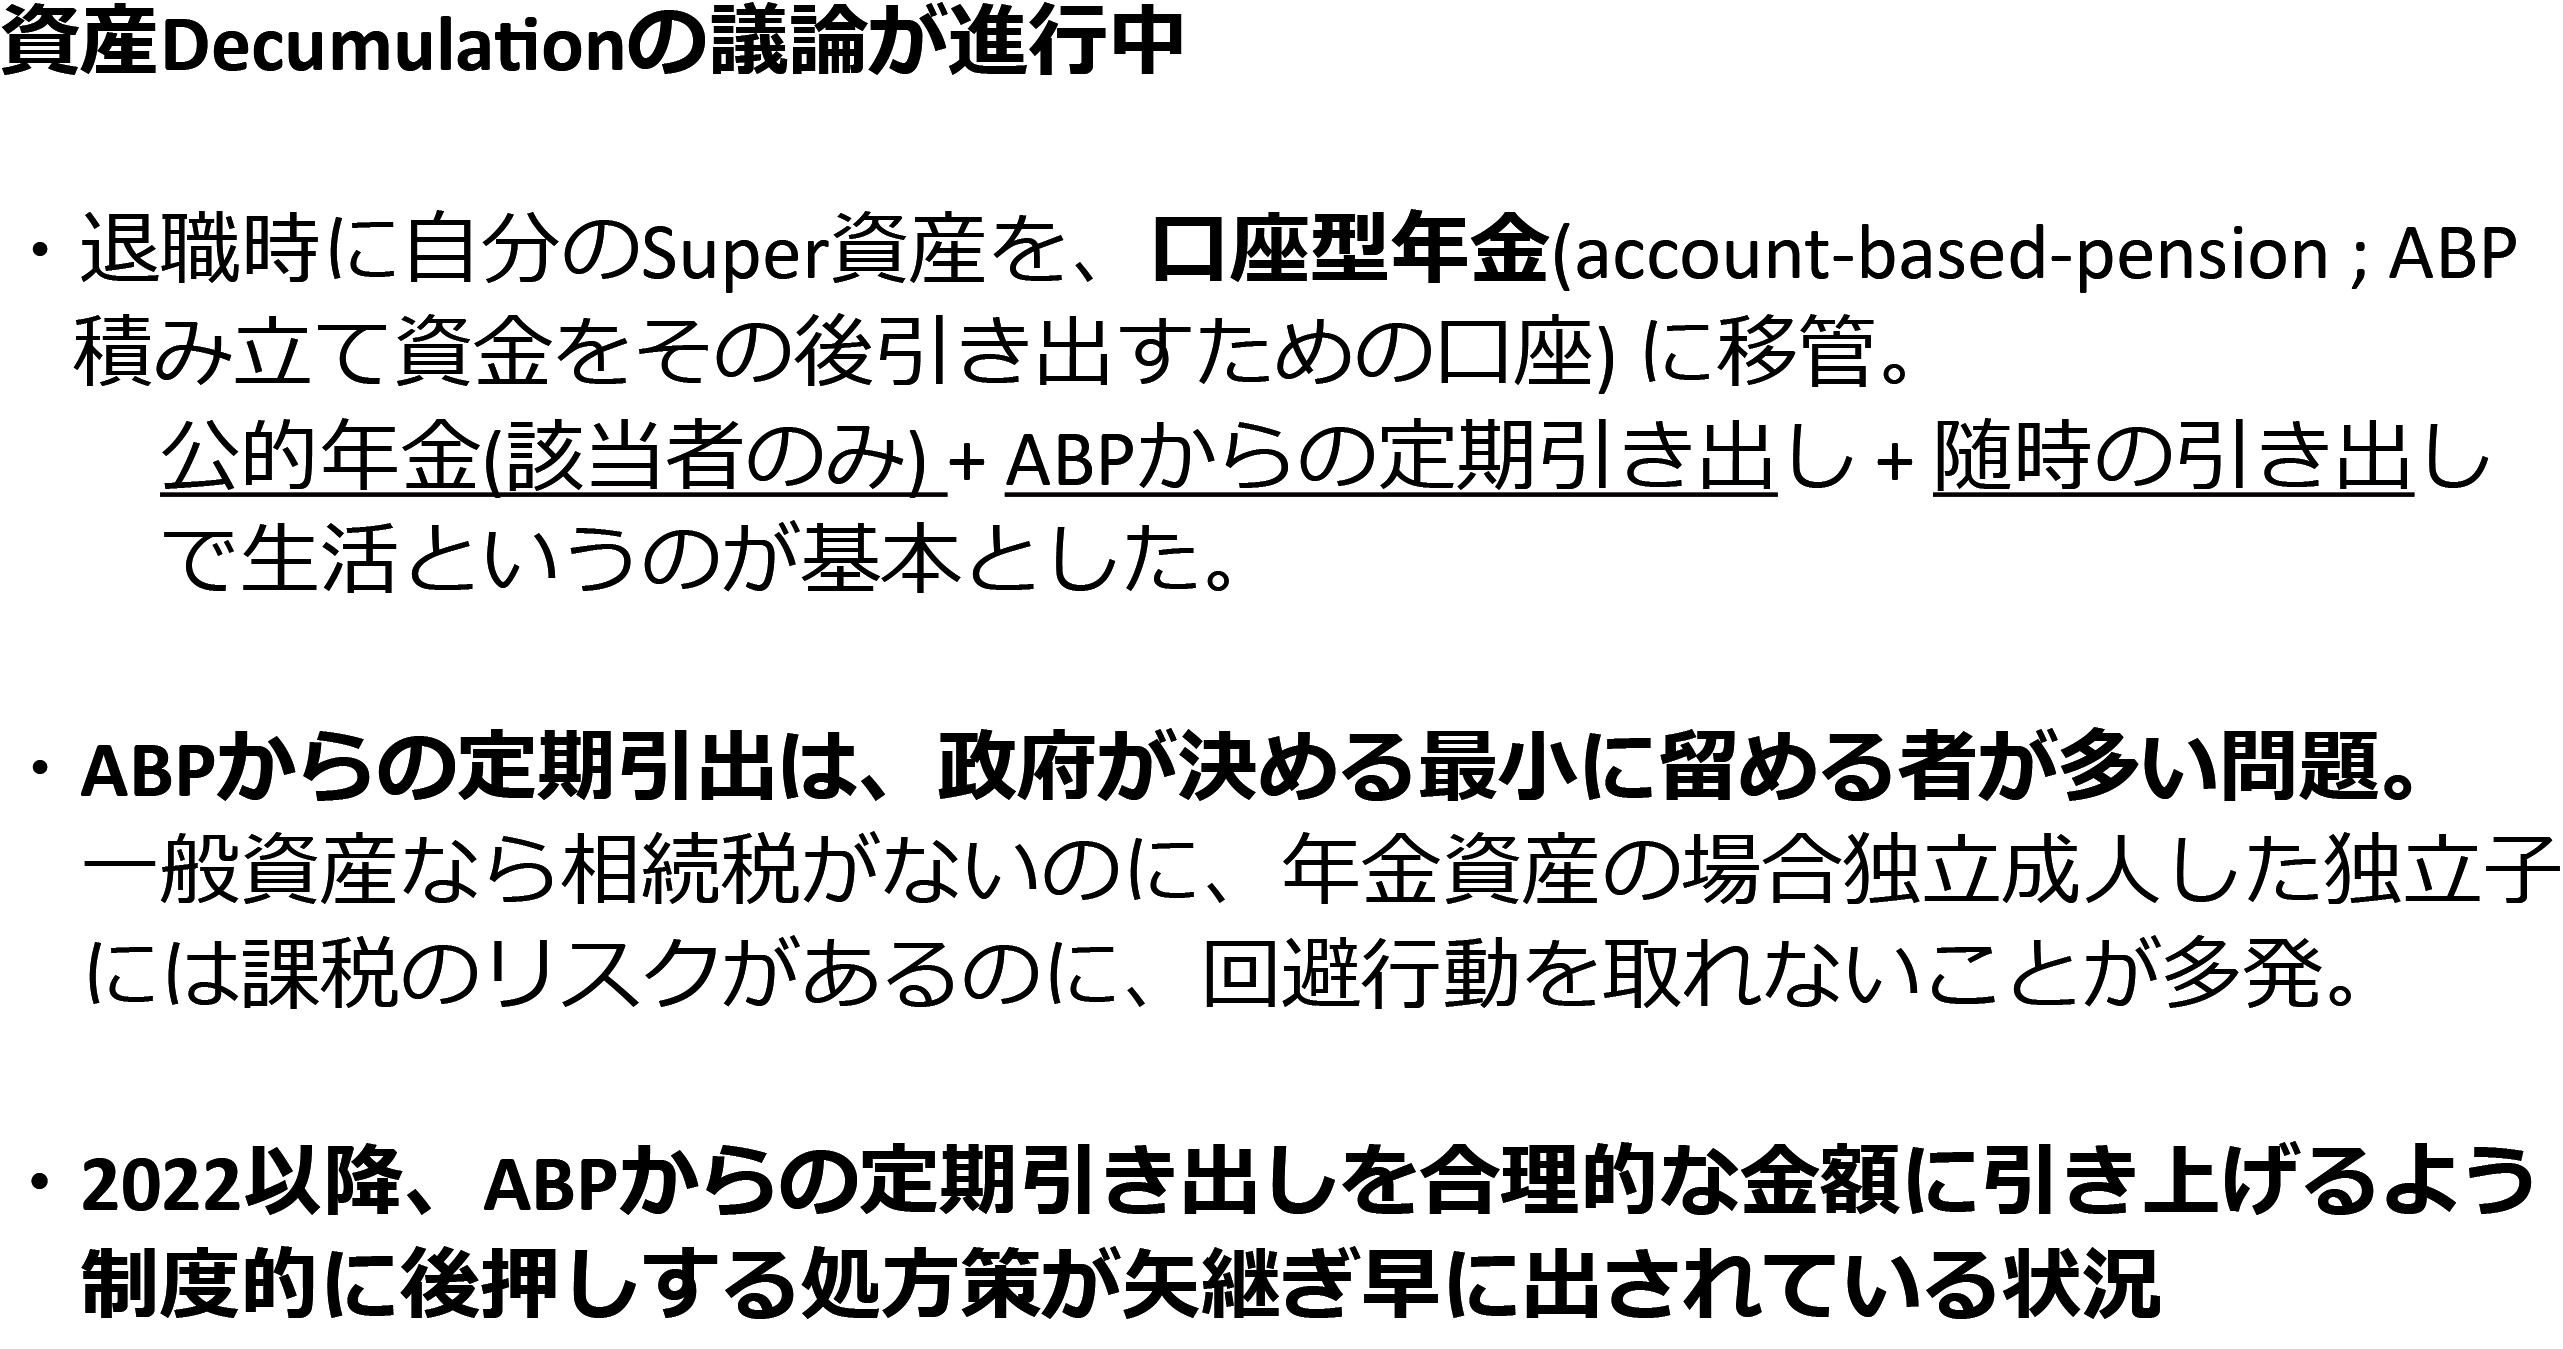
アメリカと同様、まず退職時に401kに当たるSuperannuationの資産を、IRAに当たるABP(Account-Based Pension)という個人の口座型年金に移します。その後は、公的年金(該当者のみ)+ABPからの定期引き出し+随時の引き出しで生活するというのが基本です。ちなみに、(該当者のみ)とあるのは、オーストラリアの公的年金であるAge Pensionは、Superannuationの資産が多く貯まった人、つまり金持ちは対象外となり、家計が苦しい人だけに支給する仕組みになっているからです。年金資産がかなり貯まっているオーストラリアでは、大半の方がABPからの定期引き出し+随時の引き出しで生活しています。ただ、ABPからの定期引き出しについてのロジック決めがはっきりしておらず、お金が十分ある人も、なぜか政府が定める最小額の払い出しパターンに従う人が多いそうです。
オーストラリアでは、一般資産には相続税がありませんが、アメリカと同様、税優遇された年金資産には税金がかかります。配偶者が全て受け取る場合は無税ですが、成人して独立した子どもが受け取る場合は、課税のリスクがその子どもに行くことになり、この点が問題になっています。政府としても、老後の資産形成のためにせっかく税優遇したにもかかわらず、それを使い切らないのは制度設計に問題があるということで、2022年以降、ABPからの定期引き出しを合理的な金額に引き上げるよう制度的に後押しする処方策が矢継ぎ早に出されている状況です。
ここまで、アメリカとオーストラリアのケースを見てまいりました。彼らは、積み立て段階での工夫はもちろん、積み立てた後のお金をどうやって上手にマネージすることが広く定着している(米国)、ないしは今より高度化しようと検討している(オーストラリア)レベルに達していることがお分かりいただけたでしょう。これに対して日本は、積み立てるところからやるという二周遅れの状況であることを自覚しなくてはなりません。アメリカやオーストラリアに倣って「これをしたらいい」という本格的な制度設計の議論をしなければならないのは自明です。
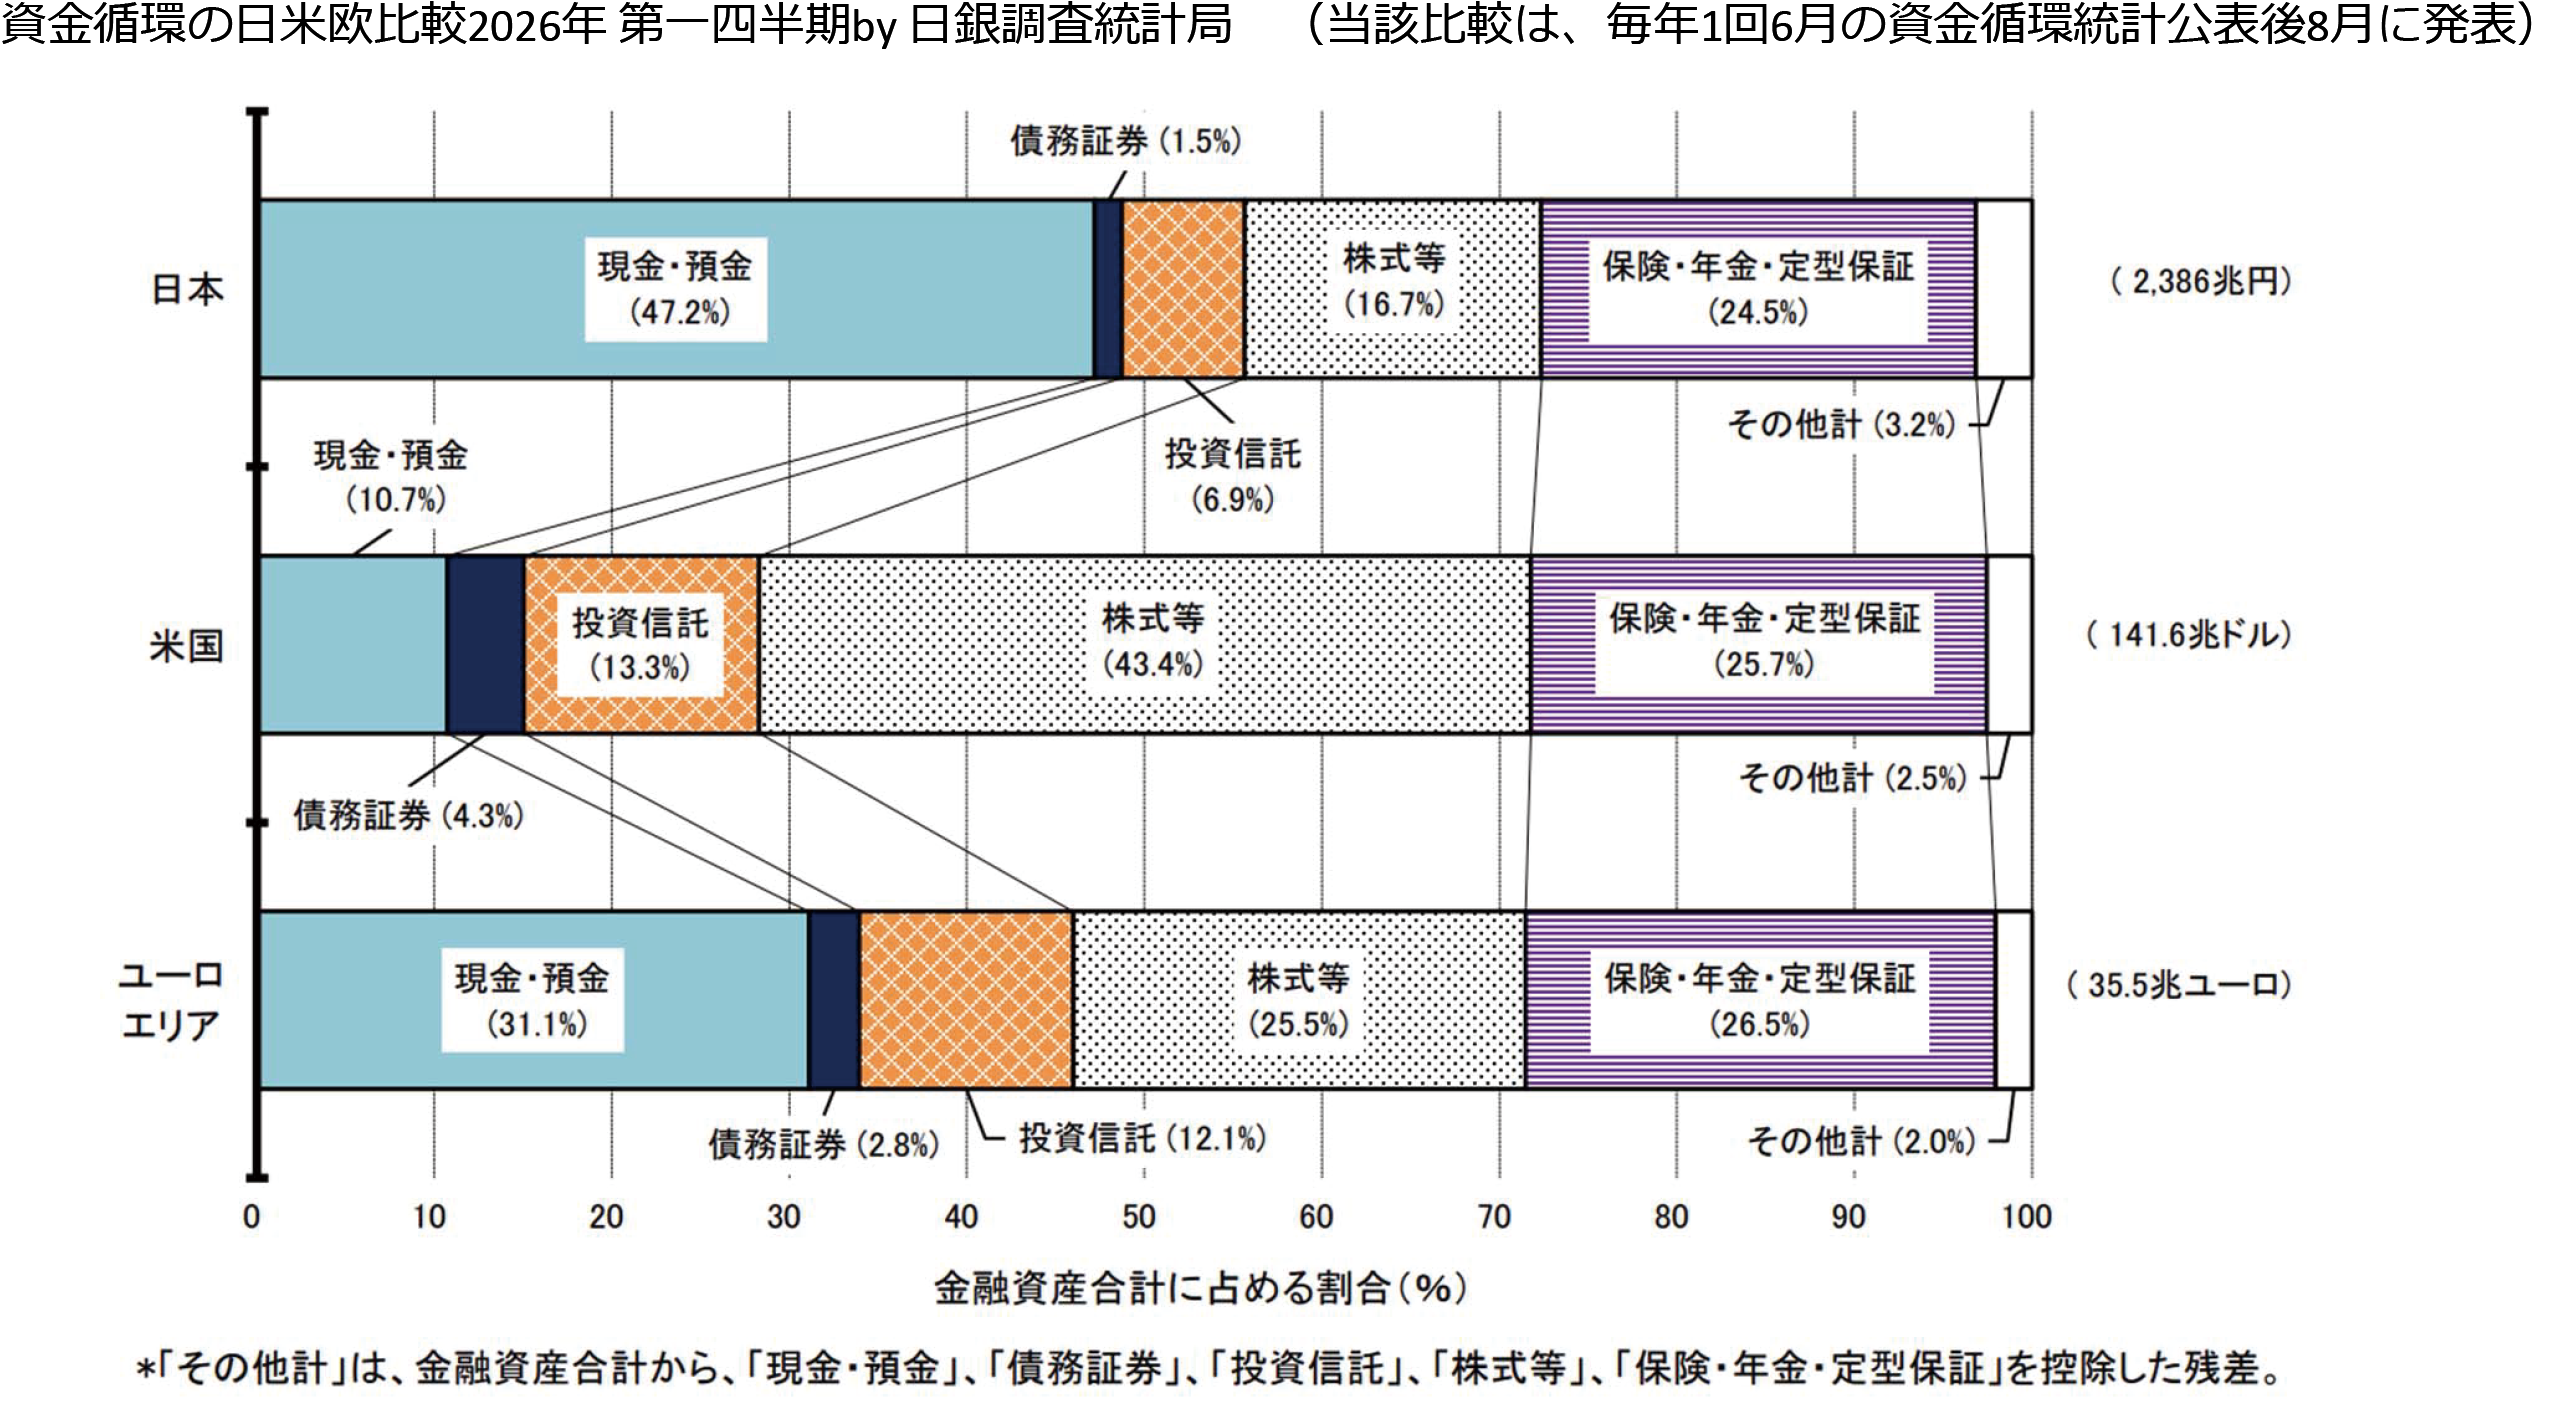
ただ日本でも、ささやかながら、制度が変わると効果はきちんと現れるという嬉しい経験があったことを指摘したいと思います。それは、日本の家計における金融資産中の現金・預金比率の変化です(図表14)。日銀の資金循環統計で見ると、2025年第1四半期には51%だったものが、図表のように、2026年第1四半期では47.2%まで減ってきています。小さな数字かもしれませんが、新NISA導入が主因であるという分析があります。こういうふうに、制度が変わると世の中が動く。そして世の中が動くと、資産の分布もこのように変わってく実例を見た意義は大いにあると思います。NISAは随分いろんな方がやっており、3,000万口座とも言われています。しかし、NISAだけを見て喜ぶのではなく、DCの設計変更に本腰を入れて取り組まなければならない。これが私の主張です。アメリカやオーストラリアにできたことが日本のDC年金で出来ないことはないはずです。
図表14 我が国も、新NISA定着で家計金融資産の過半が銀行預金という状況が変わった!
メニューをたくさんつくって「この中から決めてください」ではなく、「これでやってください」とはっきりトップダウンの意思を示した形で行ったことが、アメリカやオーストラリアの成功の決め手でした。したがって、政府、関係官庁、金融業界が金融教育に力を入れるというのは、実はあまり当たらないのではないかと考えます。過去20年超、行動経済学の様々な文献が出ていますが、教育を受けると投資行動が高度化するということはサポートされていません。わかっていても、後回しにしてしまうのが人間ですので、シンプルでトップダウン的なDC年金改革が進むことを今後も期待したいと思います。
私の説明は以上です。御清聴ありがとうございました。(拍手)
○森本理事長 年金の、特に制度が大事だというお話をわかりやすく御説明くださり、ありがとうございました。
聴衆の皆様から御質問、御意見をいただきたいと思います。いかがでしょうか。
○質問者A リテラシーの問題ではなく制度設計、しかも、「こういうふうにやりなさい」と政府が決めることが重要だという結論は、まさにそのとおりだと思います。日本は英語教育が徹底しているけれども、それが全く生きていない。投資も一緒だと思います。
運用については、有馬さんのおっしゃるとおりだと思いますし、最後のNISAの話のように、制度が変わると少し世の中が動くというのはそのとおりですが、私は、運用以前の問題として、NISAには弊害が多い、したがって、NISAを強制するのではなく、やはりDCを企業にも個人にも義務化すべきだと思っています。
資料の図表に、日本と主要4カ国の比較がありました。日本は公的年金の部分が非常に多いのですが、これはGPIFの300兆円です。たまたま運用がうまくいって増えていますが、日本の公的年金は賦課方式ですから、本来こんなものがあるのはおかしいわけです。これは積み立ての残滓が残っているだけの話で、将来的には減る資産です。
イギリスはDC改革をやってまだ5年ぐらいですが、企業型DCへの加入を義務化しました。アメリカと一緒で、法律でやったのではなく、毎月、給与の5%を拠出するうちの1%は政府が払うということで、実質的に義務化したわけです。ですから、NISAも別に悪くはありませんが、日本政府がやるべきはDCの義務化だと思います。5人以上の企業はDCを従業員に保障しなければ罪になる、従業員側にとっても、どこかに勤めたら必ず何らかの年金がある、このような仕組みにしないと、いくら運用機関が頑張ってもだめだと思うのですが、そのあたりはいかがお考えでしょうか。
○有馬 60年以上前に日本の国民皆年金が実現したときは、亡くなる方より若い方が多く、年金の支給はいつでもおつりが来る状態でした。それがまさに年金積立金でありまして、運用を続けてきた結果、複利で大きくなり、現在300兆円になっているわけです。しかし、設計上、今後100年で約1年の支給分になるほどまで減っていくことが見えています。御指摘のとおり日本の公的年金は賦課方式ですので、年金積立金があるのは僥倖で、そこに頼っていると本当にもたなくなります。もしもこの公的年金の部分がなかったらと考えたときに暗澹たる気持ちになるのは、やはりDCが欠けているからでありまして、その点をどうしていくべきかという今日の私の話にご賛同いただけたのは大変うれしく思いますが、大事なのは声を上げていくことだと思います。
日本のDCができた歴史をもう一度細かく見てみようと、いろんな省庁の議論を読んでみました。労働省は、財形の延長で、資産形成の仕組みにしたかったようですが、厚生省と一緒に年金制度ということで議論し始めたあたりから、制度が先に立ったような形になりました。そして、税調も入り、大蔵省も入った議論では、給与の積み立てである以上、普通の預貯金と同じなのだから税優遇するには当たらないということで、どんどんずれていったわけです。
では、アメリカが偉いかというと、アメリカもいろんな間違いをしています。ただ、雇用者と被雇用者の間の収益のシェアリングという概念が昔からあり、今の収入を将来に延ばし、そこで受け取ってもいいということが定着したようです。
ですから、何かを批判することが主眼ではなく、こういう考え方もあって、それならDCの本来の目的に沿うのだから、DC改革をやろうじゃないか、そんな機運が盛り上がっていくことを期待して、こういう資料を皆様に発信していこうと思っているところです。
○質問者A まさに声を上げることが大事です。厚労省に任せるのではなく、証券業協会や、有馬さんのような有識者にどんどん発信していただく。私が一番情けないと思うのは、この問題を全く取り上げないマスコミです。これはゆゆしい事態だと思いますので、ひとつよろしくお願いします。
○質問者B 年金資産と言うときの定義の問題もあるかもしれませんが、日本の場合、年金資産が少ないことに対する問題意識があまりないのは、それなりの金融資産の蓄積が別途あり、それが、制度的な理由、あるいは分析上の理由から、年金資産という形になっていない面があるからだろうと思います。
その関連で、先ほど賦課方式とおっしゃいましたが、日本の公的年金は、私の理解では、たしか約60兆円、毎年支払われています。今年度予算では消費税による税収が約27兆円ですから、消費税を全て年金に回しても全然足りず、ほとんどが社会保険料で払われています。その上で、基礎年金の半分ぐらいが税金で払われているわけですが、賦課方式ですから、まさに現役世代の負担になっています。もしも、投資がそれを担っていれば、資本市場にも返ってくるでしょうし、確実に国民の資産として形成されるはずなのですが、そういう全体像が見えていないように思います。
確かにこの問題は、厚労省の年金制度の問題でもあり、金融庁の資産運用の問題でもあり、財務省の税制の問題でもあります。したがって、先ほど「現役時代には気づかなかった」とおっしゃっていたように、全体像を見るのは現役では、なかなか難しいのではないかと思います。そのあたりについて、個人的な感想をぜひお聞かせいただければと思います。
もう一つ、GPIFで国際的な活動をされていたとのことですが、外国の制度はどうなっているのか、全体がどう動いているのかということを議論するようなフォーラムはあるのでしょうか。例えばOECDの年金委員会は、どちらかというと厚労省の分野という感じで、そこでの発信が日本全体には及んでいないようにも思うのですが、このあたりについても御教示いただければと思います。
○有馬 あくまで私個人の経験ですが、現役時代にお金を運用していたときは、いわゆる指数に勝った、負けたとか、リスクをどこでとったとか、失敗した、成功したということばかり考えていていましたので、自分に与えられたゲームでクビにならないようにすることで精いっぱいでした。ただ、そんな中でも、例えば年金福祉事業団が自主運用を始めると言ったとき、「じゃ、今までは誰が運用していたのか。そうか、大蔵省か。それが自主運用になって、今度は生保や信託が請け負うことになるのか」など、局面、局面で制度に意識が向いたことはありました。
しかし、新規参入する投資顧問として自分が一発とってやるぞ、という気持ちが強かったので、制度全体にはあまり目が行きませんでした。また、アメリカで15年、イギリスで2年、韓国で3年、仕事をして、それぞれの国で、年金制度を前提に動いている人たちと付き合ったのですが、彼らが制度をどう理解し、どう動いているかまでは、正直なところ、目が行きませんでした。先ほどアメリカのケースについて説明した際、個々の人が賢いか賢くないかという話ではないという質の悪い例えを言いましたけれども、どの国においても、制度全般まで理解したり他国と比較したりすることは、普通はなかなかできないと思います。
そういう意味において、GPIFを引退し、今のような活動をするようになって改めて思うのは、「投資プログラムを勉強して、どれか決めてください」という教育ではなく、幼いころから制度全般について教える、こういう教育だったら大歓迎だということです。これが一つ目の御質問の、制度に対する理解の部分です。
二つ目の御質問ですが、世界各国の意見交換の場は確かにあります。私が今でも定期的に参加しているのは、アメリカのPacific Pension & Investment Instituteという団体が主催しているものです。オーストラリアのDCの団体の責任者やカルパース(CalPERS:カリフォルニア州公務員退職年金基金)のトップ、日本からはGPIFの理事長自ら参加するなど、世界の名立たる年金基金の投資責任者やCEOが集まり、マスコミは一切入れず、チャタムハウスルールで年3回議論をしています。そういう機会に意見交換しておかないと、自分たちの制度を相対的に眺めることはできませんので、他国と交流して仲良くするというよりは、己を知るためにこのような活動を行っています。
○質問者C 資産運用立国議員連盟ができまして、毎年、証券業協会でプレゼンする機会があるのですが、DC改革やiDeCo拡充など、厚労省との打ち合わせなしで提言したものが取り入れられて実現する、こういう流れが結構あります。ただ、それをやっていて変だなと思うのは、DCやiDeCoを3階に位置づけているので、本当に必要な人には何もない、年金の上に無理やり乗っけているので、1階、2階がない人はできないということです。本当にこれでいいのか疑問に感じているのですが、そのあたりについてはどう見ていますか。
○有馬 とても本質的であると同時に、難しい御質問だと思います。私は、社会人学校などで、NISAがなぜ動いたのかという話をするとき、このように言っています。年金を改革しようとすると非常に難しく、所管官庁という問題もあるので、金融庁が汗をかきました。年金と混ぜこぜにしないで新しいものを始めるということで、ああいうやり方になったのではないでしょうかと説明します。税金の扱いも優遇ではなく非課税と、発想を変えたからこそできたのだと思います。おっしゃったような問題もありますが、混ぜてしまうと、やれることもやれなくなるという一つの事例ではないかと思います。
○質問者D 本邦年金の課題については御指摘のとおりだと思いますが、国際比較の際にインフレ率較差は考慮されているのでしょうか。これを考慮すれば、他国との差は少し縮まると思いますが、いかがでしょうか。
また、公的年金は年金保険で、これを私的な生存保険でカバーするのは困難だと思います。オーストラリアのケースのように、どの程度の所得層に最低限どの程度の年金を確保すべきか、という観点で制度設計することも必要ではないでしょうか。この点で、公的年金とDCのバランスをどうとっていくのがよいとお考えですか。
○有馬 将来の状況を予想するときには、各国のインフレ率の違いは非常に大事な要因になると思いますが、今回は、現時点で出ている結果を並べて比較しているので、インフレ率の差は考慮していませんし、それでアジャストしているわけでもありません。
二つ目の、公的年金と私的年金のバランスは、確かに難しい問題だと思います。公的年金=セーフティネットという観点で見ると、オーストラリアは、ある程度富裕な人たちを対象外とするという実質的な所得移転を行っています。これは、アメリカにおいて、超大金持ちも同様にSocial Securityを毎月もらえることが問題になっているのと比べると、非常に理念的です。日本でも同じことができるかというと、残念ながらDCがまるで足りないので、今はまだそこに手が届きません。まずは、DCを積み上げることが喫緊の課題であり、御指摘のあった公的年金とDCのバランスは、その後でこそ議論できる、ある意味、豊かになってからのテーマではないかと考えます。
○森本理事長 時間も来ていますが、私から一つだけ。企業型・個人型DCは各国にありますが、日本の場合、証券会社の活動が非常に制限されているといいますか、DCを扱う運管は中立的で、投資のアドバイスをしてはいけないなど、DC制度において金融仲介者が活躍できる度合いがかなり違うという問題もあるように思います。アメリカではIRAは証券口座の一種といった感じで、NISAに似ているところもありますが、年金資産が多い国では金融関係者の民間活力が生かされているという理解でよろしいのでしょうか。
○有馬 私なりの考えを申し上げますと、最終的に誰がリスクを負うかという哲学的な部分に関して、アメリカでは個人が負うということが徹底しているがゆえに、IRAは証券口座のような形になっており、全て個人が決めなければいけない分、FPなどが総がかりで動いているのだと思います。一方、オーストラリアは、アメリカ以上にお仕着せの制度にした分、個人に全てのリスクを帰結させることはしません。それゆえに今、よりよいDecumulationプランをつくって誰にも気配りが効いた老後資産の終活ができる体系を作ろうと頑張っているのだろうと思います。
日本はというと、御指摘のとおり、運管機関はどちらを向いて発言しているのかわからないような感じです。アセットオーナーの集まりは日本国内でも行われていますが、信託銀行は、彼らが仕切っている資産管理事務や運用報告などの細かな話題だと参加しているものの、制度全般を広い見地で議論するような場ではあまり見かけません。日本では、資産の管理と運用が全く違うものであるかのように扱う風土があるからだと思います。しかしそんな区分にはメリットはないと思うので、今後意見を交わす場を増やしたいと考えています。
○森本理事長 時間も超過してしまいましたので、本日の「資本市場を考える会」は以上とさせていただきます。
質問にも大変丁寧に答えてくださり、どうもありがとうございました。(拍手)
御略歴
日本興業銀行へ入行後、銀行業務に従事する一方で、ロチェスター大学へ留学。同大学経営学大学院に在籍し、MBAを取得。帰国後は、同行の投資顧問業務に従事。
その後、野村アセットマネジメント、サムスン火災海上保険(Samsung Fire & Marine Insurance Co. Ltd.)を経て、年金積立金管理運用独立行政法人(GPIF)へ入社。市場運用部長、企画部次長(渉外担当)として活躍。
現在は、M.J.Meliora代表として、年金問題に関する研究内容や様々な課題に対し、情報及び提言を発信している。
【経歴】
- 1983年3月
- 東京大学 経済学部 卒業
- 1983年4月
- 株式会社日本興業銀行 入行、銀行業務、投資顧問業務に従事。
- 2006年3月
- 野村アセットマネジメント株式会社 入社
- 2013年4月
- Samsung Fire & Marine Insurance Co.Ltd.
(サムスン火災海上保険)入社 - 2016年10月
- 年金積立金管理運用独立行政法人(GPIF) 入社
- 2024年3月
- M.J.Meliora 代表 就任(現職)
- 2024年6月
- 東京海上アセットマネジメント株式会社 社外取締役就任
【有資格情報】
- MBA