
〔講演〕FRBのバランスシート政策について
伊豆 久(福岡大学商学部教授 /当研究所客員研究員)
ただいま御紹介いただきました福岡大学の伊豆と申します。こちらの研究所でも長く客員研究員として勉強の機会をいただいております。本日は、FRBのバランスシート政策をテーマに、バランスシートが非常に大きいままであるにもかかわらず、その縮小を終了した理由について、お話しさせていただきます。よろしくお願いいたします。
1.本日のテーマ
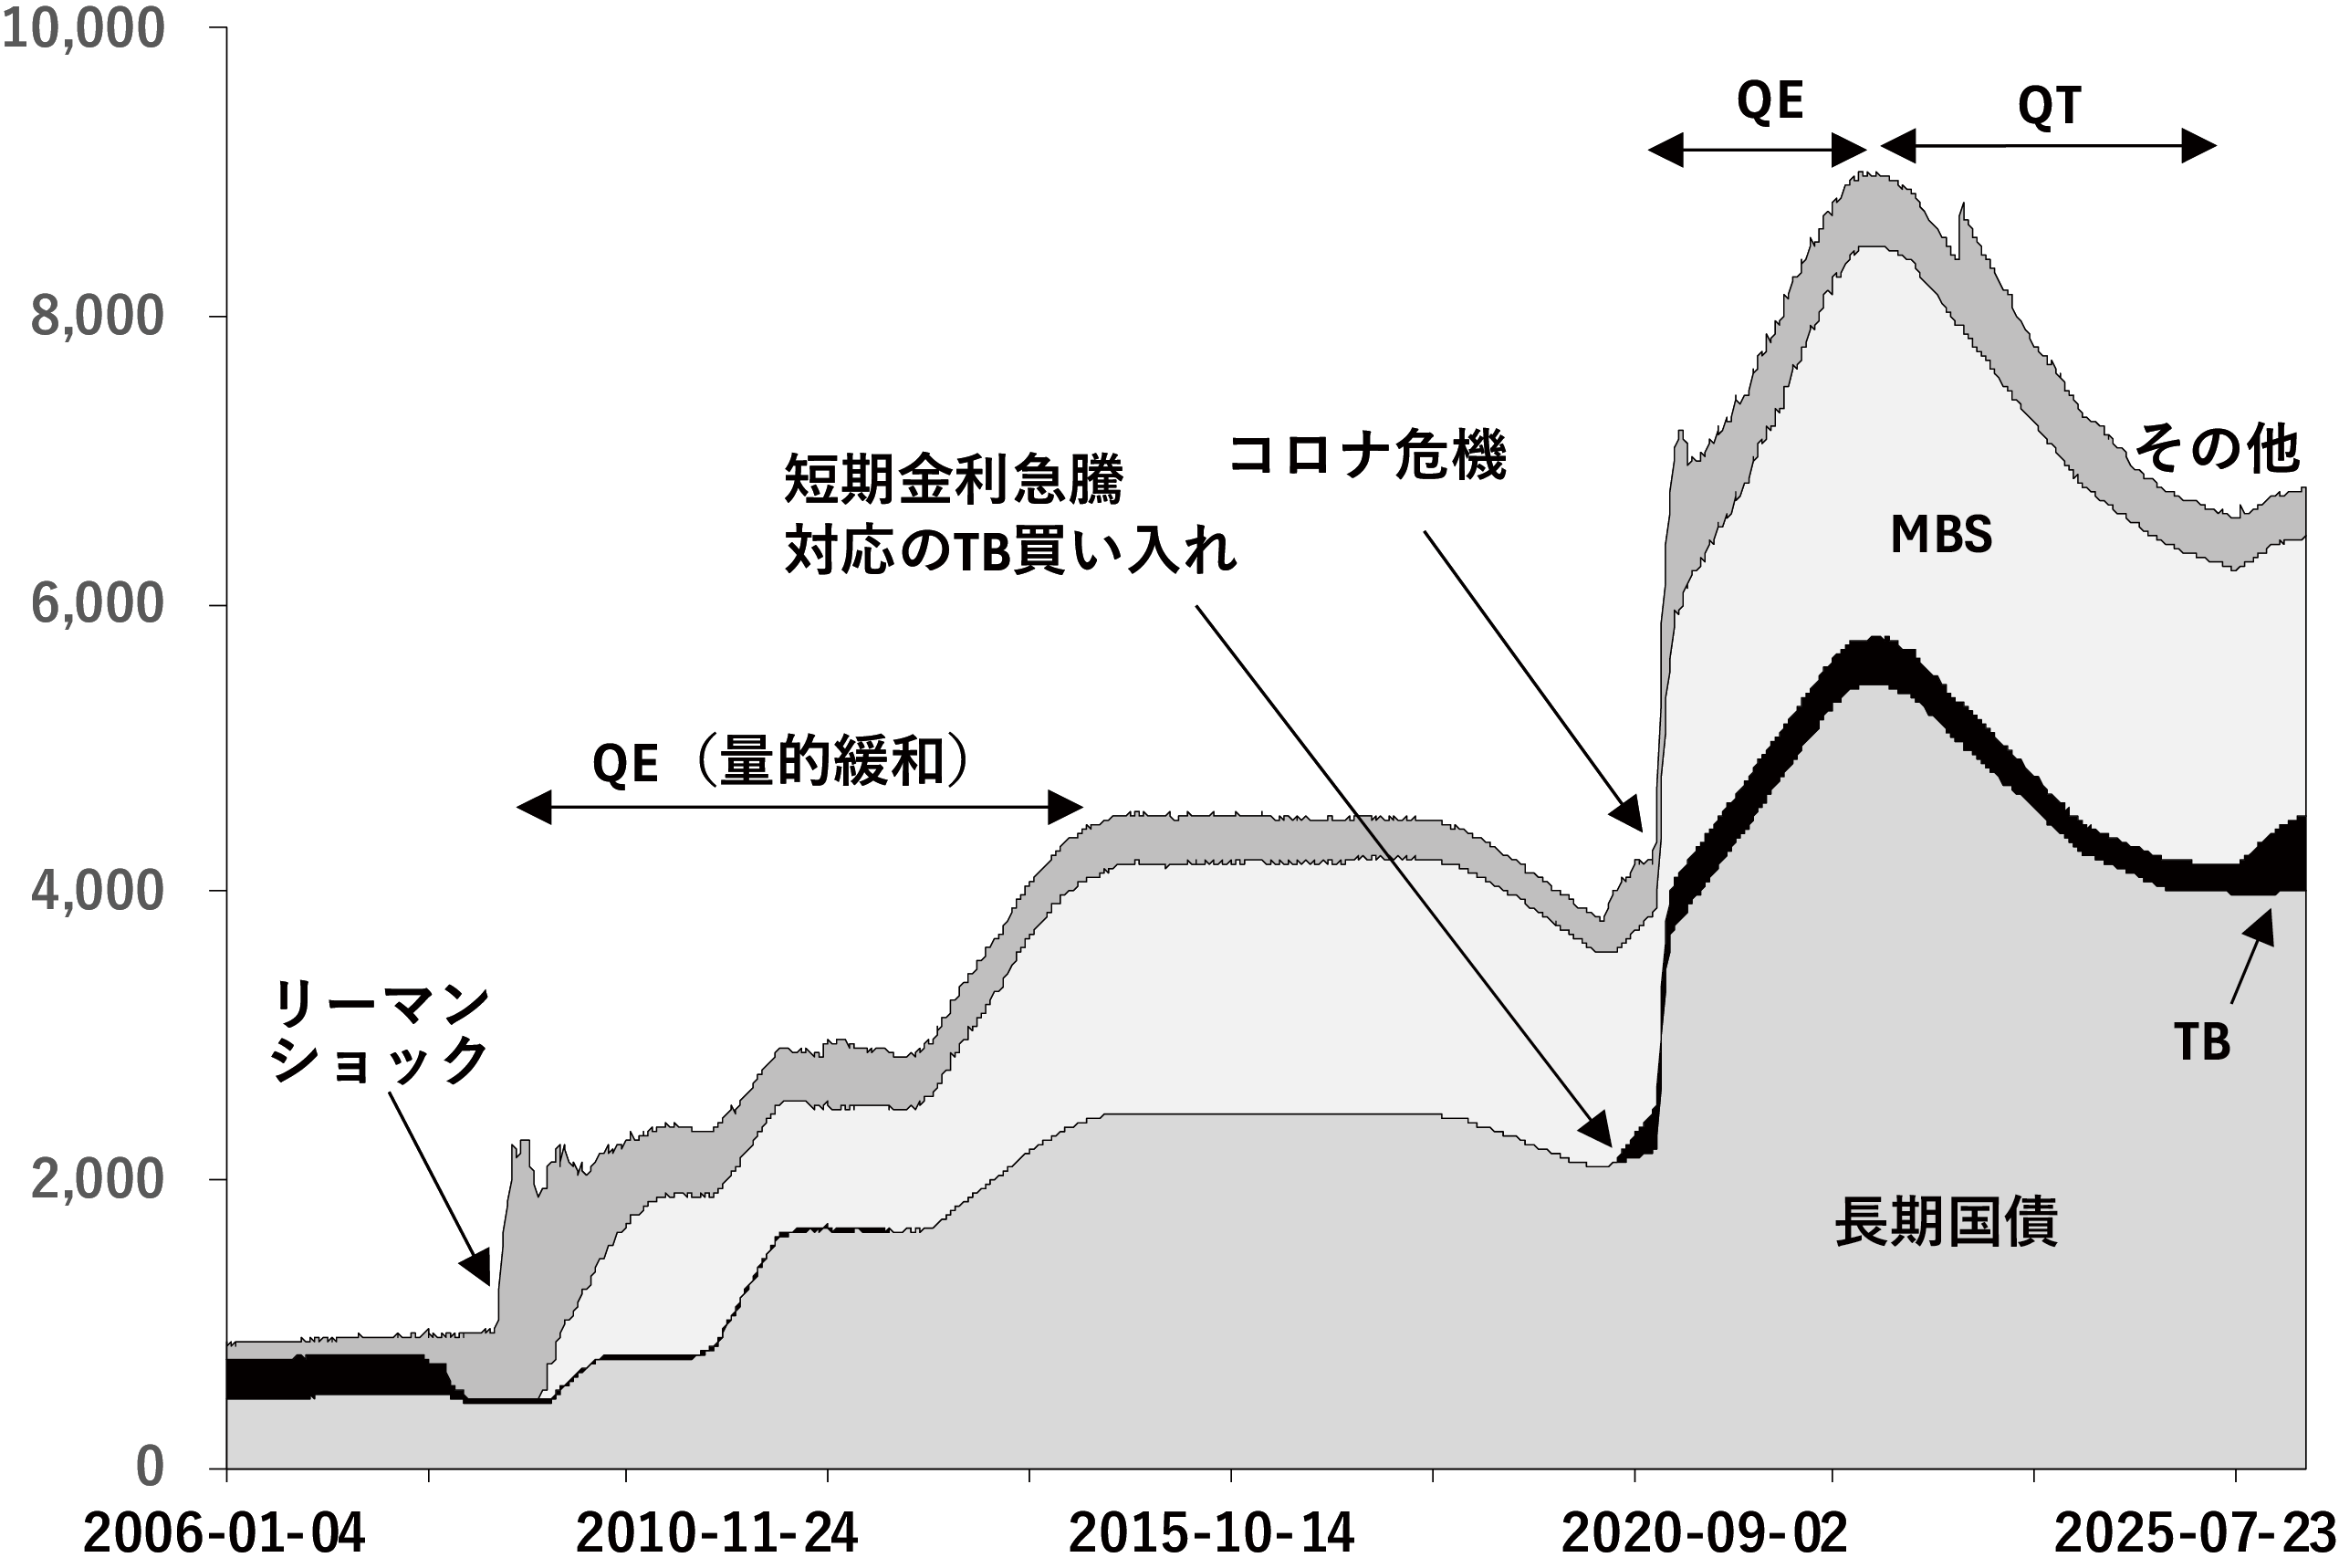
図表1は、FRBの資産の推移を示しています。2008年のリーマンショック前は1兆ドル以下でしたが、リーマンショック後、長期国債やMBSを大量に買い入れる量的緩和(Quantitative Easing、QE)が3度にわたって実施されました。2017年から19年にかけて資産を縮小するQT(Quantitative Tightening)が進められましたが、その後の2020年にはコロナ禍が発生し、リーマン後を上回る巨額の長期国債が買い入れられ、総資産は9兆ドルを超えました。ですが、翌2021年からインフレ率が上昇して状況は一変、FRBは2022年から利上げとともにQTを進めてきたわけです。
図表1 FRBの資産
〔出所〕 FRB, H.4.1より作成。
そして、2025年12月にQTを終了しました。一旦停止ではなく終了です。そして今後はその水準を維持しながら、必要に応じて微調整を行う方針としています。
しかし、FRBのバランスシートは、リーマンショック前の約6倍の規模のままです。図表2はFRBの負債を項目別に示したものですが、最も重要な準備預金は、リーマンショック前の数百億ドル程度からコロナ期に4兆ドルまで増加しQTを経ても3兆ドルも残っています。つまり、リーマンショック前と比べても、コロナ前と比べても、非常に多くの準備預金が残っているわけで、なぜFRBはこの水準を維持すべきと判断したのでしょうか。なぜコロナ前の水準にも戻せなかったのでしょうか。これが本日取り上げたい問題です。
図表2 FRBの負債
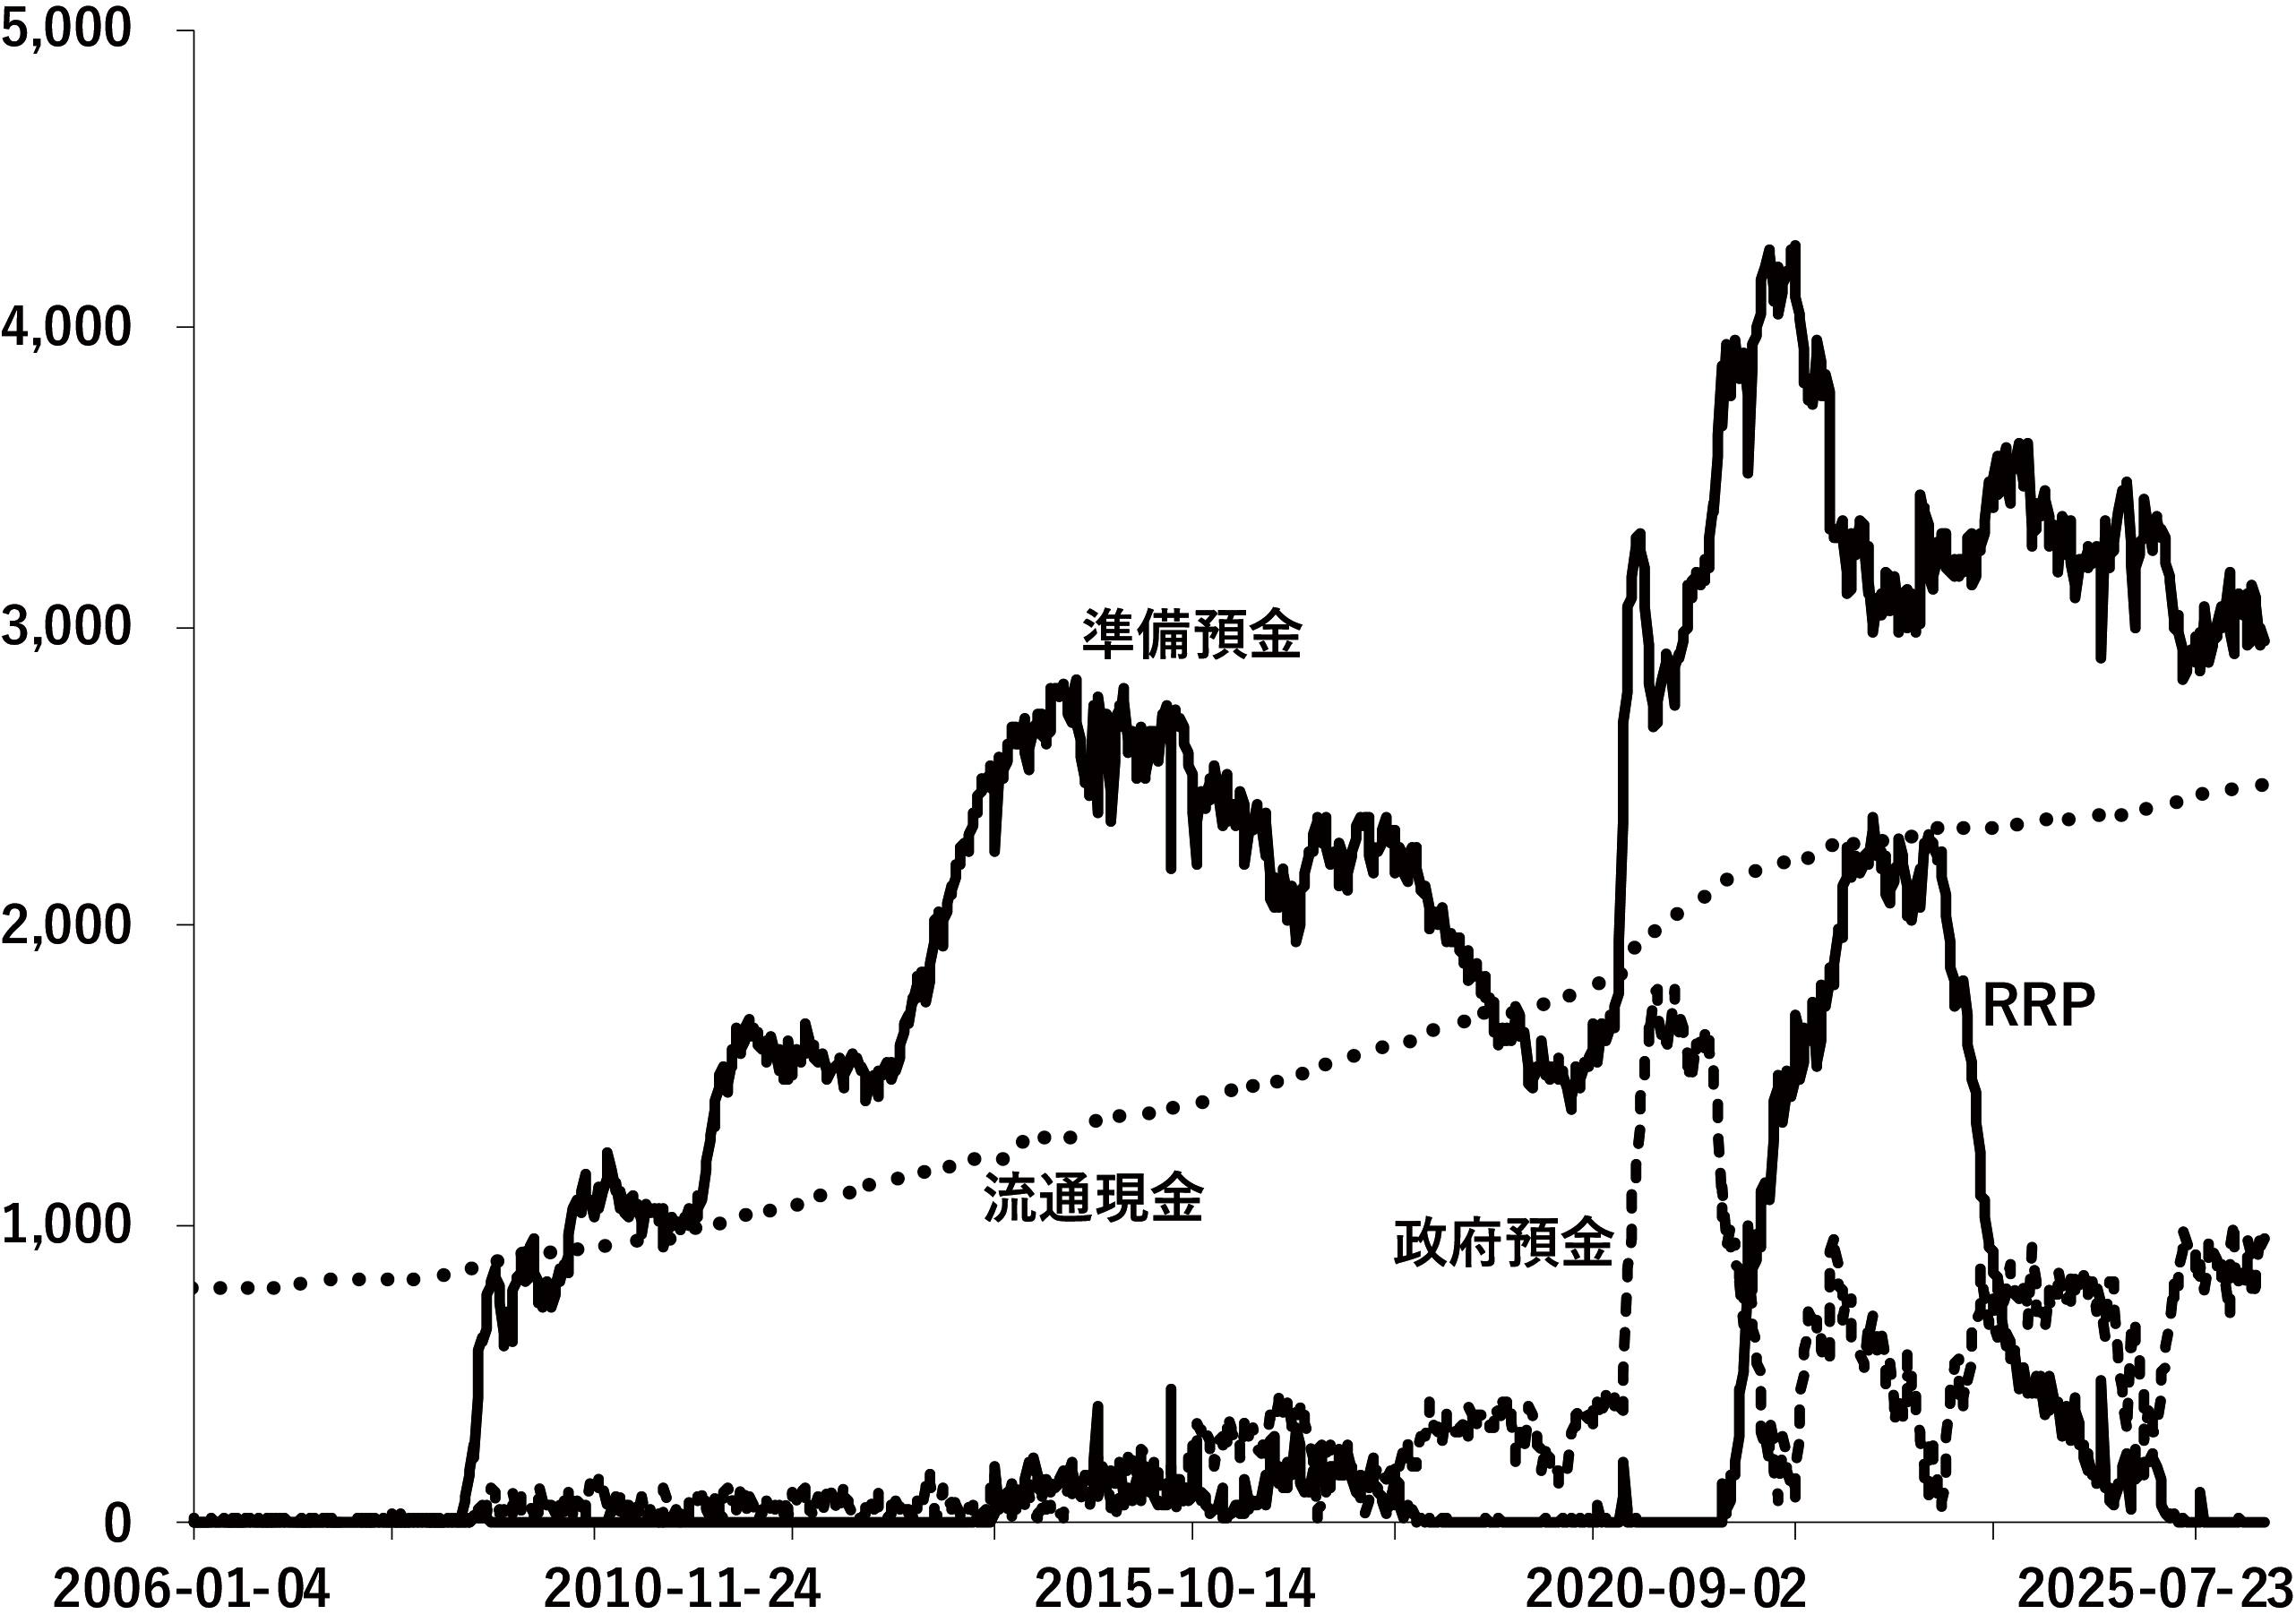
少し細かく見ますと、先ほど申し上げましたようにFRBは、2017年から19年にかけて一度目のQTを実施しており、その時は資産規模4兆ドル、準備預金1.5兆ドルを適正規模と判断してQTを停止しています。ところがコロナ禍を経て、2025年12月にQTを終了した時点では、FRBが適正とした資産規模は約6兆ドル、準備預金は3兆ドルでした。つまり、アメリカ経済に必要なバランスシートの規模が、リーマンショック前どころか2019年の水準にも戻れないような、何らかの変化が金融市場にあった、少なくともFRBはそう認識しているということになります。この変化は、GDPやインフレ率では説明できません。では、ここ数年間で起こった変化は何か、ということになります。
しかもFRBは、QTを終了しただけではありません。昨年12月からRMP(Reserve Management Purchases)との名目でTB(Treasury Bill、短期国債)の買い入れを再開しています。バランスシートの縮小を終えるだけでなく、再び拡大させ始めたわけです。すでに潤沢な準備預金が存在する中で、なぜ追加供給が必要なのでしょうか。
さらに、もう一つ難しい問題があります。FRB議長の交代です。新議長のウォーシュ氏は、就任前には「バランスシートはさらに縮小すべきだ」と主張していました。QTを終了し、さらにRMPと称してその再拡大を図っているFRBの方針とは、正反対の考えを持つ新議長が、自らの方針をどこまで実行できるのか考える必要があります。
2.バランスシートと市場構造
以上が、今日お話ししたいテーマですが、そもそも、なぜバランスシートに着目するのかについても確認しておきたいと思います。改めて申し上げるまでもなく、FRBのバランスシートはアメリカ金融市場の流動性のベースとなるものであり、さらには世界の金融市場の土台をなしていると言ってもよいと思います。またFRBが、その金融政策を示す場でもあります。
しかしながら、FRB自身もそのバランスシートを自在に決定、コントロールできるわけではありません。例えば、もう一度図表1と2を見ていただきますと、FRBの資産ではMBSが大きなウエイトを占めていますし、負債の側では後ほど取り上げますRRPといった見慣れない項目もあります。これらは、日本銀行のバランスシートには見られないもので、中央銀行と言えど、歴史的に形成されてきた金融市場のあり方や構造を前提として、金融市場とのいわば対話の中でバランスシートを形成するほかないわけです。ですから、FRBのバランスシートの変化や、その特徴を見ることで、米国の金融市場の歴史的な構造の一端を明らかにすることもできると考えています。
3.QT終了の理由
そうした関心を持ちながら、本題に戻りたいのですが、なぜ昨年末の段階でQTをやめることになったのか、その理由として考えていることを、あらかじめ申し上げておきたいと思います。
1つは、多くの論者が指摘していることですが、民間銀行が多くの準備預金を必要としているためです。その背景にあるのは、リーマンショック後の規制強化であり、また長く続いた量的緩和の結果、銀行が潤沢な準備預金を前提とした流動性管理を行うようになったことです。ただ問題は、銀行が必要とする準備預金の量が多くなったというだけではなく、FRBがその需要額を予測できなくなっていること、「ここまでは供給するが、これ以上は供給しない」といった判断を正確に行えなくなっていることだと思います。そのため、余裕を持たせる形で、バランスシート、準備預金を維持するほかなくなっているのではないかと思います。
2つ目の理由は、国債市場でベーシス取引が大きくなっていることです。それは、単純化すれば国債の先物を売り、現物を買う裁定取引です。レバレッジが高いため、わずかなショックでも大量の取引が巻き戻され、市場が大きく動くことになります。実際、コロナ禍の際にもその巻き戻しが、国債市場やレポ市場に大きな混乱を引き起こしました。そのためFRBは、こうした取引の基盤となるレポ市場の安定に非常に神経質になっており、流動性を絞るQTの推進に慎重になったと考えられます。
3つ目は、政府預金の変動への対応です。財政資金は、納税や財政支出、国債発行などによって、日々、中央銀行が預かる政府預金から民間つまりは準備預金へ、また民間から政府預金へと変動しています。日本銀行をはじめどの国の中央銀行でも、その変動が金融市場に影響を与えることがないようきめ細かく調整しています。ところが、FRBの場合、少なくともここ数十年、同様の調整を行った形跡がありません。そのため、納税等による政府預金の変動によって準備預金が不足するといった事態を避けるため、あらかじめ多めに資金を供給しておく対応が取られたのではないかと考えています。先ほど述べたベーシス取引との関連で、準備預金のわずかな減少、そこからのわずかな金利の上昇が市場の大きな混乱を招くリスクが心配されているのではないでしょうか。
こうした3つの要因が重なることで、FRBは、バランスシートが非常に大きな規模であるにもかかわらず、QTを止めざるを得なくなったのではないかと考えています。
以下では、なぜそのように考えるのか、まずはFF市場の構造を、次いでRRPや短期国債と関連するレポ市場の状況を確認し、それから銀行が準備預金を必要とする理由を整理し、その後ベーシス取引の現状と、国庫金管理の推移を見ていきたいと思います。
4.短期市場金利の上昇
QTの終了について、FRB自身は複数の理由を挙げていますが、最も重視されているのはFF(Federal Funds)レートとレポレートの上昇です。FFレートは銀行間取引の金利で、日本の無担保翌日物コールレートに相当します。レポレートは、証券会社、MMF、機関投資家、ヘッジファンドなど幅広い参加者が資金をやりとりする、国債を担保にした短期市場の金利です。両方の金利が上昇し、金融市場が逼迫したため、QTを止めたという説明です。
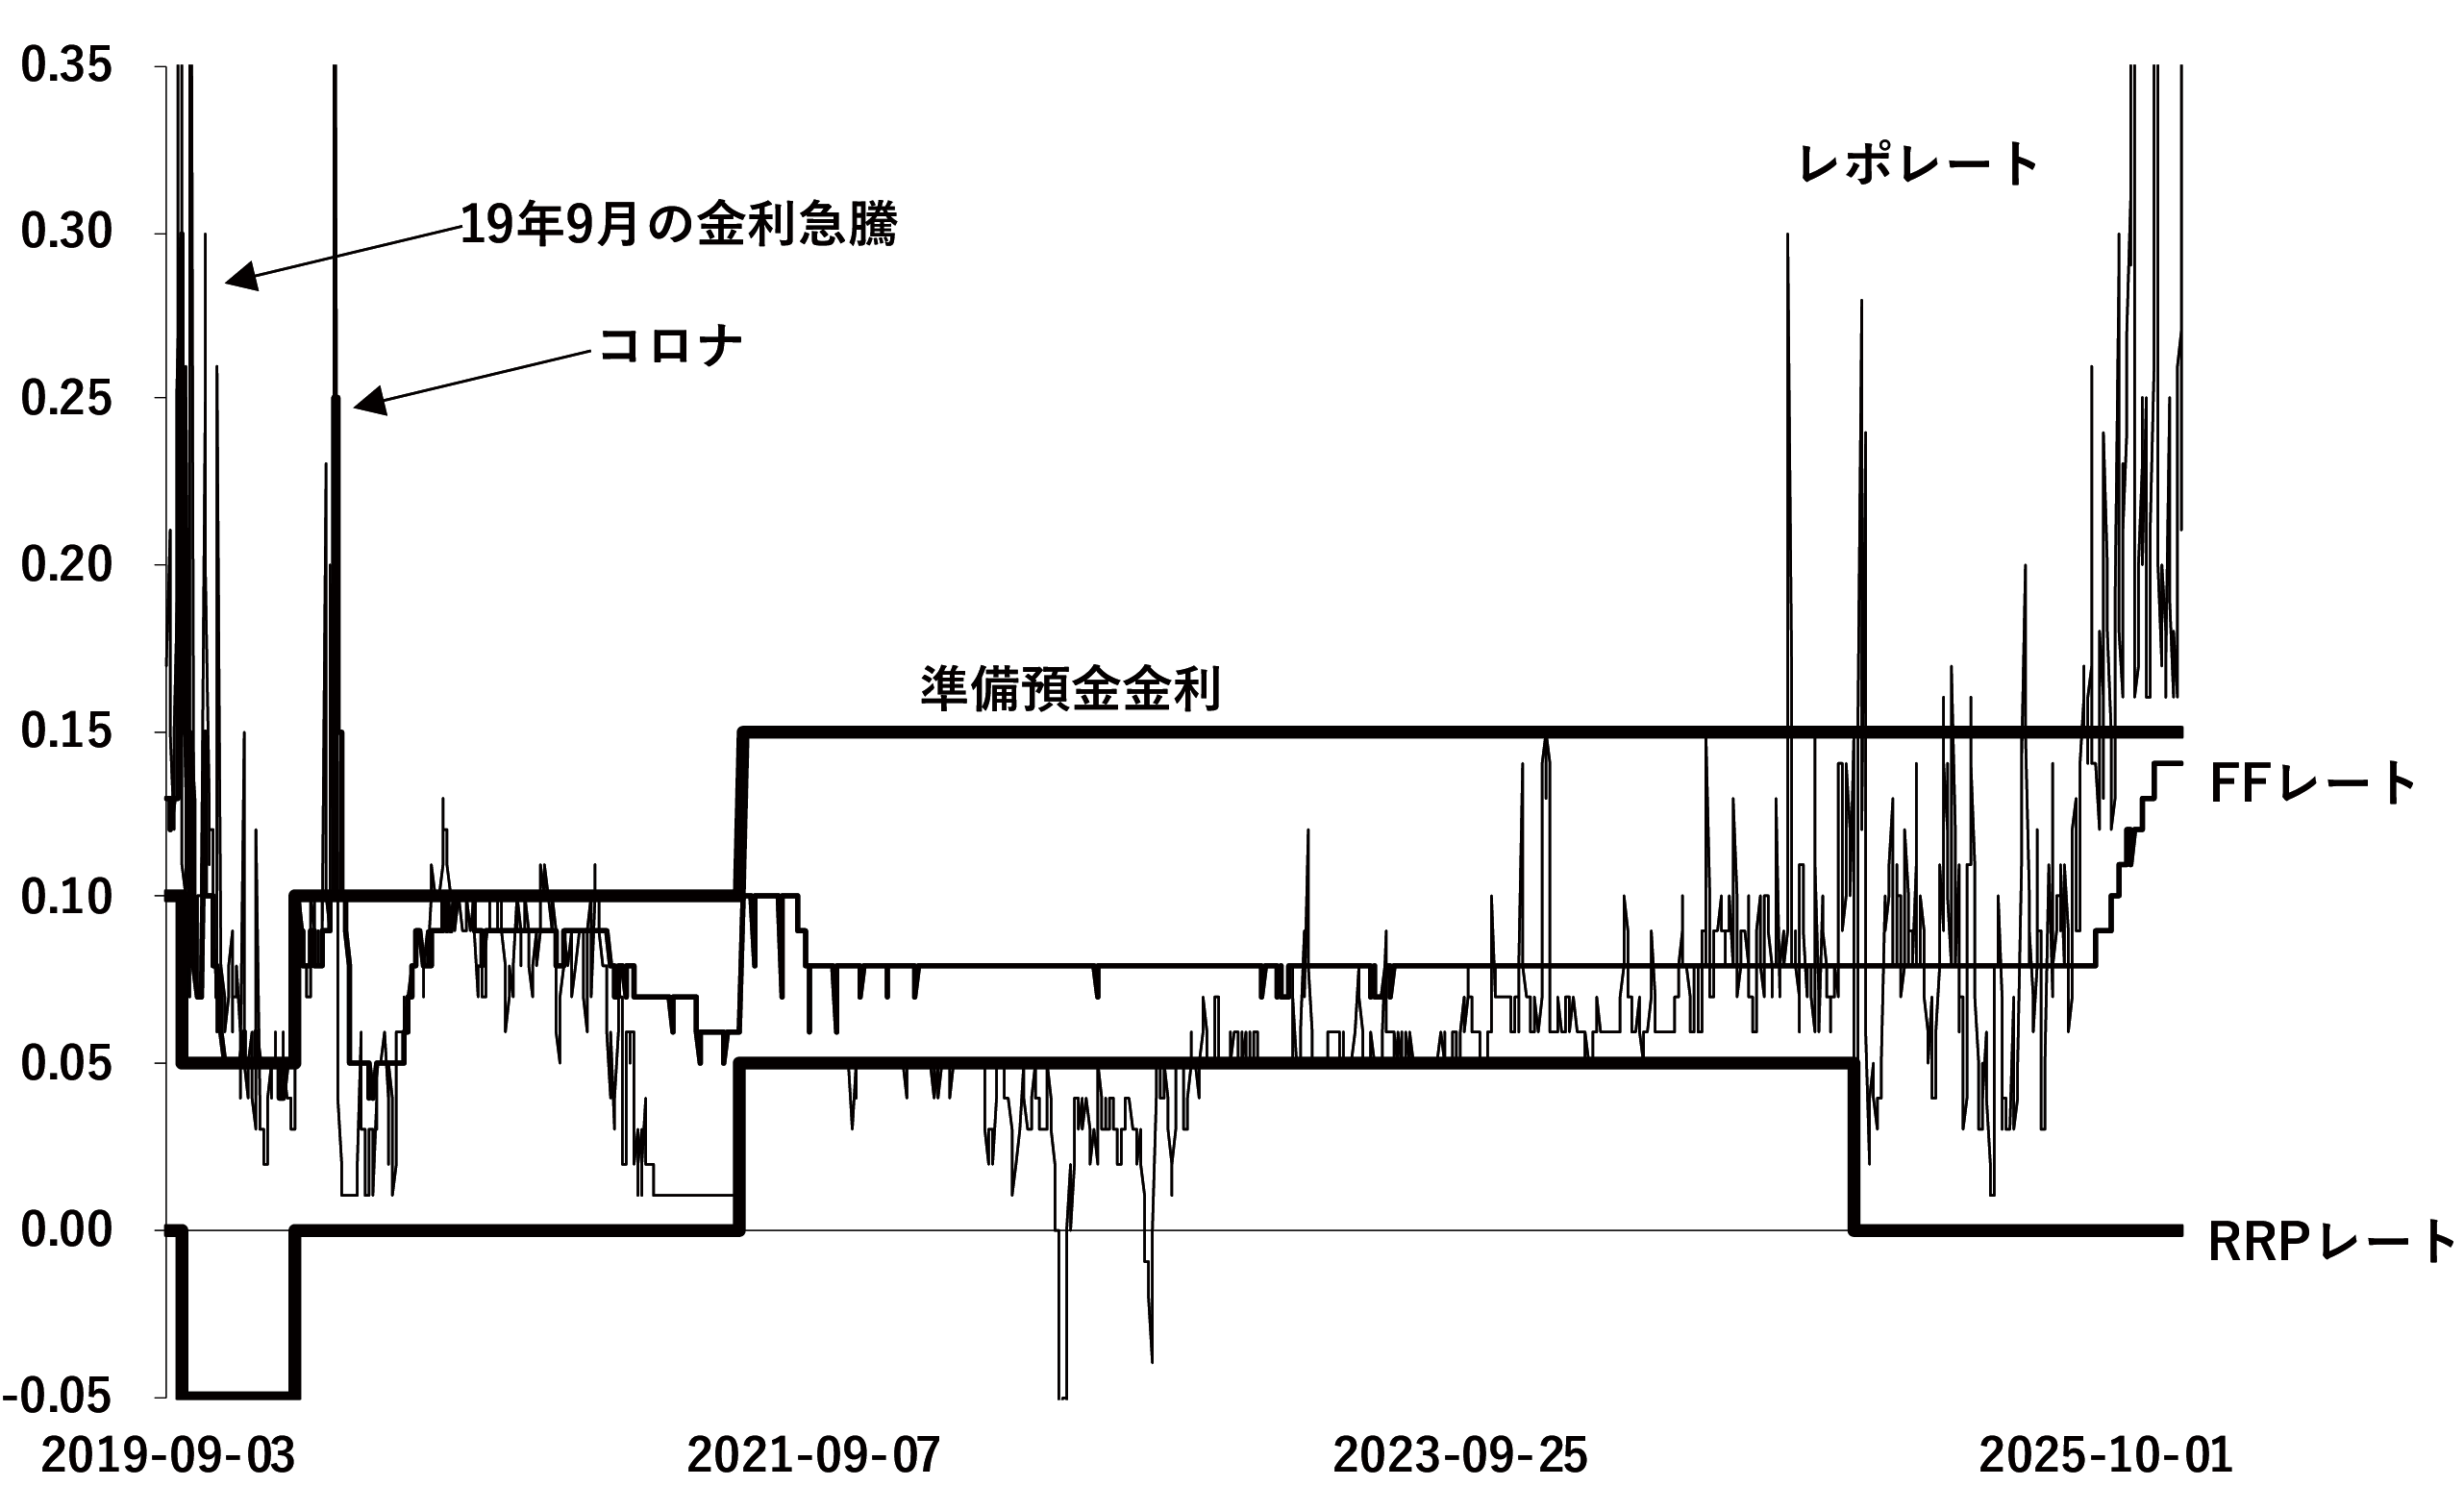
図表3は、2019年9月から25年12月までの短期金利の推移です。FRBはFFレートを0.25%幅の範囲で誘導しています。この幅がありながら、金利水準は当然上がったり下がったり大きく変動しているのですが、それをそのままグラフにするとわかりにくいので、図表3は、0.25%幅を固定して、その中でさまざまな短期金利がどう動いているかを示したものです。ごくわずかな幅ですが、その中での変動が重要な意味を持っています。
図表3 短期金利の推移
〔出所〕 FOMC決定文、FRBNYデータより作成。
FFレートは、直近まで下限から0.08%程度の低い水準で推移していましたが、2025年10月頃から階段状に上昇しています。レポレートも上下を繰り返しながら上昇し、25年秋頃から0.25%幅の上限を上回るようにもなっています。FRBはこれらを、流動性逼迫の前兆と捉え、準備預金とバランスシートをこれ以上縮小することは望ましくないと判断したわけです。
当然の判断ではありますが、「金利が上昇したから流動性が不足しかけているのだろう。だからQTを止めよう」というのは、「気温が上がってきたから夏が近いのだろう」のような、あまりに単純な、表面的な説明のように感じます。それは、どの程度の準備預金が必要なのかFRB自身も事前に判断できなかったことを示しているのではないでしょうか。だからこそ、実際に金利が上昇し始めたことをもって、流動性不足の前兆としQTの終了を判断するほかなかったのだと思います。
5.FF市場の構造
図表3を見ると、FFレートと準備預金金利の上下関係に疑問を持つ方がいらっしゃるかもしれません。量的緩和が始まってから、民間銀行がFRBに預ける準備預金には金利が付され、その水準を通じて市場金利が誘導されています。現在、0.25%幅の中でその付利水準は下限から0.15%のところに設定されている一方、FFレートは常にそれより低いところで推移しています。FRBに預ければ下限+0.15%を得られるのに、それより低い金利でFF市場に資金を出す銀行があるのはなぜでしょうか。
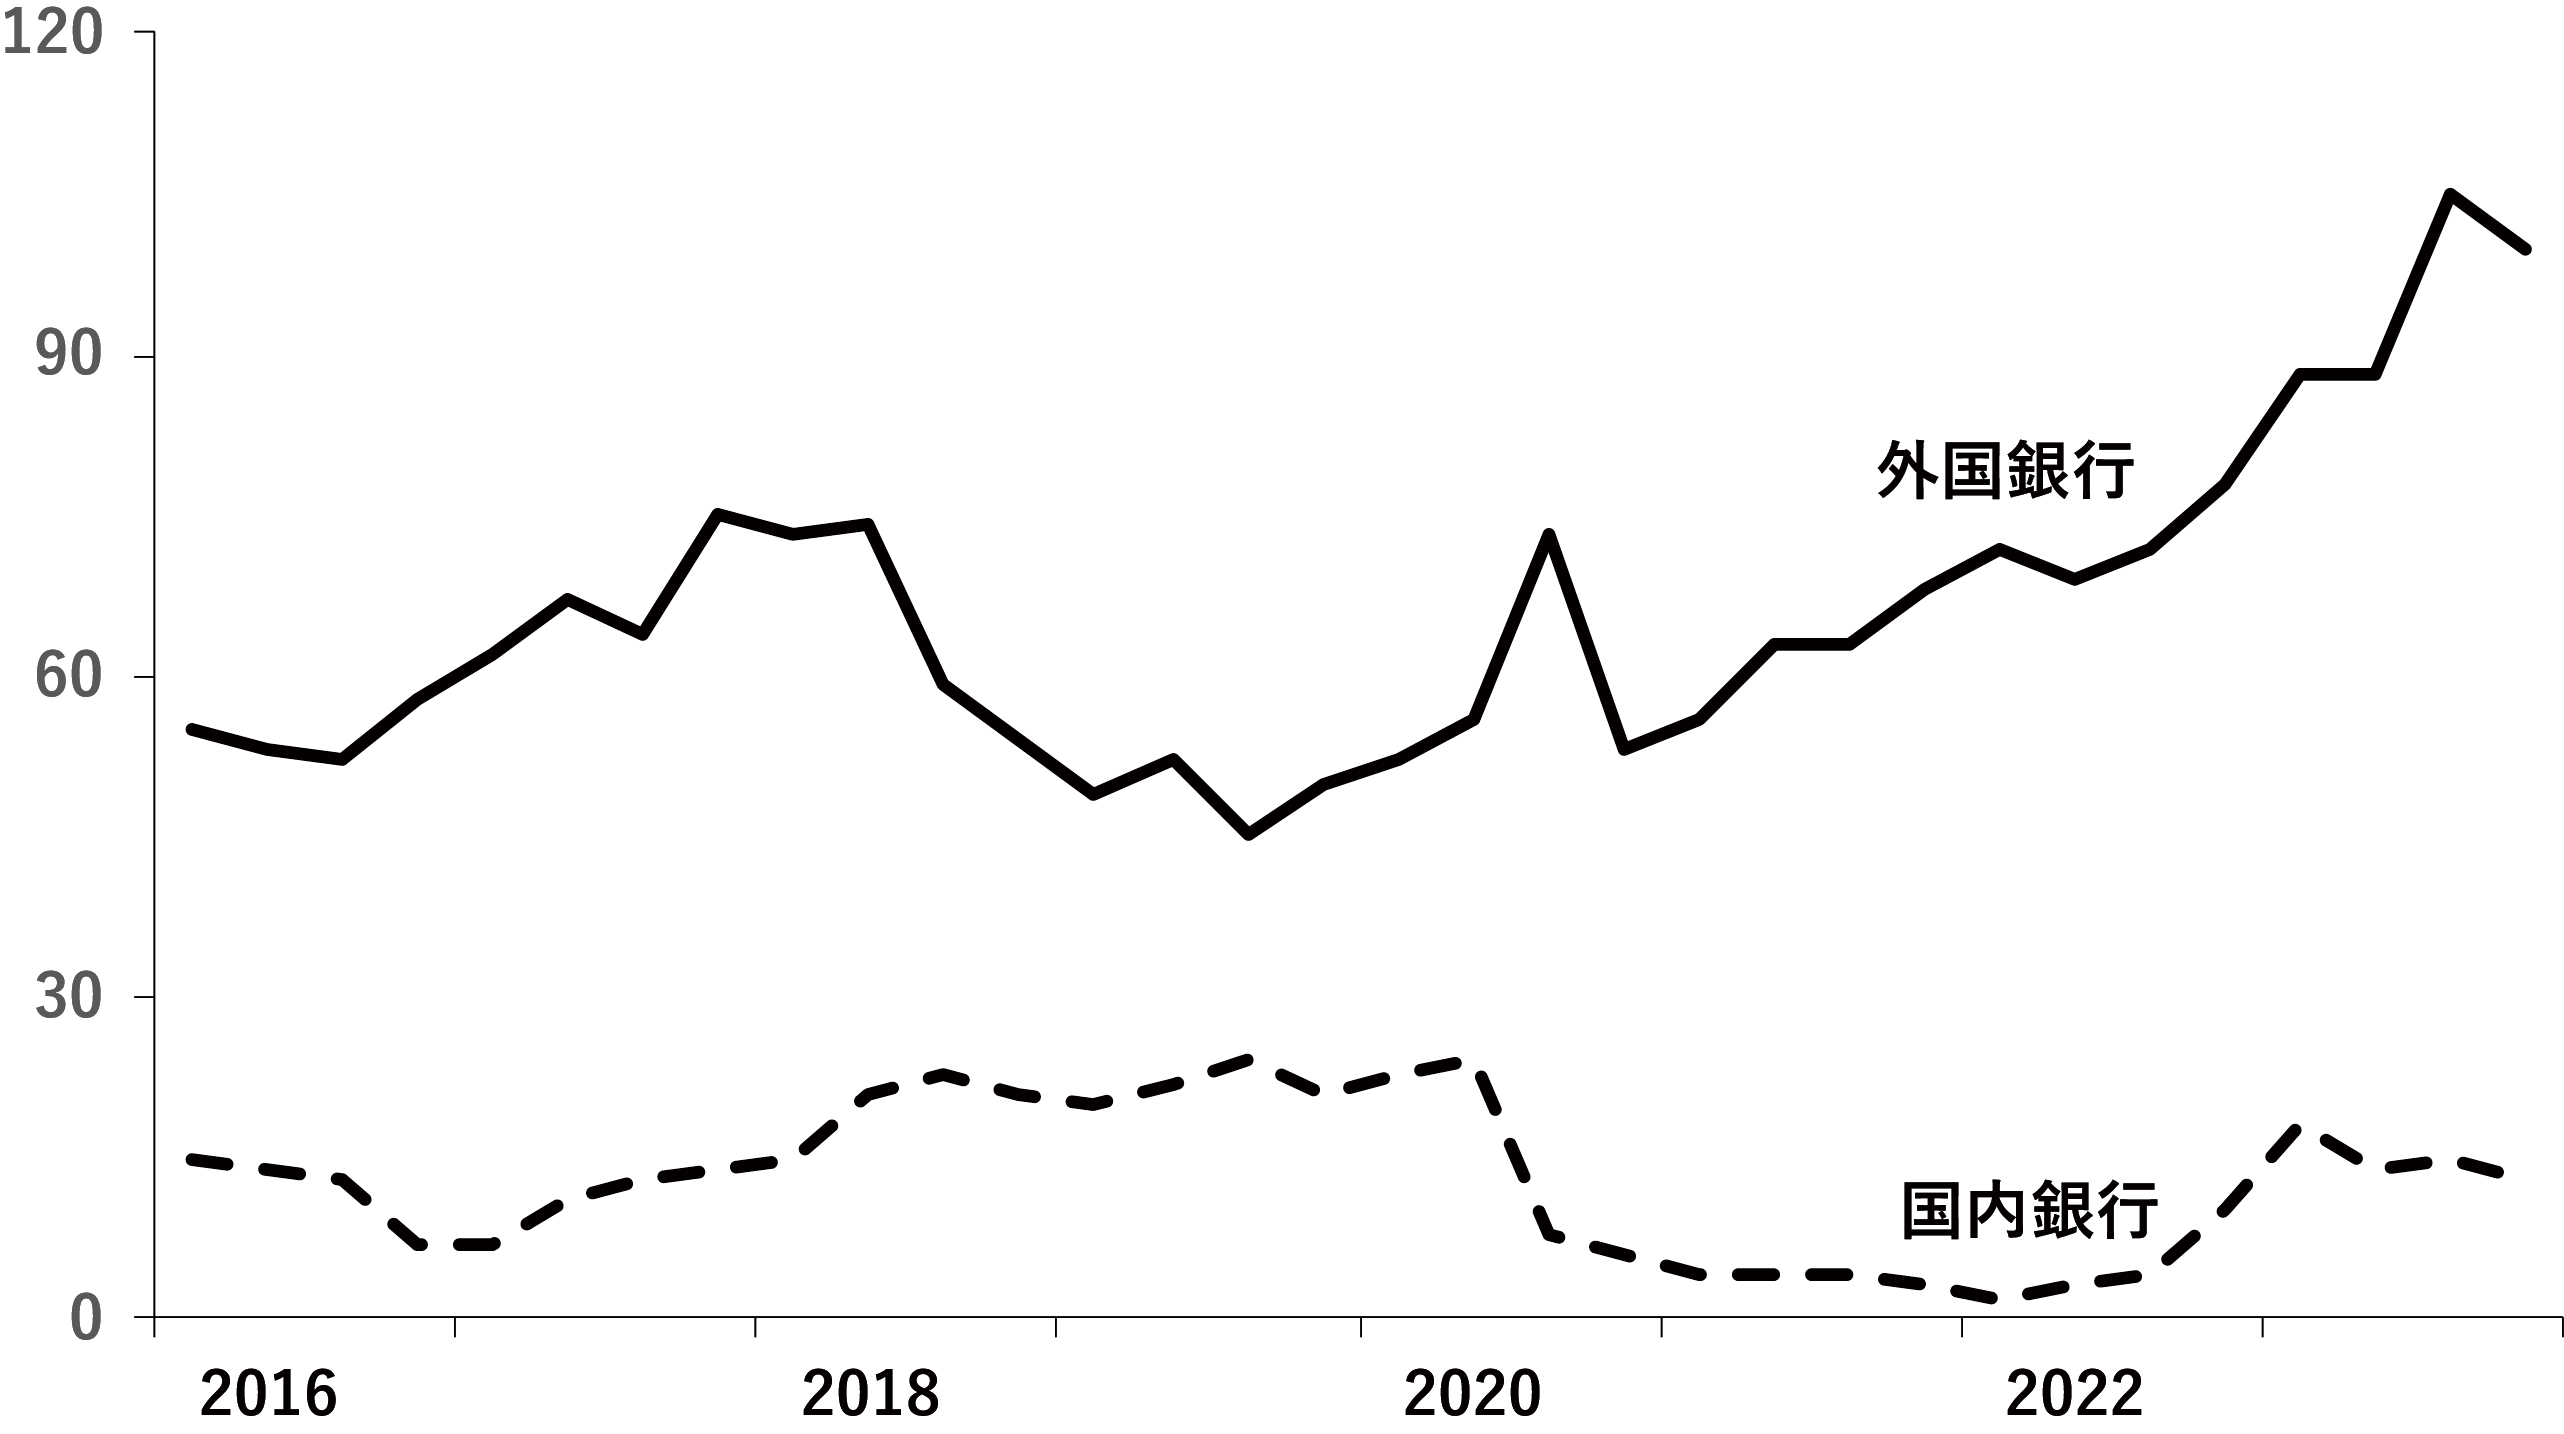
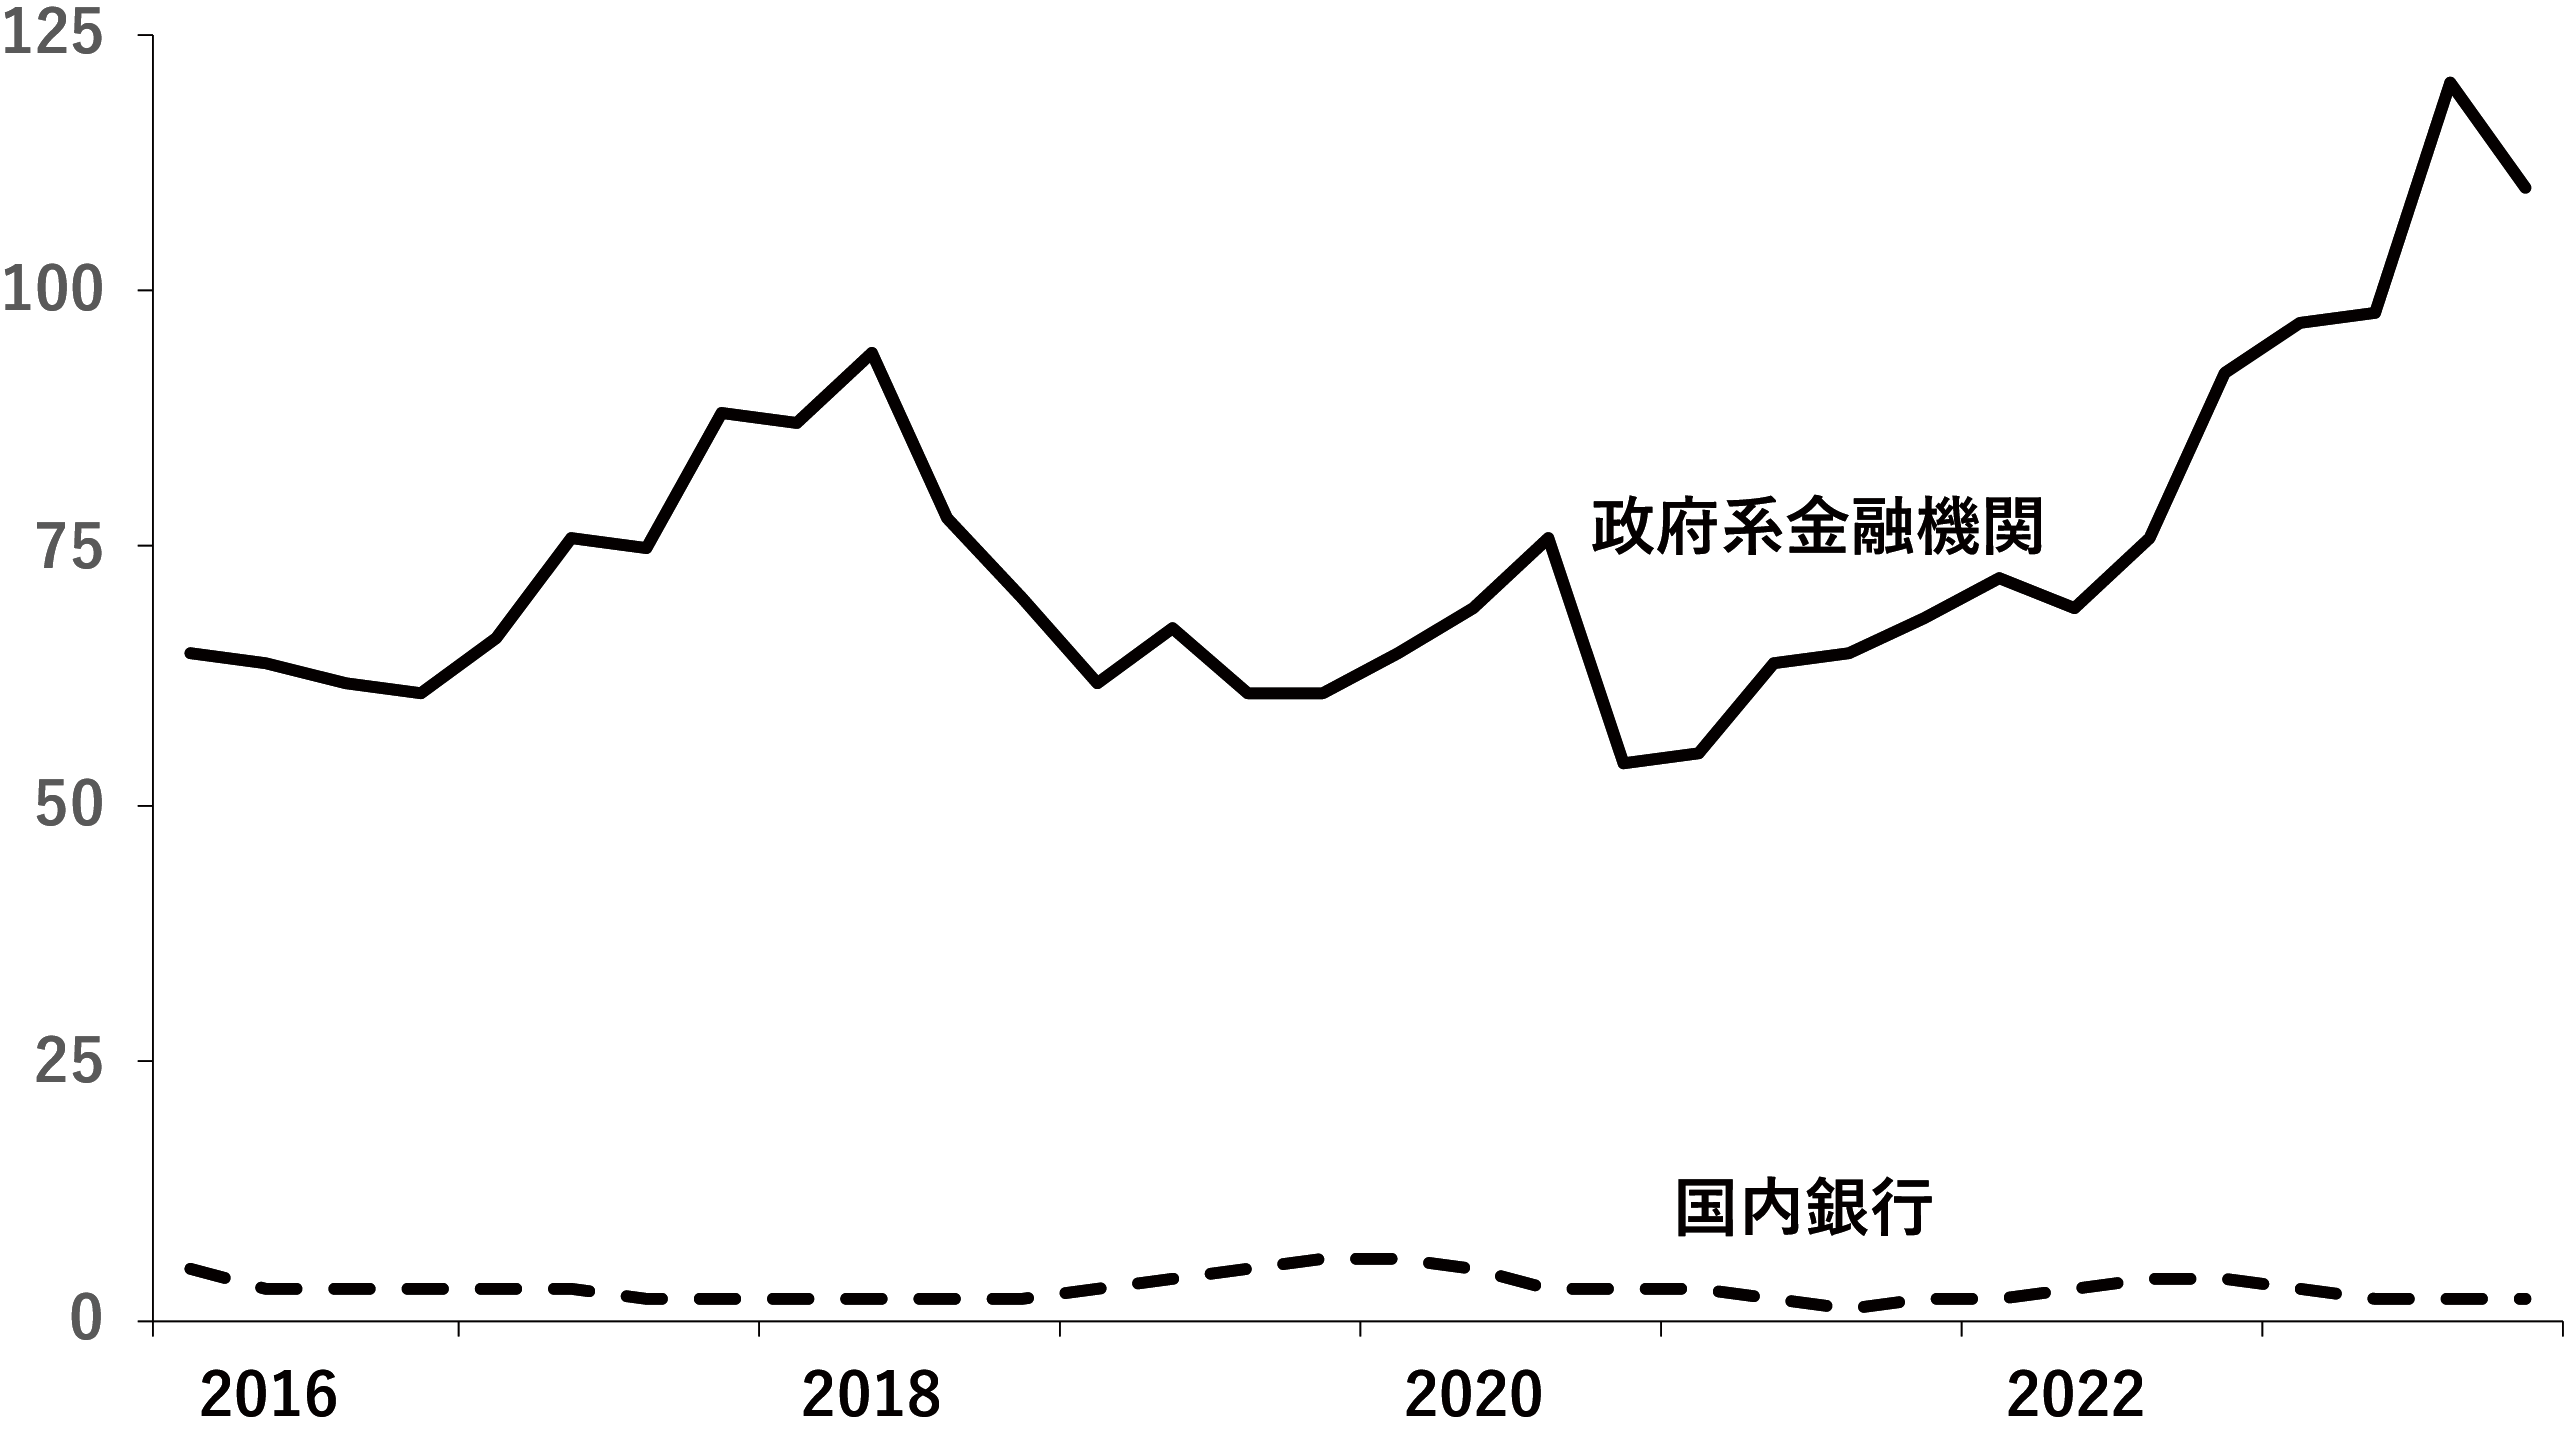
その背景には、FF市場の参加者の特殊性があります。図表4でFF市場における主な借り手を見ると、ほとんどは外国銀行でアメリカの銀行はごくわずかです。図表5で主な貸し手を見ると、こちらも一般の銀行はほとんど参加していません。
図表4 FF市場における主な借り手
1日あたり平均借入額。
〔出所〕 Gara Afonso et al., “Who’s Borrowing and Lending in the Fed Funds Market Today?” Liberty Street Economics (FRBNY), October 10, 2023.
図表5 FF市場における主な貸し手
FF市場は本来、銀行同士が決済上の資金の過不足を調整するところです。しかし現在は、量的緩和によって準備預金が潤沢にあるため決済資金を借りる必要はなく、特殊な事情を持つ金融機関の間だけで取引が行われているのです。
図表4で資金を調達している外国銀行は、預金保険制度の対象外です。アメリカでは、リーマンショック後の規制改革によって、預金以外の債務も預金保険料の対象となりました。そのためFF市場で資金を調達した場合も預金保険のコストがかかります。図表3を見ると、FFレートと準備預金金利の利ザヤは、せいぜい0.07%程度しかありません。国内銀行がFF市場で資金を調達して準備預金に置いても、預金保険のコストで利益が出ませんが、保険の対象外である外国銀行にはその取引で利益を出せるわけです。
図表5の主な貸し手である政府系金融機関は、具体的には民間銀行に住宅ローン向けの資金を融資するFHLB(連邦住宅貸付銀行)のことです。同行は、債券を発行して資金を調達し、預金は受け入れません。そのためFRBに当座預金は持っていますが、制度上準備預金付利の対象外とされています。その結果、市場金利がゼロ以上であれば、準備預金金利より低くても、一時的な余裕資金をそこで運用することになるわけです。
したがって現在のFF市場は、すべての銀行が同じ条件で参加して資金をやりとりする市場ではありません。制度上、特殊な位置づけにある金融機関だけが、わずかな金利差を利用して取引する市場になっています。その意味で、FFレートだけを見て金融市場全体の資金需給を判断するには注意が必要です。
とは言え、昨年FFレートは顕著に上昇し、その上、普段参加しない国内銀行も資金調達を行うようになったことが確認されています。そしてそれに連動し、レポレートも大きく上昇しました。FRBはそれを資金逼迫の兆候と見たわけです。
続いて、レポレートの上昇の背景を探るため、RRPの変動理由を短期国債の発行状況と重ねて確認しておきたいと思います。
6.RRPの変動要因
RRP(Overnight Reverse Repurchase Agreement)は、FRBのバランスシートを考えるうえで、準備預金に次いで重要な負債項目です。正確にはその名の通り、FRBがMMFからリバースレポで資金を吸収しているわけですが、機能的にはMMFから預金を預かっているのと同じです。図表2に示しているように、2022年には2兆ドルを超える規模にまで達していましたが、QTの進行にあわせるように減少し、現在はほぼゼロです。こうした変化に対して「市場の余剰資金が枯渇した」とする見方もありますが、もう少し説明が必要なように思います。
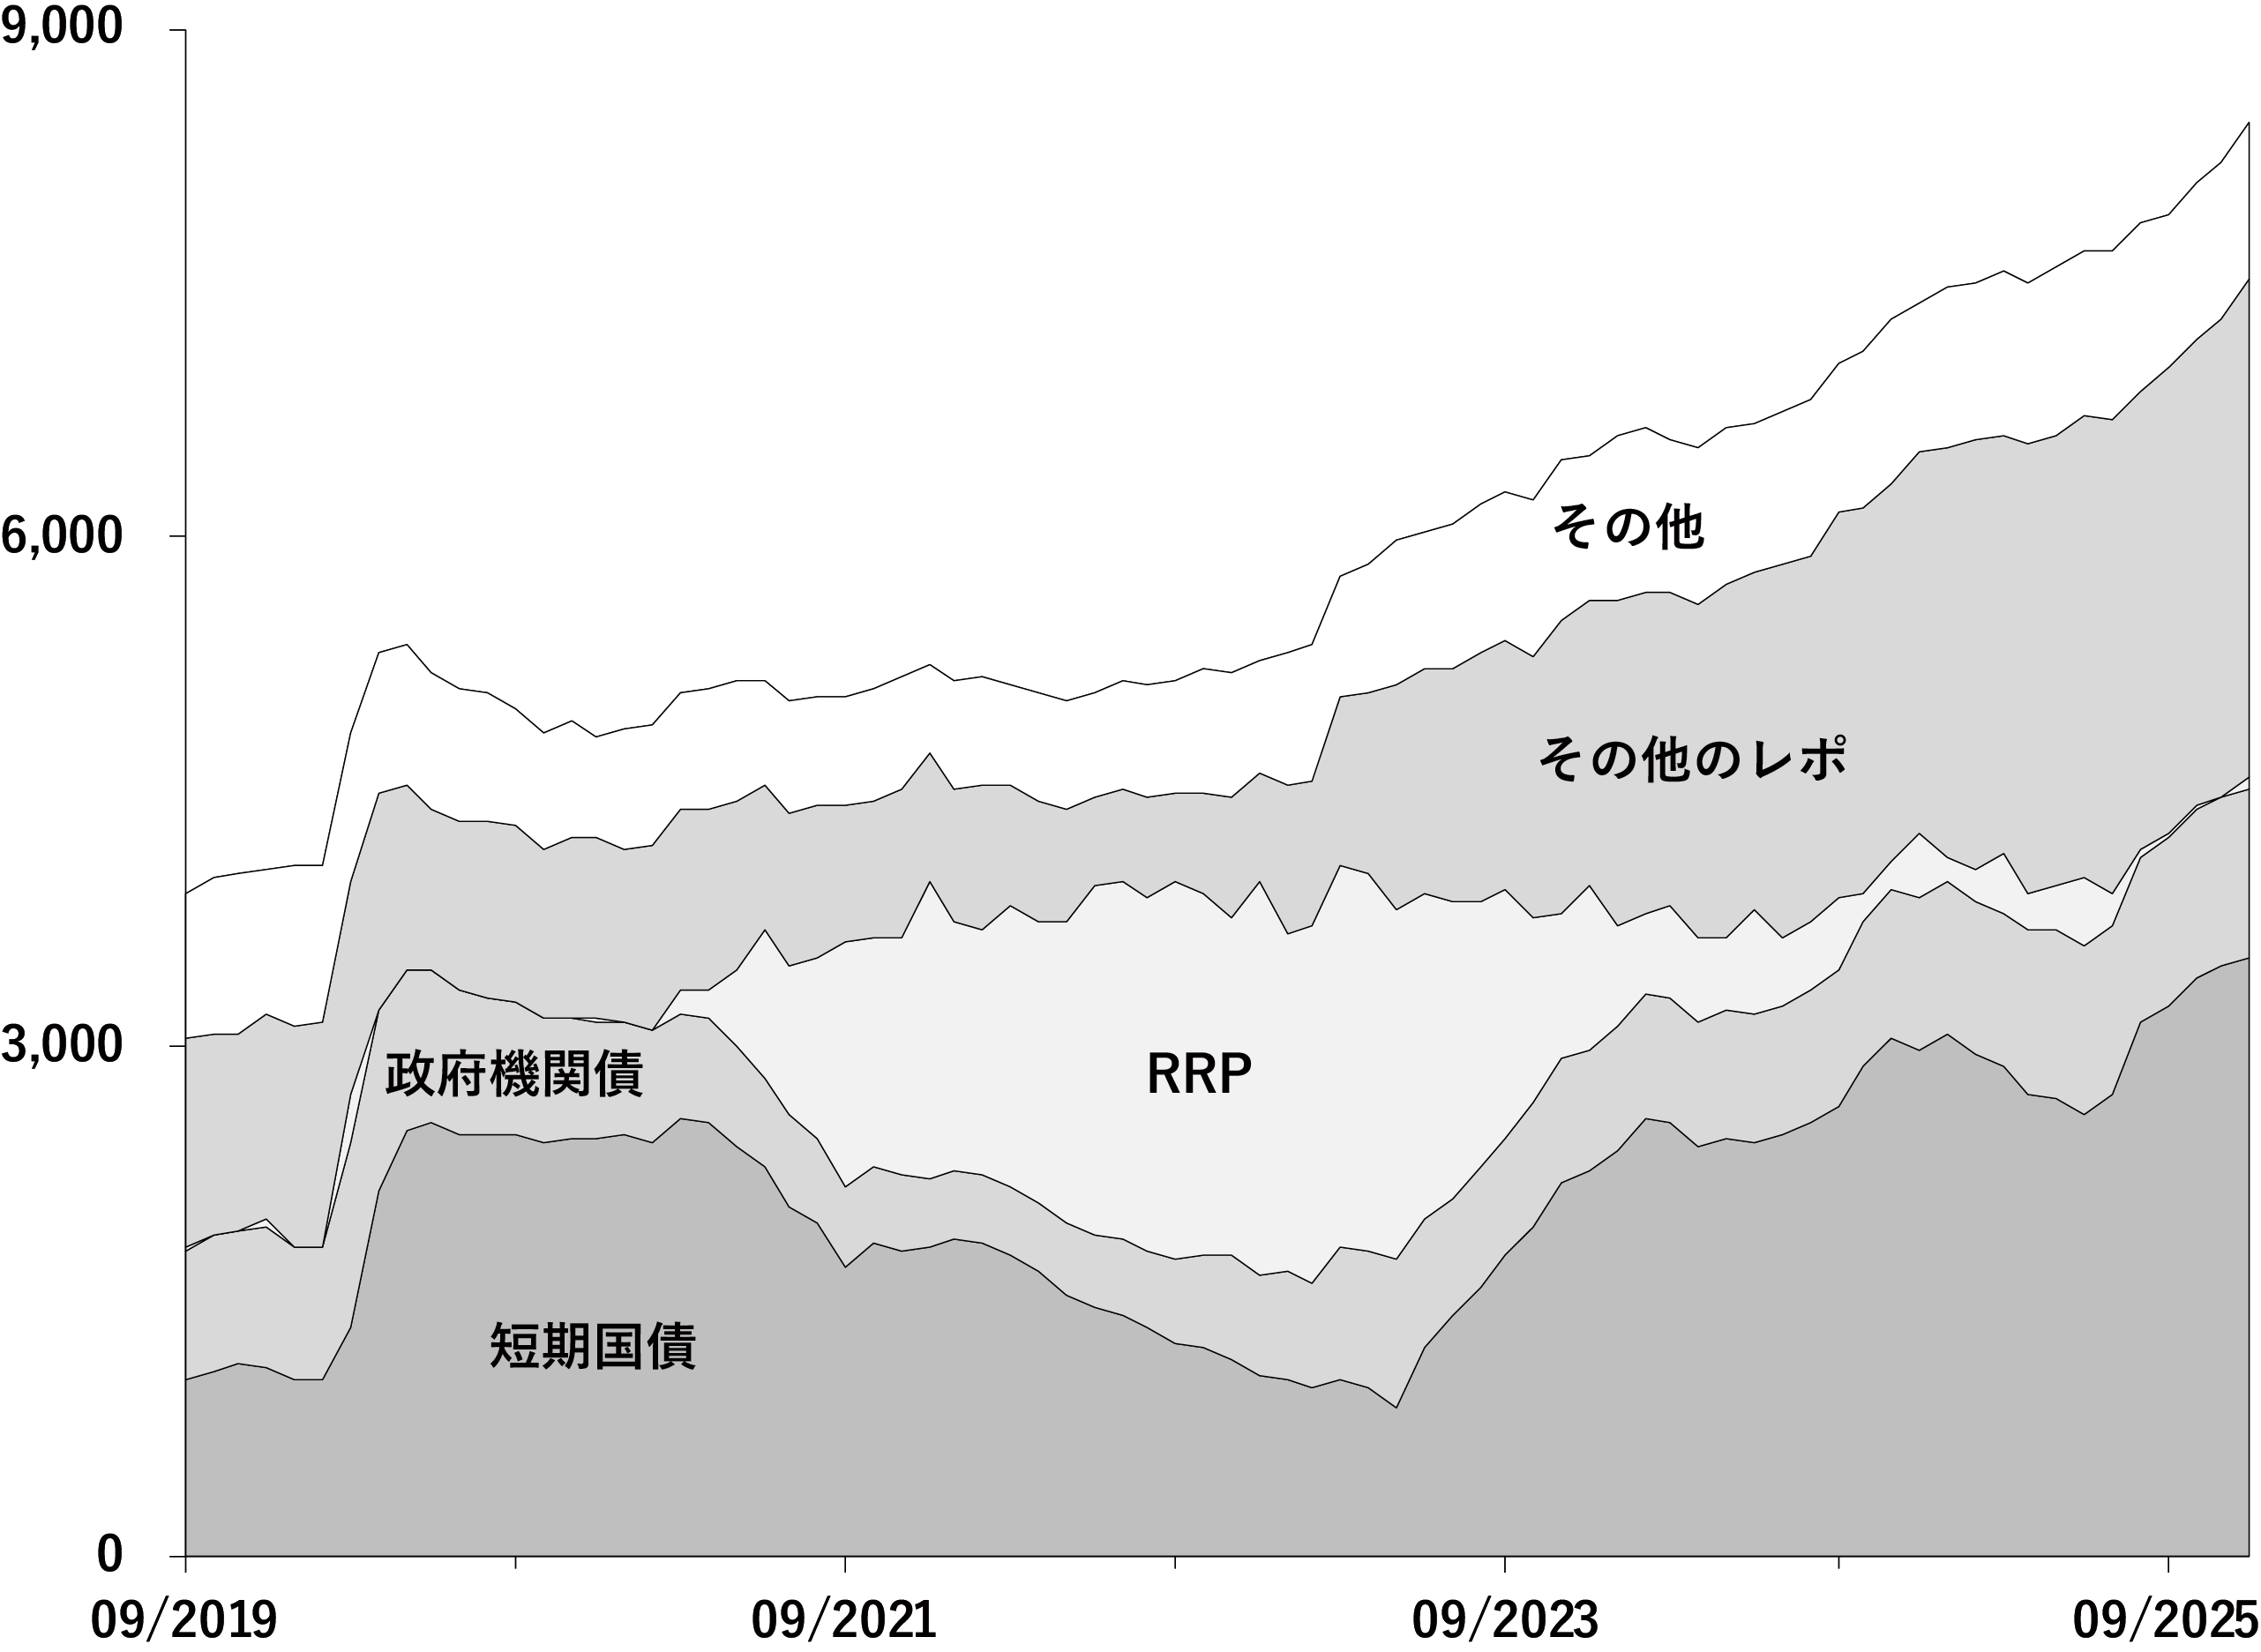
3つの図表を見比べてみたいと思います。先ほどの短期金利の推移を示した図表3、MMFの資産構成を示した図表6、国債の発行残高の図表7です。対象期間を2019年9月からに揃えましたので、コロナ禍の時期、その後の国債発行が抑制された時期、国債発行が増えた時期に分けて、短期金利、MMFの動きを見ることができます。
図表6 MMFの資産構成
〔出所〕 SEC, Money Market Fund Statistics, Table 7.1より作成。
図表7 国債発行残高
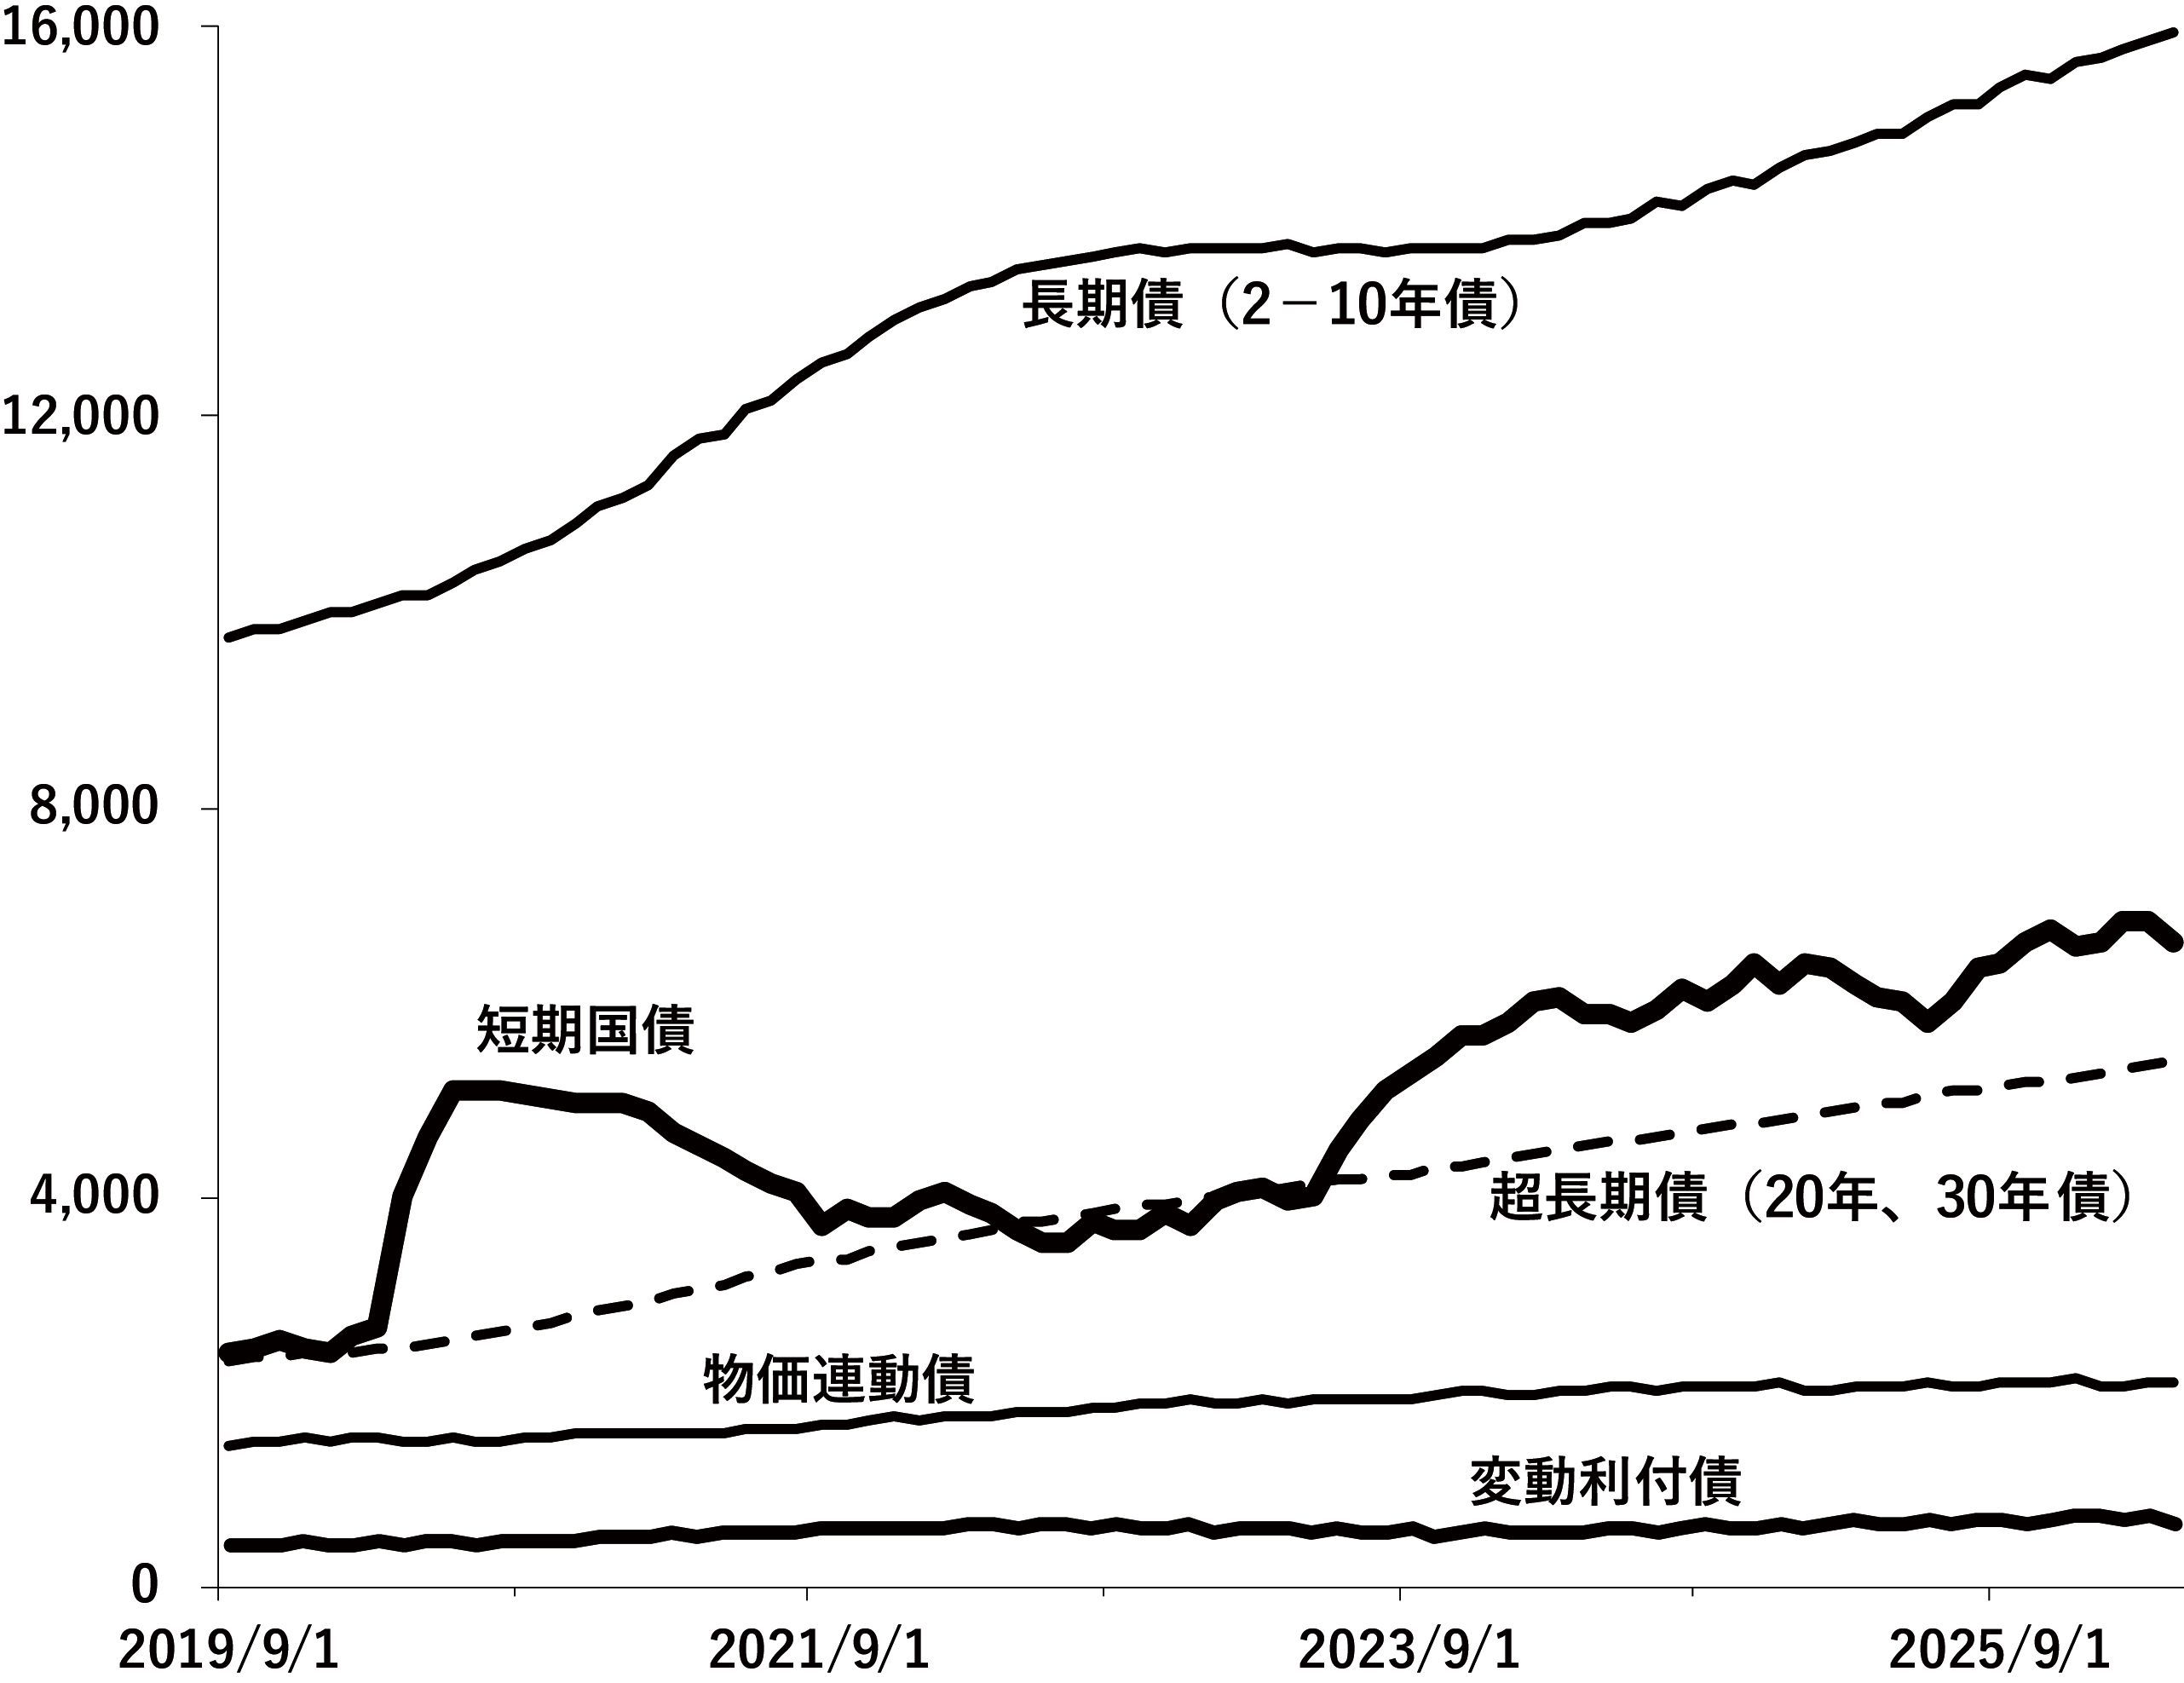
〔出所〕 Department of the Treasury, “US Treasury Monthly Statements of the Public Debt” より作成。
まず、グラフの左側、コロナ禍の時期の状況を見てみましょう。
図表7を見ると、この時期に短期国債の発行残高が急増しています。日本と同じくアメリカでも、経済活動を支えるために多額の財政支出が行われ、その資金調達に短期国債が大量に発行されました。単純化しますと、供給が増えれば短期国債の金利が上昇します。また、国債が発行されると、債券ディーラーは在庫ファイナンス、マーケットメイクのためにレポ市場で資金を調達しますので、レポレートが上昇します。図表3でも、コロナ禍にはレポレートが上昇しています。一方、図表6のMMFは、規制上許された投資先の中で、当然、利回りの高いものに資金を振り向けます。この局面では、利回りが上昇した短期国債やレポ(図表6では「その他のレポ」)への資金配分を増やしています。
次に、コロナ禍後の2021年半ばから23年半ばごろにかけての時期を見てみます。コロナ禍が収束すると、短期国債の残高も減少していきました。その結果、先ほどとは逆のメカニズムで、短期国債利回りもレポレートも低下しました。するとMMFは、それらより有利なRRPに資金を振り向けています。RRPのレートはFRBが定めており、そのレートでMMFからの資金を吸収することで、MMFからの資金がレポ市場等に溢れ、短期金利を過度に押し下げることがないようにしているわけです。
ところが2023年から短期国債の発行が再び増えます。レポレートも上下しながら上昇し、RRPレートとの差が広がりました。その結果、コロナ禍の時期と同じ理屈で、MMFはRRPから資金を引き揚げ、短期国債やレポなどへ資金を移しました。図表6の右端でRRPがほぼゼロになっているのはこのためです。
このように見てくると、RRPがゼロになったことをもって、MMFの余剰資金が枯渇したというのは、やや単純化しすぎているように思います。それは市場金利の変化を反映したものにすぎません。もちろん、レポ市場には多様なプレイヤーが参加していますから、その変動要因は極めて複雑ですが、その金利を左右する最も重要な要因は短期国債の発行状況です。国債発行が増えれば、その利回りもレポレートも上昇するわけで、民間市場から政府部門へ資金が移る、いわば一種のクラウディングアウトが生じているとも言えます。こうしたレポレートの上昇が一因となってFRBがQTを終了させたことを考えれば、その背景として、政府による国債の増発を指摘することも可能だと思います。
7.銀行の準備預金ニーズ
では、こうした金融環境のもとで、なぜ銀行は大量の準備預金を必要としているのでしょうか。これは、先ほど挙げたQT停止の一つ目の理由です。
インドの中央銀行の総裁を務め、学者としても著名なラジャン氏のグループは銀行に「流動性依存」が生じている可能性を指摘しています。FRBが長年にわたるQEで大量の準備預金を供給してきたため、銀行は、それを前提とするようになり、本来は安定した定期預金などで資金を調達すべきところ、普通預金や市場性資金など流動性の高い負債への依存を続けているという見方です。結果として銀行の資産の側でも流動的な準備預金のニーズが高まります。QEによる潤沢な準備預金が、ある種の前提や習慣になり、銀行がそれに依存しているのではないかという指摘です。
もう一つは、リーマンショック後の規制強化です。バーゼルⅢでは金融機関に厳しい規制が導入され、その一つにLCR(流動性カバレッジ比率)規制があります。これは、万一の場合に備え、銀行に、国債や準備預金などの流動性も安全性も高い資産を一定以上保有することを求めるものです。
また、日本には、銀行が必要とする時には一定の上乗せ金利を払うことでいつでも日銀から融資を受けられる補完貸付制度があります。FRBにも同様の「窓口貸出」の制度がありますので、普段から大量の準備預金を持たなくても、必要な時にはFRBから借りればよいわけです。ところがアメリカには、FRBからの借り入れは、市場からの調達が困難であることを示すとする「Stigma(汚名)」という問題があります。そのため、「窓口貸出」は、市場に不安が広がっている時、つまりそれが最も必要な時にこそ最も使いにくい、という矛盾した政策手段となってしまっています。これも、金融機関が予防的に多額の準備預金を保有する動機の一つになっていると思われます。
こうした銀行の準備預金ニーズの高さについては、多くの論者から指摘されていますが、これだけでは、2019年と25年の違いを十分説明できないように思います。つまり、先ほども申しましたように、FRBは19年には準備預金1.5兆ドルの水準までQTを進めました。ところが25年は準備預金3兆ドルの時点でQTを終了しています。FRBは、19年時点の準備預金では少なすぎると判断したわけで、この数年間に何か大きな変化があったことになります。ですが今紹介しました銀行の準備預金ニーズ増大の理由が、この間に大きく変化したとは思えません。FRBの考え方を大きく変えたものは、コロナ禍に発生したベーシス取引の巻き戻しによる市場の混乱ではないかと考えています。
8.ベーシス取引と国債市場の構造変化
まずベーシス取引の推移を確認したいと思います。
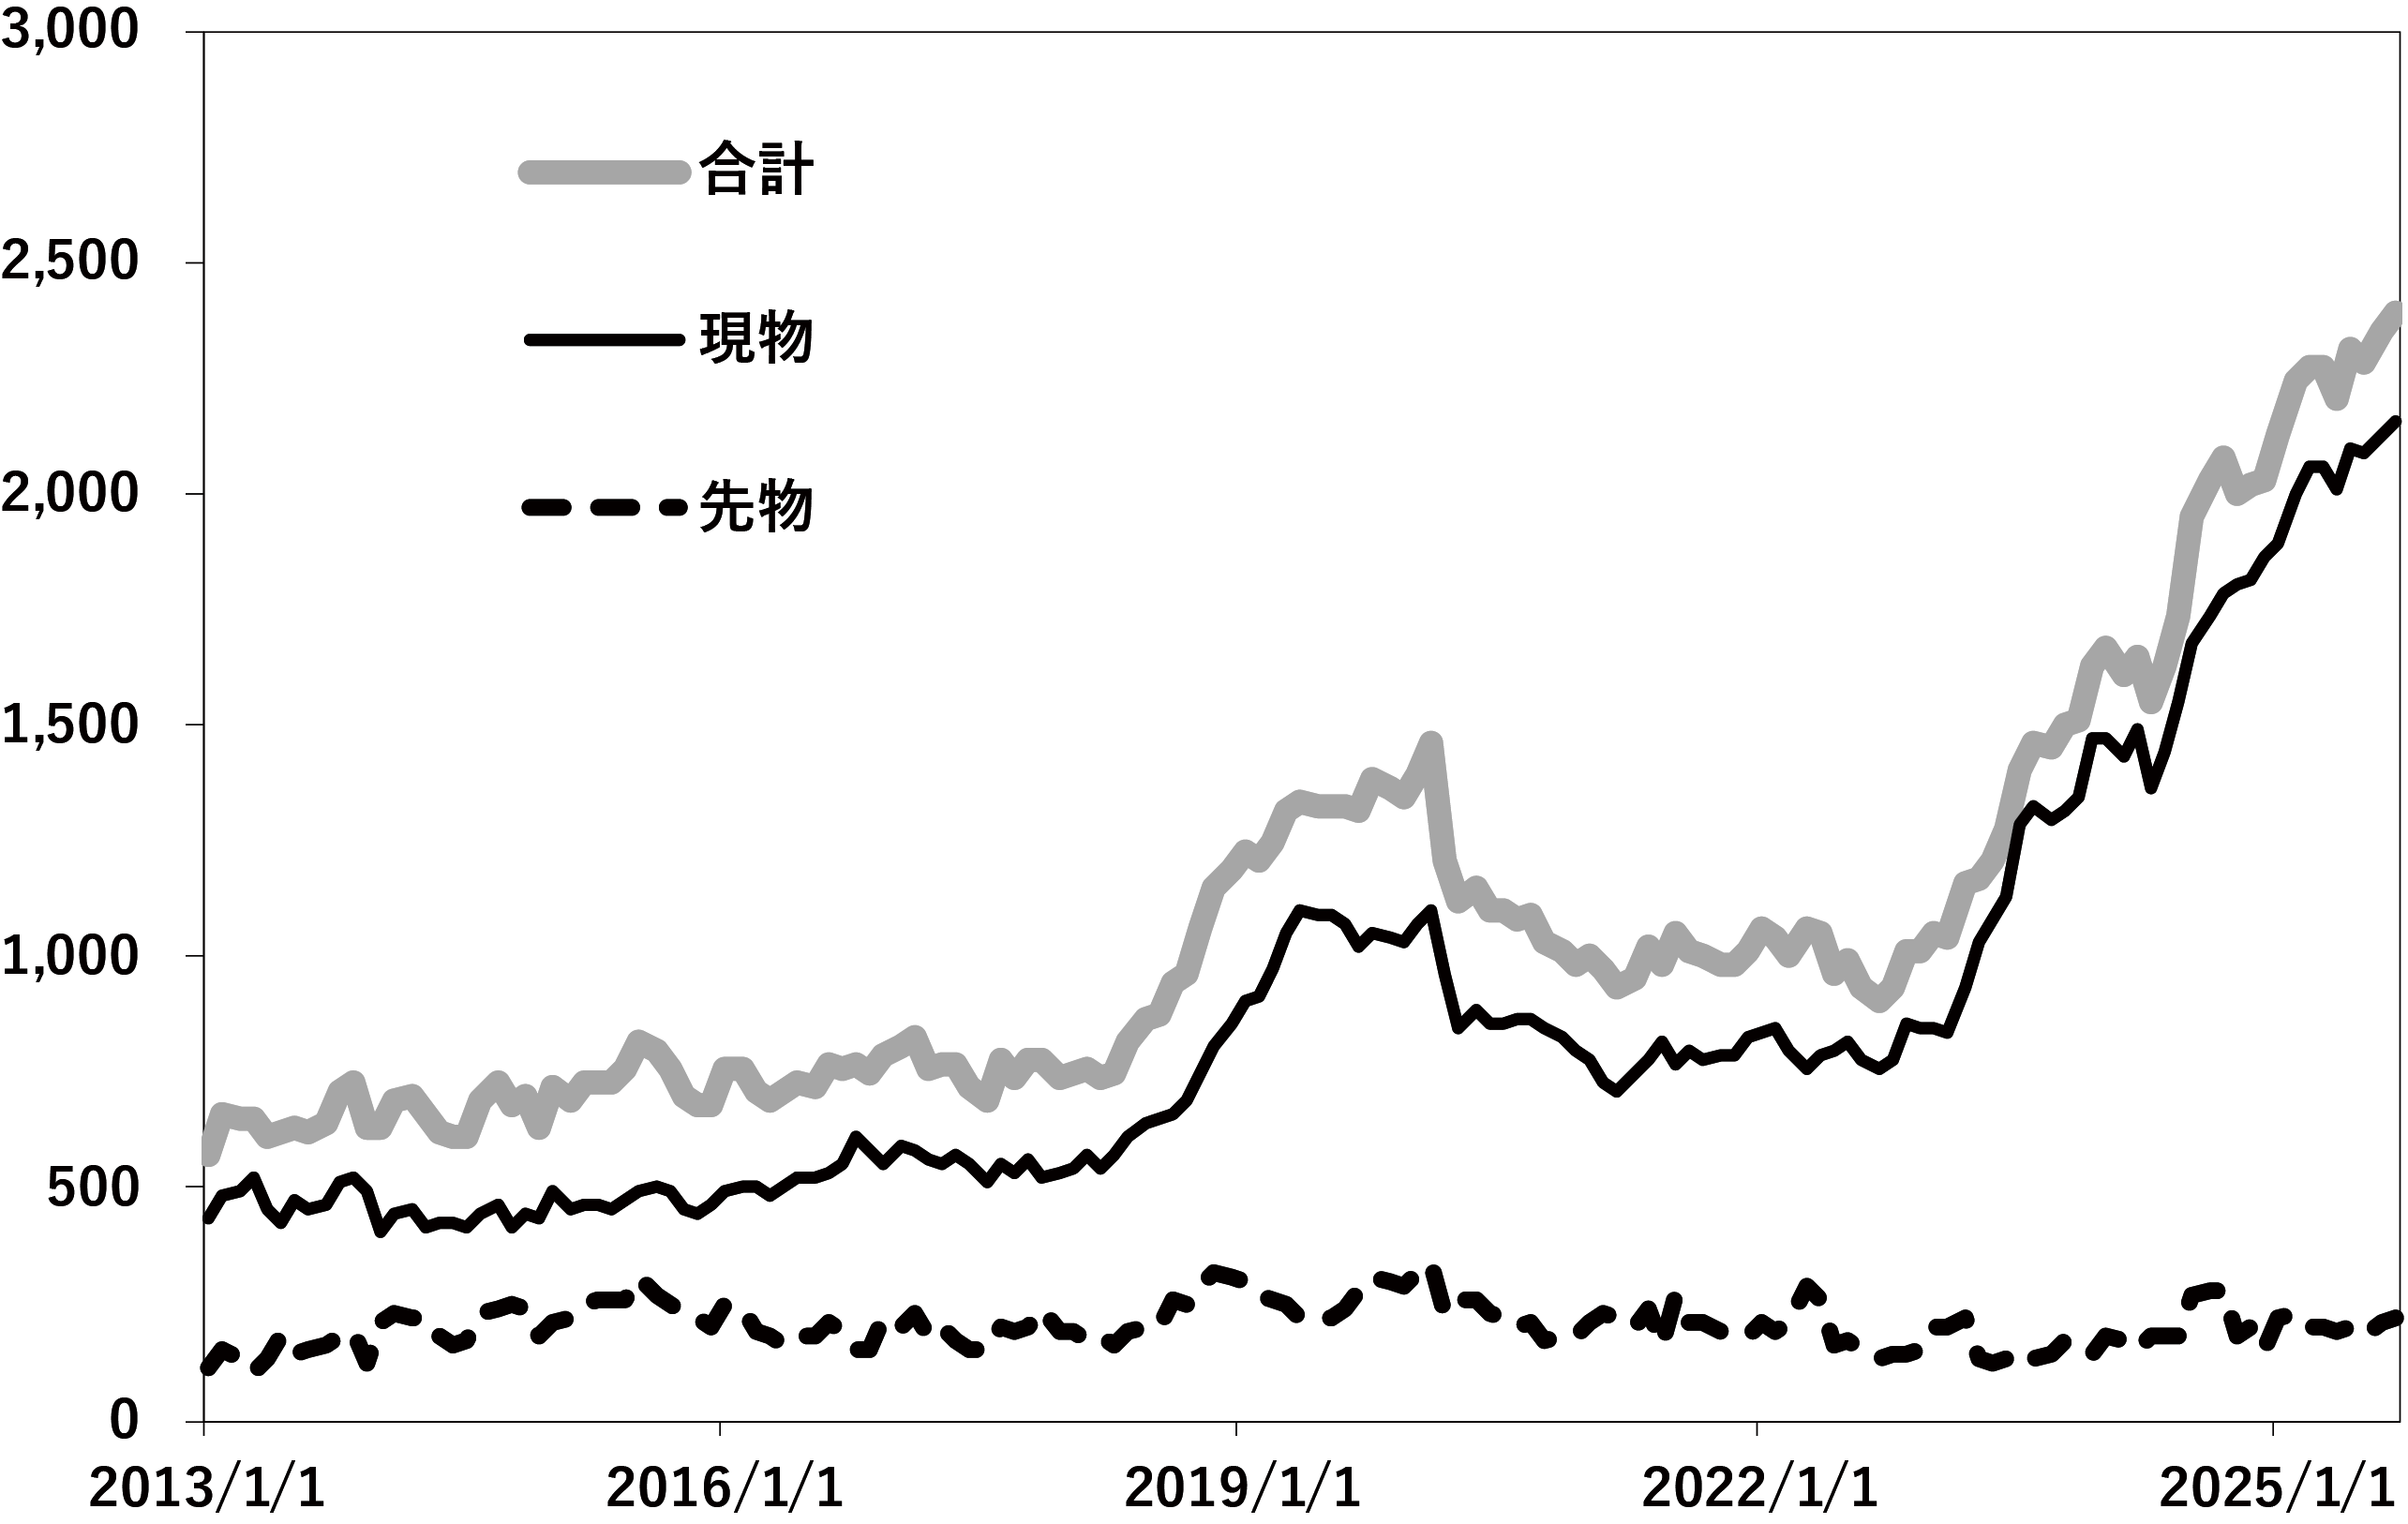
図表8はヘッジファンドの国債市場におけるロング(買い)ポジション、図表9はショート(売り)ポジションで、現物と先物に分けて示しています。買いポジションは現物が大きく、売りポジションは先物が大きくなっていますから、つまりヘッジファンドは、現物を買い、先物を売るポジションを取る傾向にあることがわかります。
図表8 ヘッジファンドの国債ロングポジション
図表9 ヘッジファンドの国債ショートポジション
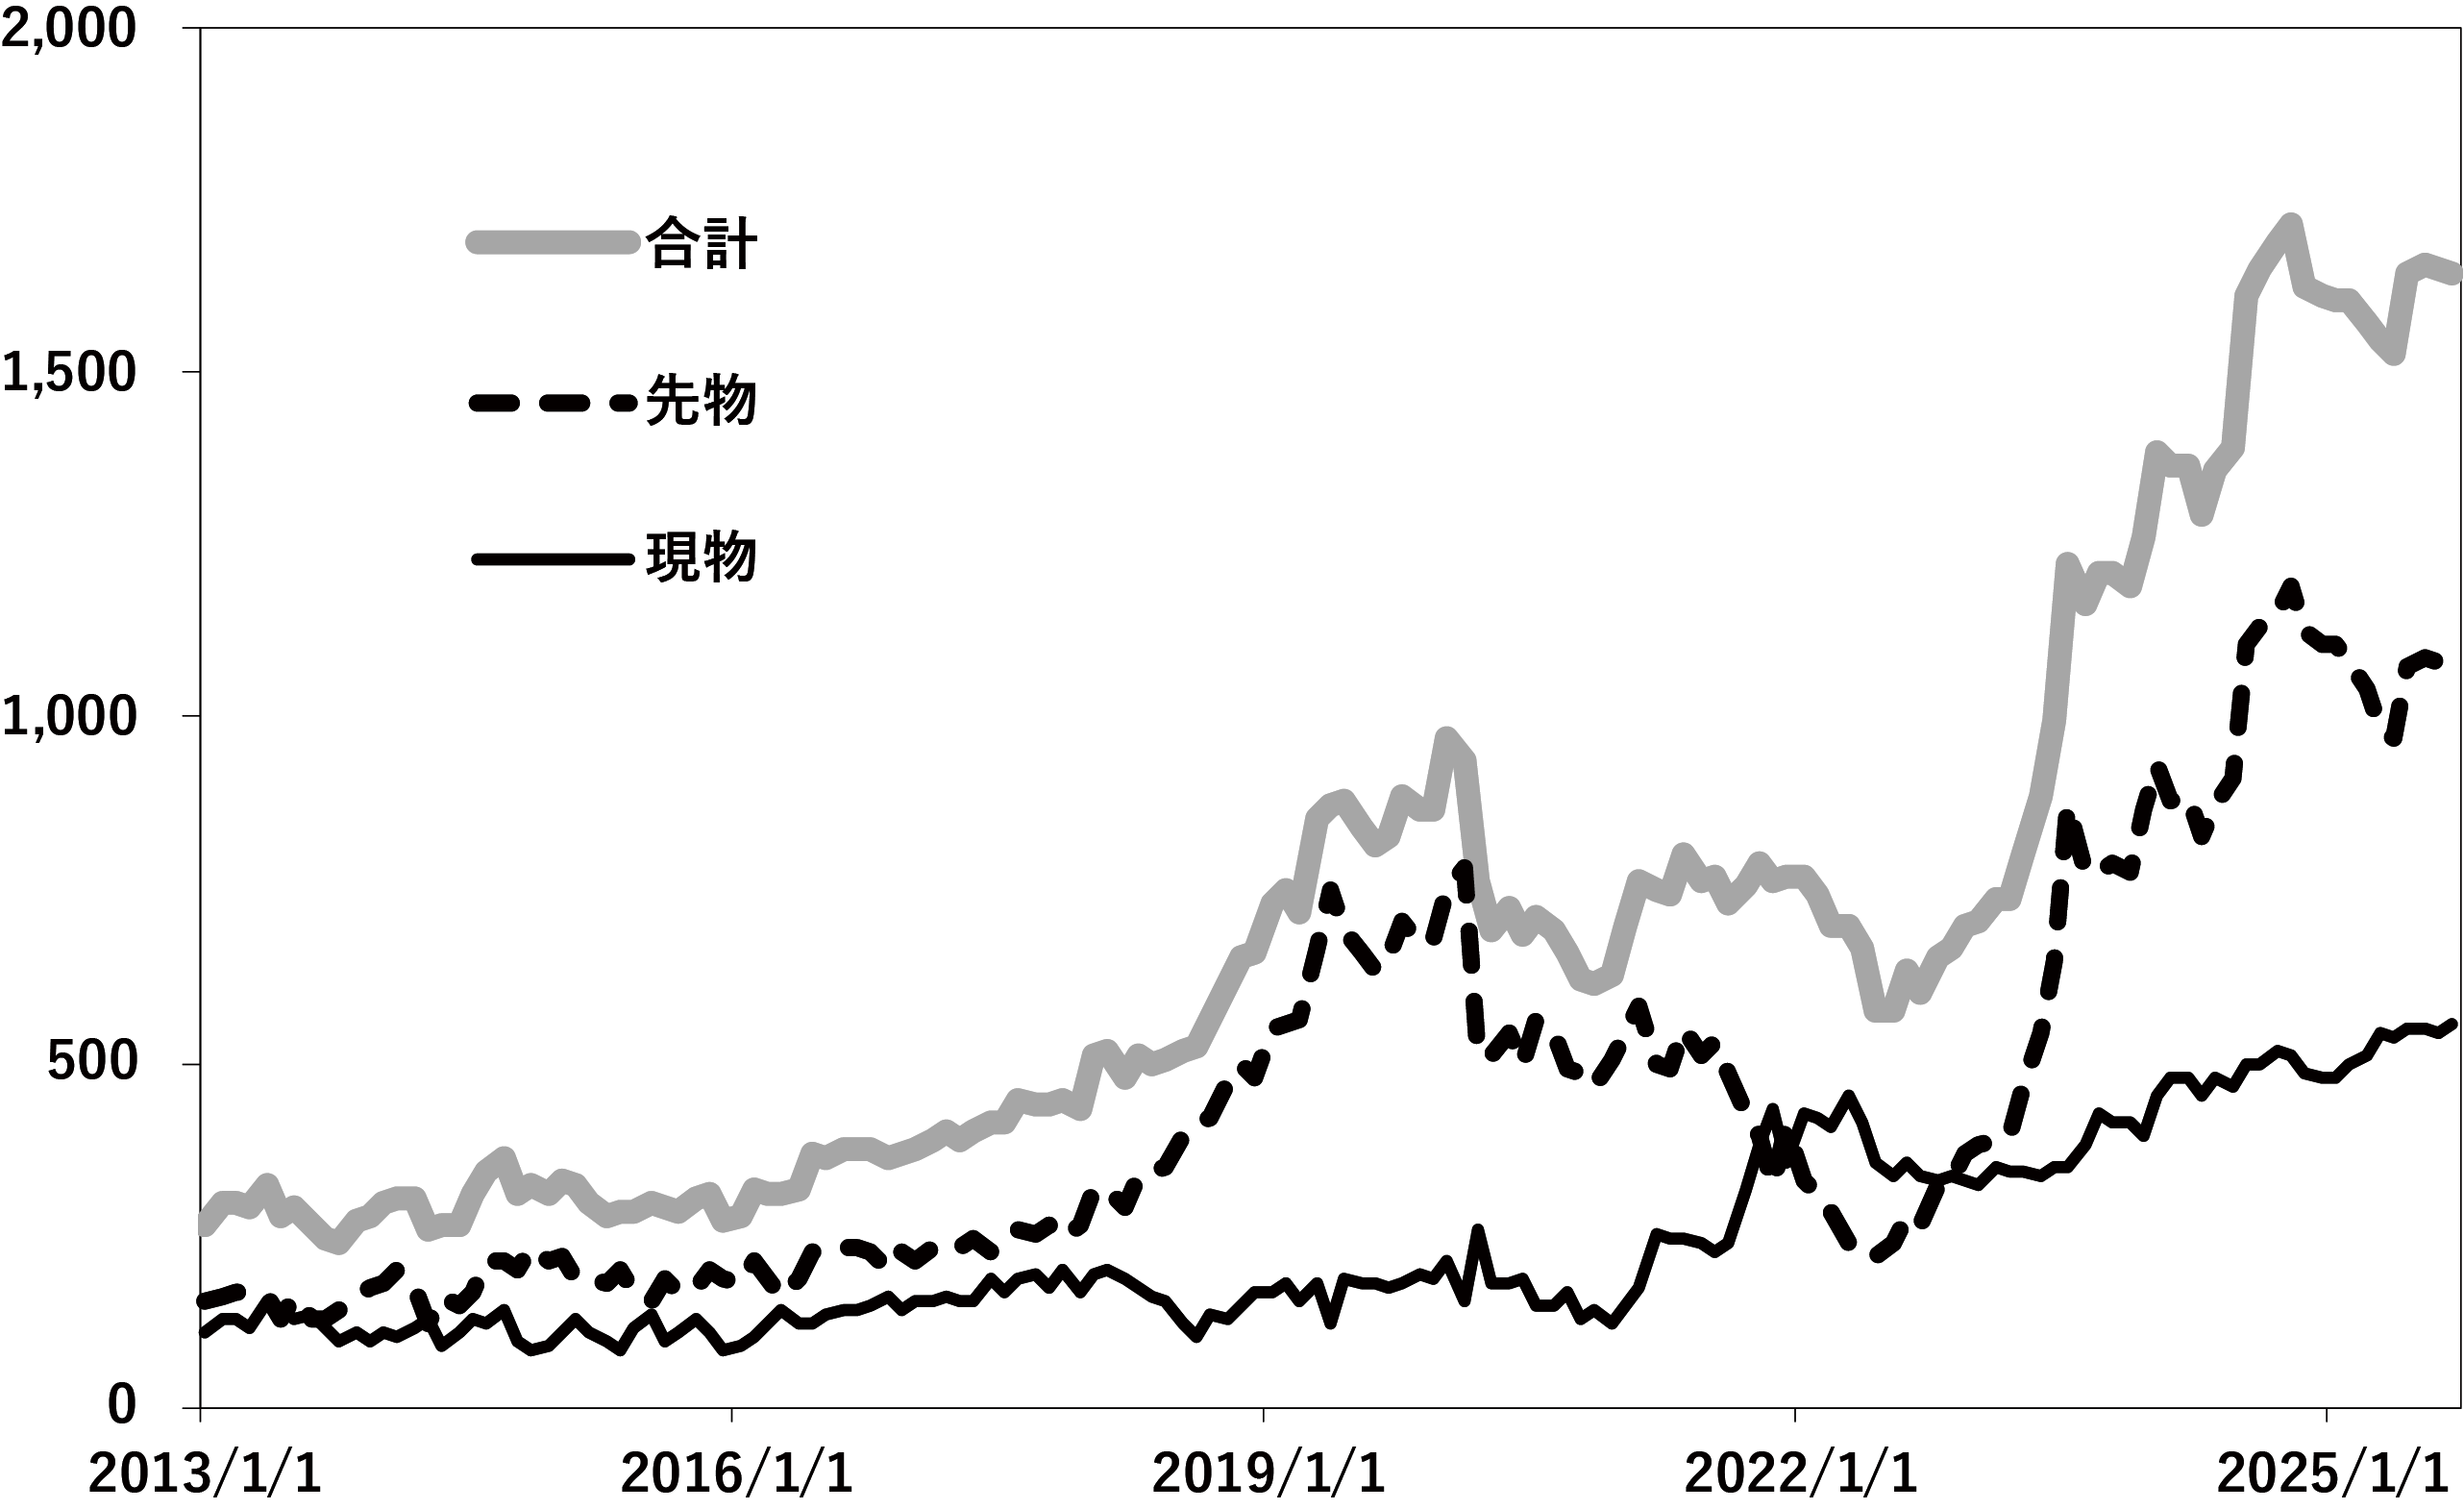
国債の発行残高が急速に増えるなかで、投資信託など伝統的な機関投資家は資金効率のよい先物で買いポジションをとり、外国政府の外貨準備運用による現物の買いはそれほど伸びないことなどから、この10年近く、「現物安・先物高」が恒常化しています。そこでヘッジファンドは「現物買い・先物売り」のポジションで利益を得ることができるわけです。現物と先物の価格差が決済日に向かって縮小していくと、反対売買か現物渡しによって決済し利益を確定させます。
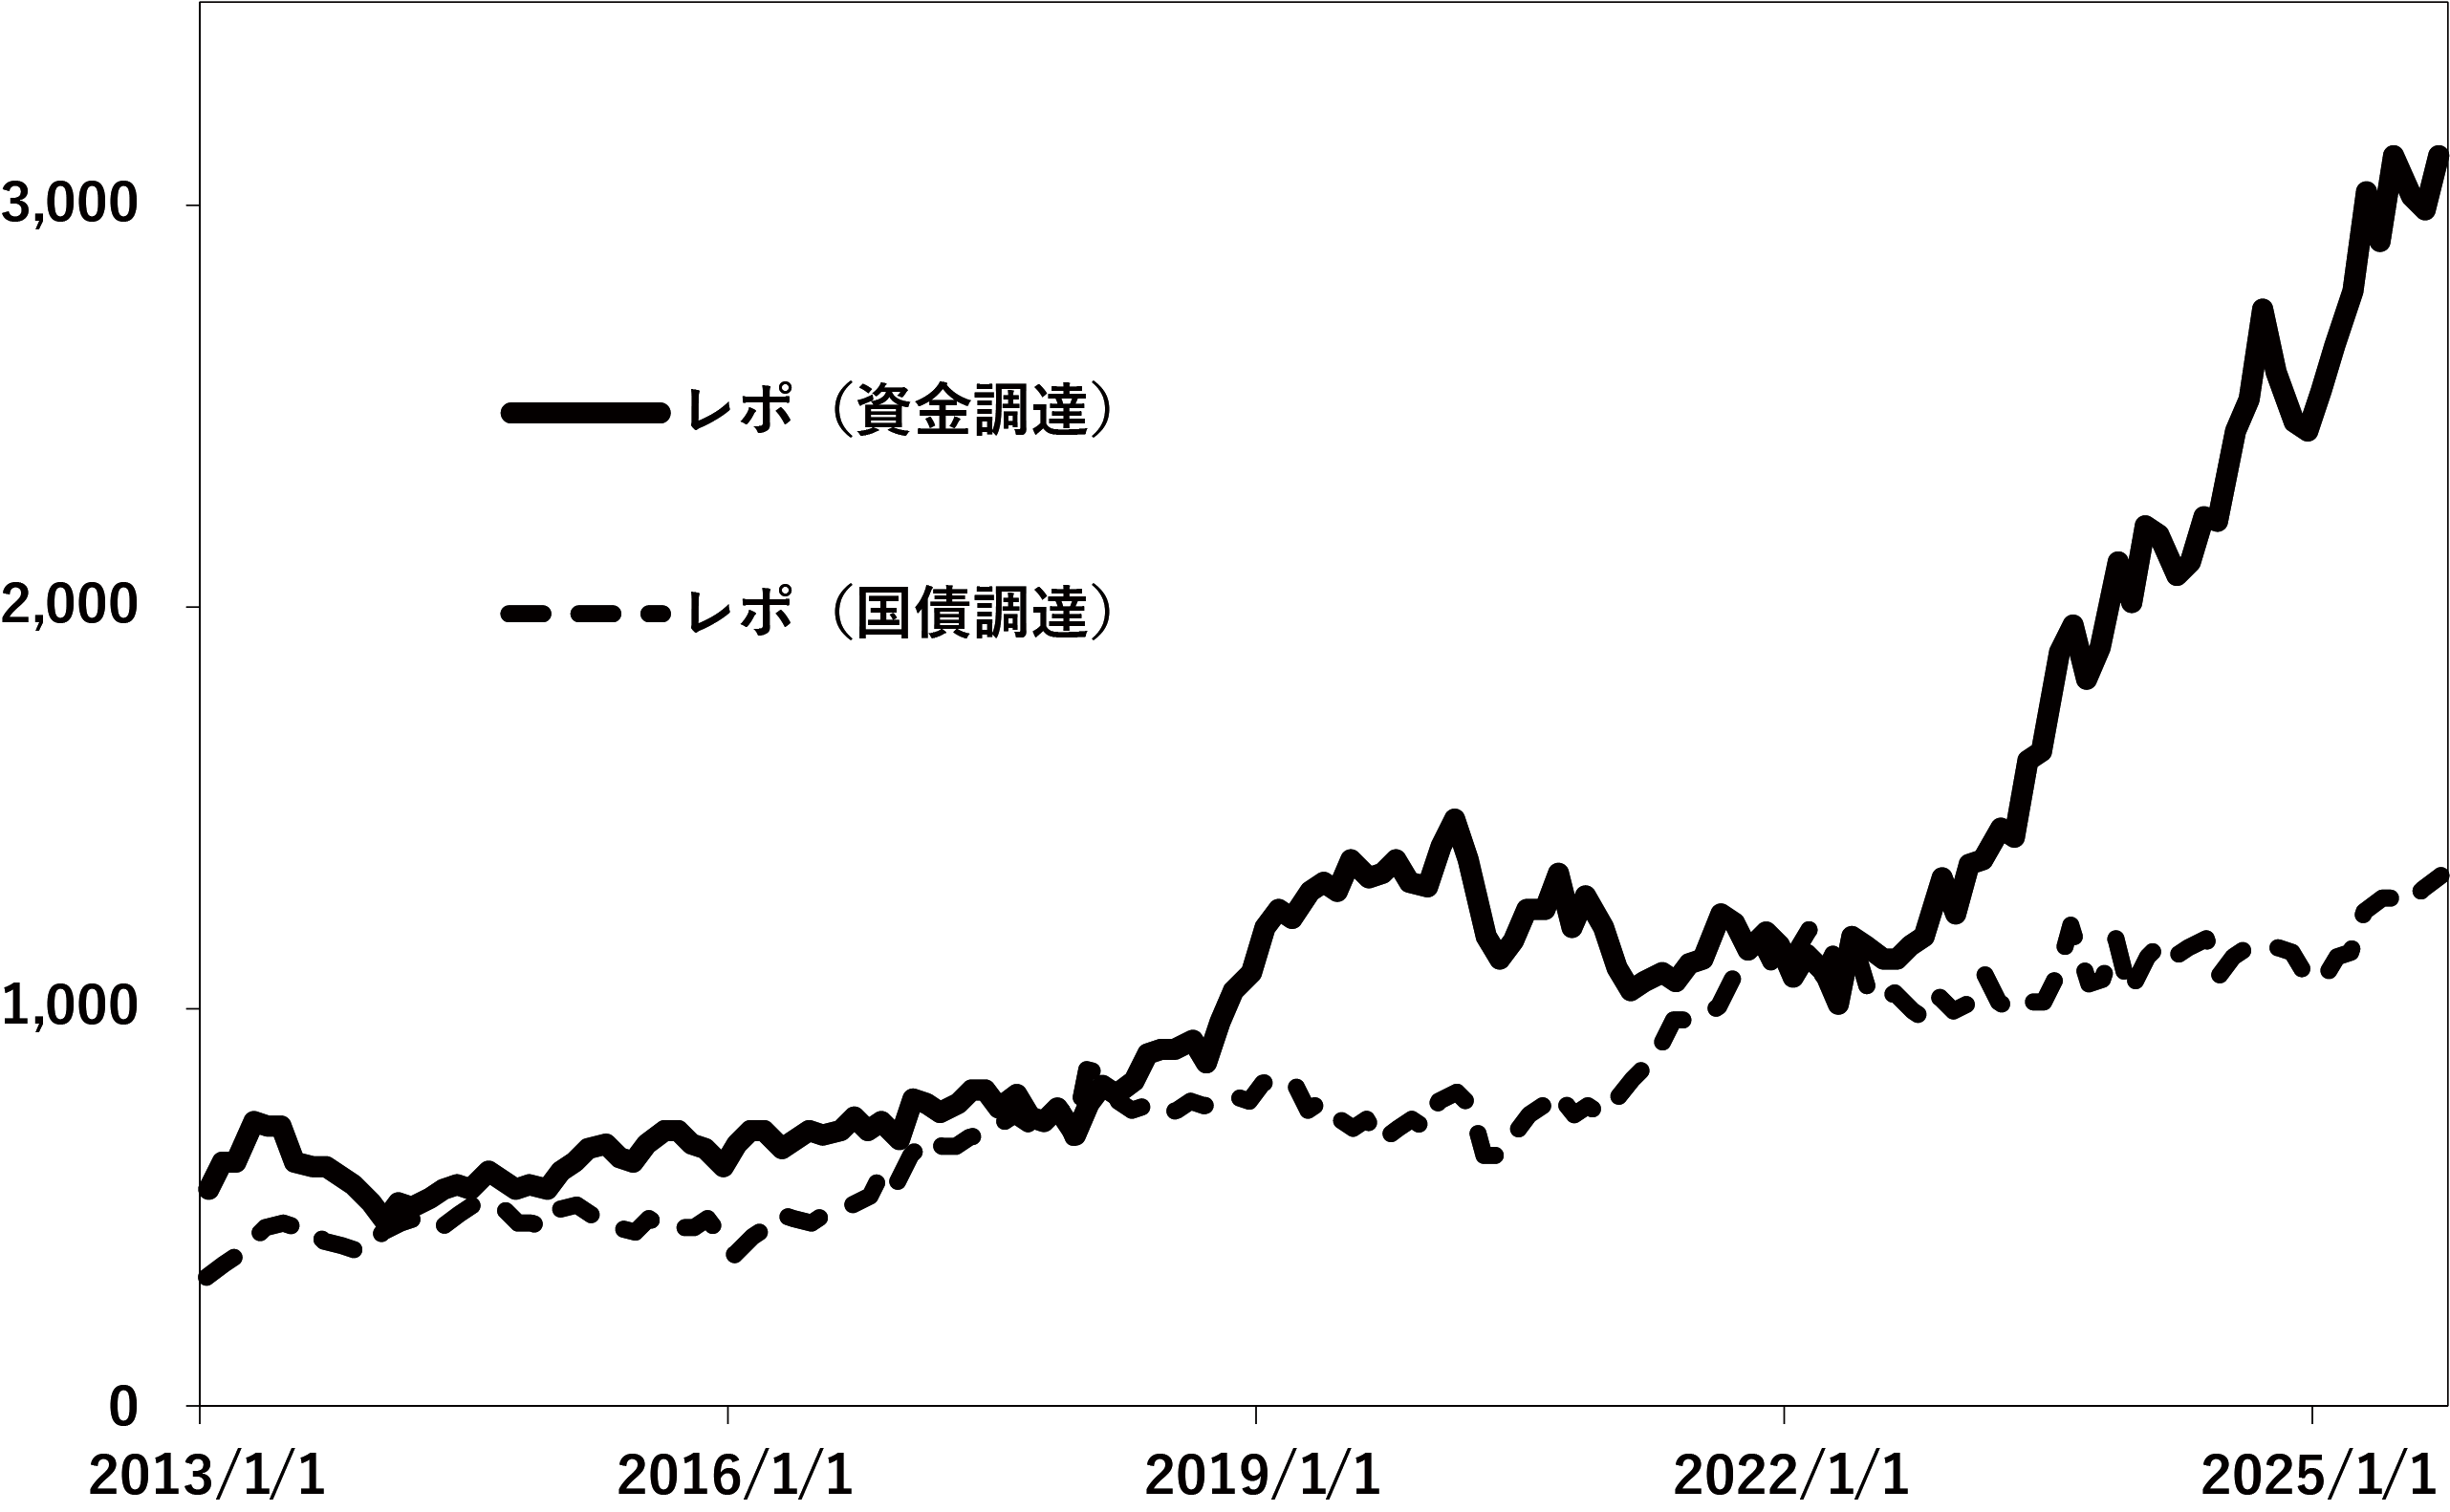
その価格差は非常に小さいため、レバレッジをかけなければ十分な利益は得られませんが、現物国債はレポで資金を調達して買い、先物には証拠金を差し入れるだけですから、高いレバレッジをかけられます。そして、図表10の実線に示すように、ヘッジファンドのレポでの資金調達はこの数年で急増しています。図表11はベーシス取引の残高と、それが国債発行残高に占める比率を示していますが、以上のグラフからわかることは、コロナ禍以降、ヘッジファンドによるベーシス取引が急速に増大し、国債市場全体に占めるウエイトも非常に大きくなっていることです。
図表10 ヘッジファンドのレポ取引
図表11 ヘッジファンドのベーシス取引のポジション
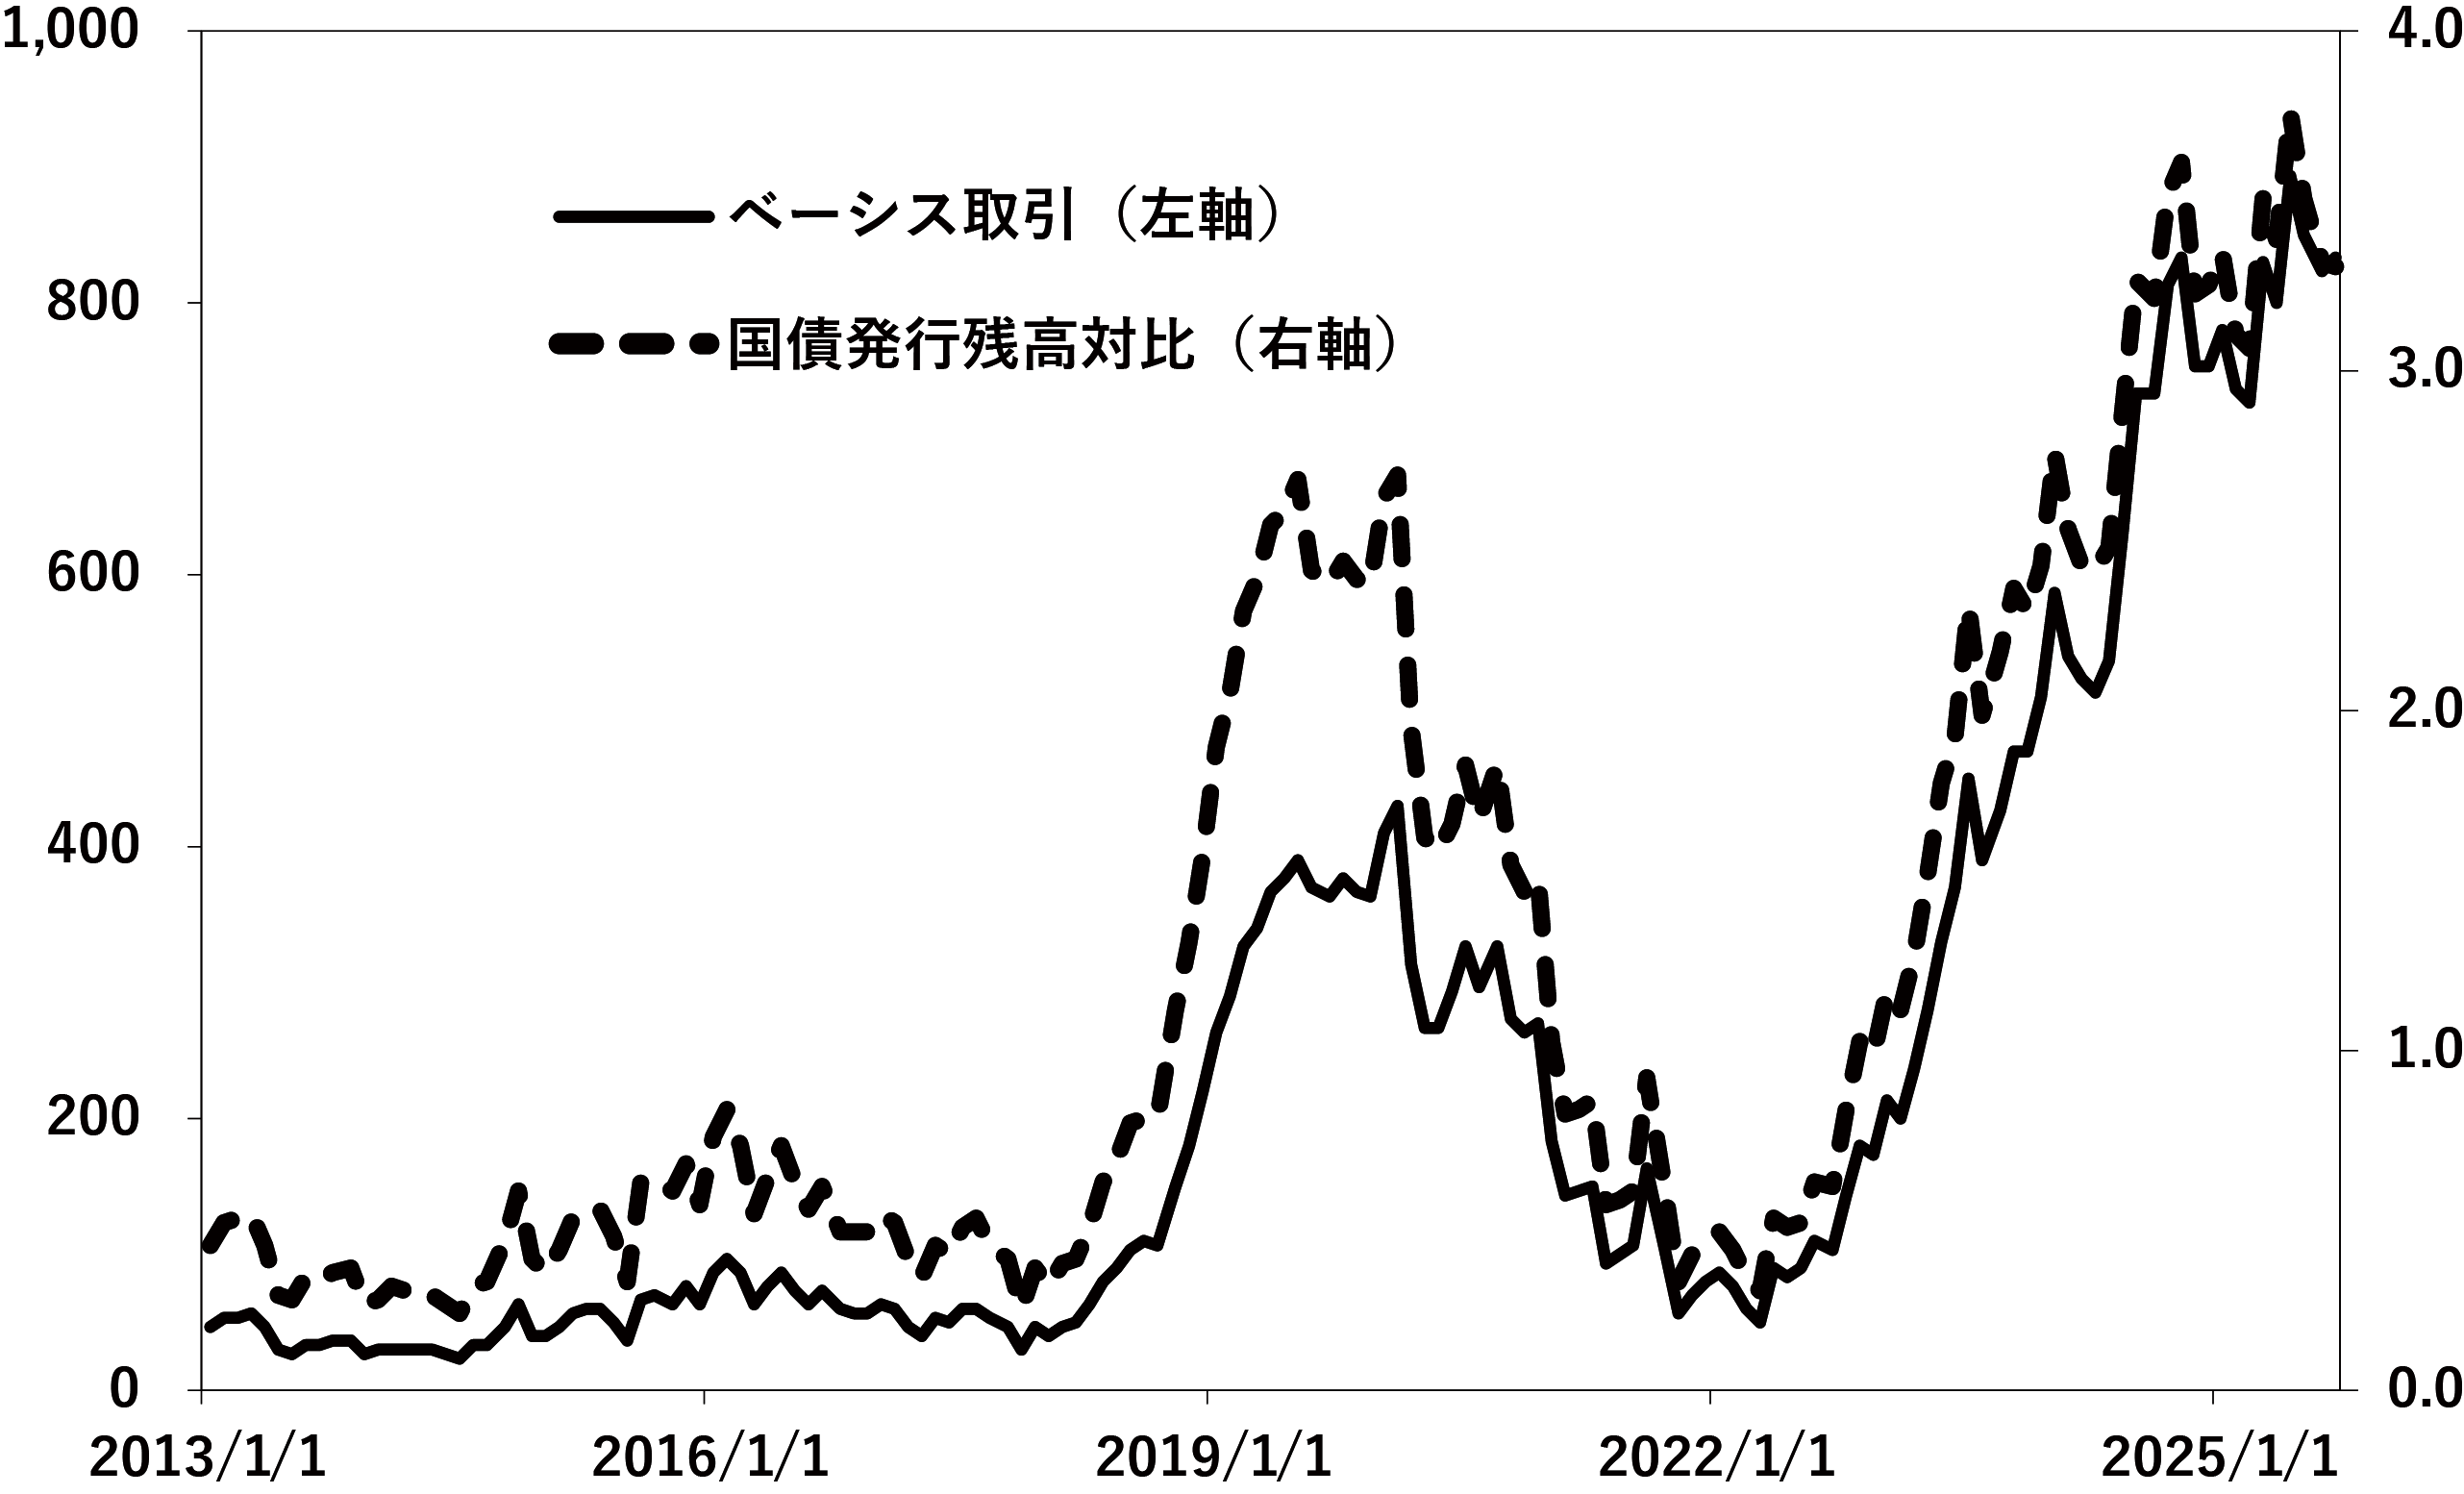
(注) 10億ドル。%。2013年1月-25年9月、月次。
〔出所〕 Phillip J. Monin, “Decomposing Hedge Funds’ U.S. Treasury Exposures,” FEDS Notes, June 22, 2026.
こうした裁定取引は、価格差が想定どおりに縮小すれば問題ありませんが、何らかのショックによって価格が想定外の方向に動いたり、現物買いを支えるレポレートが上昇したり、市場の変動を受けて証拠金が引き上げられたりすると、現物買い・先物売りのポジションは短期間で巻き戻されることになり、巨額の現物国債売りが生じます。コロナ禍の2020年3月にそれが起こりました。当初、「質への逃避」として国債には買い注文が集まっていましたが、債券投資信託が顧客の換金請求に応えるために、外国金融当局が自国通貨を買い支える為替市場介入に必要なドルを入手するために現物の国債を売り始めると、現物と先物の価格が拡大し、ベーシス取引の巻き戻しが始まり、現物国債が大量に売られたのです。
アメリカの国債市場は、プライマリーディーラーによるマーケットメイクによって支えられています。しかしながら、リーマンショック後に強化された自己資本比率規制、補完的レバレッジ比率規制によって、ディーラーの市場仲介能力は低下しています。他方で国債の残高は増え続け、また申し上げたヘッジファンドや、高頻度取引を行うPTF(Principal Trading Firms)の取引シェアが大きくなっています。こうしたファンド勢は、法律上はディーラーではなく投資家にすぎないため、ディーラー規制に服することなく、取引内容の透明性も低く、自由に取引を行いまた行わないことができます。
図表12は、こうした国債市場構造の変化を模式化したものですが、このような状況で大量の国債売りが発生したため、プライマリーディーラーはその売り注文を消化しきれず、国債市場の流動性が極度に低下するという事態が生じました。そこで、結局、図表1が示すように、FRBが直接乗り出して、大量の国債を買い支えることになったわけです。
図表12
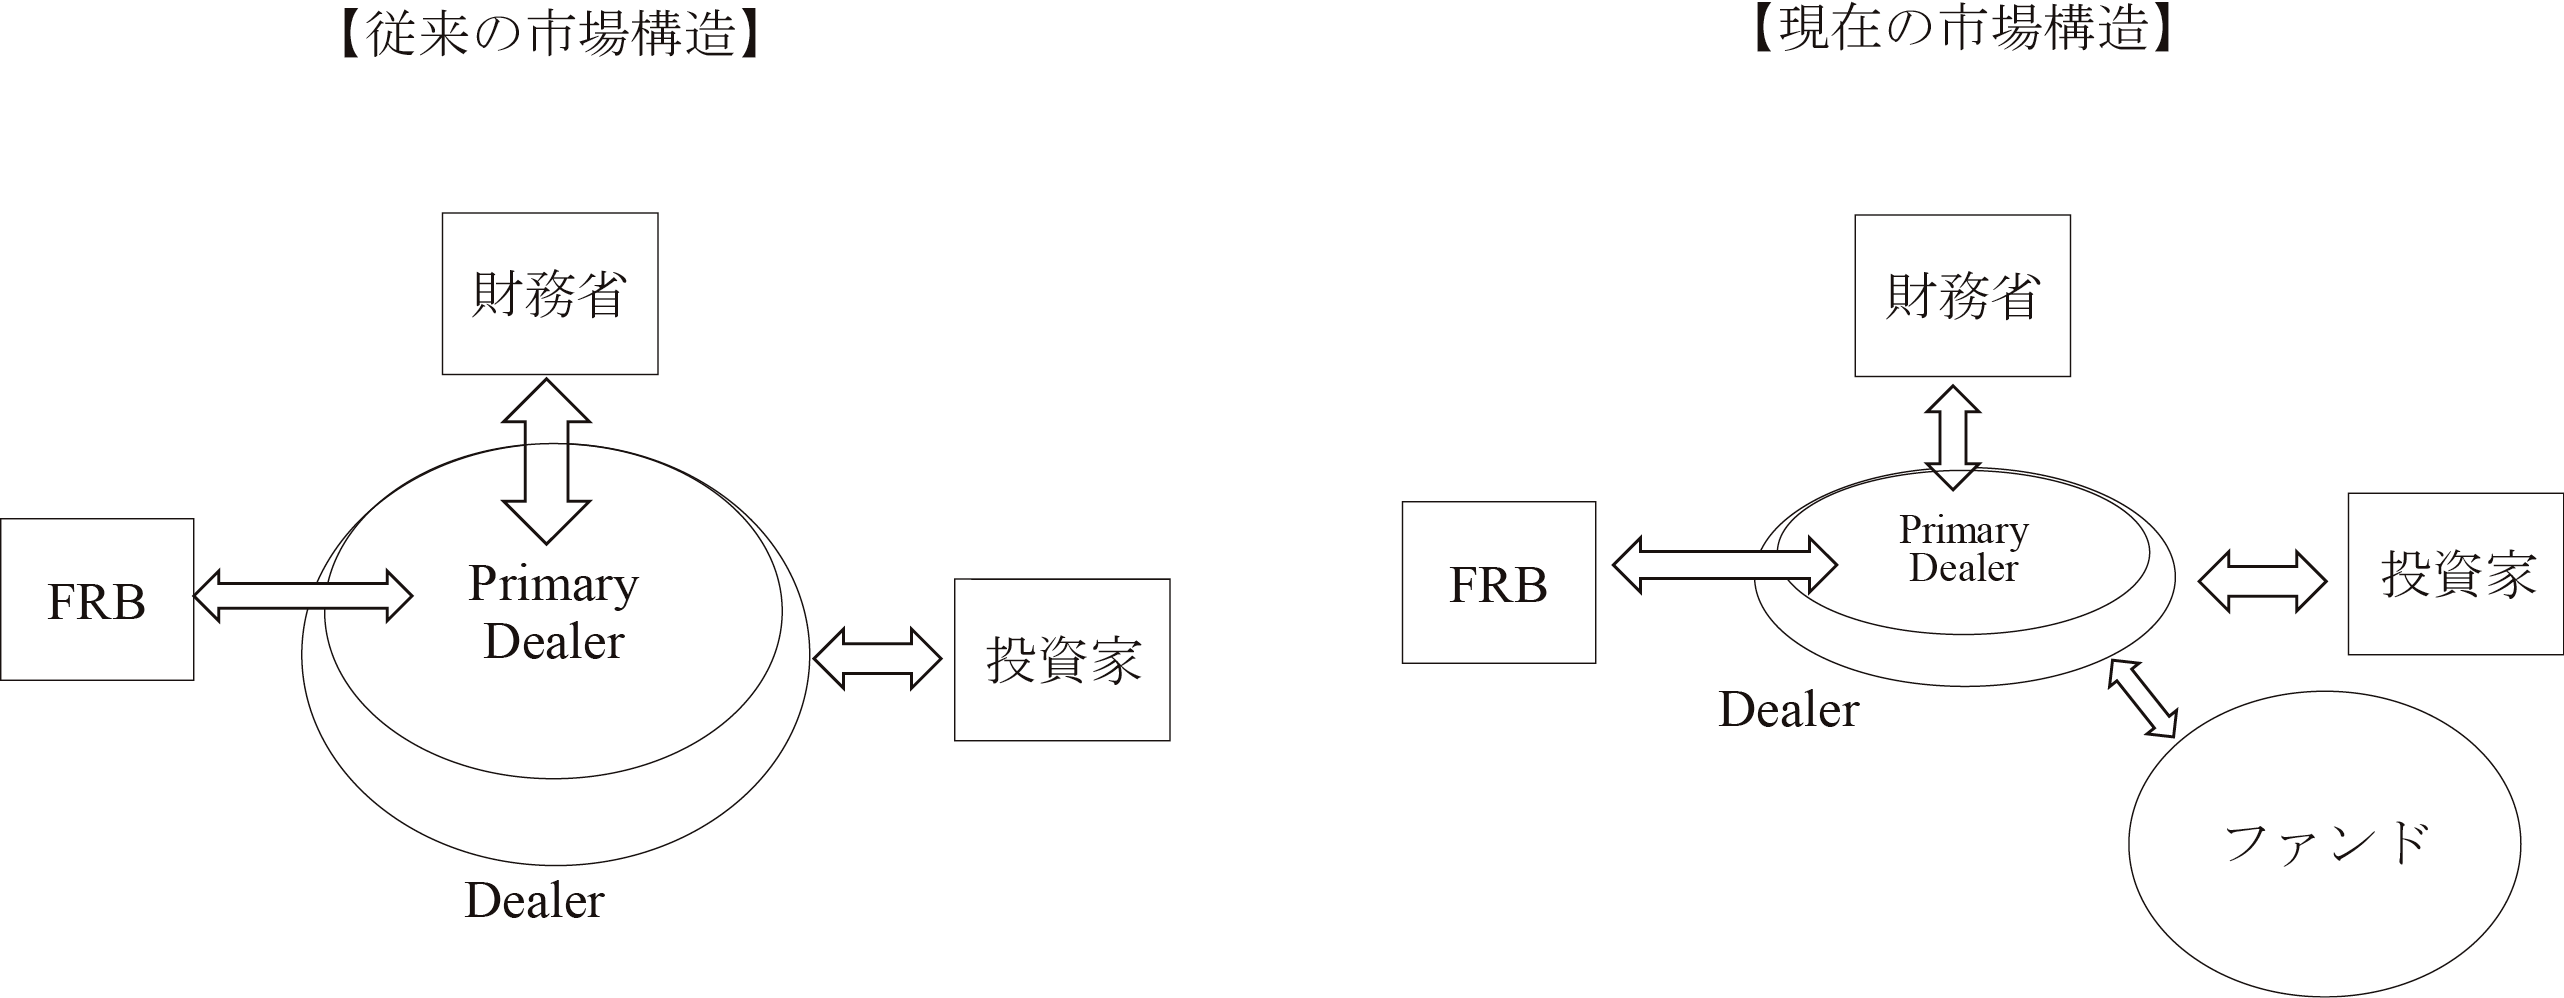
アメリカの金融当局は、こうしたファンドによる国債取引を危険だからとして排除するのではなく、流動性供給や価格発見機能を担う重要な市場参加者として位置づけています。そのうえで、プライマリーディーラーを支えるFRBの新たな資金供給策を導入したり、ファンドを国債ディーラーとして登録する仕組みを検討したり、国債やレポの決済を中央清算へ移行させるなどの対応策を積み重ねています。
ベーシス取引の規模は、先ほど確認したように2019年当時を大きく上回っています。そして、それがいつ巻き戻されるかは、誰にも予測できません。FRBとしては、金融政策の波及経路でもある国債市場の安定性を維持するために、また国債市場のファンディング機能を担う短期市場の安定性を維持するために、予防的に準備預金を潤沢に維持せざるをえないのではないかと思います。FRBが、2019年よりはるかに多い準備預金を抱えたままQTを停止することになった最も重要な理由はここにあるのではないかと考えています。
9.FRBの国庫金管理
QT終了の3つ目の理由は、政府預金の変動への対応です。
QT終了と同じ2025年12月、FRBは短期国債の新たな買い入れ策を発表しました。その目的は、納税による準備預金の減少への対応です。
個人所得税の納付期限である4月15日は、アメリカの年間最大の納税日です。この時期には、個人が銀行に保有する資金が政府のFRB口座へ移り、準備預金が大きく減少します。そこで、その急減によって金利が上昇しないよう、12月から短期国債を少しずつ買い、あらかじめ準備預金を増やしておくというわけです。
図表13は、毎年4月15日をゼロ週として、その4週間前から準備預金がどのように政府預金に移り、さらに政府預金が支出されて民間へ戻っていくかを、2021~24年の平均で示しています。図表14は、実際にFRBが納税に備えて購入したTBの額が昨年末から今年の春にかけて増加し、納税期を過ぎると減少したことを示しています。
図表13 政府預金と準備預金
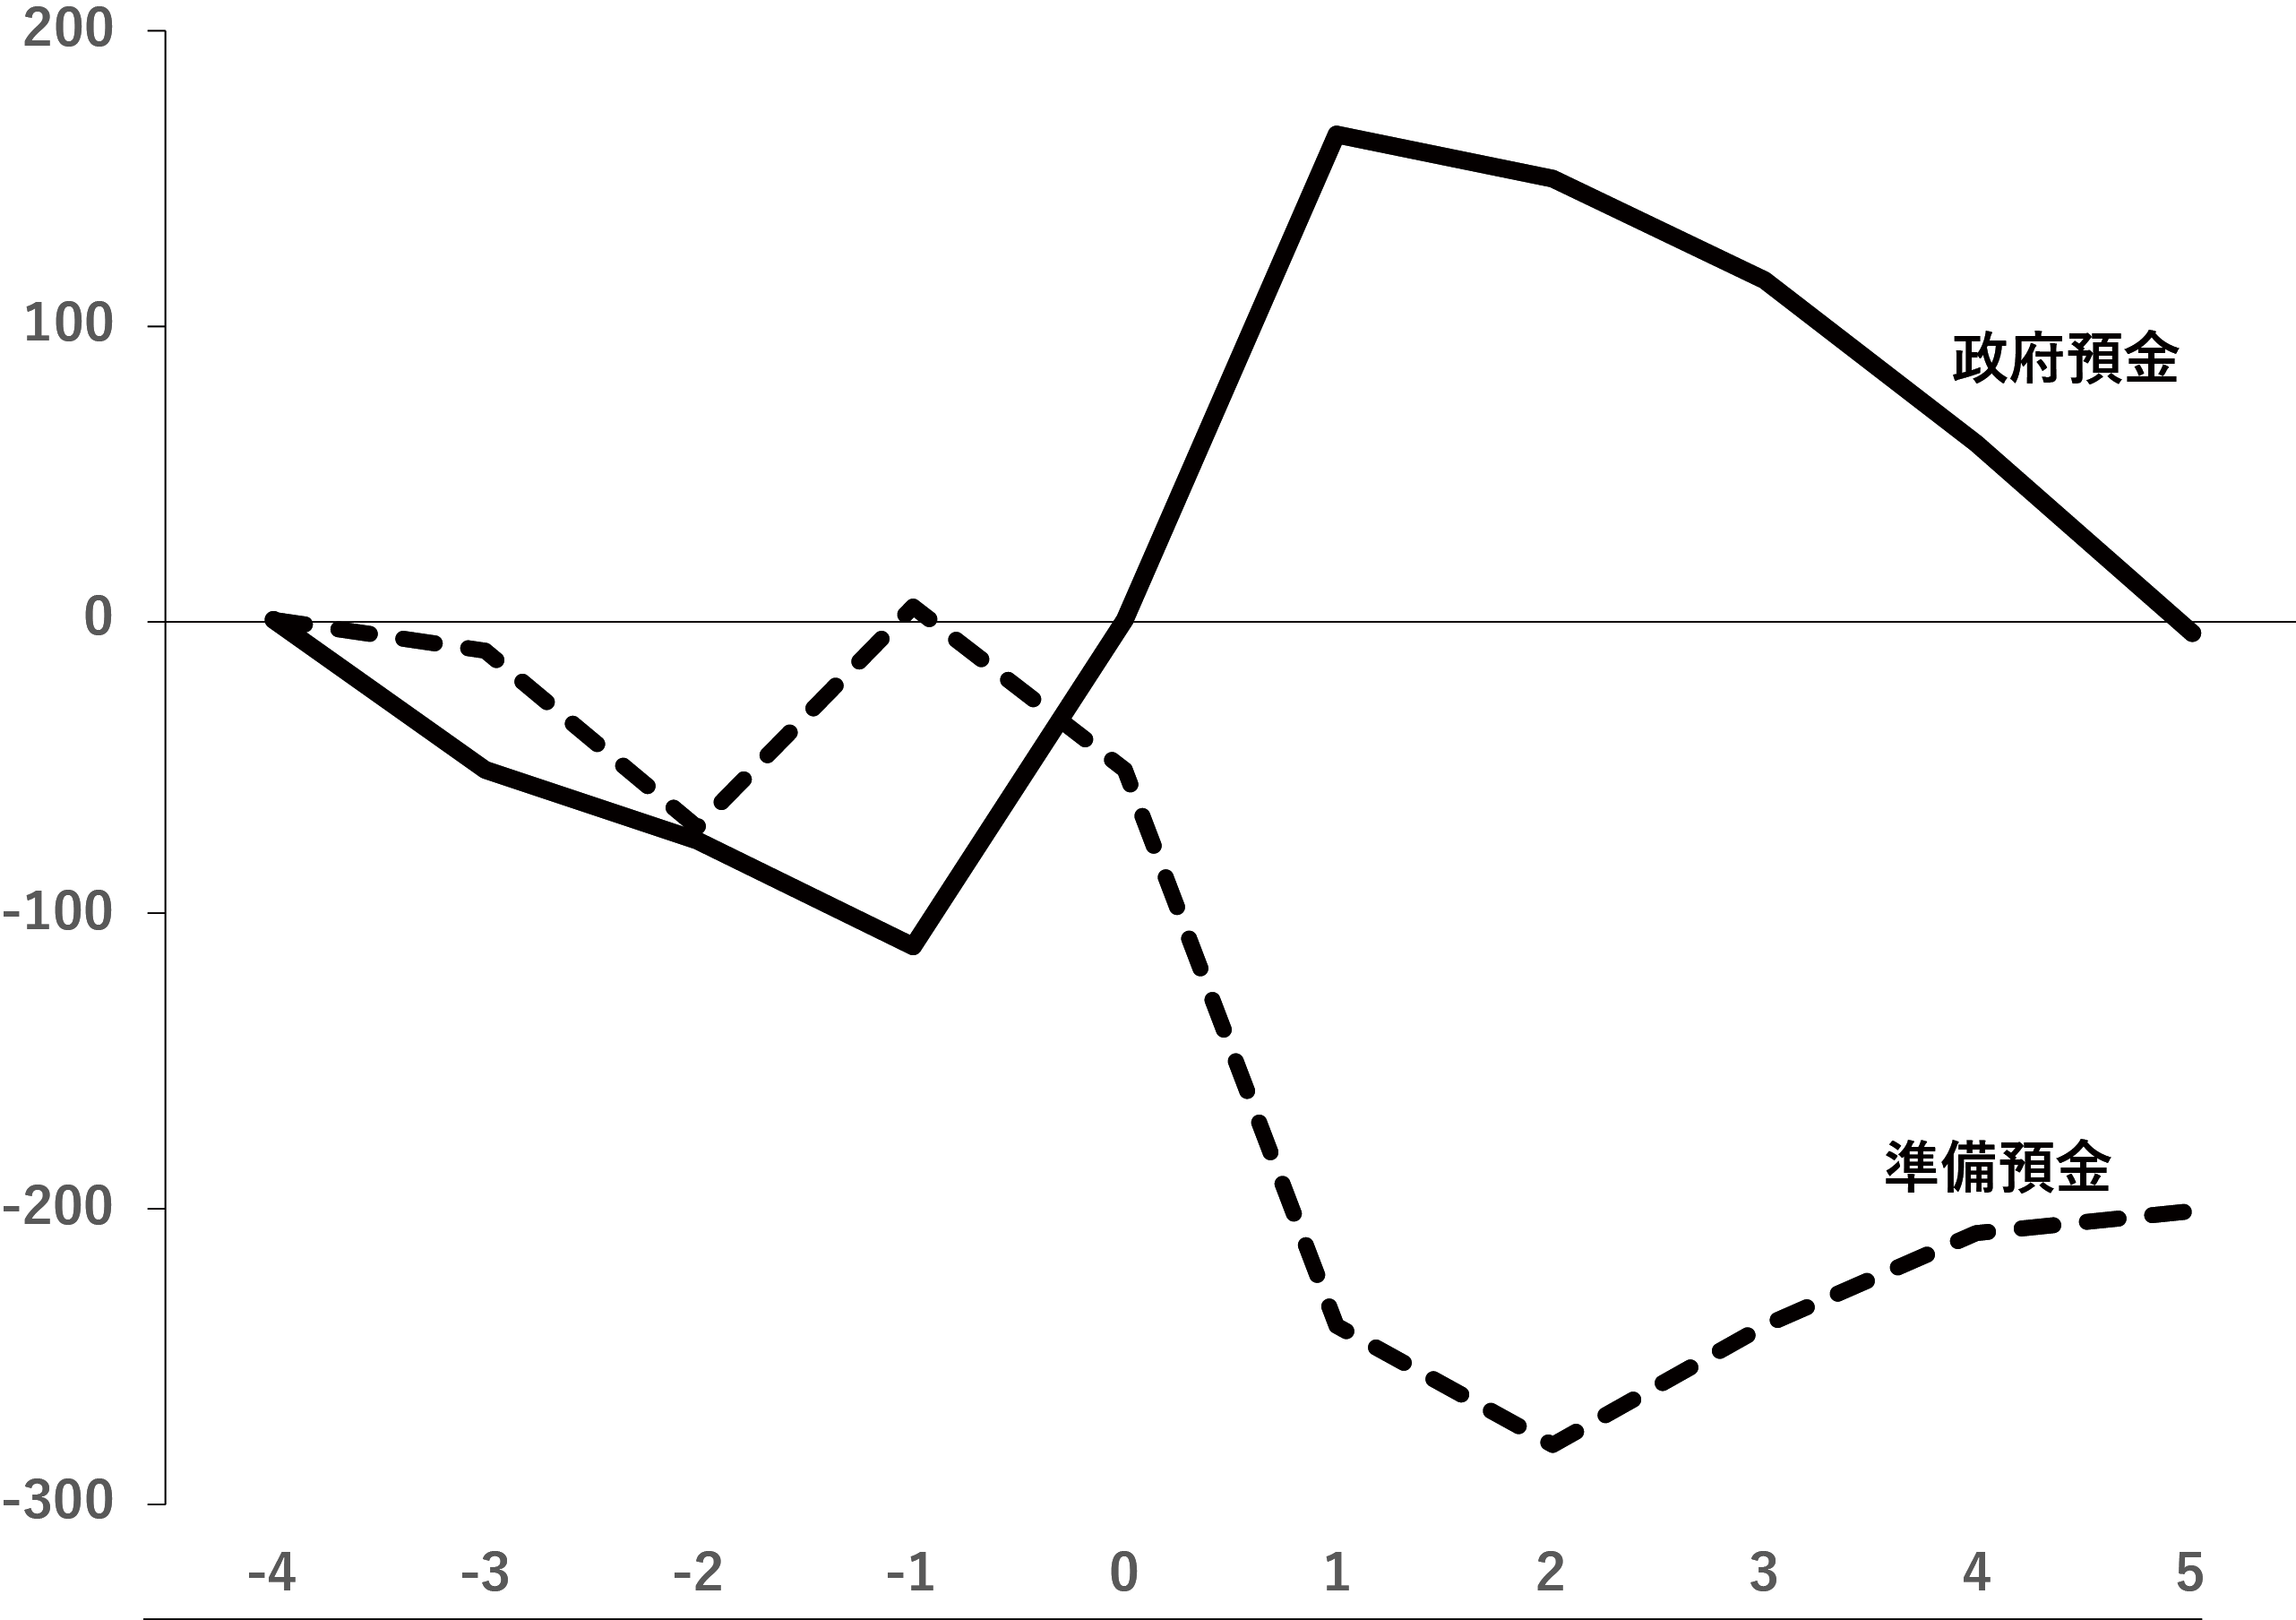
〔出所〕 Natalie Leonard, et al., “How Monetary Policy Tools Helped Limit Money Market Pressures at Year‑End,” The Teller Window (FRBNY), January 16, 2026.
図表14 FRB保有TBの増減額
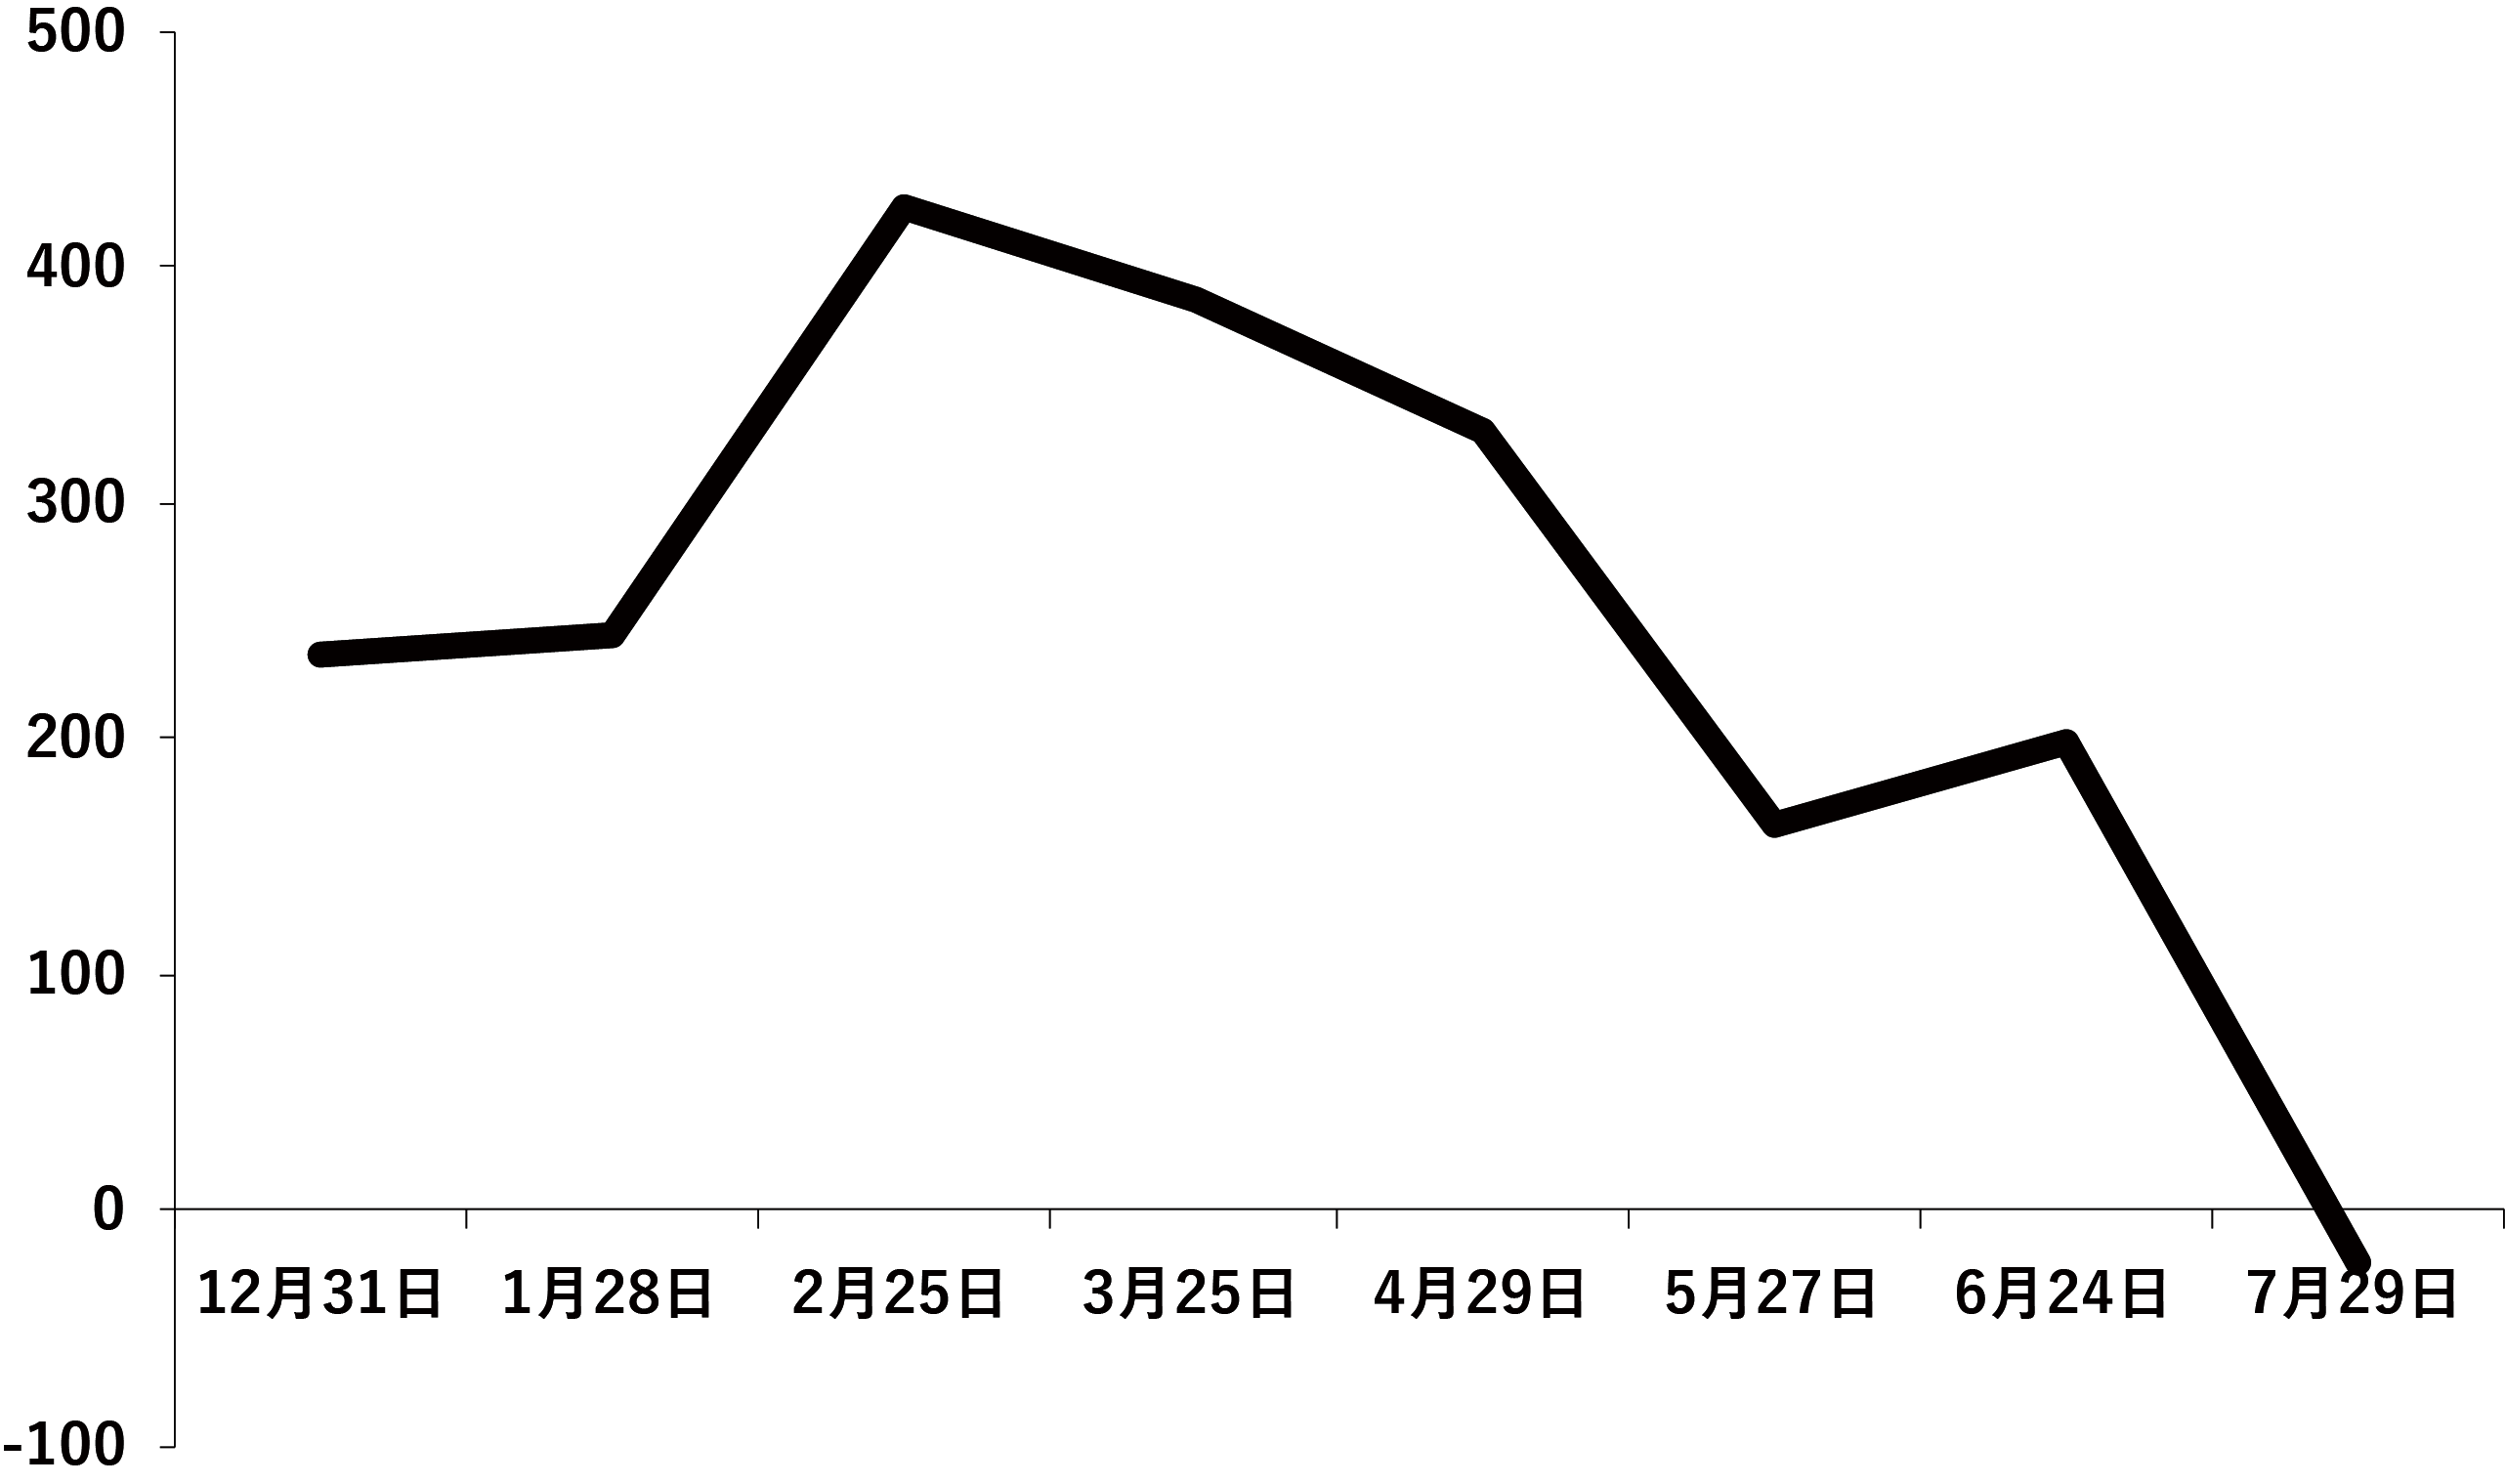
MBSの償還額分(=TB買い入れ)を除く。
〔出所〕 FRB, H.4.1より作成。
理屈としては理解できますが、日本銀行の金融調節と比較してみますと不思議な対応のように思います。財政資金の出入りが金融市場に影響しないようオペ等によって日々調節することは、中央銀行の基本業務の一つだからです。ところがFRBは、4月15日に大きな納税によって資金不足が生じることを見越し、12月から段階的に資金を供給したわけです。
私は、FRBがこうした奇妙な対応をとったのは、FRBが財政資金の出入りの調整に十分慣れていないせいではないかと思います。
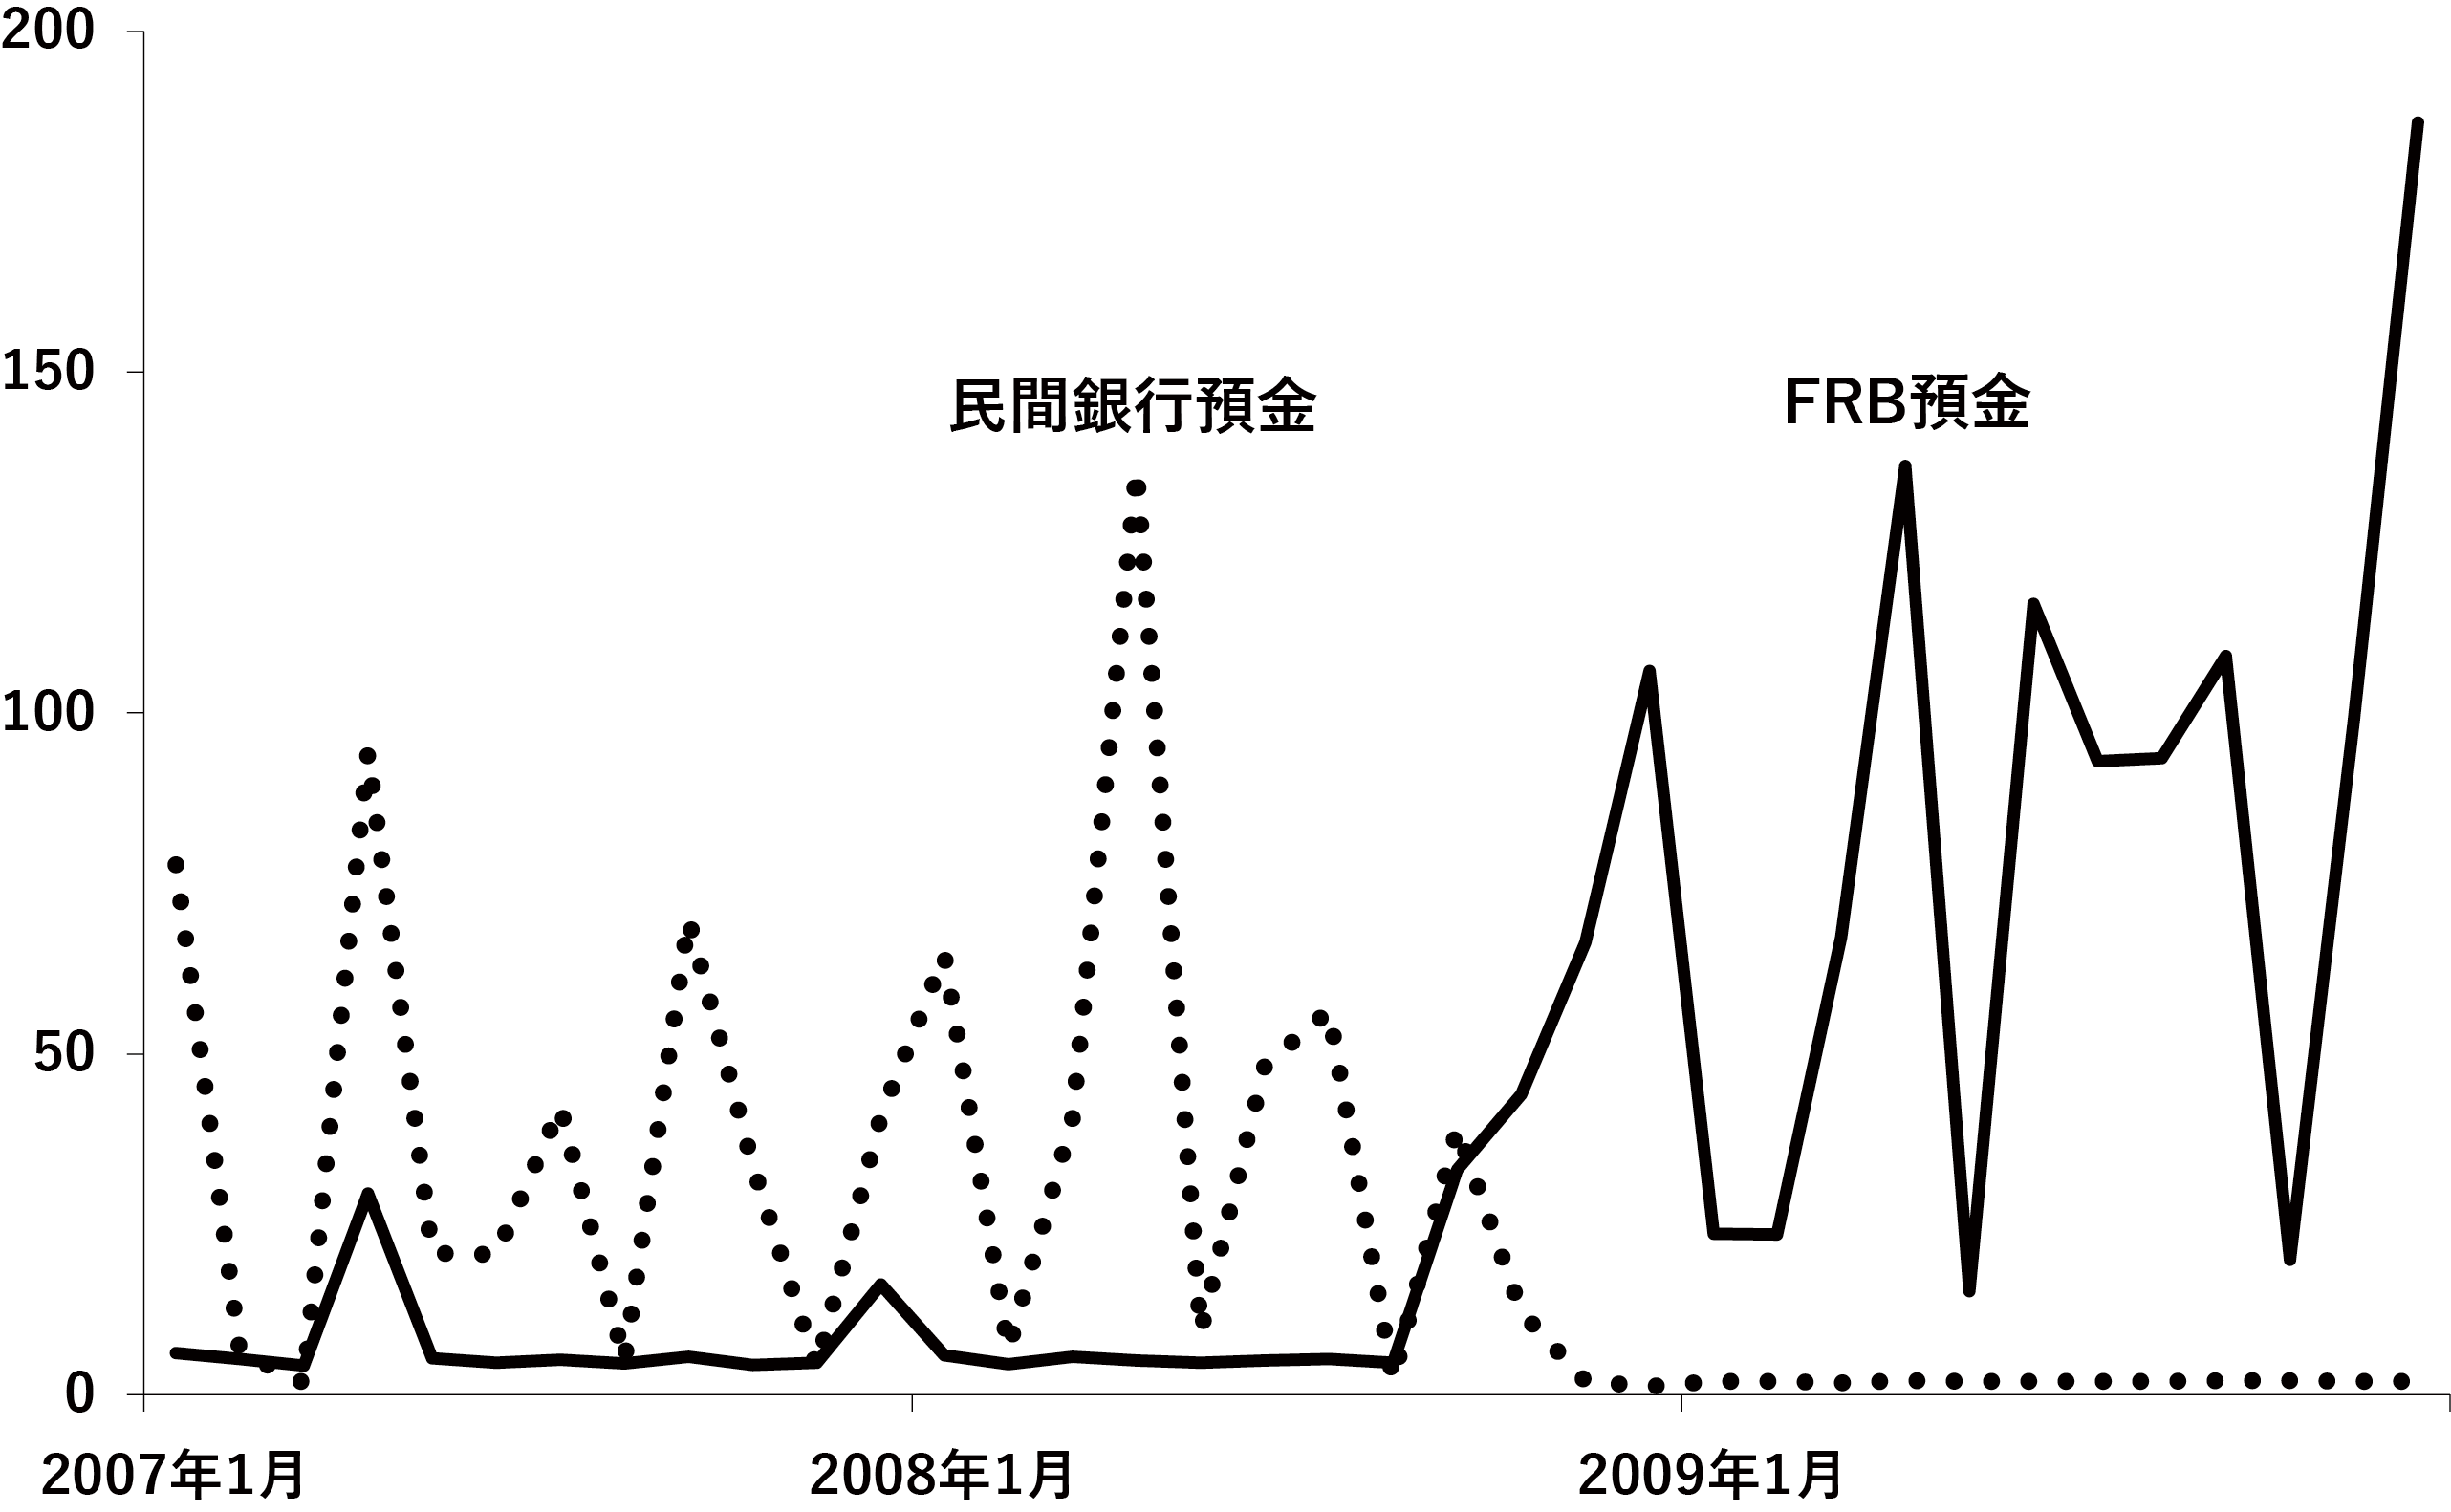
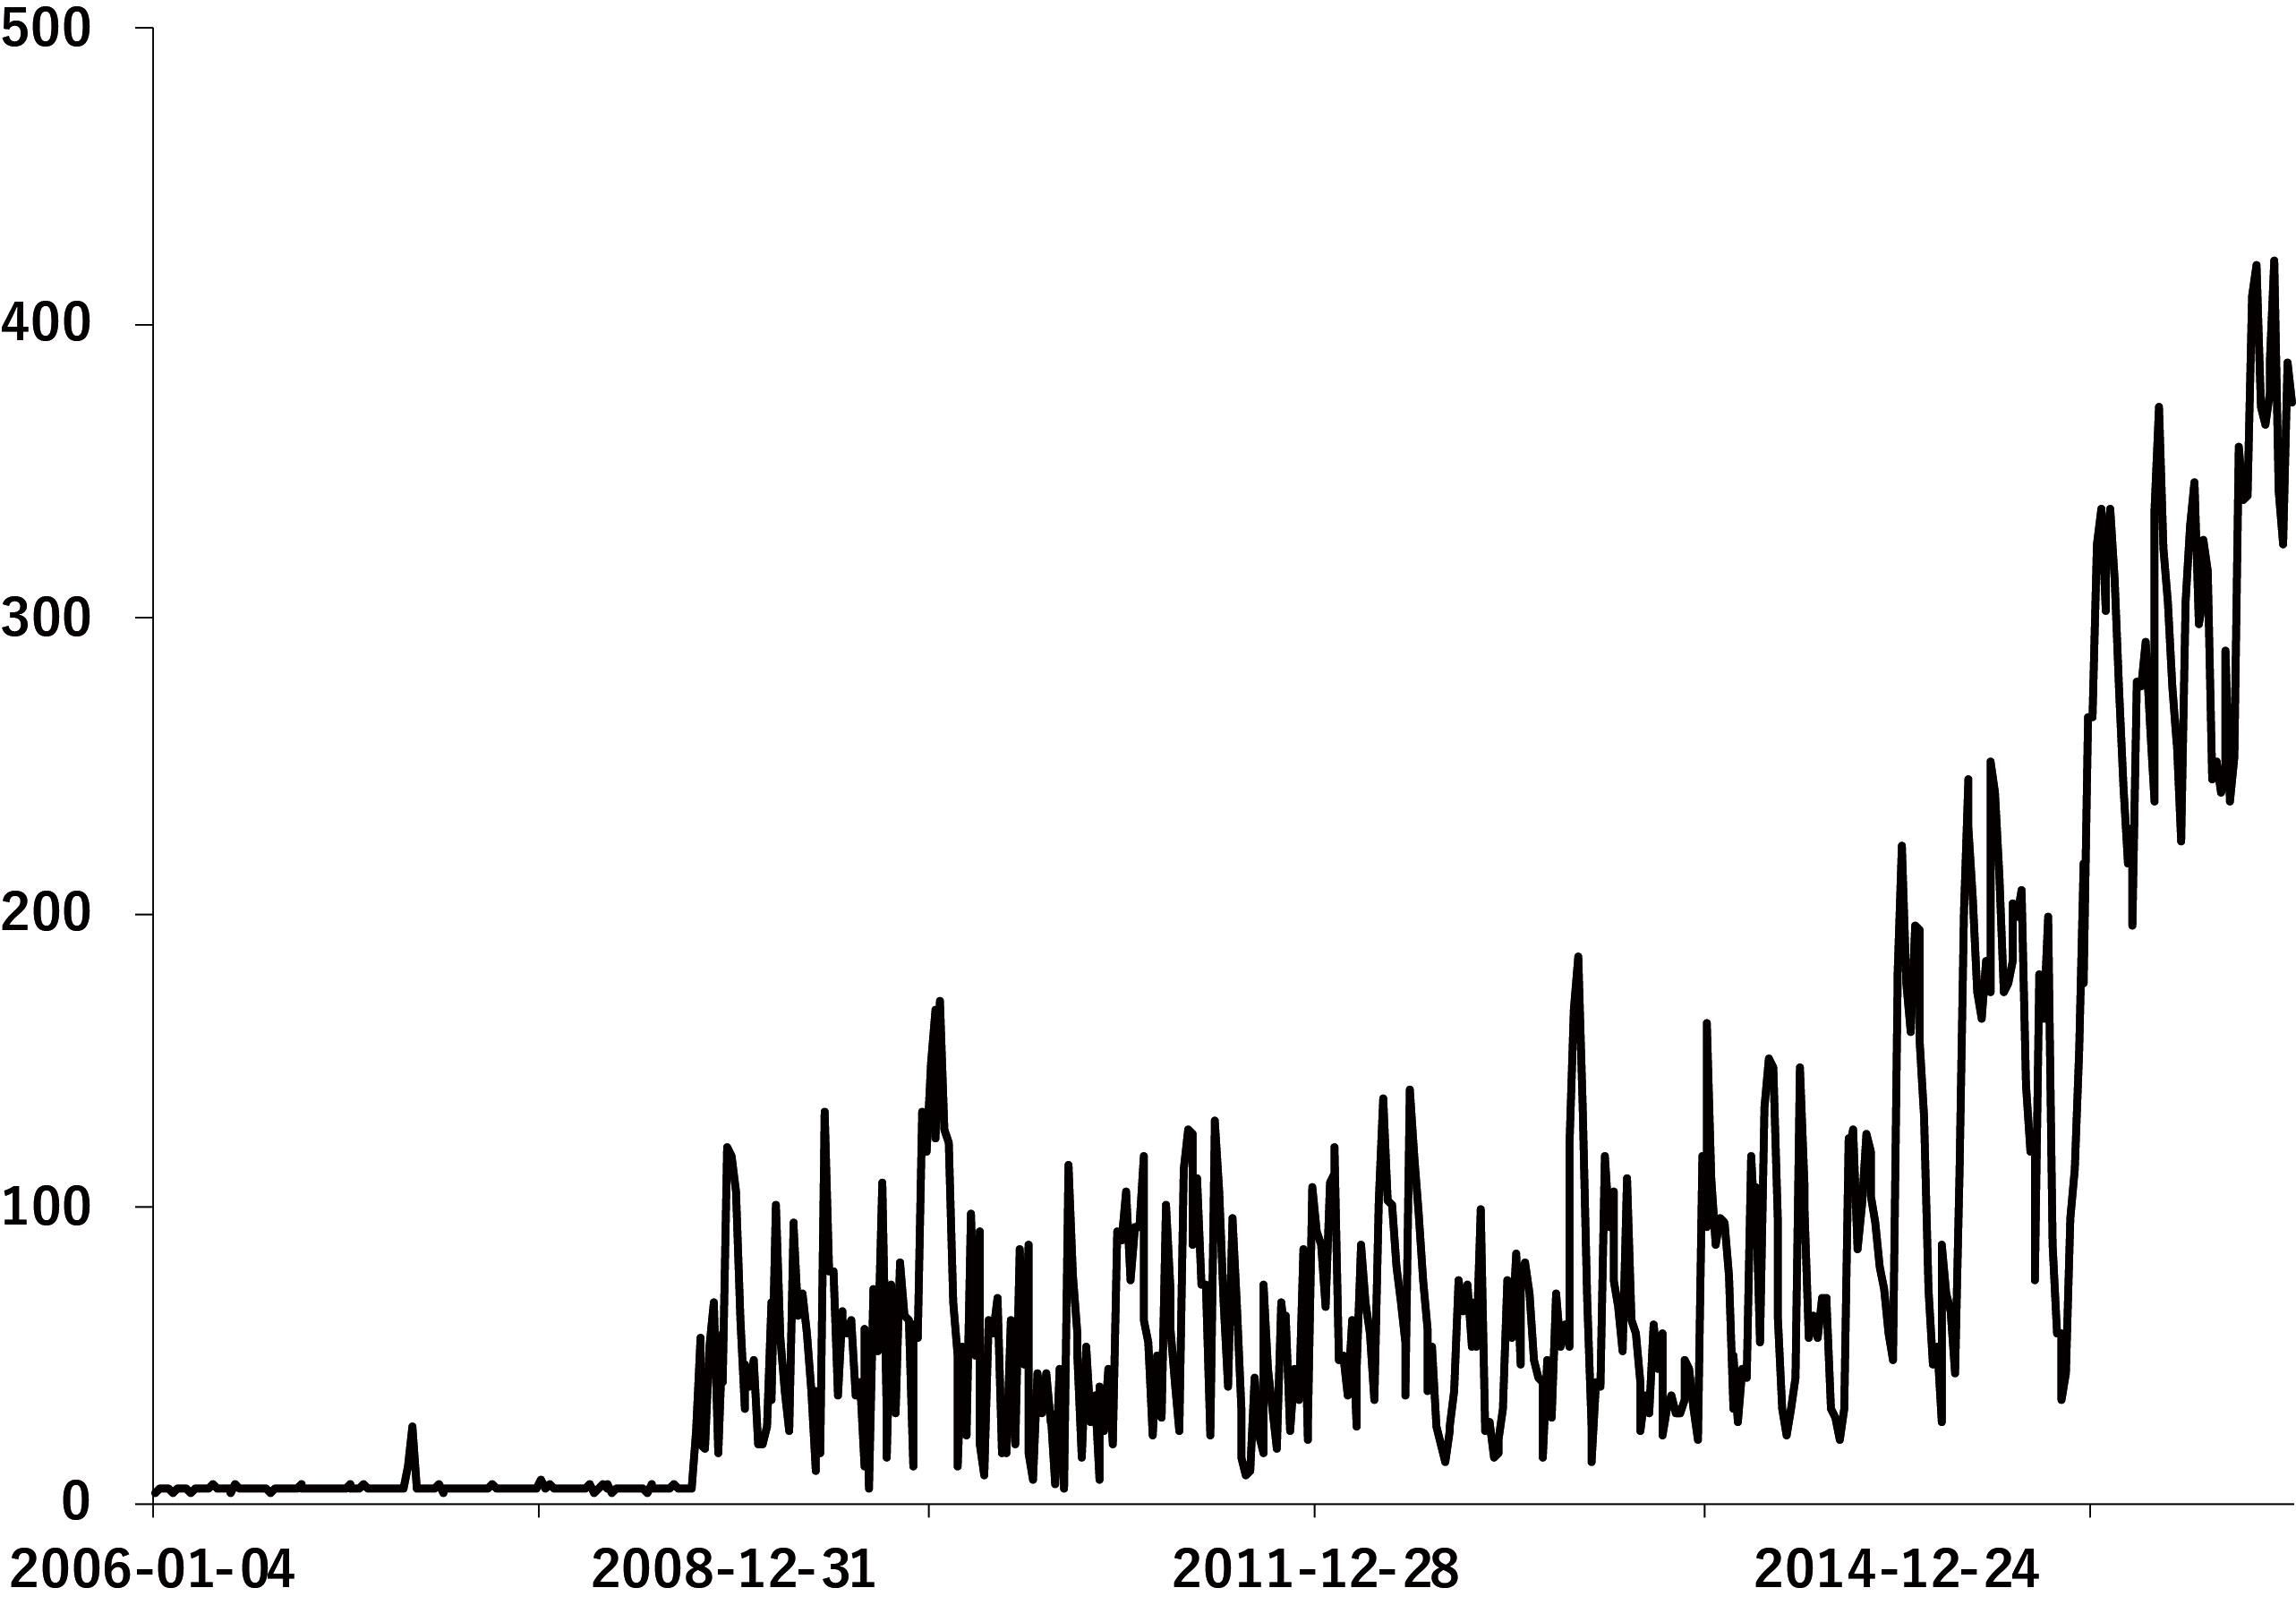
図表15は、アメリカの国庫金がどこに預けられてきたかを示したものです。リーマンショック前は、民間銀行への預金がほとんどで、ショック後FRBへの預金に移ったことがわかります。図表16は、同じものをFRBの側から見たもので、やはりリーマンショックを境に大きく増えていることがわかります。
図表15 国庫金の預金勘定
〔出所〕 Treasury Bulletin, various issues, TABLE UST-1, Elements of Change in Federal Reserve and Tax and Loan Note Account Balances より作成。
図表16 政府預金(TGA=国庫金のFRB預金)
〔出所〕 FRB, H.4.1より作成。
実は、リーマンショック前、アメリカでは財政資金のうちFRBに預けるのは約50億ドルにとどまり、それ以外は民間銀行に預けられていました。金融論の教科書には、「中央銀行は、発券銀行、銀行の銀行、政府の銀行である」と書かれていますが、FRBは、政府の銀行ではなかったわけです。
図表17が示すように、財務省は民間銀行にFFレートより0.25%低い金利で資金を預け、民間銀行はそれをFFレートで運用することで0.25%の利ざやを得ていました。財務省もわずかながら金利収入を得られます。何より、納税や政府支出による資金移動が民間銀行間で完結するため、FRBが財政資金の出入りによる民間資金、つまり準備預金の増減を細かく調整する必要はありませんでした。
図表17
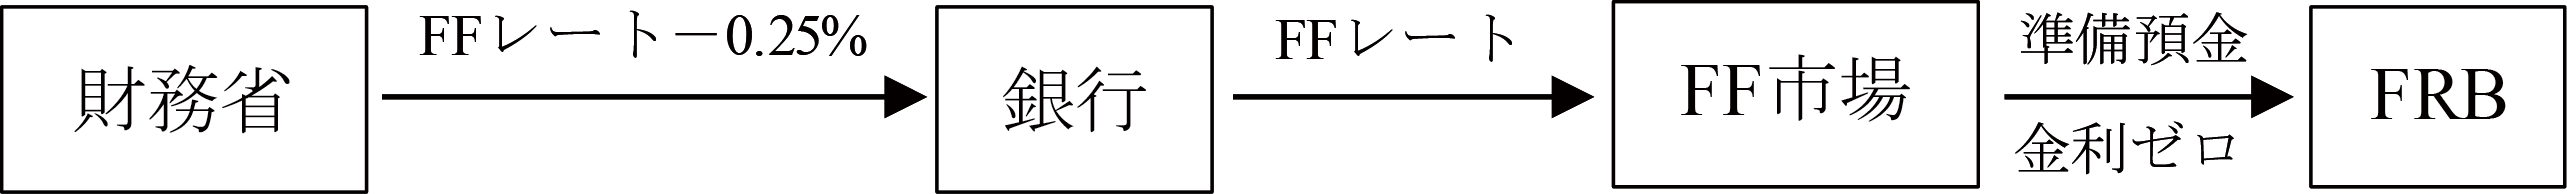
リーマンショック後は金利がゼロ近くまで低下し、図表17のような金利差を利用した取引は不可能となりました。そこで、国庫金の民間銀行への預金制度は廃止され、全額がFRBに預金されることになります。と同時に、量的緩和が始まったので、財政資金の出入りにともなって準備預金の過不足を調整する必要はありませんでした。
つまり、FRBはリーマンショックの前も後も、財政資金の出入りを細かく調整する必要がなく、その経験がないのではないかと思います。
ところが最近は、準備預金が潤沢であるにもかかわらず、わずかな財政資金の変動が市場金利を動かすようになっています。しかも、そこに先ほどお話ししたベーシス取引の巻き戻しが加わると、その影響が何倍にも増幅される可能性があります。2019年9月のレポレートの急騰も、納税日と国債発行の決済日が重なった際に発生しています。FRBがこうしたリスクに神経質になるのは当然で、今回の4月15日の納税に備えて短期国債を購入し早めに準備預金を供給しておくという対応も、その一環と考えられます。
以上を改めてまとめますと、QTを潤沢な準備預金が残る段階で終了した背景には、民間銀行が規制や流動性依存の影響で大量の準備預金を必要としていること、レバレッジの高いベーシス取引が拡大しいつ巻き戻しが発生するか予測困難であること、FRBが歴史的に政府預金の出入りに伴う準備預金の変動に対してきめ細かな調整を行ってこなかったこと、といった要因があったと思われます。これらが重なり、FRBは潤沢な準備預金を維持したままQTを終えるという判断に至ったのではないでしょうか。
10.おわりに
FRBでは、トランプ大統領の指名を受けて、ウォーシュ氏が新議長に就任しました。ウォーシュ氏は就任直前まで「FRBのバランスシートは大き過ぎる。縮小すべきだ」と主張していました。AIによって生産性が上昇し物価が低下するなら金融緩和の余地がある。加えてバランスシートを縮小して準備預金を減らせば一定の引き締め効果が生じるため、金利を引き下げても全体としてバランスが取れる、という考えのようです。FRBにたびたび利下げを要求してきたトランプ大統領も、ウォーシュ氏のこの主張を支持したと思われます。
しかし、FRBがバランスシートを大きく縮小するのは、今日お話しした3つの理由を考えると、かなり難しいのではないでしょうか。準備預金は過去と比べれば非常に多いものの、現在の金融市場の構造を考えると、縮小に伴うリスクは非常に大きいように思われます。ウォーシュ氏の今後の政策運営に注目したいと思います。
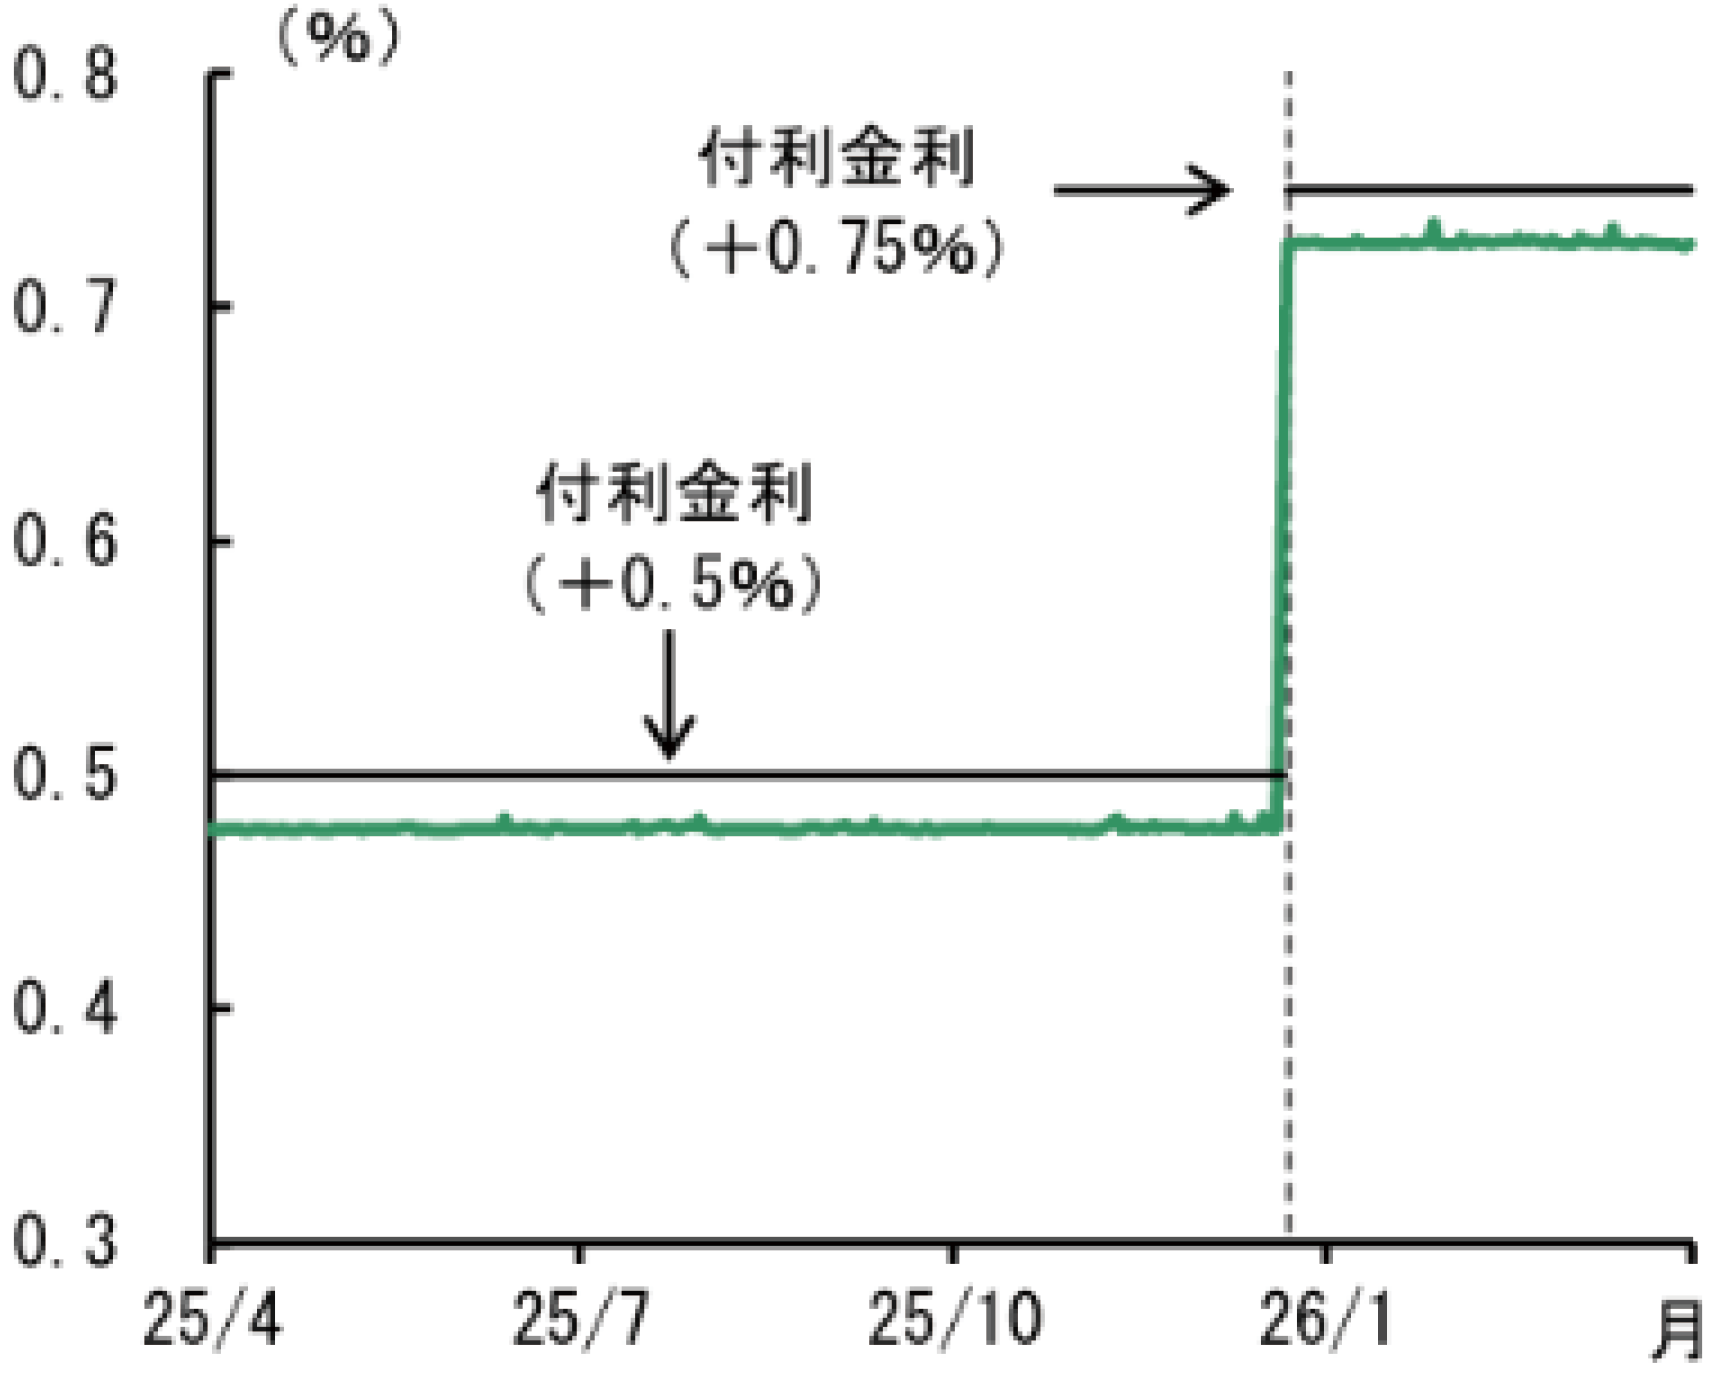
最後に、バランスシートの縮小という問題を、日本銀行に関して考えてみたいと思います。日本銀行も、大量に買い入れた国債の保有残高を段階的に減らし、バランスシートを縮小しています。今年6月には縮小ペースをやや緩やかにしましたが、無担保コールレートと準備預金付利金利の関係を示した図表18を見ると、短期金利は極めて安定しています。日本でも、ヘッジファンドによる国債売買やベーシス取引が増えているとの指摘がありますが、アメリカほど大きな規模にはなっていません。少なくとも現時点では、巨額の準備預金を必要とする要因はないように思います。
図表18 無担保コールレート(O/N物)
日本ではバランスシート縮小における問題は、アメリカとは違って、準備預金等の負債の側ではなく、資産の側の長期国債の保有額の問題となっています。報道などによれば、日本銀行の保有国債の減額に政府はかなり神経質のようです。日本銀行が国債を買わなくなれば、財務省が発行を減らすか、民間の銀行や投資家が購入する必要があり、でなければ長期金利に上昇圧力がかかります。しかし、中央銀行が買わなければ金利が上がるということは、現状が財政ファイナンスであることを示しているとも言えます。
直近で長期金利が3%になったことが、大きく報じられていますが、インフレ率が2%を超える状況が長く続いていることを考えれば、むしろ金利の上昇は遅いくらいではないかと思います。バランスシートの速やかな縮小が望ましいのではないでしょうか。
御清聴ありがとうございました。(拍手)
○森本理事長 FRBのバランスシートについて、非常にわかりやすく説明していただきまして、ありがとうございます。
それでは、質問、コメント等をいただきたいと思います。
○質問者A 3つほどテクニカルな質問をします。
1点目です。FRBの当座預金の金額は、リーマンショック時に4兆ドルになり、コロナ危機のときに大きな財政支出があって9兆ドルのピークまで行きました。それが戻って、今は、ベーシス取引等々のマーケットリスクに備えて、リーマンショック時の1.5倍の6兆ドルで推移している。この状況のきっかけとなったコロナ危機のときのFRBの当座の急激な増加については、FRBは当座預金の急激な増加に対して金融を少し引き締めなければいけないと考えた。金利は、銀行預金は低く、MMFは非常に高い。MMFに資金が流れ過ぎるので、FRBはMMFの資金をリバースレポを使って吸収したと理解したのですが、これは違うでしょうか。
2点目です。8月末のジャクソンホール会議でウォーシュ議長から「これからはマネーサプライを見る」というお話がありました。アメリカの国債は40兆ドルもあるのに、マネーサプライは23兆ドルしかない。国債がこれだけあれば、海外で持たれている銀行システム外の国債もあると思うので、40兆から例えば10兆引くとしても30兆、そこにアメリカの銀行の20兆の信用創造もプラスすれば、普通は40兆ドルをはるかに超えるマネーサプライがあってしかるべきです。それなのになぜ23兆ドルしかないのかという質問です。
3点目です。今日のお話とは関係ありませんが、TBの金利が今後低下するという評価が出ています。日本もそうですが、アメリカはGENIUS法を通してステーブルコインがいよいよ出てきます。ステーブルコインは、バックアセットとして1対1でTBを持たなければいけない。政府もしくは財務省はここで金利を押さえ込むことを目的としているという説があります。これをどうお考えでしょうか。
○伊豆 RRPについては、RRPによって資金を吸収することと、それによって短期金利を支えることは、物事を量で見るか、価格で見るかの違いで、同じことになると思います。
図表3で示しましたように、FRBは0.25%幅でFFレートをコントロールしています。といってレポレートはどうでもいいというわけではなく、これもできるだけ0.25%幅に近い水準で維持したい。一方、MMFは規模が大変大きくなっている。MMFからあふれ出る資金でレポレートがどんどん下がってしまうこともFRBとしては望ましくない。それを避けるために、余剰資金はRRPで預かる、そのRRPレートに最低金利を設定することでレポレートを支えました。
マネーサプライ、マネーストックについては、今日は全く用意しておりませんのでお答えできませんが、一般的に考えますと、日本は銀行の役割が大変大きいので、銀行貸出、銀行預金を中心とする資金循環となり、GDP対比のマネーサプライが大きくなり、アメリカはMMF、社債市場などのウエイトが大きく、銀行預金や現金から構成されるマネーサプライが比較的小さくなる、そういうことは言えるかと思います。
TBとステーブルコインの関係ですが、おっしゃるようにステーブルコインの裏づけ資産としてTBが必要になると、TBのニーズがますます高まります。MMFが巨大化していますので、かねてよりTBの増発が必要では、という議論はあったと思いますし、また長期金利が上昇するなかで改めて政府債務の長短比率が検討されることもあるかと思います。ただ、短期債比率を高めることは政府債務の金利リスクを高めることと同じで、長期的な観点で検討するほかないと思います。そういうなかで、ステーブルコイン育成論が金利の抑制を目的としているかどうかは私にはわかりません。
○質問者B 中間選挙前に金利を上げることはできないと考えるが、マネタリストであるウォーシュ氏は、選挙後にQTを実施すると考えています。そのときの目標は、4兆ドルあたりになるのでしょうか。また、QTが始まったとき、日本の金融市場に、どのような影響を及ぼすことが考えられるでしょうか。
○伊豆 ウォーシュ氏は、バランスシート問題のほか、FRBの情報発信のあり方などについてプロジェクトチームを幾つか立ち上げ、年末に向けていろいろ検討されるということですので、中間選挙もありますし、大変興味深いところです。
この間のジャクソンホールでは、「物価に注目するべきだ」「私は誰かの操り人形ではなくて、独立性を重視する」とおっしゃっていますが、どれが本心かはよくわかりません。ただ、私は、今日お話ししたような理由で、実際に金利が引き下げられ、QTが再開される可能性はそれほど高くないのではないかと思います。
日本への影響については、最近の長期金利もそうですが、アメリカとの連動性は非常に強いですので、当然影響を受けることになると思います。ただ、日本は政策金利を上げ続けているプロセスにあり、今後もしばらくそれが続くのではないかと思います。
○質問者A FRBの負債を示した図表2で、準備預金残高が2020年からコロナが発生して急増し、それを吸収したリバースレポのピークが22年ごろだと思いますが、準備預金からリバースレポを引いた差分の金額のみが当座として有効であったという理解でよろしいでしょうか。
○伊豆 準備預金は銀行の資産で、RRPはMMFの資産です。それぞれの資産を保有している主体が違いますので、その差分には意味はないと思います。
○質問者A もう一つ、FRBの負債側の勘定ですが、リバースレポは当座を吸収するためのマイナス勘定かと思います。そうすると、FRBの資産側、リバースレポの反対側には何の勘定を載せているのでしょうか。
○伊豆 リバースレポは、厳密には、FRBが国債を売って現金を得、翌日反対売買をするというものですが、機能的には国債を担保に現金を借りているのと同じで、会計的にも、現金の借り入れ(リバースレポという負債項目)のみが計上されています。それに対応するFRBのバランスシートの他の項目の変化は、直接的にはMMFがリバースレポに供給した資金をどこから調達したかによりますが、準備預金等の負債の部の減少か、短期国債等の資産の部の増加が生じていることになります。
○質問者C 最近の日米協調介入や、アメリカの国債買い入れに係る自国金融政策への影響をどう見ますか。
○伊豆 日米協調介入は歴史的にも大変珍しいことですので驚きましたが、アメリカが行ったのは、要するにユーロを売って円を買ったということです。言い換えればアメリカの外貨準備のポートフォリオを少し入れ替えただけで、アメリカの金融市場に直接的な影響はなかったと思います。
ベッセント財務長官が発表された国債の買い戻しは、長期金利を抑えたいということかと思いますが、税収が増えたわけでなければ、買い戻しのための資金は短期国債等で調達するほかありません。そういうわけで、その金利抑制の効果は短時間しかもたず、長官が何をされたいのか、市場関係者も判断しかねている、ということかと思います。
○森本理事長 それでは、時間も大分超過いたしましたので、本日の「資本市場を考える会」は以上とさせていただきます。
伊豆様、大変わかりやすい話をしていただき、質問にも丁寧に答えていただいて、ありがとうございました。(拍手)
略歴等
【略歴】
- 1962年
- 京都府生まれ
- 1991年
- 京都大学大学院経済学研究科博士課程、単位取得退学
- 1991年
- 日本証券経済研究所大阪研究所、研究員
- 2002年
- 甲南大学経済学部、教授
- 2002年
- 日本証券経済研究所、客員研究員(現在に至る)
- 2007年
- 久留米大学経済学部、教授
- 2020年
- 福岡大学商学部、教授(現在に至る)
【主著】
- 『金融危機と中央銀行』九州大学出版会、2016年