


〔論稿〕AI バブルは『必然』なのか
田代 一聡(当研究所主任研究員)
はじめに
2023年から生成AIが社会に普及し始め、その速度は急速かつおそらく我々の認知できない部分にも広く及んできている。そのような社会の動きにともない、半導体開発・製造の企業や巨大なデータセンターを運営するハイパースケーラーと呼ばれるIT企業などの、AI関連セクターが歴史的な株価上昇を遂げている。
本邦においても、半導体製造装置の東京エレクトロンや、半導体材料の信越化学、そして半導体メモリーのキオクシア、光ファイバーケーブルのフジクラ等々の関連銘柄が歴史的な上昇を見せ、日経平均株価は2026年6月25日の終値で72,366円をつけた。
この上昇は単なる一過性のブームというよりも、巨額の投資がデータセンター構築や電力網構築に向けられるという、将来の展望によって起きているように見える。たとえば、マッキンゼーは2030年までのデータセンターへの投資が7兆ドル規模になると予測している1)。また、データセンターの電力需要急増に応えるために、米国では2030年までに電力網への1.4兆ドルの投資が見込まれている2)。そして、我が国においても、17分野に官民で370兆円を超える投資を行うことが発表され、半導体製造がその柱に据えられることが決定された3)。
このような株価の急激な上昇のなかで、この株価はパラダイムシフトによるファンダメンタル・バリューの急激な上昇によるものであるという意見4)と、巨額の投資であるのは事実だが将来の収益が伴わない投資であるため、この株価水準はバブルなのではないか、という意見5)を見かける。そして、今般の株価上昇について、ドットコムバブルとの類似点や相違点が比較されたり、インフラ投資という側面をとらえて、19世紀の鉄道ブームと比較6)されている。
バブルに関する学術研究は膨大な量が存在し、筆者自身がそのすべてを把握しているとはとても言えない。しかし、そのなかで特に興味深い、Hirano and Toda(2025a)とMiao and Wang(2018)の2つの研究を紹介する。Hirano and Toda(2025a)は、ある状況が整えばバブルが起こってしまうのは必然であり、避けられないということを示した理論論文である。もう一つのMiao and Wang(2018)は、バブルによって投資が加速していくというメカニズムを示した理論論文である。これらの研究の紹介を通して、現在の、そしてこれからの状況の理解や整理の一助になれば幸いである。
1節ではバブルの定義を共有し、なぜバブルか否かという論争が起きてしまうのかについて認識を共有したい。2節ではHirano and Toda(2025a)の議論を、3節ではMiao and Wang(2018)の議論を紹介しながら、現在のAIブームとの関連を議論したい。最後に簡単なまとめで本稿を終わりたい。
1.バブルの定義
図表1 バブルの概念図
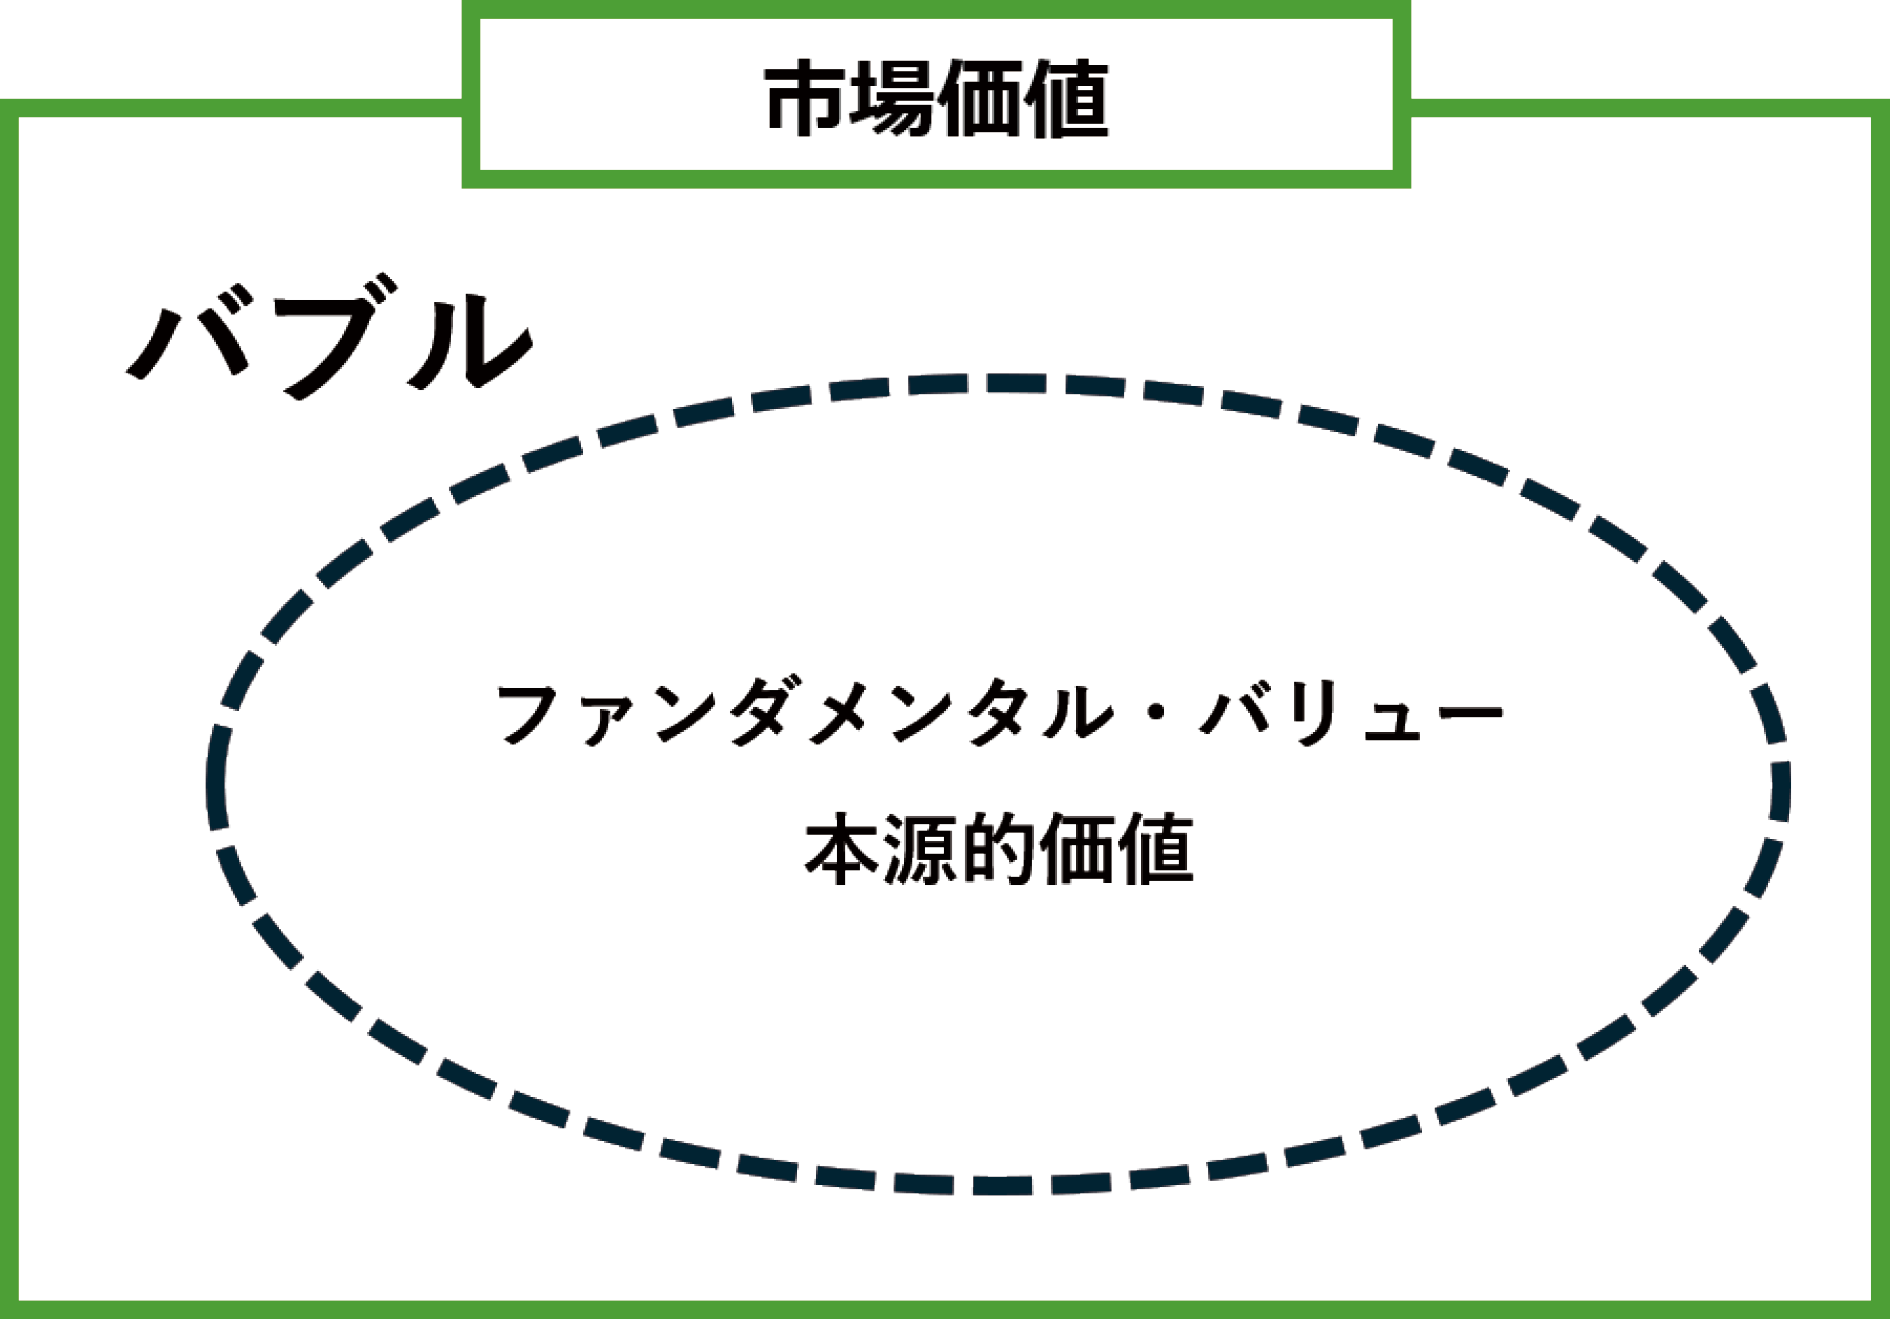
ある資産の市場価値とファンダメンタル・バリュー(本源的価値)の差で、バブルが定義される。市場価値は、市場で取引されている資産であれば当然観察可能であるため、多くの人の間で共有認識が存在する。
一方で、ファンダメンタル・バリューは、その資産が生み出す将来の価値がわからないことが多いため、どのような値なのかについて共通認識が存在しているとは言い難い。例外として、債券は将来生み出すキャッシュフローが確定しているので、ファンダメンタル・バリューについてある程度の共通認識が得られる可能性がある7)。
つまり、株式市場において、現在のAIブームでもみられるように、現在の状況はバブルかバブルでないのか?という議論が起きるのは、ファンダメンタル・バリューについて共通の認識が構築できないために起きていると考えることができる。
2.Hirano and Toda(2025a)の議論
歴史上のバブルの多くが、投資家の過剰な期待と群集心理がバブルの発生・成長に影響してきたと考えられる。しかし、Hirano and Toda(2025a)による「バブルの必然性定理(Bubble Necessity Theorem)」は、その考えに対して一石を投じるものである。
かれらの議論が非常に面白いのは、バブル自体のメカニズムに関する議論ではなく、ある状況において、バブルがかならず起きてしまうことを示したことにある。これの何が面白いかというと、これまでは、バブルという状態は、いくつか存在する起きる可能性の一つ(複数存在する均衡の一つ)として理解されてきた。それに対して、「この条件を満たせば、バブルが『必然的に(Necessity)』起こってしまう」ことを示したことにある。
つまり、現在の状況がバブルだとしても、何らかの熱狂状態による非合理的な動機で起きているのではなく、「バブルが起きてしまう状況になったために、バブルが起こっている。」という可能性を提示している。
また、バブルが起きる状況の条件も非常に簡潔に表され、次のようなものになっている。
R < Gd < G
ただし、
R:自給自足状態での長期的な利子率8)
Gd:配当の成長率
G:長期的な成長率
なぜ、この条件が満たされるとバブルが避けられないのだろうか?
まず、Gd < Gが成立していると、配当の割引価値として定義されるファンダメンタル・バリューが、いずれ経済全体から無視できる大きさになってしまう。これは、バブルが存在しなければ、将来の配当に価値が無くなり、人々が株式を保有しないことを意味する。そして、人々が貯蓄目的で資産を購入することで、利子率が自給自足状態利子率に近づいてしまい、R < Gdが満たされると、実務で用いる配当割引モデル(ゴードンモデル)でも理論株価が無限に発散し計算が破綻する。このような価格では、需給が一致しないため均衡とならない。結果として、R < Gd < Gという条件が満たされると、バブルがない均衡が存在できないため、均衡が存在するならばバブルのある均衡だけであり、バブルが「必然」になると主張している。
もちろんこの結果は、かなり抽象的かつシンプルなモデルでの結果であるので、現実に適用する際には様々な注意が必要であろう。それを念頭に置いたうえで、R < Gd < Gという状況が現実に起こり得るのか?もしくは現在起きているのか?という点を考えてみたい。
まず、Rについて考えたい。Rは直接観察できない架空の概念であるが、過剰貯蓄の動向や推計される自然利子率の低下から、理論上のRも低下していると推測できる。
現実に、新型コロナ禍を経て、歴史的な高水準でマネーマーケットファンド(MMF)と譲渡性預金(CD)の資産残高が積み上がり、2023年7-9月期時点で、8兆8000億ドルを超え、金利は低下に向かうとの見通しが醸成されていたようである9)。また、NY連銀の発表している、自然利子率の推計値でも2022年ごろから低下していることがわかる10)。そのため、Rが低く抑えられていた可能性はあり得そうである。
そして、彼らはセクター間の不均等な生産性の成長が、Gd < Gという状況を生じさせるということを議論している。AIがパラダイムシフトを予感させるような技術革新をみせ、その関連銘柄が現時点で非常に高い利益成長率(高いG)を見せていることに疑いはない、そして、これが当分の間続くと考える人々もまたそれなりの割合でいるというのは想像に難くない。そして、成長産業であるがゆえに現在の利益の大部分を投資資金に回すため、配当成長率(Gd)は利益の成長率と比較すると非常に緩やかなものになるという想定は不自然ではなかろう。
このように考えると、現在、バブルが起きているという可能性が示唆されるであろう。また、ここで考えているバブルは、非合理的なものではないことに注意が必要であろう。また、バブルが発生しているのか否かについてだけ述べており、どのようなサイズのバブルが生じるのかについては触れていない点にも注意が必要であろう。
その一方で、非常に興味深い点は、R < Gd < Gという条件が崩れたときに、バブルがない状態が起こる可能性があることにある。つまり、株価そのものの動きよりも、MMFの残高やNY連銀の自然利子率を観察することでわかるRの変化や、AI関連銘柄の設備投資に対する売上高や半導体製造企業の受注状況などで収益性(GdやG)の変化というように、実態の動きに目を配ることで、バブルの終息が予測できるかもしれない(バブルが終わる均衡が生じえる)という点は、理論的な面白さだけでなく、現実への示唆という意味でも興味深いものであると考えられる。
3.Miao and Wang(2018)の議論
第2節ではバブルが必然的に発生する原因を見たが、第3節ではそうして生まれたバブルが「どのように成長し、実体経済に波及していくのか」というメカニズムを明らかにする。
Miao and Wang(2018)の論文は、なんとなく人々が感じている「バブルは悪いことである」という見方に対して異なる見方を提供している。その理論的なメカニズムは非常にシンプルで、バブルが起きることで企業の実物投資が拡大し、それがまたバブルを大きくするために、さらなる実物投資の拡大が起きるという正のフィードバック・ループである。この正のフィードバック・ループのために、バブルの存在がイノベーション等への投資を促進し、経済をより良い状態にするという見方を提供している11)。
現実の株式市場のブームは多くの場合、信用市場のブーム(借入拡大)を伴っている。現在のAIブームにおいても、続々と大規模な投資が行われている12)。この株価上昇にともなう借入増加と投資の拡大という事実をうまくモデルに組み込み、バブルが巨大化していくことを理論的に示した論文である。
正のフィードバック・ループを示したものが図表2である。バブルによる株価の上昇によって、借入の制約が緩み実物投資を増やし、内生的に将来の配当を生み出す。
図表2 Miao and Wang(2018)の正のフィードバック・ループ
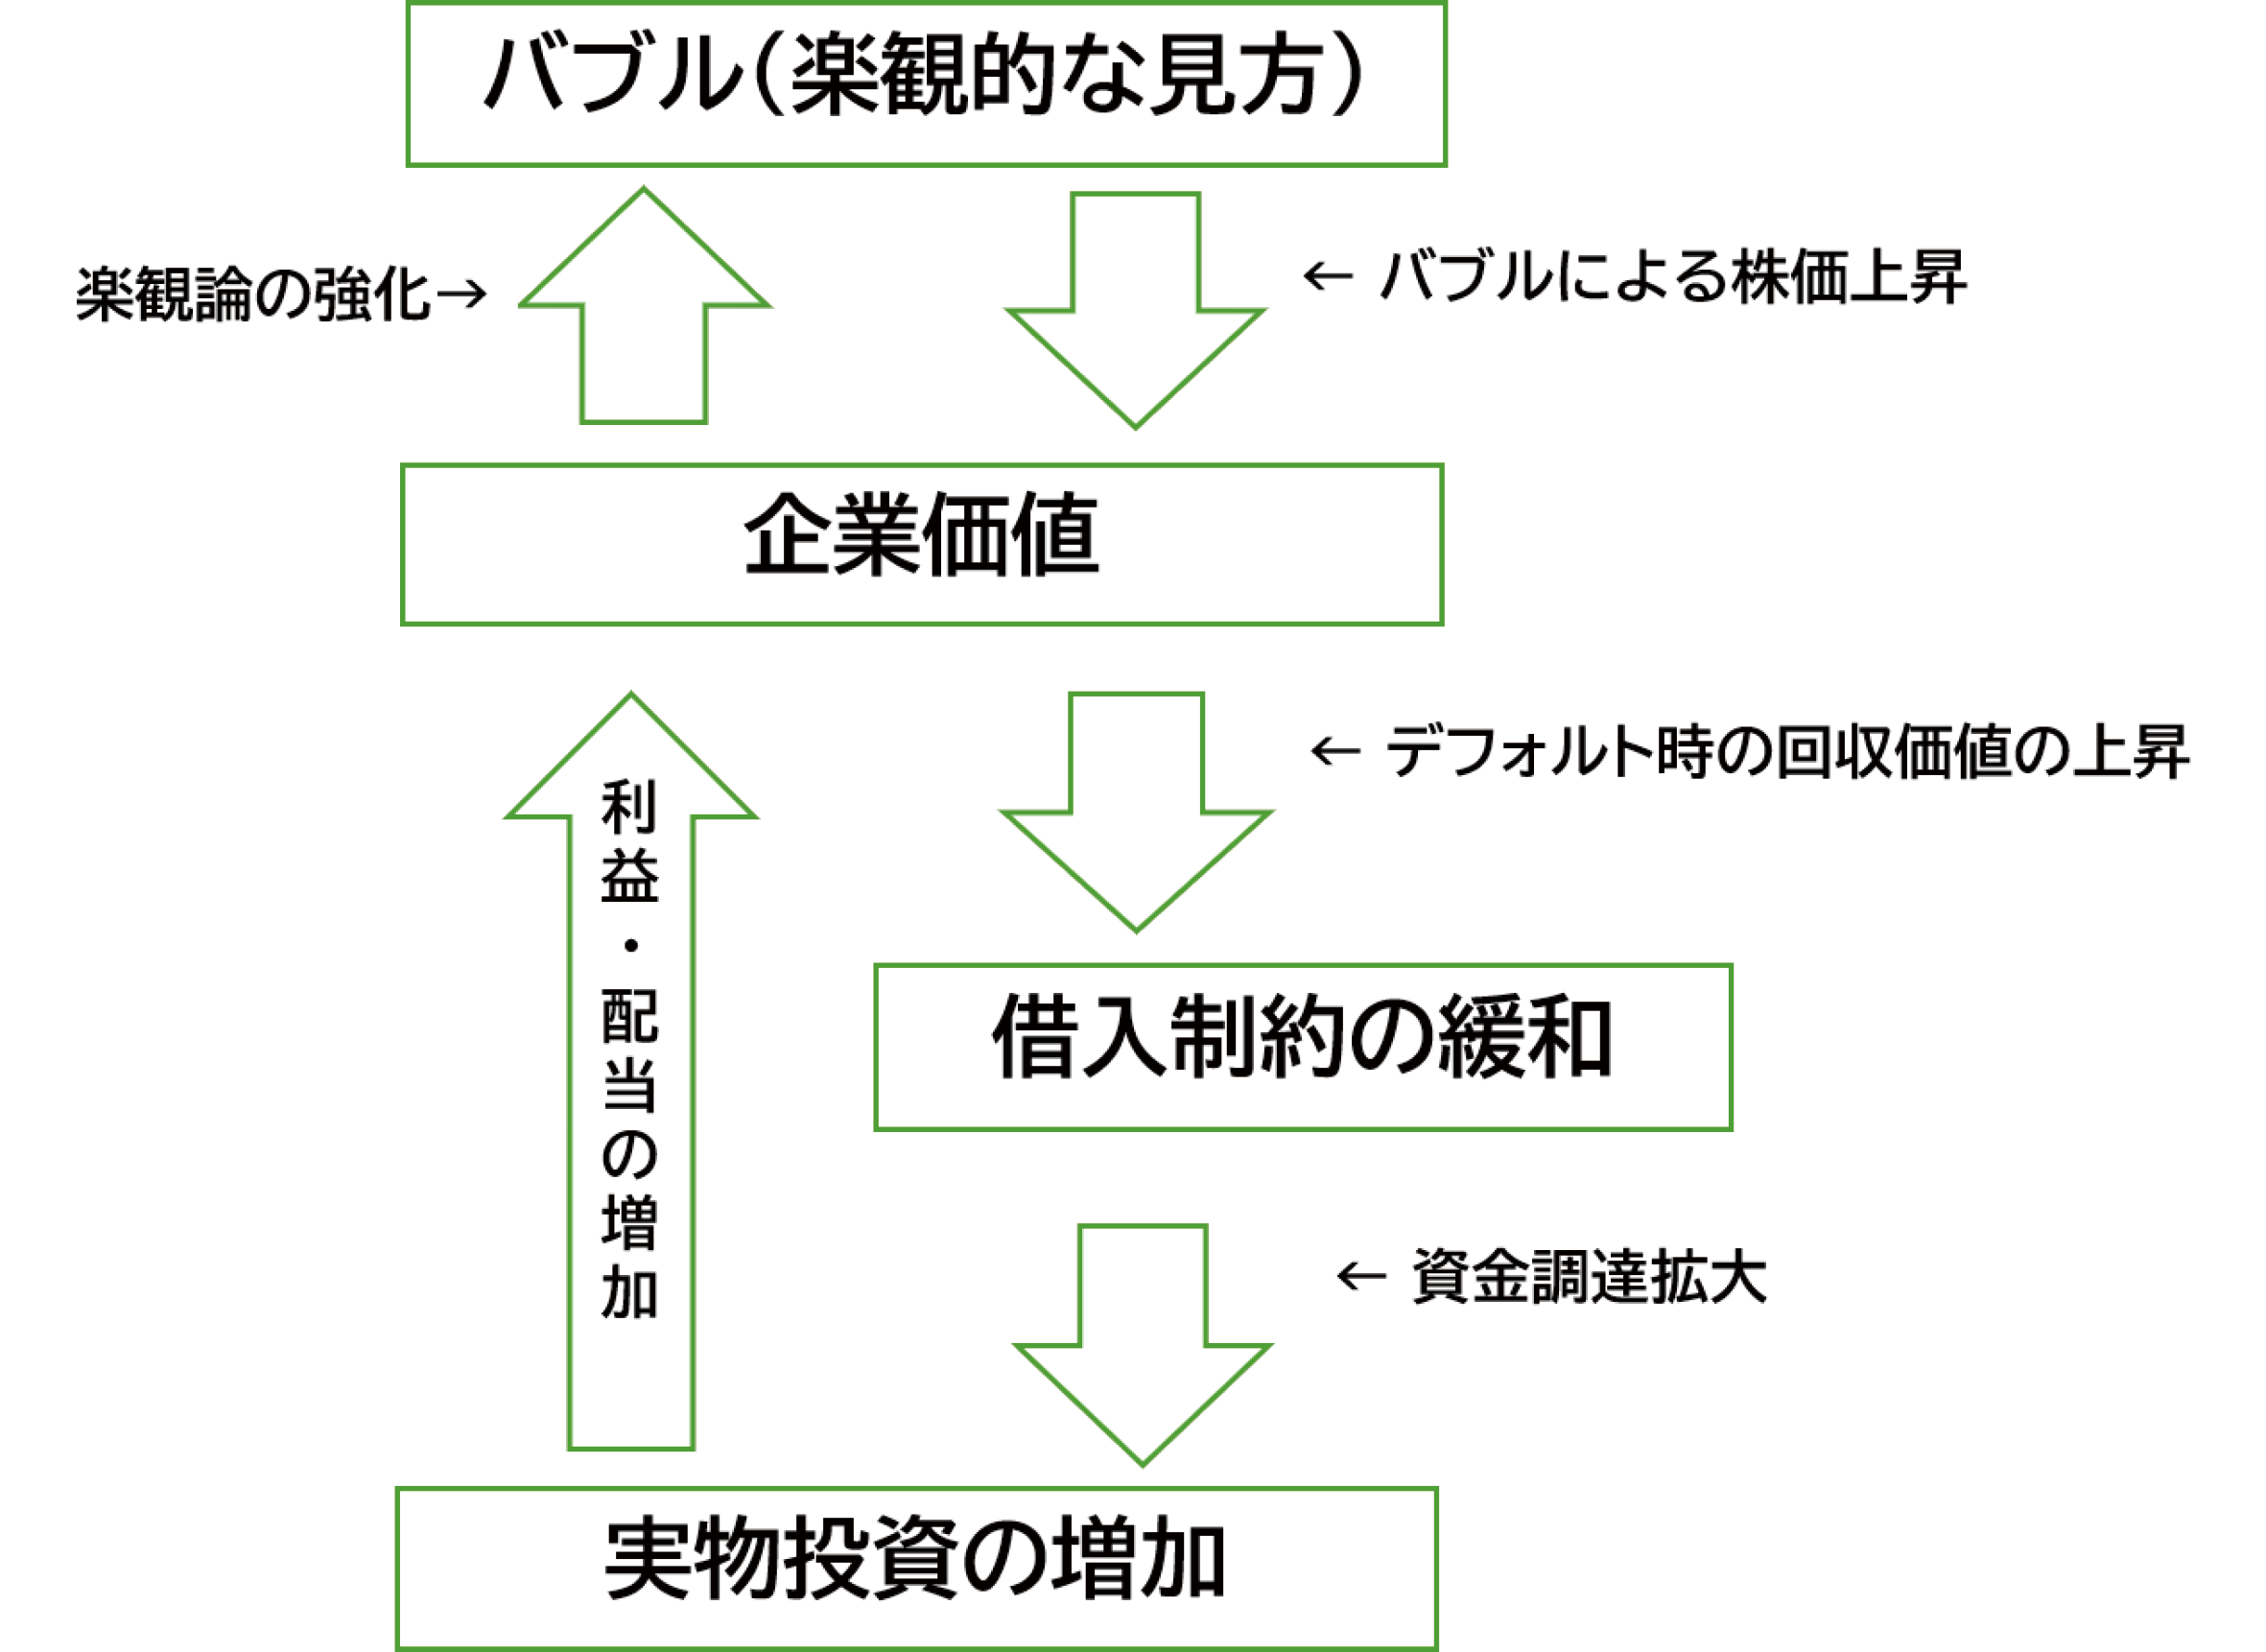
この正のフィードバック・ループは、まず、最初に楽観的な見方などの外生ショックでバブルが少し発生するところから始まる。バブルの発生は株価の上昇を意味し、企業価値の上昇と同じである。そして、企業価値の上昇により、デフォルト時の企業継続価値(債権者の回収価値)が上昇する13)。この部分がMiao and Wang(2018)のモデルの肝となる考え(仮定)である。企業継続価値という仮定はテクニカルでわかりにくいが、意味するところは、「企業価値それ自体が借入する際の担保として機能する」である。バブルによる企業価値向上は、借入の際の担保価値を上昇させるため、借入制約が緩み借入限度額が上昇させる。これにより企業のさらなる資金調達が可能となり、実物投資が増加する。実物投資の増加は、将来の利益や配当が増加を意味するため、この投資による利益と配当の増加が楽観的な見方を自己実現し、より強化される。そして強化されたバブルがさらなる企業価値上昇を…とループが続いていく。
このバブルのために産み出された将来の配当を彼らは「バブルの流動性プレミアム(liquidity premium of the bubble)」と称している。彼らのモデルでは、バブルの発生によってバブルの流動性プレミアムがもたらされるが、これはバブルによって実際に投資が行われることを示している。
つまり、現在のAIブームによる数々の巨額な投資は、バブルのおかげで行われており、実際に巨大なインフラが構築されるという結果をもたらすかもしれないのである。不合理で良くないものであると一般に思われる市場の熱狂が、実体の伴うAI社会の到来を前倒しで作る原動力となっているかもしれない、という示唆は大変興味深いものである。
しかし、彼らの肝の部分である正のフィードバック・ループは、出だしこそ不合理なバブルであるものの、借入制約の緩和による実物投資の増加こそが主たる部分であろう。実物投資の増加の結果、生じる利益が増加するが、この利益の増加は当然ファンダメンタル・バリューに含まれるべきであり、合理的バブルではないとの批判もある14)。筆者自身はこの批判は的を射ていると感じるとともに、バブルかそうでないかの議論は単純であるが難しいことを改めて考えさせられるものである。
また、Miao and Wang(2018)の議論では、バブルによって投資が促進されるという良い効果に着目しているが、これはもしバブル崩壊する際には、一気に投資が減少するということを引き起こすことになる。バブルがなくなることで、正のフィードバックで得られていた担保価値および借入制約がタイトになり、信用収縮(クレジットクランチ)が起きて、投資が減っていくことになる。
彼らのモデルにおける肝は図表2のフィードバック・ループである。このループが止まった時が、バブルの最高潮となり、バブルの崩壊による下落を待つだけという状態になっていると考えることができる。このループが止まる可能性があり、現実に検知できそうなのは、「借入制約の緩和による資金調達の拡大」の部分、「資金調達拡大による投資の増加」の部分、「投資による利益・配当の増加」の部分であろう。つまり、利子率の上昇などでマクロ経済条件の変化などで、借入制約がよりタイトになってしまい、多少の株価上昇では資金調達が拡大できない状態になったり、株価が上がっているのに、資金調達がこれまでのように順調にゆかなくなったり、投資は拡大しているのにそれに伴う収益が確保できない見込みが高くなったりというような状況を検知し、バブル崩壊に備えることができるかもしれない。
4.おわりに
筆者自身は、近年のAIブームによる関連株式の急激な株価上昇において、バブルが起きているとなんとなく感じている。それと同時に、単に一過性の熱狂によるものというよりは、経済環境や合理的な行動の結果として続いているバブル現象であるかもしれないとも感じている。
第一に、Hirano and Toda(2025)の「バブルの必然性定理」が示すように、AIというパラダイムシフトに伴う高い成長期待と、低い長期的な利子率というマクロ経済条件が揃う環境下では、バブルは必然的に発生してしまう。すなわち、現在のAI相場は、一時的な熱狂のような何らかの非合理的な動機というよりも、バブルが起きてしまう条件が整ったために生じている構造的な帰結である可能性が示唆される。
第二に、Miao and Wang(2018)のモデルが示唆するように、バブルはイノベーションへの巨額投資が実行されるためのメカニズムとして機能している。バブルによる企業価値(株価)の上昇が借入時の担保価値を高め、企業の借入制約を緩和することで、実物投資の増加とさらなる資金調達の拡大という「正のフィードバック・ループ」が生み出される。現在進行しているデータセンターや電力網への巨額のインフラ投資など、AI関連産業において巨額の実物投資が数多く計画・実行されており、まさにこの恩恵を受けているように見え、不合理と見なされがちな市場の熱狂が、実体の伴う投資と将来のAI社会を前倒しで実現する原動力となっているのである。
しかし、バブルが実物投資を促進するというメカニズムは、バブルがはじけたときには一気に信用収縮(クレジットクランチ)を引き起こし、投資を急減させることになる。実物投資の拡大や借入制約の緩和といった正のフィードバック・ループが停止した時が、バブルの最高潮(定常状態)であり、以後は崩壊による下落を待つだけの状態となるだろう。
筆者のようにすでにバブルが起きていると考えるならば、今後は、バブルの終息につながるような「実態の動き」を検知することが重要となるかもしれない。株価上昇にもかかわらず利子率の上昇などのマクロ経済条件の変化によって借入制約が厳しくなり資金調達が困難になっていないか、巨大な先行投資に見合うだけの収益(将来の配当)が確保できない見込みが高まっていないか。これらのシグナルを感知し、バブルの終焉とそれに伴う実体経済へのショックを冷静に見極めることが重要な課題となるかもしれない。
もちろん、そもそもファンダメンタル・バリューについて共通の認識を構築することが困難なため、現在の急激な株価上昇はAIがもたらすパラダイムシフトによる本源的価値の上昇を反映したものにすぎず、バブルは起きていないという見方も十分に成立する。近年の急激な株価上昇が、歴史的な技術革新の適正な評価なのか、あるいはバブルが生じそれによって起きている一連の流れのなかにあるのか、今後の理論的・実証的な議論と実体経済の動向に引き続き注目していきたい。
注釈
- 1) “The cost of compute: A $7 trillion race to scale data centers” McKinsey Quarterly, April 28, 2025
https://www.mckinsey.com/industries/technology-media-and-telecommunications/our-insights/the-cost-of-compute-a-7-trillion-dollar-race-to-scale-data-centers#/ - 2) “Utilities are Planning to Spend $1.4 Trillion on Capital Expenditures Through 2030 as Utility Bills Rise, Study Finds” Powerlines, April 14, 2026
https://powerlines.org/utilities-are-planning-to-spend-1-4-trillion-on-capital-expenditures-through-2030-as-utility-bills-rise-study-finds/ - 3) 「高市戦略17分野、AI用半導体に賭け 官民68兆円投資の勝算は?」2026年8月10日
https://www.nikkei.com/article/DGXZQOUA231UJ0T20C26A7000000/ - 4) 『AI相場はバブルなのか?「ドットコムバブルの再来」と言い切れない3つの理由』DIAMOND online 2026年7月24日
https://diamond.jp/articles/-/395403?utm_source=yahoonews&utm_medium=referral&utm_campaign=20260803&utm_content=rel4
『AI株高「バブルではない」 株主還元、日本は魅力的』日本経済新聞2026年7月14日 https://www.nikkei.com/article/DGXZQOUB09ATM0Z00C26A7000000/ - 5) David Cahn “AI’s $600B Question” SEQUOIA, June 20, 2024
https://sequoiacap.com/article/ais-600b-question
『今年「AIバブル」が崩壊に至る「2つのシナリオ」とは?』会社四季報ONLINE 2026年5月30日https://shikiho.toyokeizai.net/news/0/946274 - 6) 「AI投資熱、19世紀の鉄道ブームと相似形 破綻劇は必然か」日本経済新聞 2025年11月18日
https://www.nikkei.com/article/DGXZQOCD1107J0R11C25A1000000/ - 7) また、ファンダメンタル・バリューがゼロの場合のバブルは、ピュア・バブルと呼ばれる。例えば、ビットコインのような暗号資産は、それ自体は何も産み出さないという意味で、ファンダメンタル・バリューがゼロとみなされる。しかし、我々はビットコインに対して価値を見出しており、その価値はすべてがバブル由来のものという考えである。
- 8) 正確には“counterfactual long-run autarky interest rate”で、「もし資産市場が存在しないときに、利子率は何パーセントに相当するか?」という理論上のベンチマーク(基準値)となっている。通常観察される利子率ではなく、ロビンソン・クルーソーの無人島のような、一人しか存在しない経済における利子率というかなりテクニカルな概念である。
- 9) “The $8.8 Trillion Cash Pile That Has Stock-Market Bulls Salivating” The Wall Street Journal, Jan. 18, 2024
https://jp.wsj.com/articles/the-8-8-trillion-cash-pile-that-has-stock-market-bulls-salivating-a09058bb?eafs_enabled=false - 10) “Measuring the Natural Rate of Interest” FRB of NY
https://www.newyorkfed.org/research/policy/rstar - 11) Martin and Ventura(2012)“Economic Growth with Bubbles” American Economic Review, vol. 102, no. 6. も同様に、バブルが投資をもたらす良い効果を示しているが、そのロジックは異なる。
- 12) 『韓国のサムスンとSK、84兆円投資へ-半導体製造能力を迅速に拡大』Bloomberg 2026年6月29日
https://www.bloomberg.com/jp/news/articles/2026-06-29/THDOYIKJH6V400#gsc.tab=0
『マイクロン、米設備投資計画を40兆円超に引き上げ-メモリー需要増で』Bloomberg 2026年7月9日
https://www.bloomberg.com/jp/news/articles/2026-07-09/THWQYYKK3NYC00#gsc.tab=0
『半導体装置市場、26年は23%成長 先端品向けの投資拡大続く』日本経済新聞2026年7月15日
https://www.nikkei.com/article/DGXZQOUC152V30V10C26A7000000/ - 13) 有名なKiyotaki and Mooreの研究ではこの担保価値の仮定が異なっているため異なる結果が生まれている。
- 14) Hirano and Toda(2025b)
(引用文献)
- Hirano, Tomohiro and Alexis Akira Toda(2025a)“Bubble Necessity Theorem” Journal of Political Economy, vol. 133, no. 1.
https://doi.org/10.1086/732528 - Hirano, Tomohiro and Alexis Akira Toda(2025b)“Rational Bubbles: A Clarification” ECON JOURNAL WATCH vol.22, no. 1.
- Miao, Jianjun and Pengfei Wang(2018)“Asset Bubbles and Credit Constraints” American Economic Review, vol. 108, no. 9.
https://doi.org/10.1257/aer.20160782