


〔講演〕米国株式市場はどこへ向かうのか
: Reg NMS改革、24時間取引化、トークン化が示す次世代市場の姿
大墳 剛士(株式会社東京証券取引所 ニューヨーク駐在員事務所長)
ただいま御紹介にあずかりました大墳と申します。本日は、「米国株式市場はどこへ向かうのか」と題して、大きく3つのテーマを取り扱います。よろしくお願いいたします。
本日は、まず米国市場で起こっている断片化(フラグメンテーション)の状況を御説明した上で、大きく3つの構造変化を取り上げます。最後に、それらが示す次世代市場の姿とはどういうものか、私見を披露させていただきます。
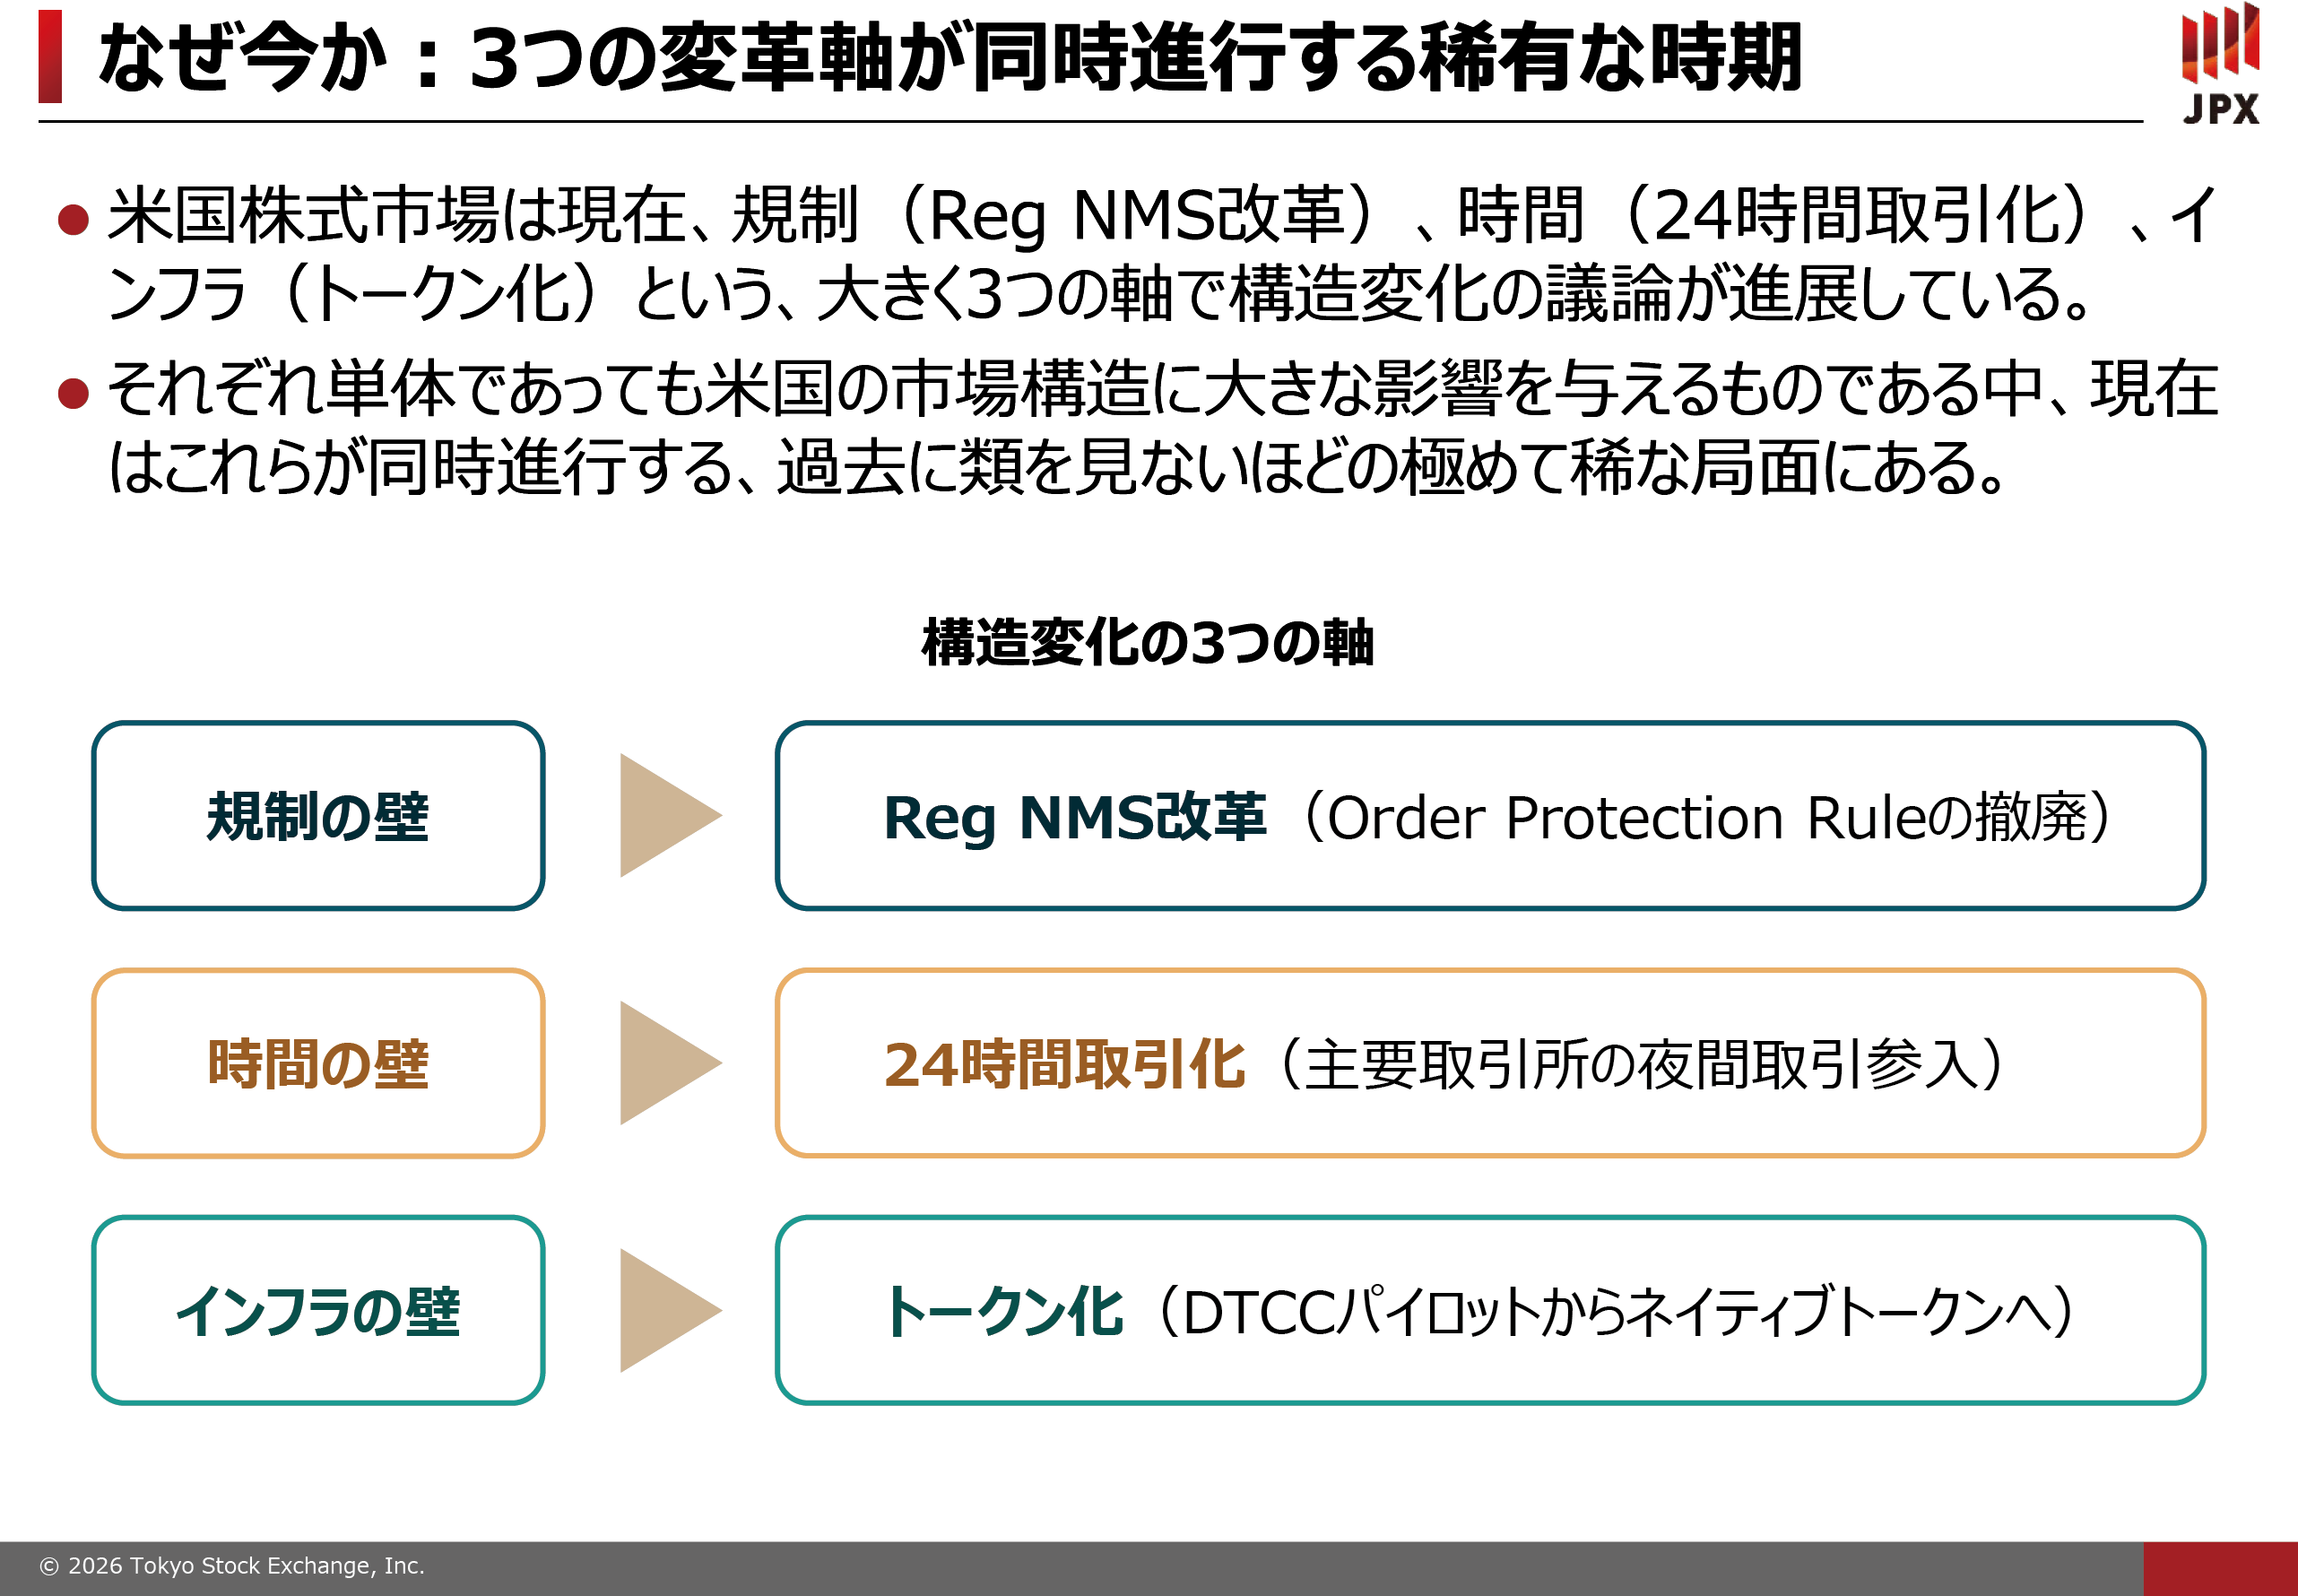
なぜ今なのか、という問題意識からお話しします。図表1のように、アメリカの株式市場は現在、規制、時間、インフラという大きな軸で、構造変化が同時に起きています。規制の壁に関しては、Reg NMSの改革が、時間の壁に関しては24時間取引化の議論が、インフラの壁に関してはトークン化(tokenization)、が進んでいます。これらは、それぞれ単体で見てもアメリカの市場構造の中では極めて大きな影響を与えますが、現在はこれらが同時に進行しているという、過去に類を見ないほどの非常にまれな局面にあります。
図表1
1.米国市場の断片化
その前提となる米国市場の断片化の状況を御紹介します。
2025年、米国の株式市場における取引所外取引比率が初めて年間で50%を超えました。
図表2のグラフが示すように、2020年度に少し増えて、その後、徐々に増えていって、足元では50%を超えている状況が御確認いただけます。これは、米国市場構造上の歴史的な転換点に到達したと申し上げても、過言ではありません。
図表2
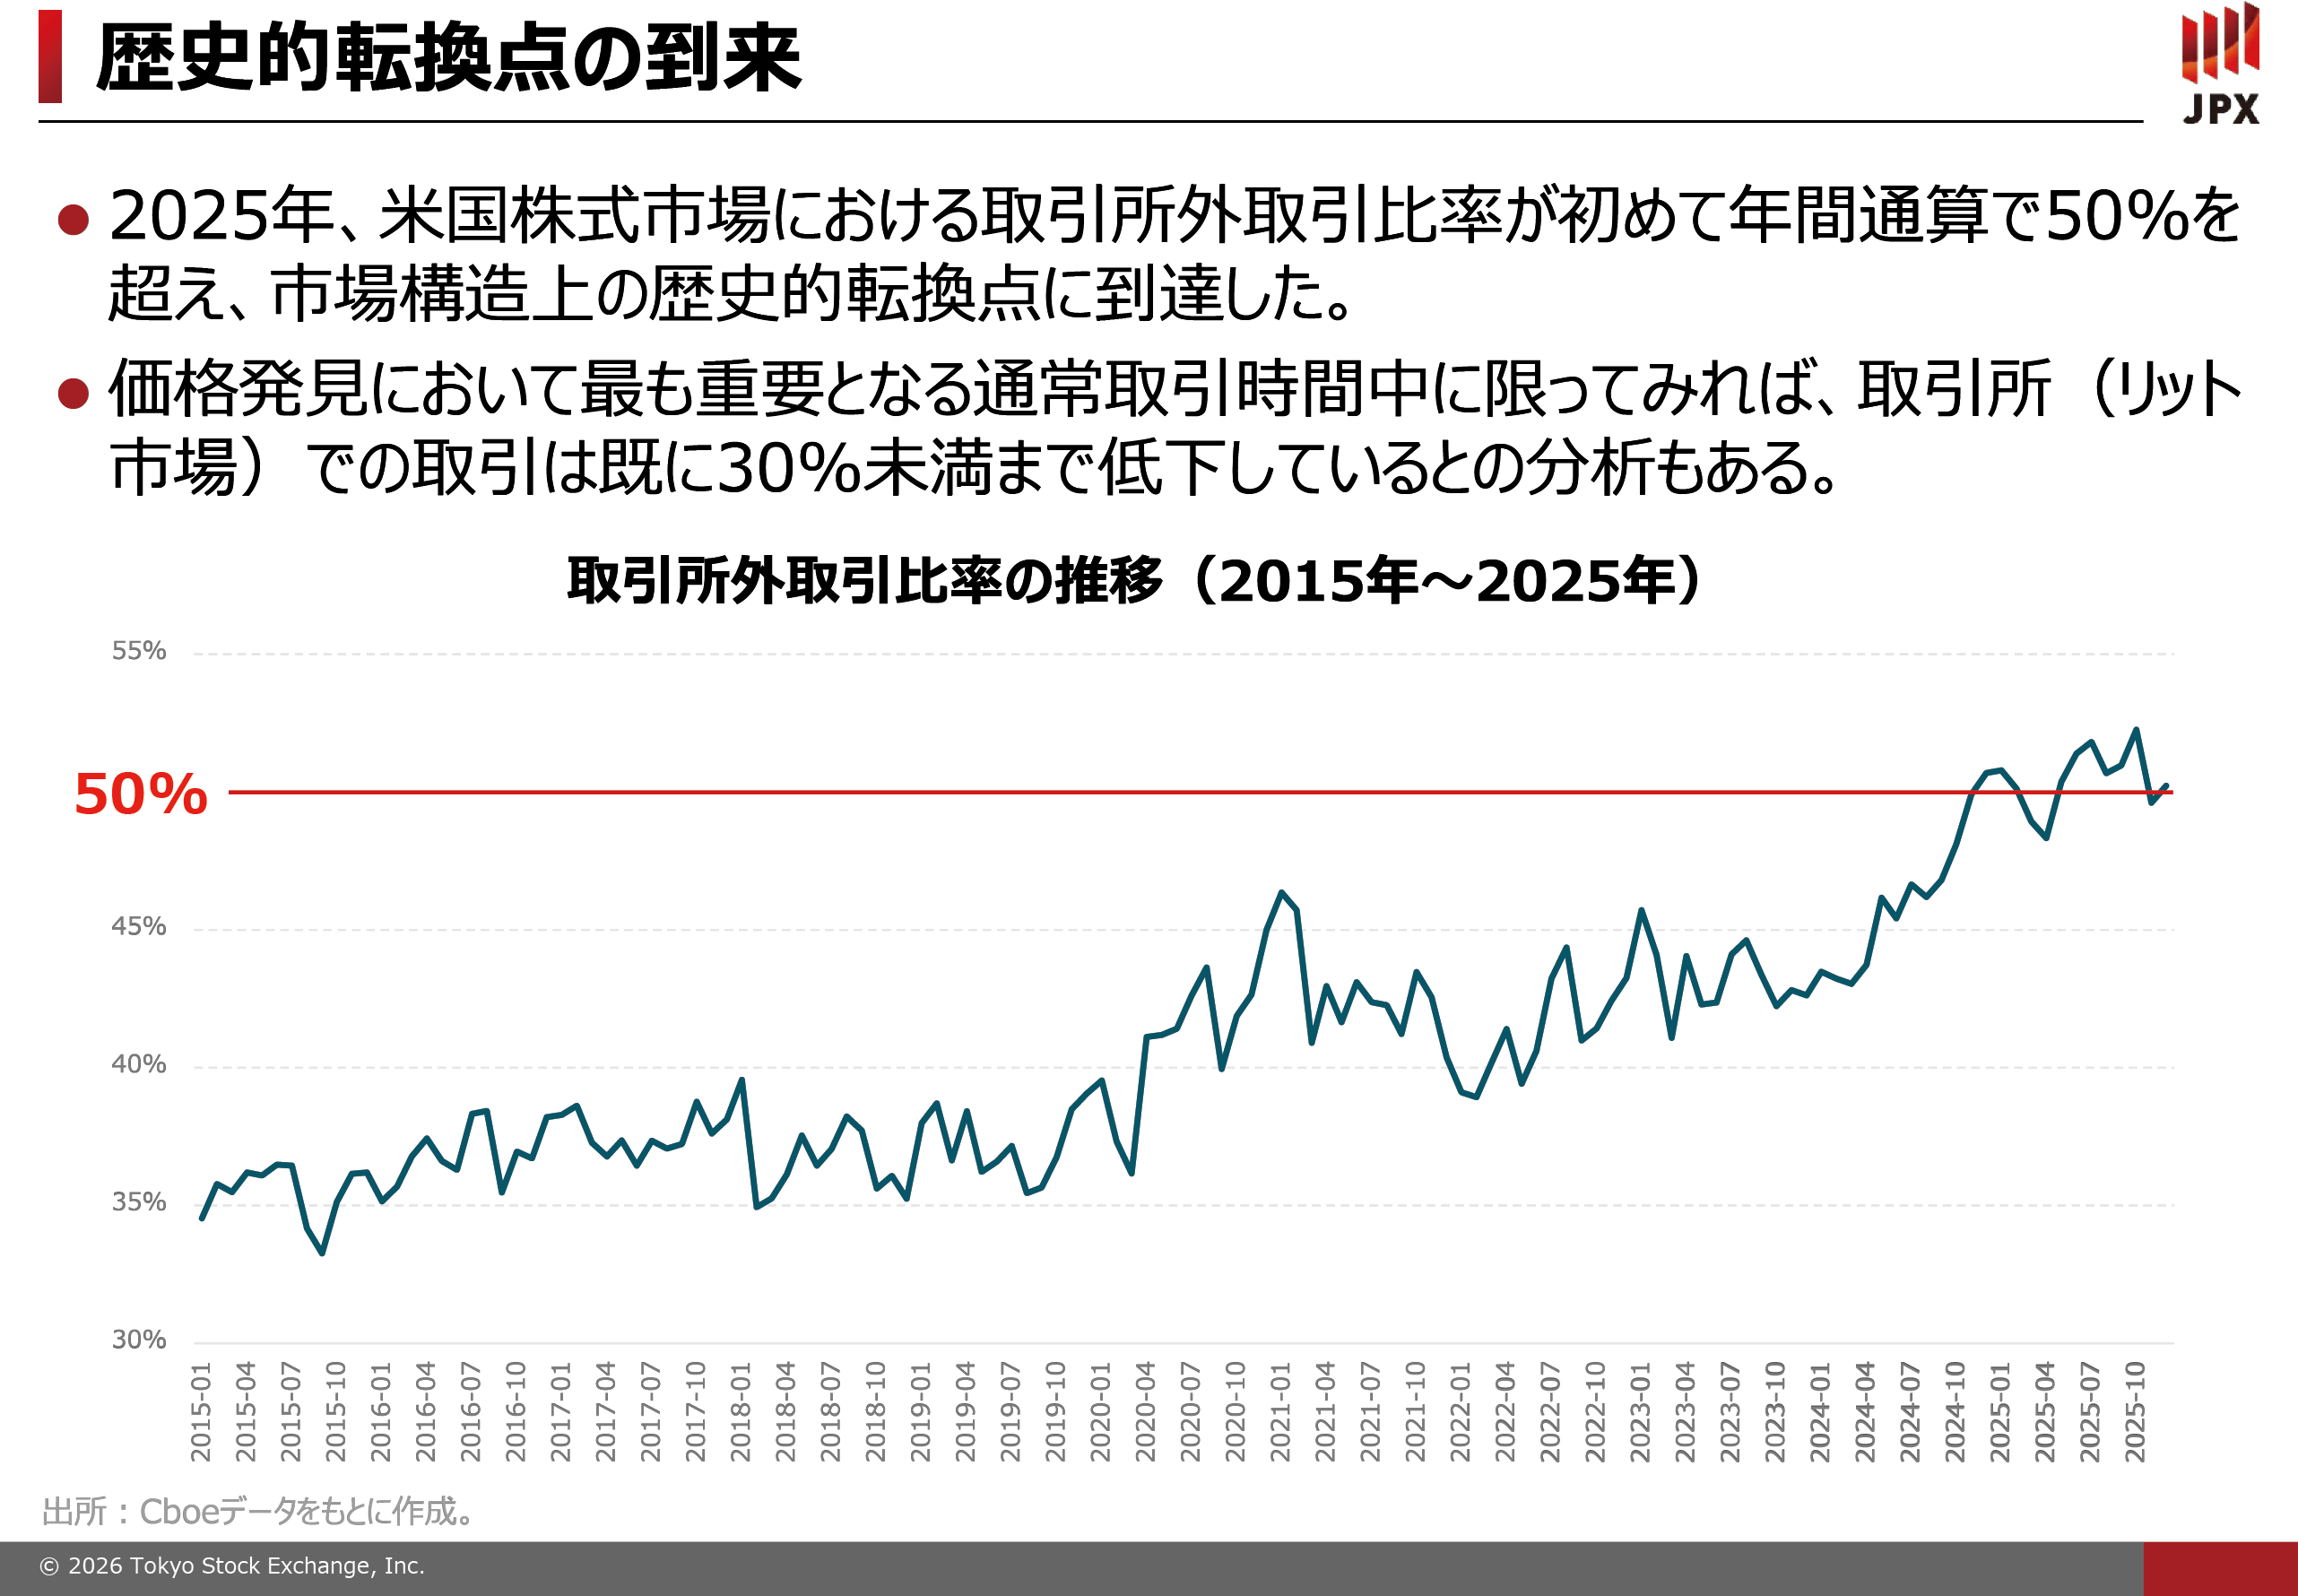
50%という水準は、かねてより一部の分析、学術研究の分野で転換点と指摘され、これを超えると市場の品質、市場の価格発見機能が損なわれるのではないか、と言われてきました。その水準を超えてしまったのが、足元の状況です。価格発見において最も重要となる通常の取引時間中、いわゆるザラ場に限れば、もはや取引所(リット市場)での取引は30%以下まで低下しているという分析もあります。
なぜ、ここまで断片化が進んだのか。図表3のように、現在アメリカの株式市場は、取引所が49%程度、ATS・ダークプールが13%、ホールセラーと言われる取引形態が38%という三層構造に分断されています。ホールセラーと表示している部分については、データ上それとそれ以外のものを厳密に区別できないので、一部、決め商いのような分が入り込んでしまっている点だけ御了承ください。
図表3
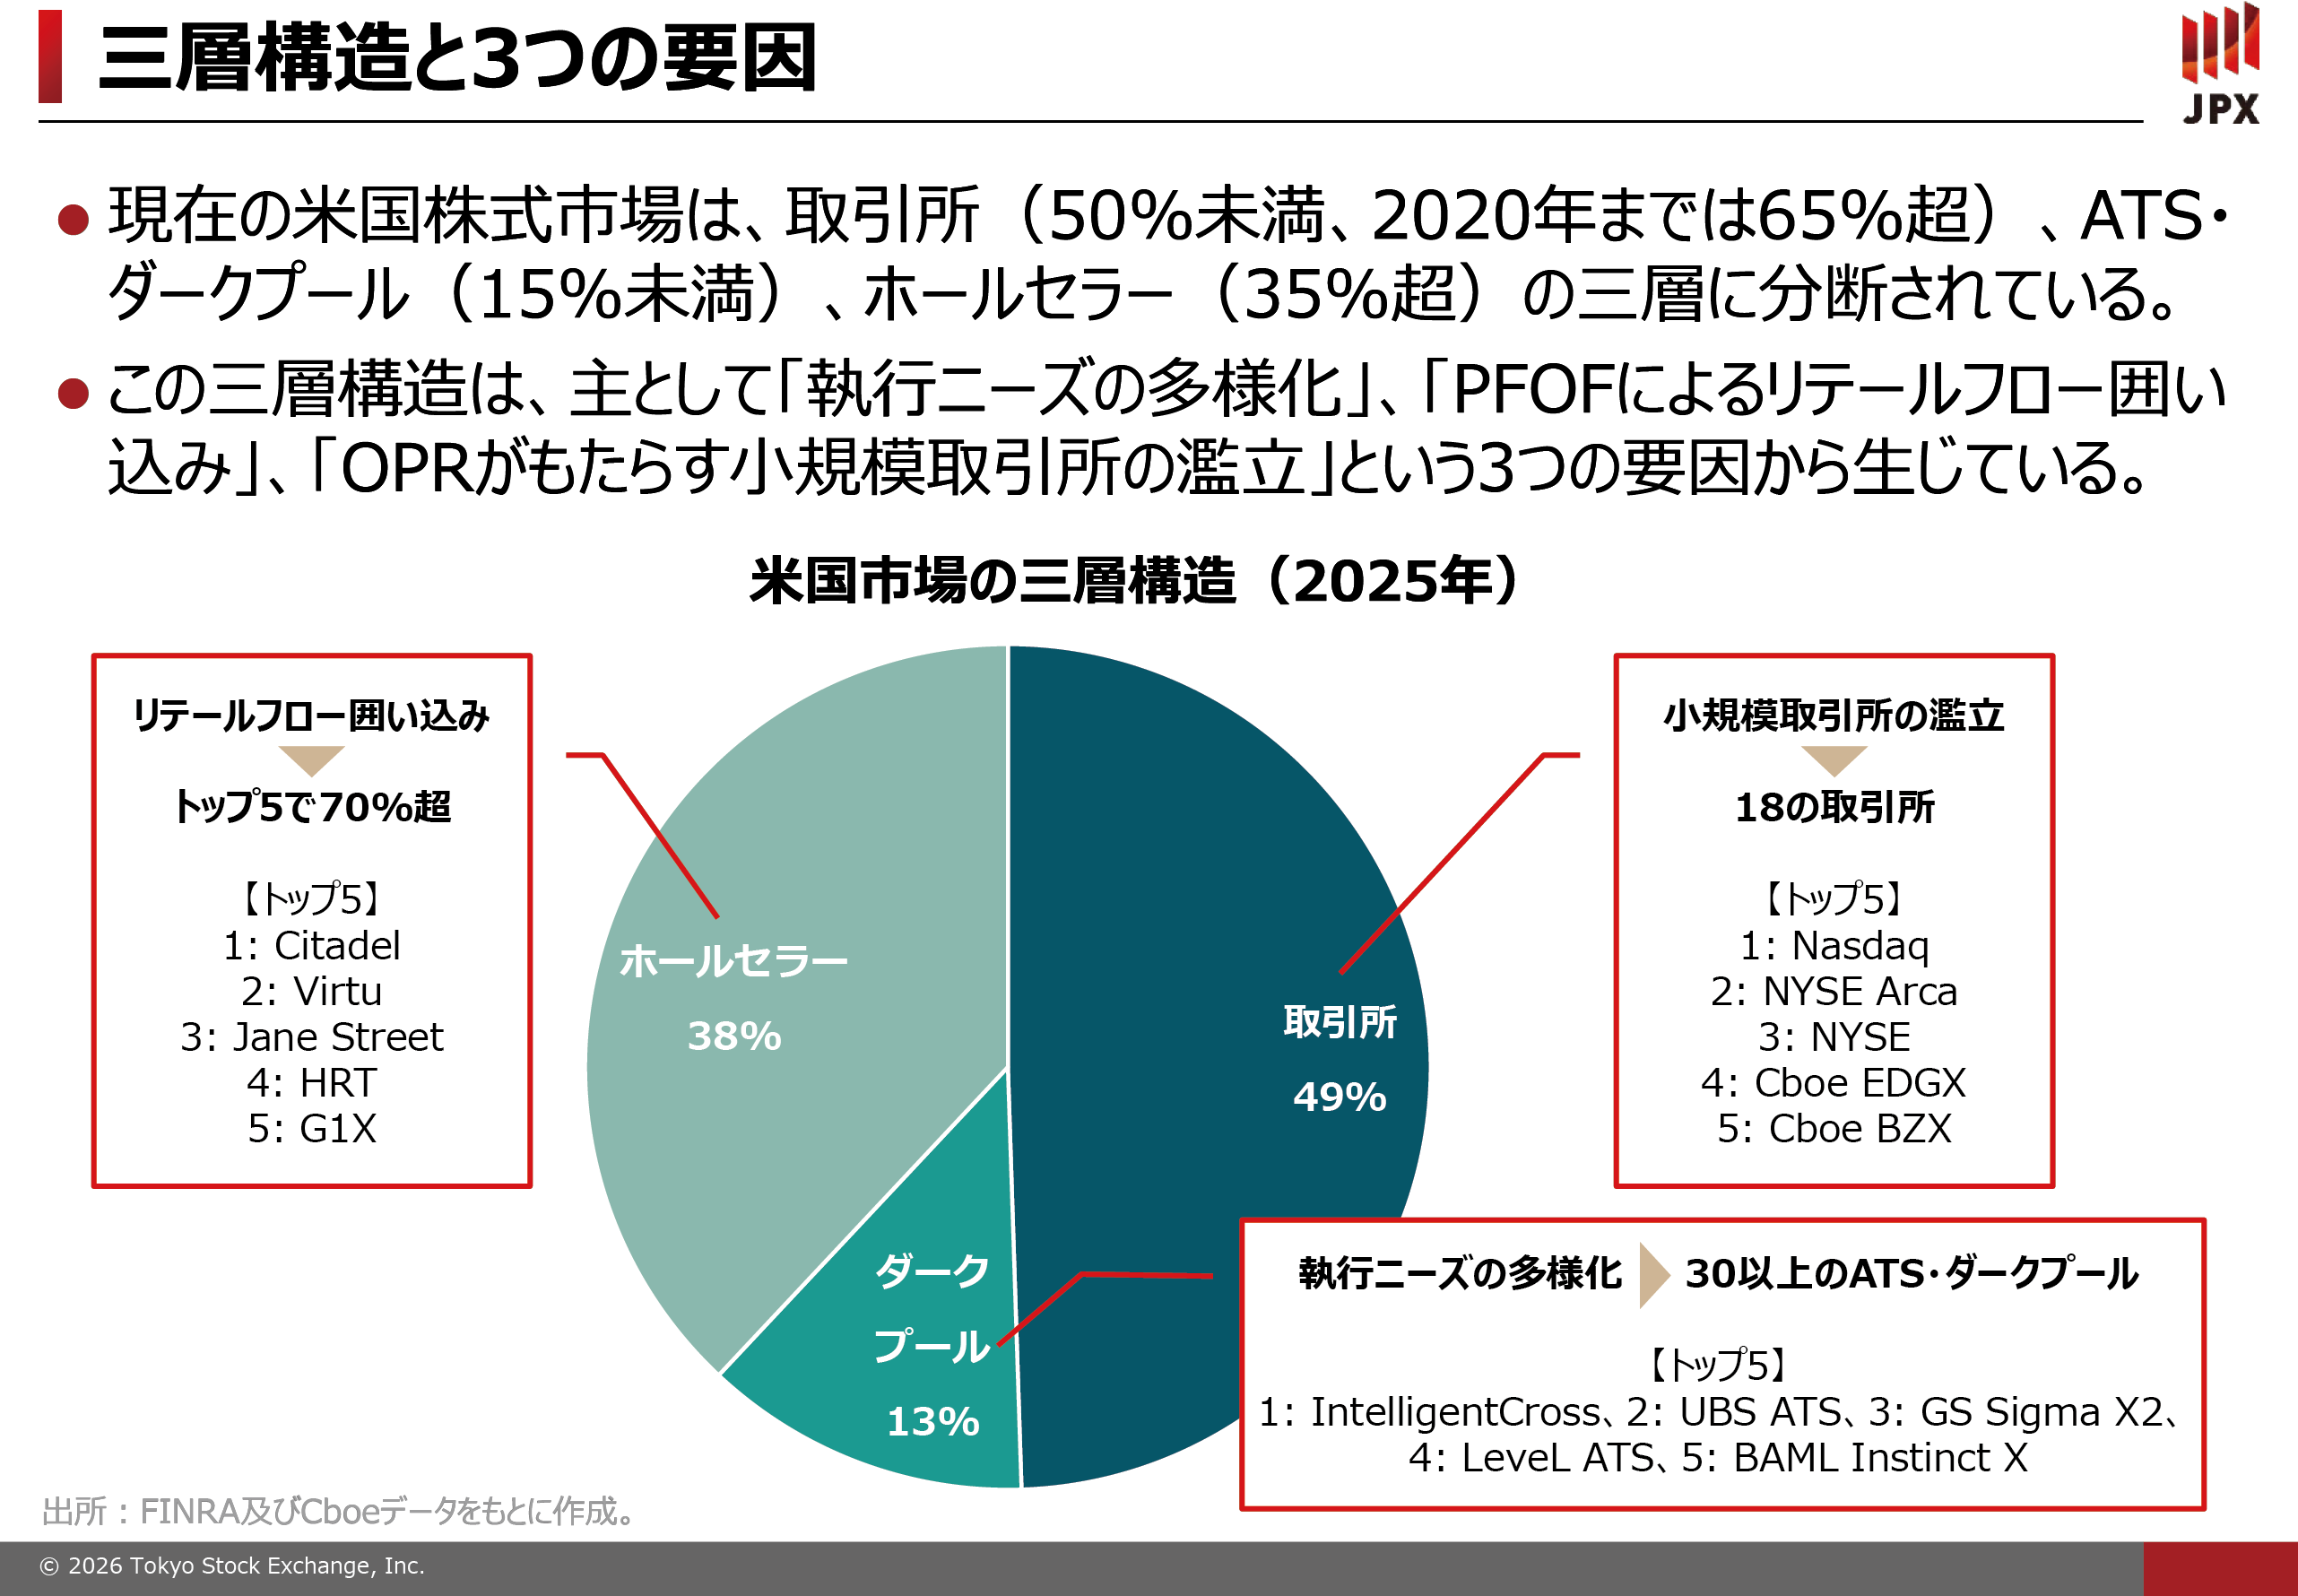
この三層構造は主に3つの要因から生じています。要因の1つ目は、執行ニーズの多様化です。それに基づいてダークプールが30以上に増えています。2つ目は、PFOF(Payment for Order Flow)によるリテールフローの囲い込みです。それによってホールセラーが拡大しています。皆様も名前を聞いたことがあるCitadelやVirtuといったホールセラーのトップ5で、ホールセラー全体の70%超を占める状況です。3つ目は、小規模取引所の濫立です。株式取引所は現在18あります。東証、札幌、名古屋、福岡の4つしかない日本と比較すると、かなり多いことが御理解いただけると思います。
次に断片化の要因を1つずつ見ていきます。
まず執行ニーズの多様化です(図表4)。断片化が進展するにつれて大口注文の執行がどうしても難しくなってきます。イメージしていただくとわかりやすいと思いますが、市場が幾つもあって流動性が分断している中で、マーケットインパクトを回避しながら、どうやって大口注文を執行するかは難しい問題です。また、大口注文が出てくると、HFTによる先回り的な行為も発生しがちで、それにどう対処していくかも1つの大きな課題です。
図表4
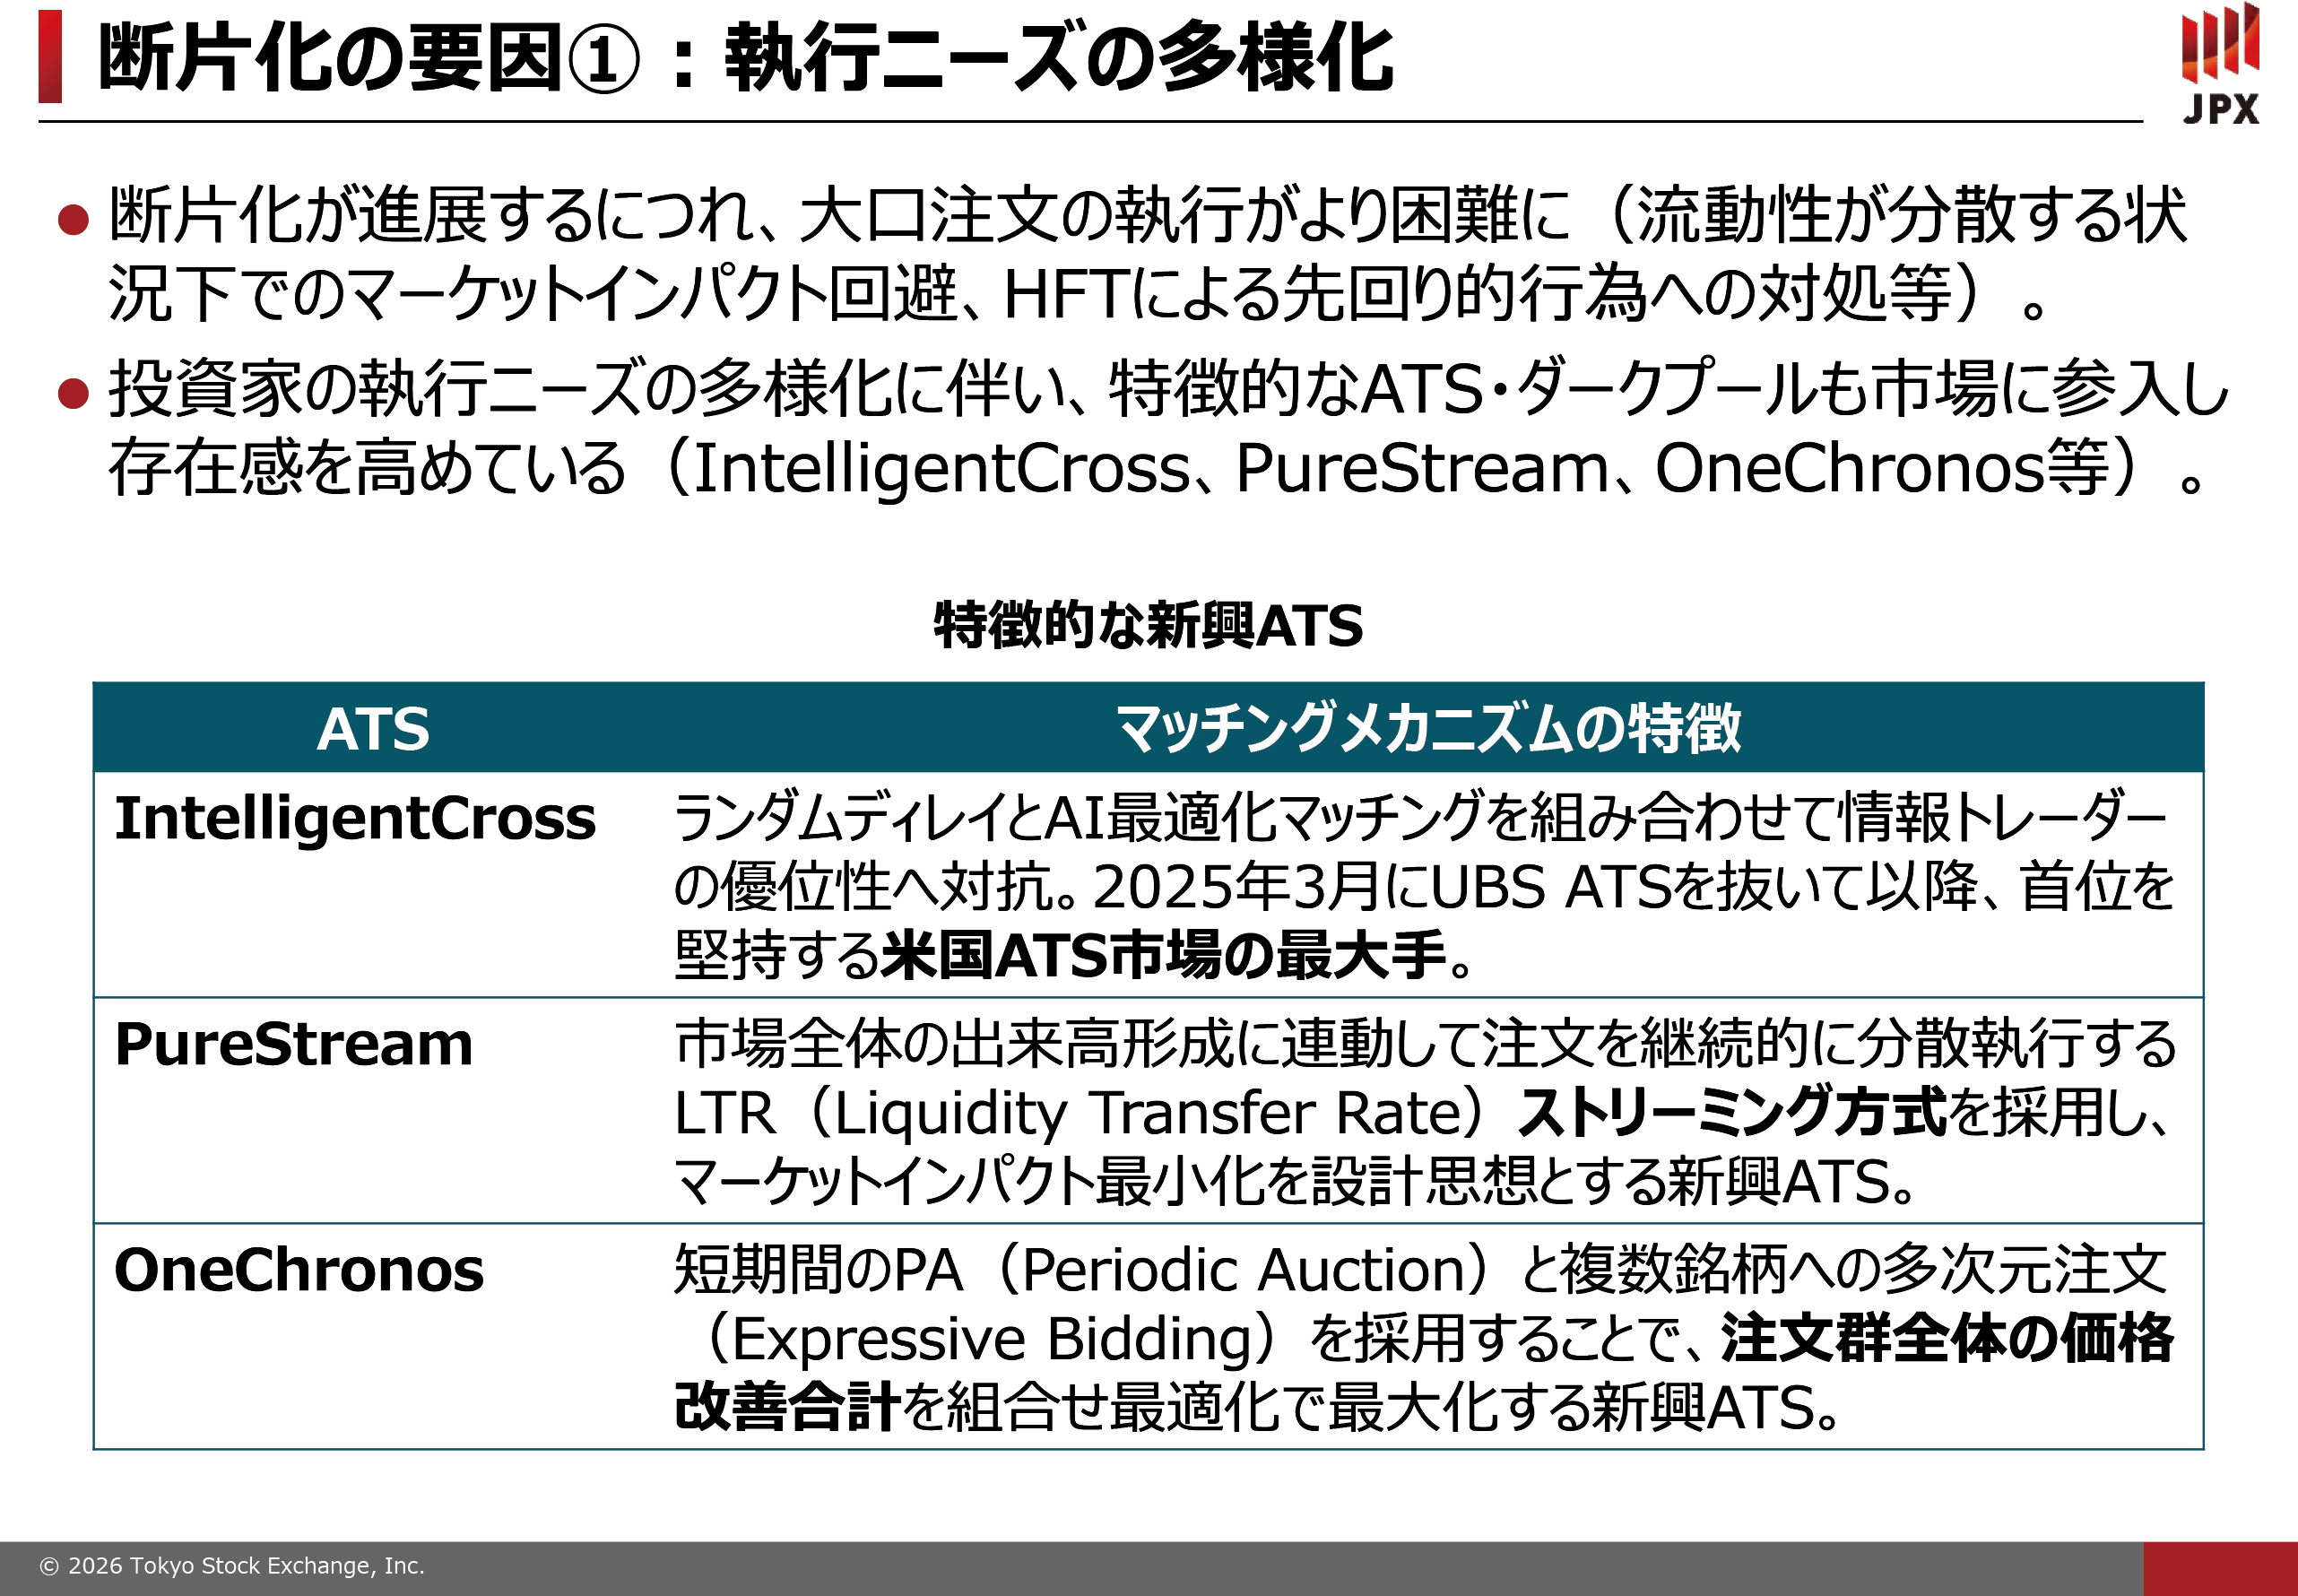
もちろん、投資家サイドも手をこまねいて見ているわけではなく、例えば大口注文を小口注文にスライスするやり方や、アルゴ・ホイールという言い方をしますが、ブローカーが提供するアルゴリズム取引を組み合わせるといった対応はとっています。しかし、イタチごっこの様相を呈しているのが、実態です。
こうした投資家の執行ニーズの多様化に伴って、近年、特徴的なATS・ダークプールも市場に参入しています。例えばIntelligentCrossはランダムディレイとAI最適化マッチングを組み合わせながら、シェアを伸ばしています。実際、2025年3月に当時のトップのUBS ATSを抜いて以降、首位を固めて、現在、米国ATS市場の最大手です。少し特徴的なマッチング方法を持っているPureStreamとOneChronosの2社も、ここ数年、存在感を増してきています。これらの比較的新しいATSに共通する特徴は、従来ブローカーが担っていた執行アルゴリズムを、取引所のマッチングエンジンの中にビルトインする方向性で動いていることです。
断片化の2つ目の要因、PFOF(Payment for Order Flow)によるリテールフローの囲い込みについてです。PFOFという言葉は、皆さんもどこかでお聞きになられたことがあると思います。証券会社が、顧客の注文をホールセラーに回送する対価としてリベートを得る慣行のことで、主としてリテールフローが対象です。図表5の左下のように、リテール投資家から発注された注文がリテール証券会社を通じて、まずホールセラーに回送され、ホールセラーは、注文を受け取った見返りとしてPFOFをリテール証券会社にキックバックする。このように、リテールフローは、まずホールセラーにおいてその執行可否が選別され、そこで処理できない分が最後の砦としての取引所に流れてくる。これが現在の姿です。
図表5
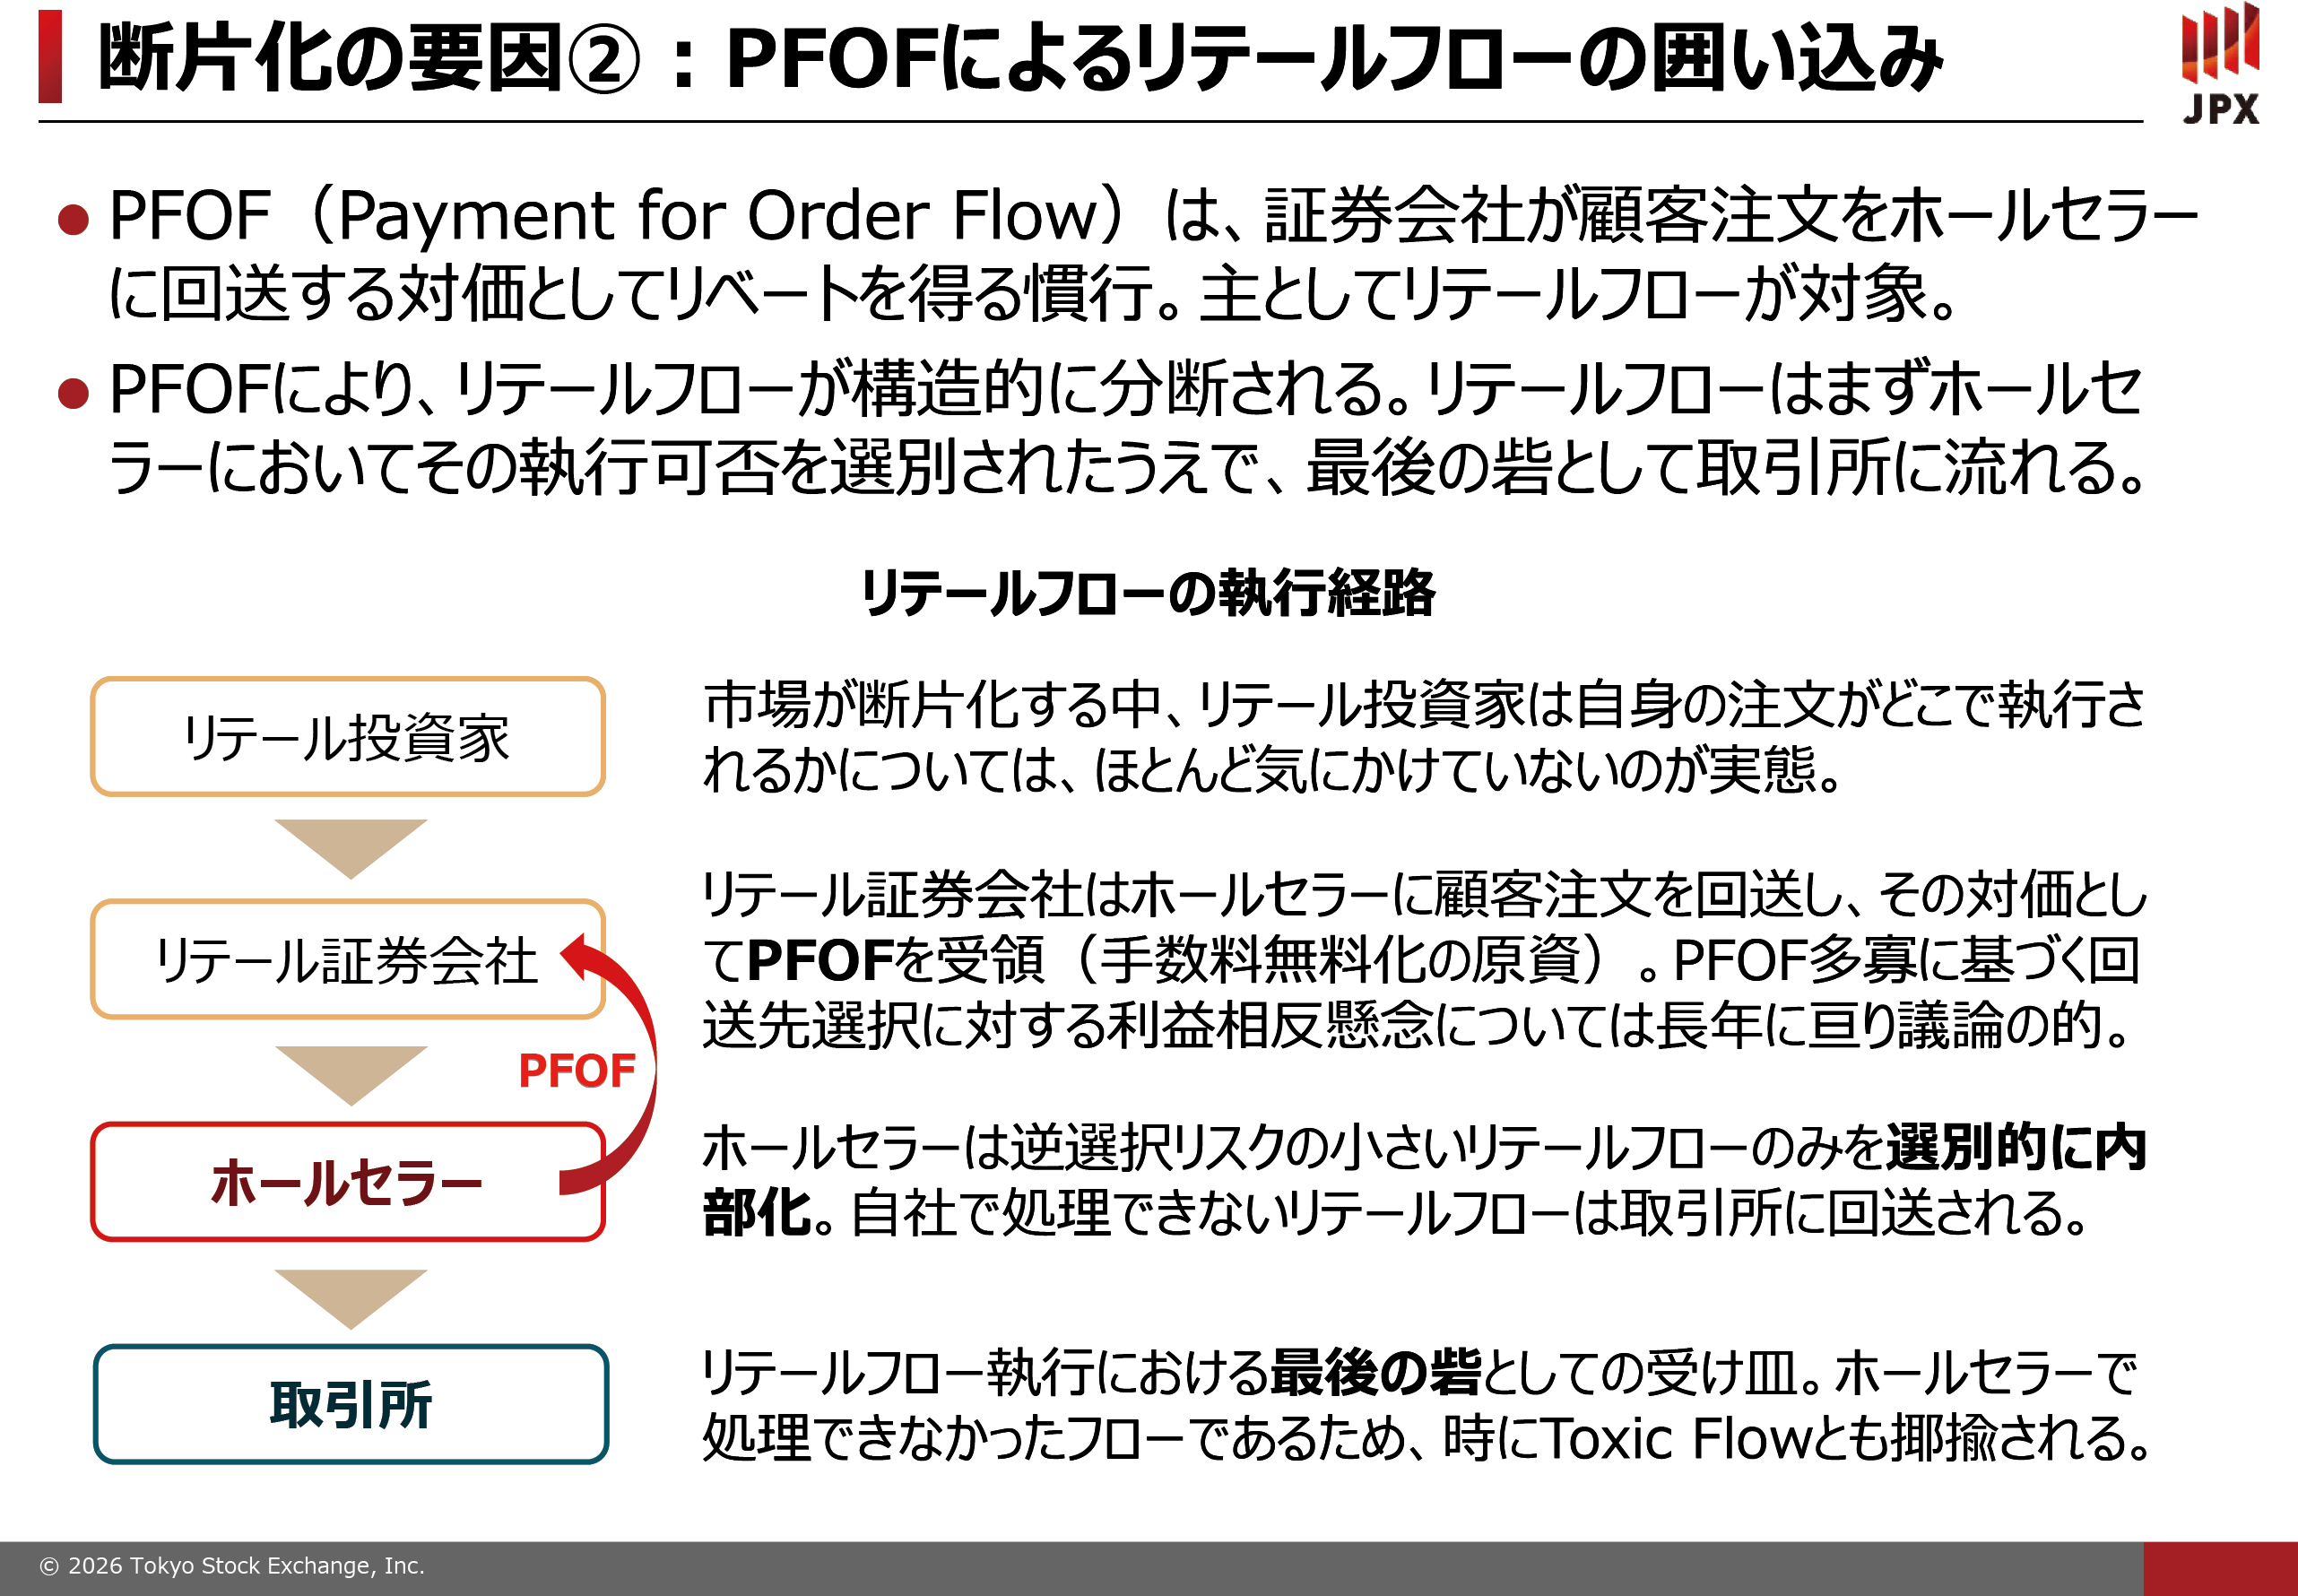
PFOFは、リテール証券には手数料無料化の原資の意味合いもあります。PFOFを多くもらえるところに、注文を回送するといった注文回送先選択に対する利益相反懸念は常々議論されています。1つ大きな課題になると思うのは、こうしたPFOFの対価としての性質だけではなく、PFOFによりリテールフローが構造的に分断され、ホールセラーが上流、取引所が下流にある、という市場のセグメンテーションを引き起こしてしまっていることです。残念ながら、ホールセラーの中で処理できず、取引所に流れてきたフローは時にToxic Flowと呼ばれます。
さらに、セグメンテーションの実態を御紹介します(図表6)。中央にある2024年の分析では、ホールセラーは、リテールフロー全体の34%のみを執行することで価格改善額の83%を提供できています。取引所は、リテールフローの62%を執行していますが、価格改善額として提供できているのはわずか9%のみです。ここで示されているのは、先ほど申し上げたように、扱いやすいリテール注文をホールセラーが選別している状況です。ホールセラーなどセグメンテーションレイヤーの上流の方々は、「取引所よりも価格改善が提供できている」とよく言うのですが、それは上流・下流の構造の上で初めて成り立つという点は御留意いただいきたいと思います。
図表6
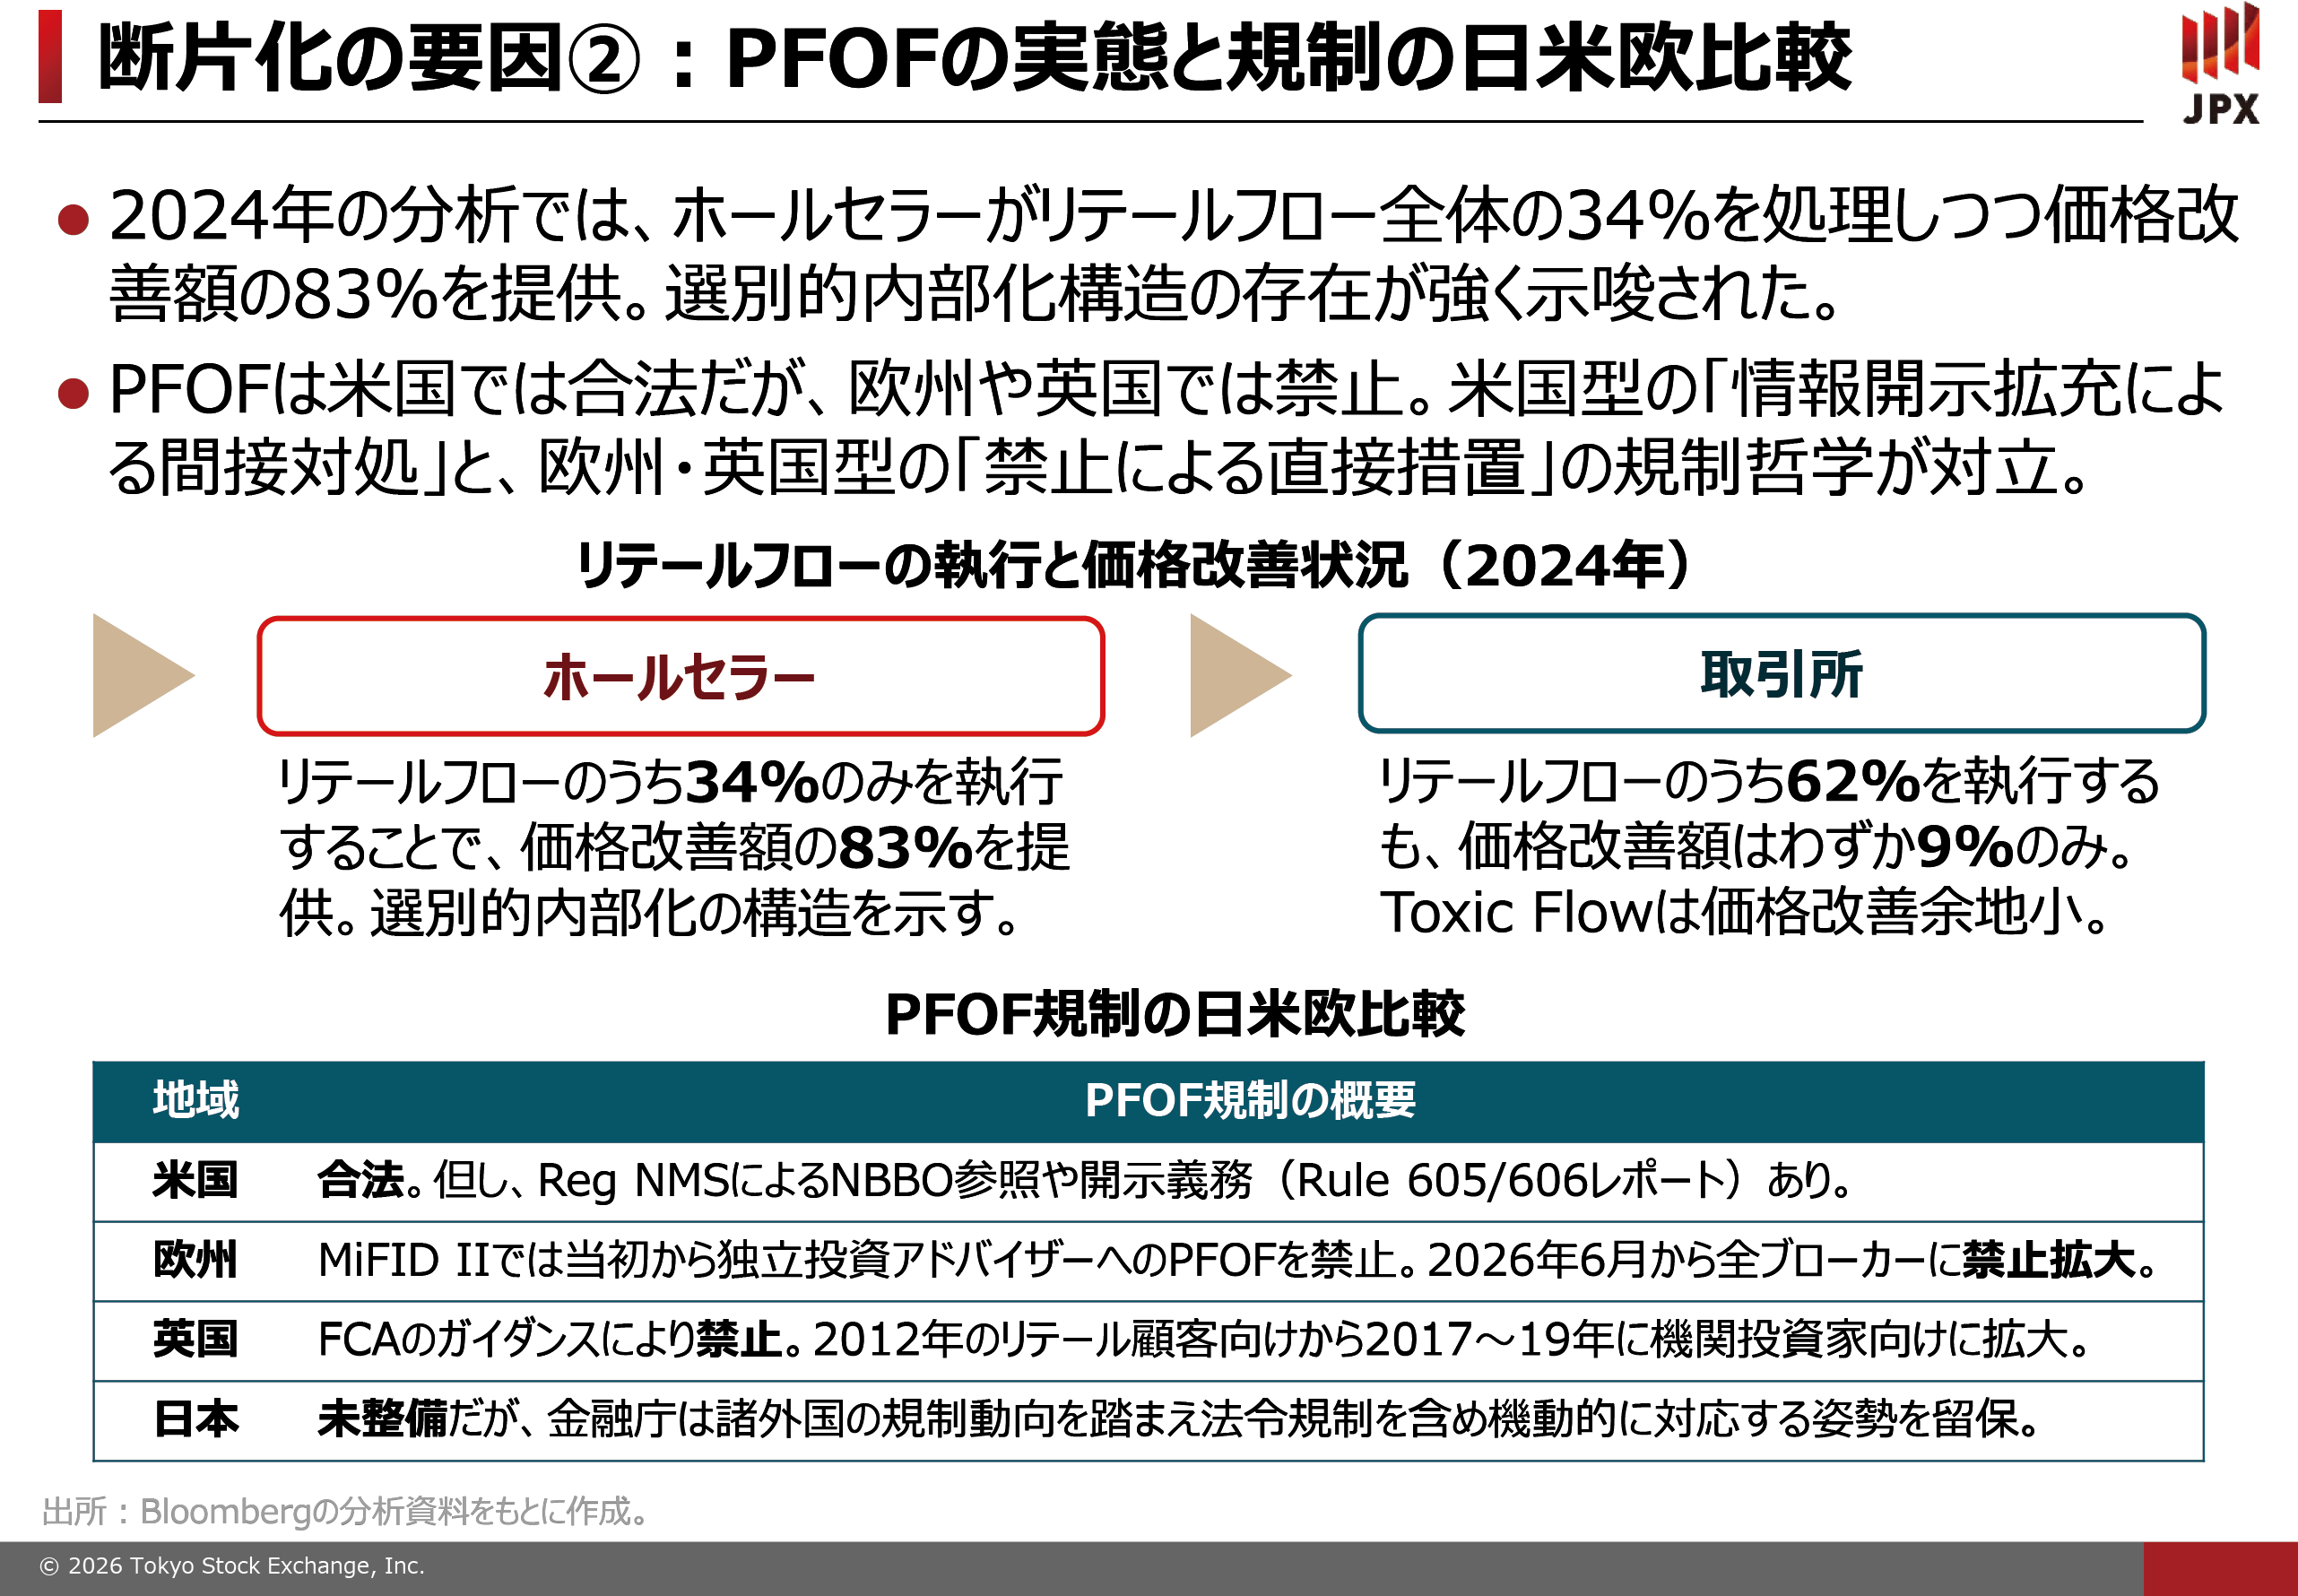
下段には、PFOFに関する各国規制の状況をお示ししています。アメリカは合法ですが、開示で透明性を確保する。情報開示拡充による間接対処の方針です。イギリス、ヨーロッパは禁止による直接措置で、アメリカとヨーロッパの規制哲学は対立しています。翻って日本は規制が未整備です。過去に検討されたことがありますが、時期尚早とされました。ただ、金融庁は、諸外国の規制動向を踏まえて機動的に対応する姿勢を留保しています。ちょうどこの6月から欧州は禁止拡大に動いています。後ほど御説明しますが、国際的にも規制関係がいろいろと動いている中、日本においても改めて考え直すにはいい時期に来ているのではないかというのが個人的な意見です。
断片化の3つ目の要因、小規模取引所の濫立についてです。この点を理解するために、まず御紹介するのがSIPです。SIPとは、図表7の左側に記載したアメリカの各取引所に分散している相場情報を集約・処理し、一元的に配信するアメリカならではの仕組みで、相場情報を提供する取引所等の合議体、プランと呼ばれるもので運営されています。この仕組みにより、我々は、全米で統一された相場情報を入手できます。SIPから公表されるデータは、気配情報集約したものをNBBO(全米最良気配)、約定情報を集約したものを統合テープと呼ぶことがあります。昔、物理的な立会場が主だったころのティッカーテープという細長い紙の名残りで、「テープ」という言葉が今も残っています。
図表7
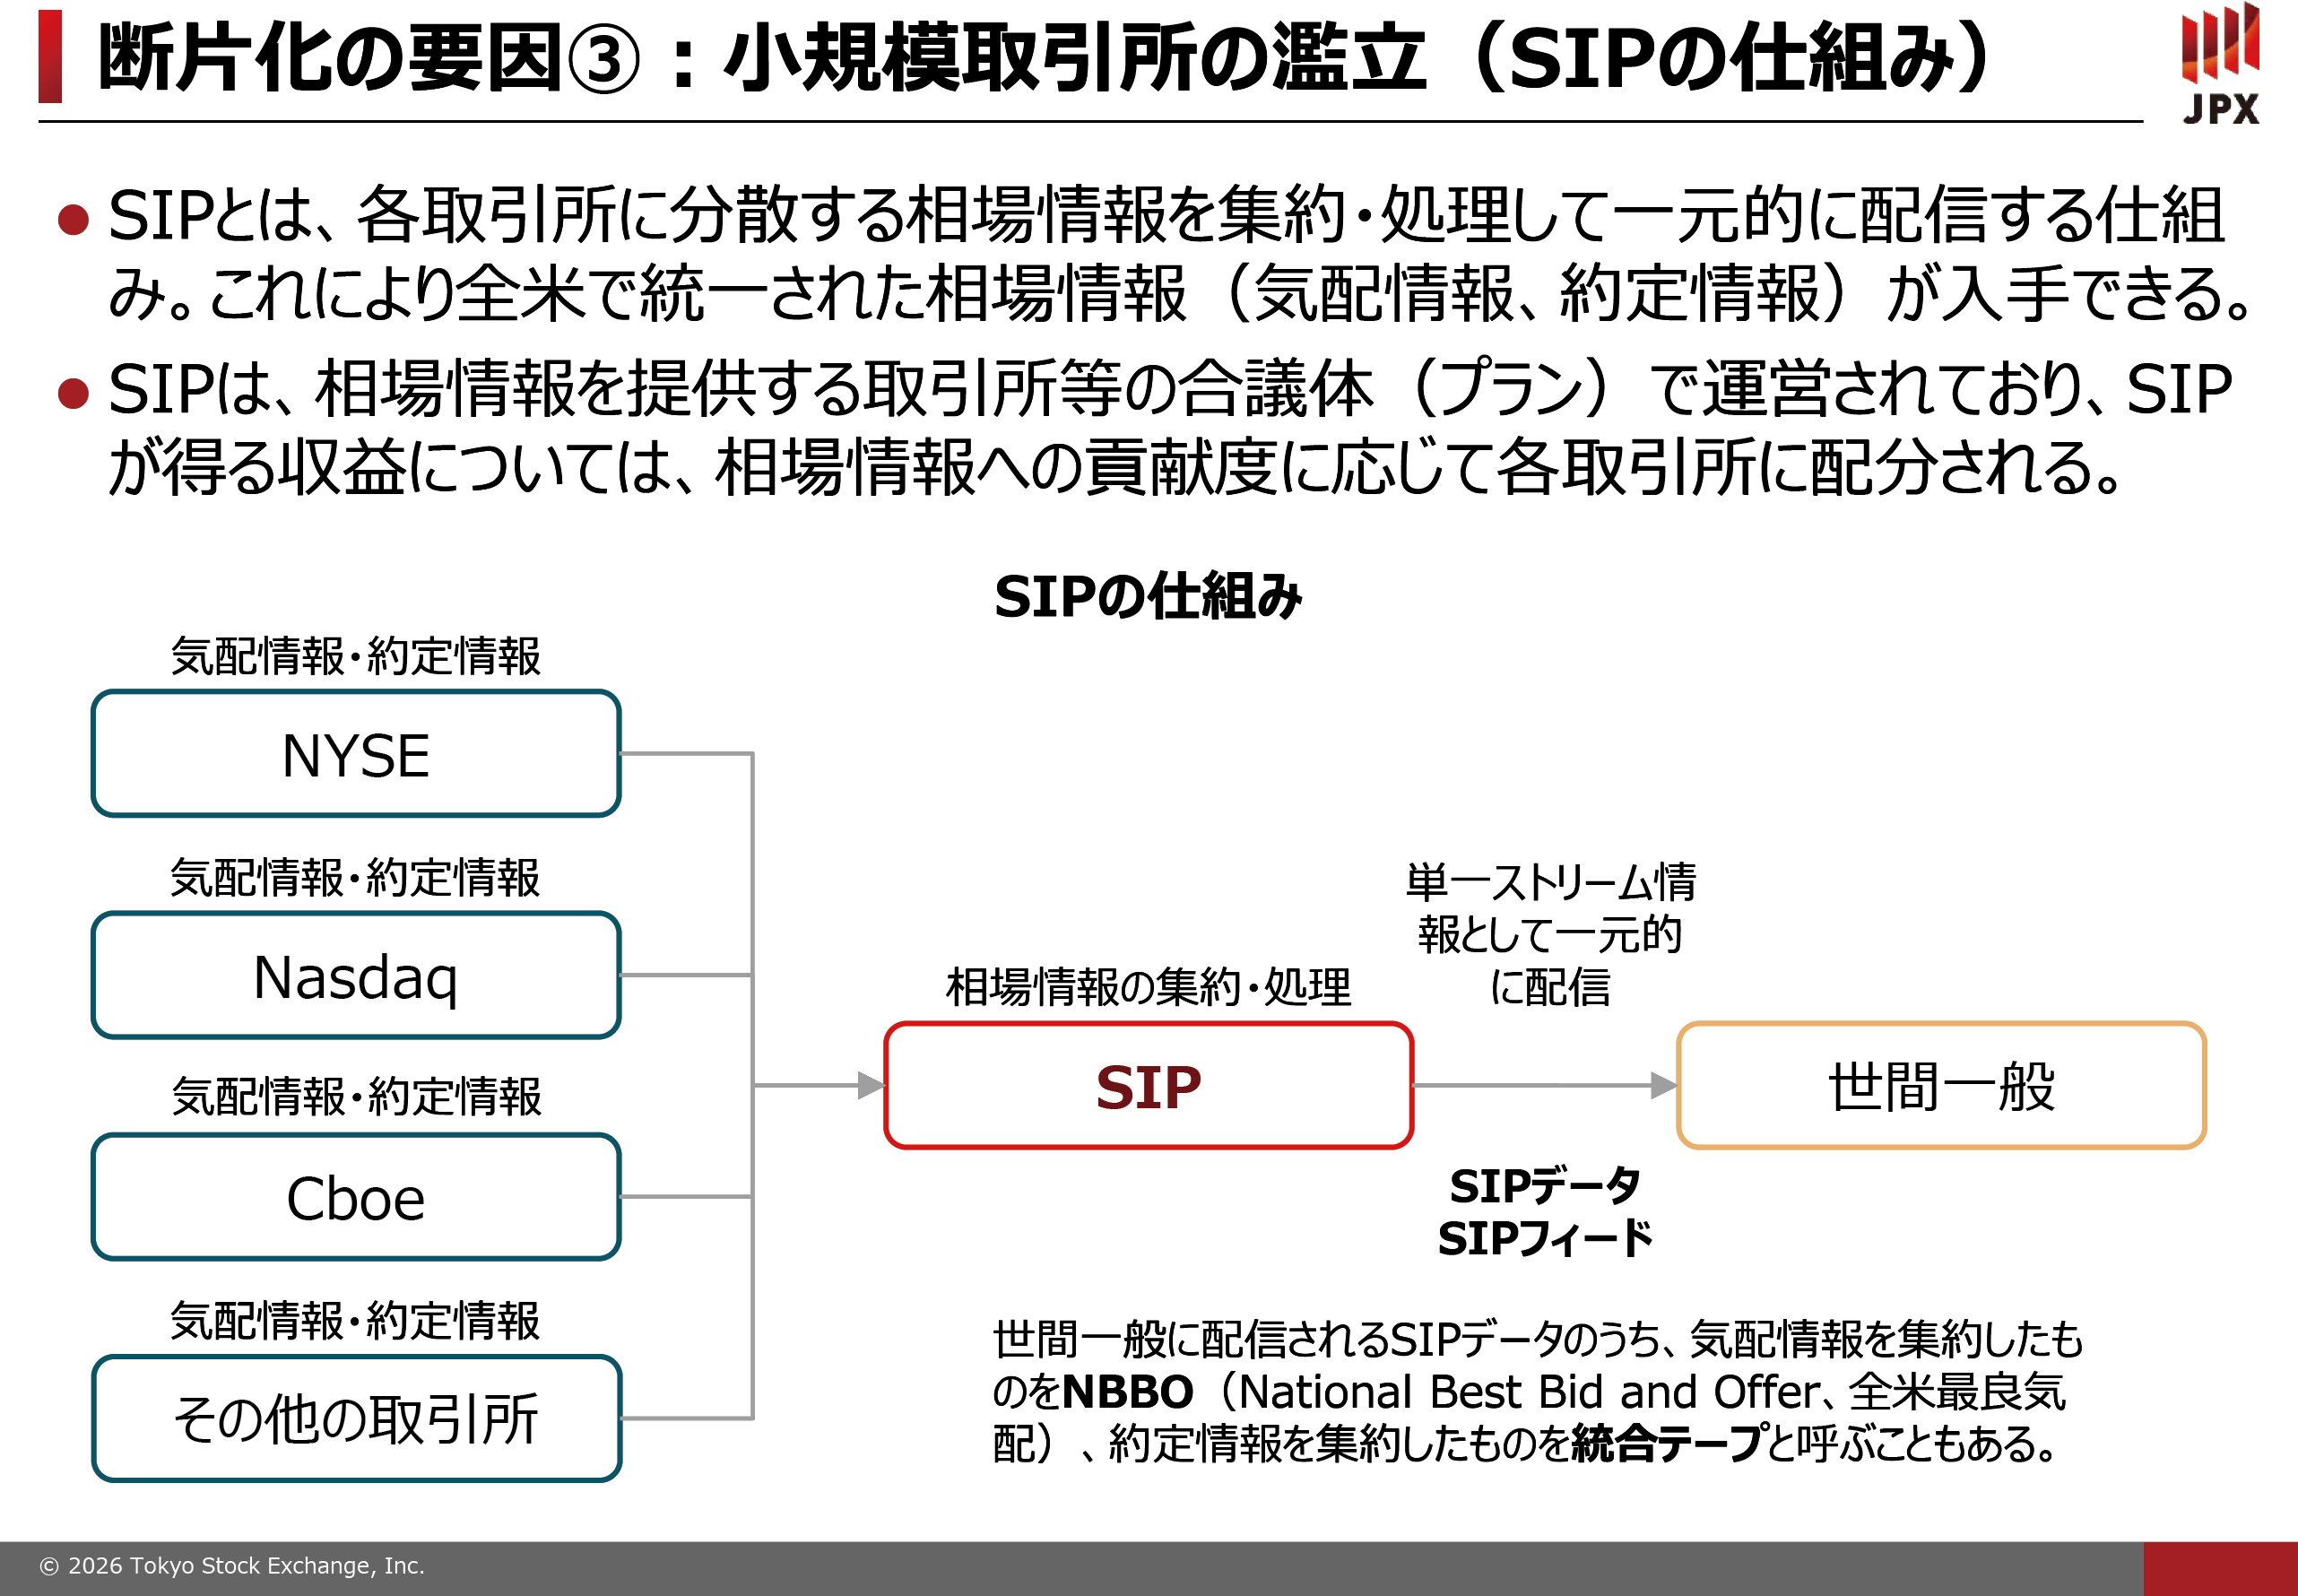
SIPが得る収益は、各取引所が提供した相場情報のうち、取引への貢献と気配への貢献がおおむね50対50で計算され、もともとの情報を出す各取引所に配分されるという計算ロジックです(図表8)。実はこの収益配分には構造的な欠陥があると言わざるを得ません。
図表8
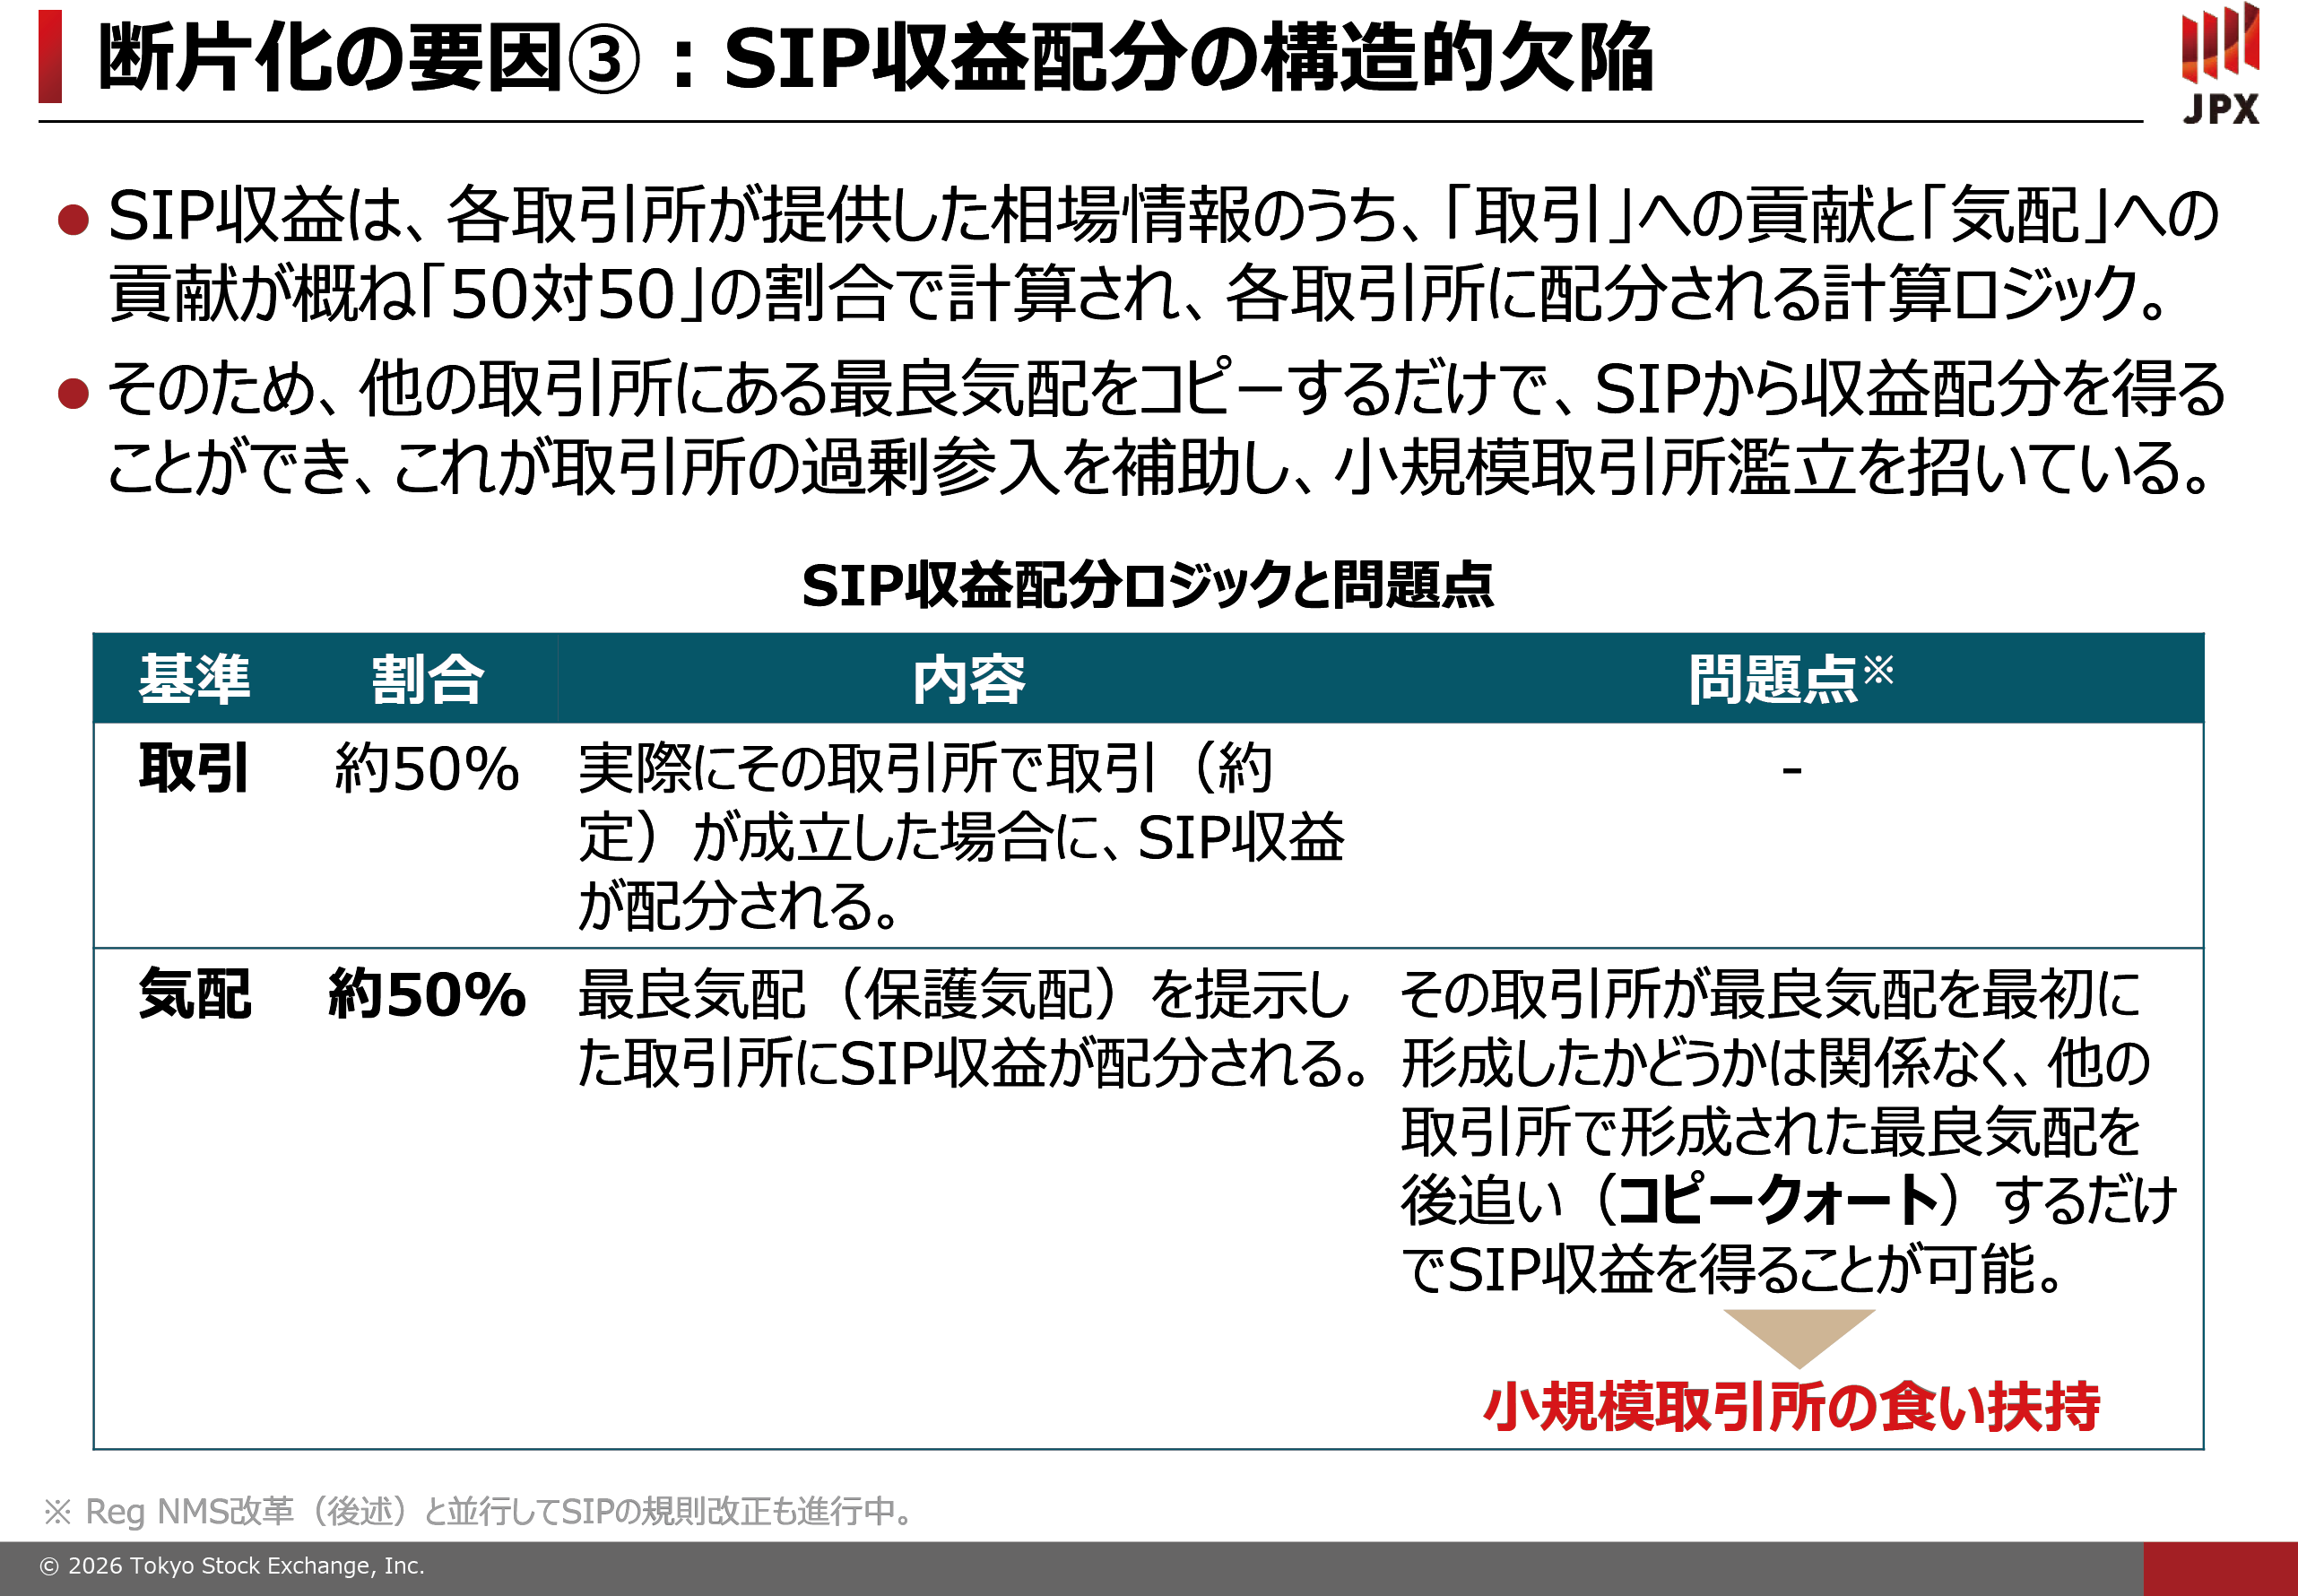
図表8の下段に記載しましたが、気配については、最良気配(保護気配)を提示した取引所にSIP収益が配分されます。問題は、その取引所が最良気配を最初に形成したかどうかに関係なく、他の取引所で形成された最良気配をコピークォート(後追い)するだけでSIP収益を得られてしまうことです。これが小規模取引所の現状での食い扶持となり、それによって取引所の過剰参入が補助され、現在のように小規模取引所が濫立する状況に至っています。
2.構造変化①:Reg NMS改革
「米国市場の断片化」という前提を踏まえ、構造変化について見ていきます。
構造変化の1つ目は、Reg NMS改革です。図表9に記載のとおり、Reg NMSは2005年に採択された古い規制です。この規制の中核であるRule 611(Order Protection Rule)の見直しが進んでいます。この見直しは、市場を縛る「制度の壁」を問い直す動きと捉えることができます。
図表9
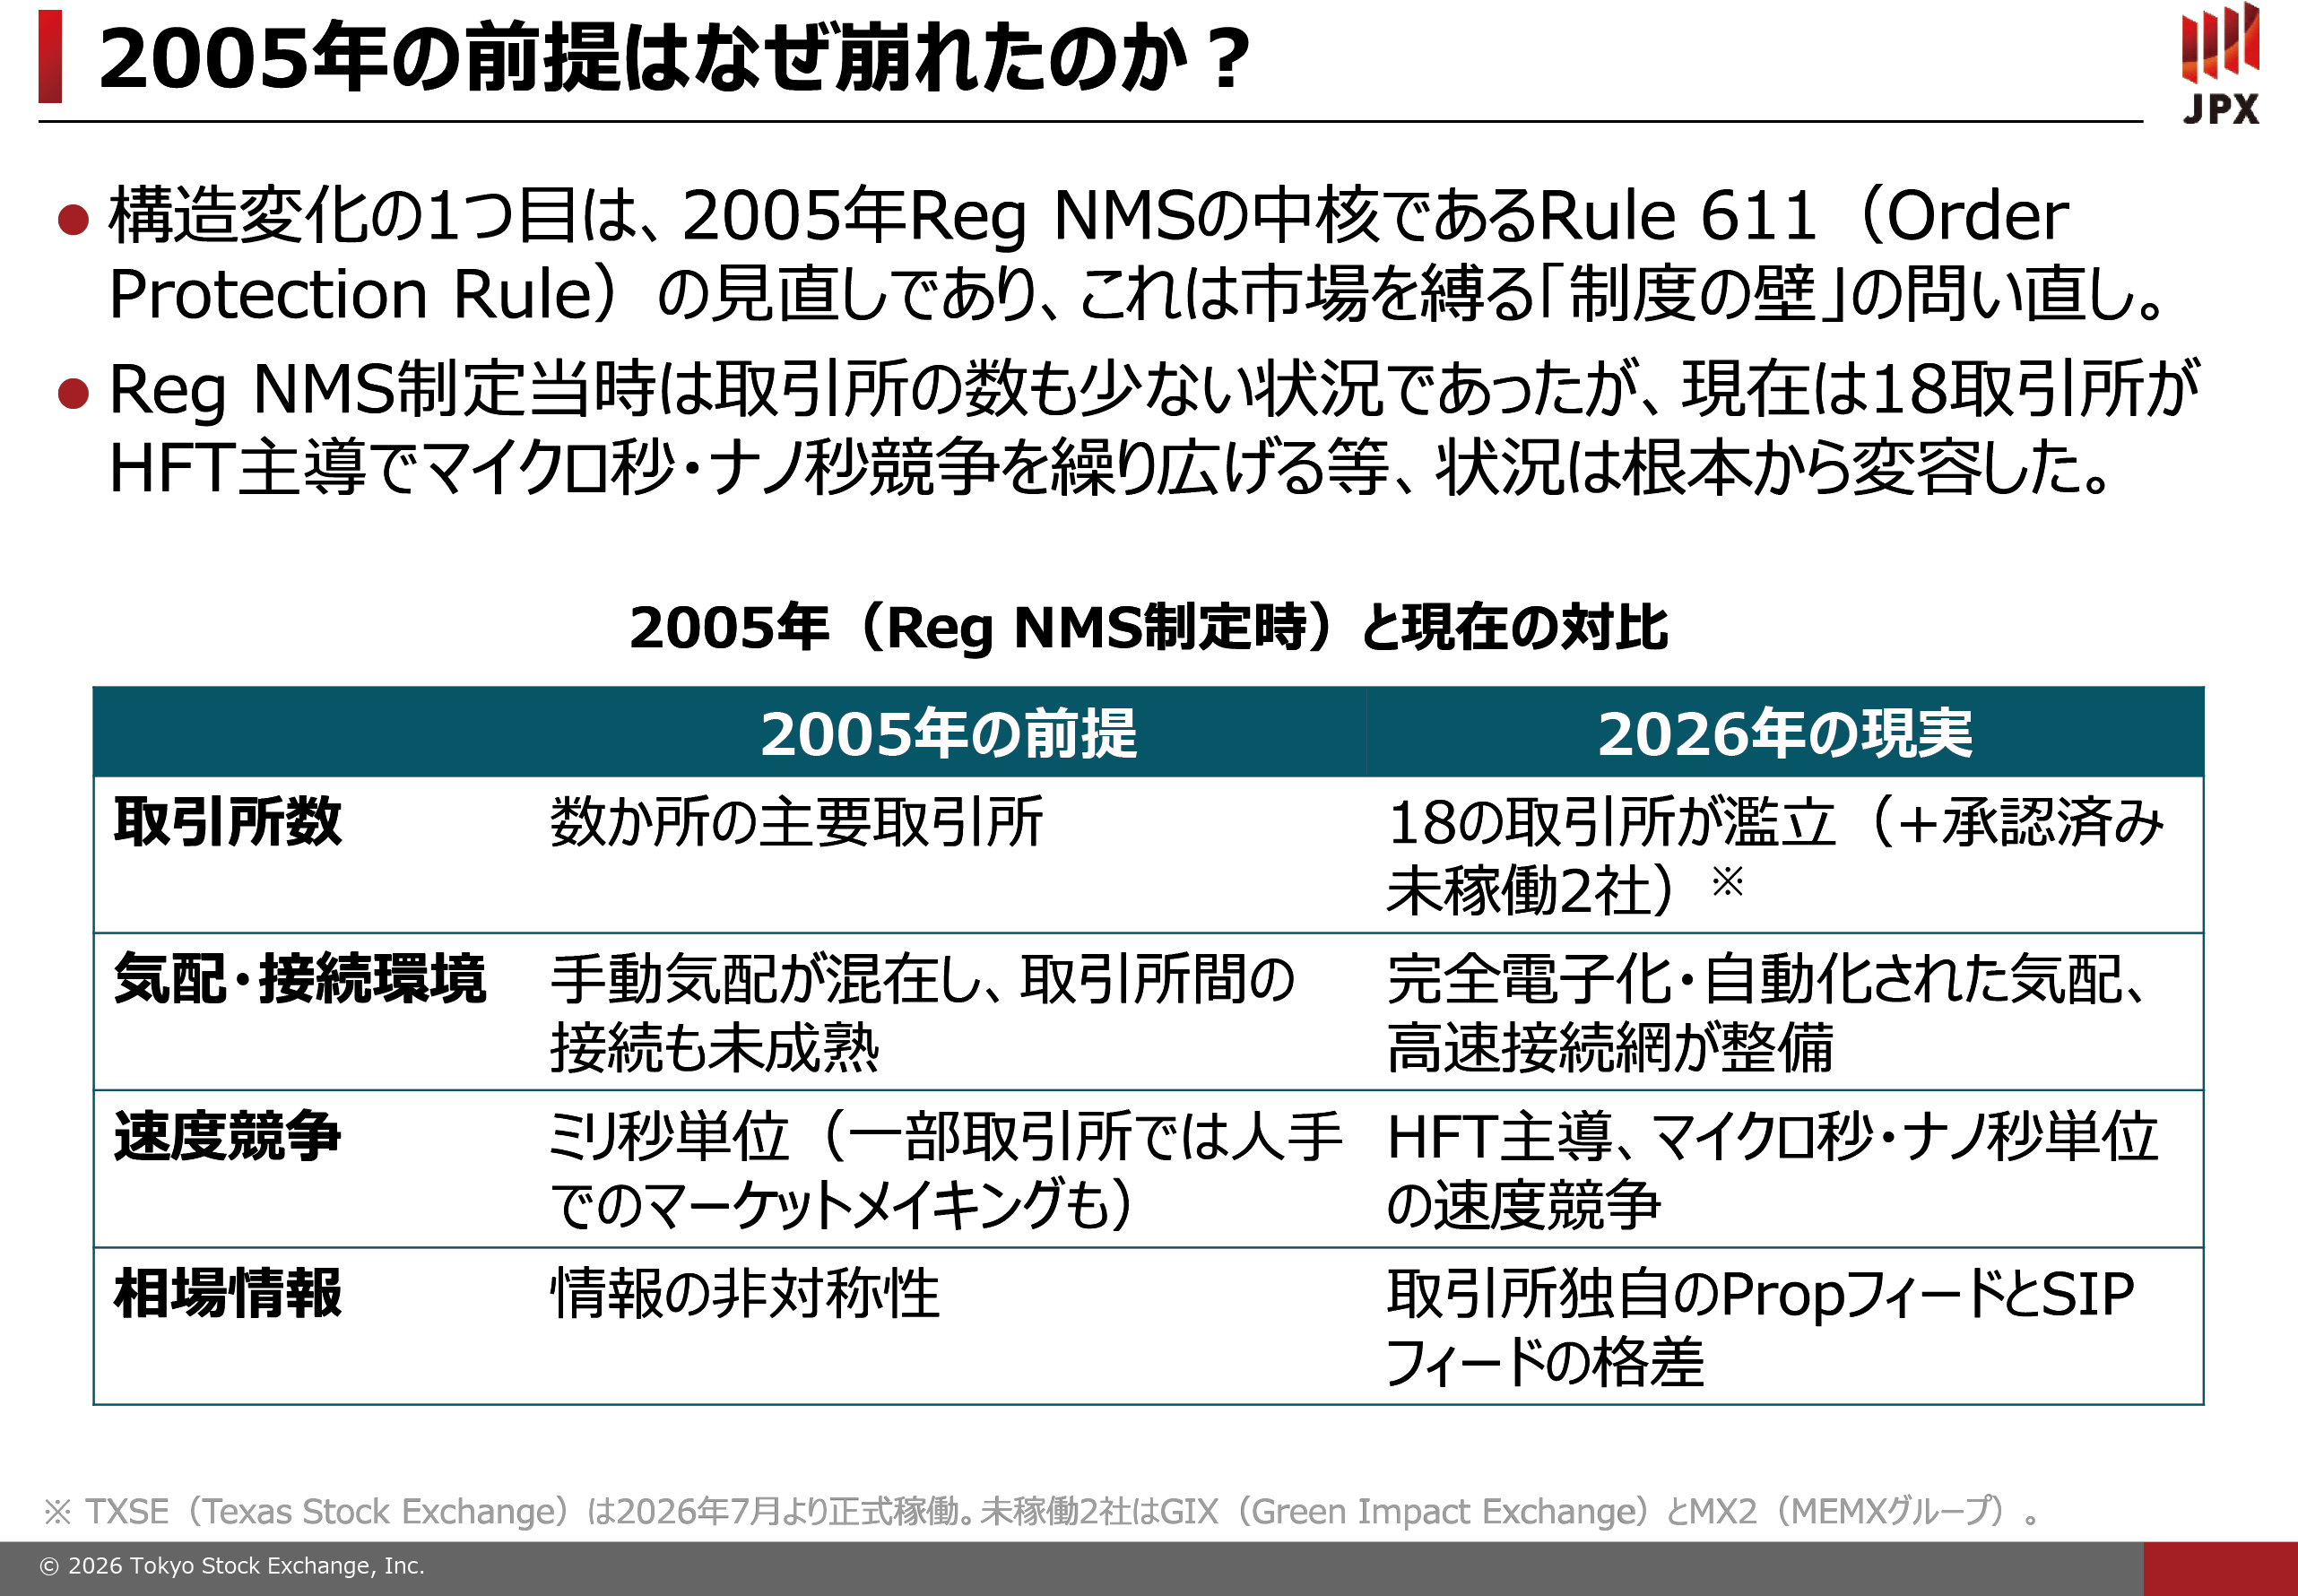
2005年にReg NMSが制定された当初は、主要な取引所は数カ所でした。手動気配が混在し、取引所間の接続も未成熟でした。しかし、現状は、18の取引所が濫立し、電子化・自動化された気配で各取引所が密につながっています。また、HFT主導でマイクロ秒・ナノ秒単位の速度競争が繰り広げられています。極めて高度な環境に移って、当初の状況と根本的に変わっていることが、見直しの1つの理由です。
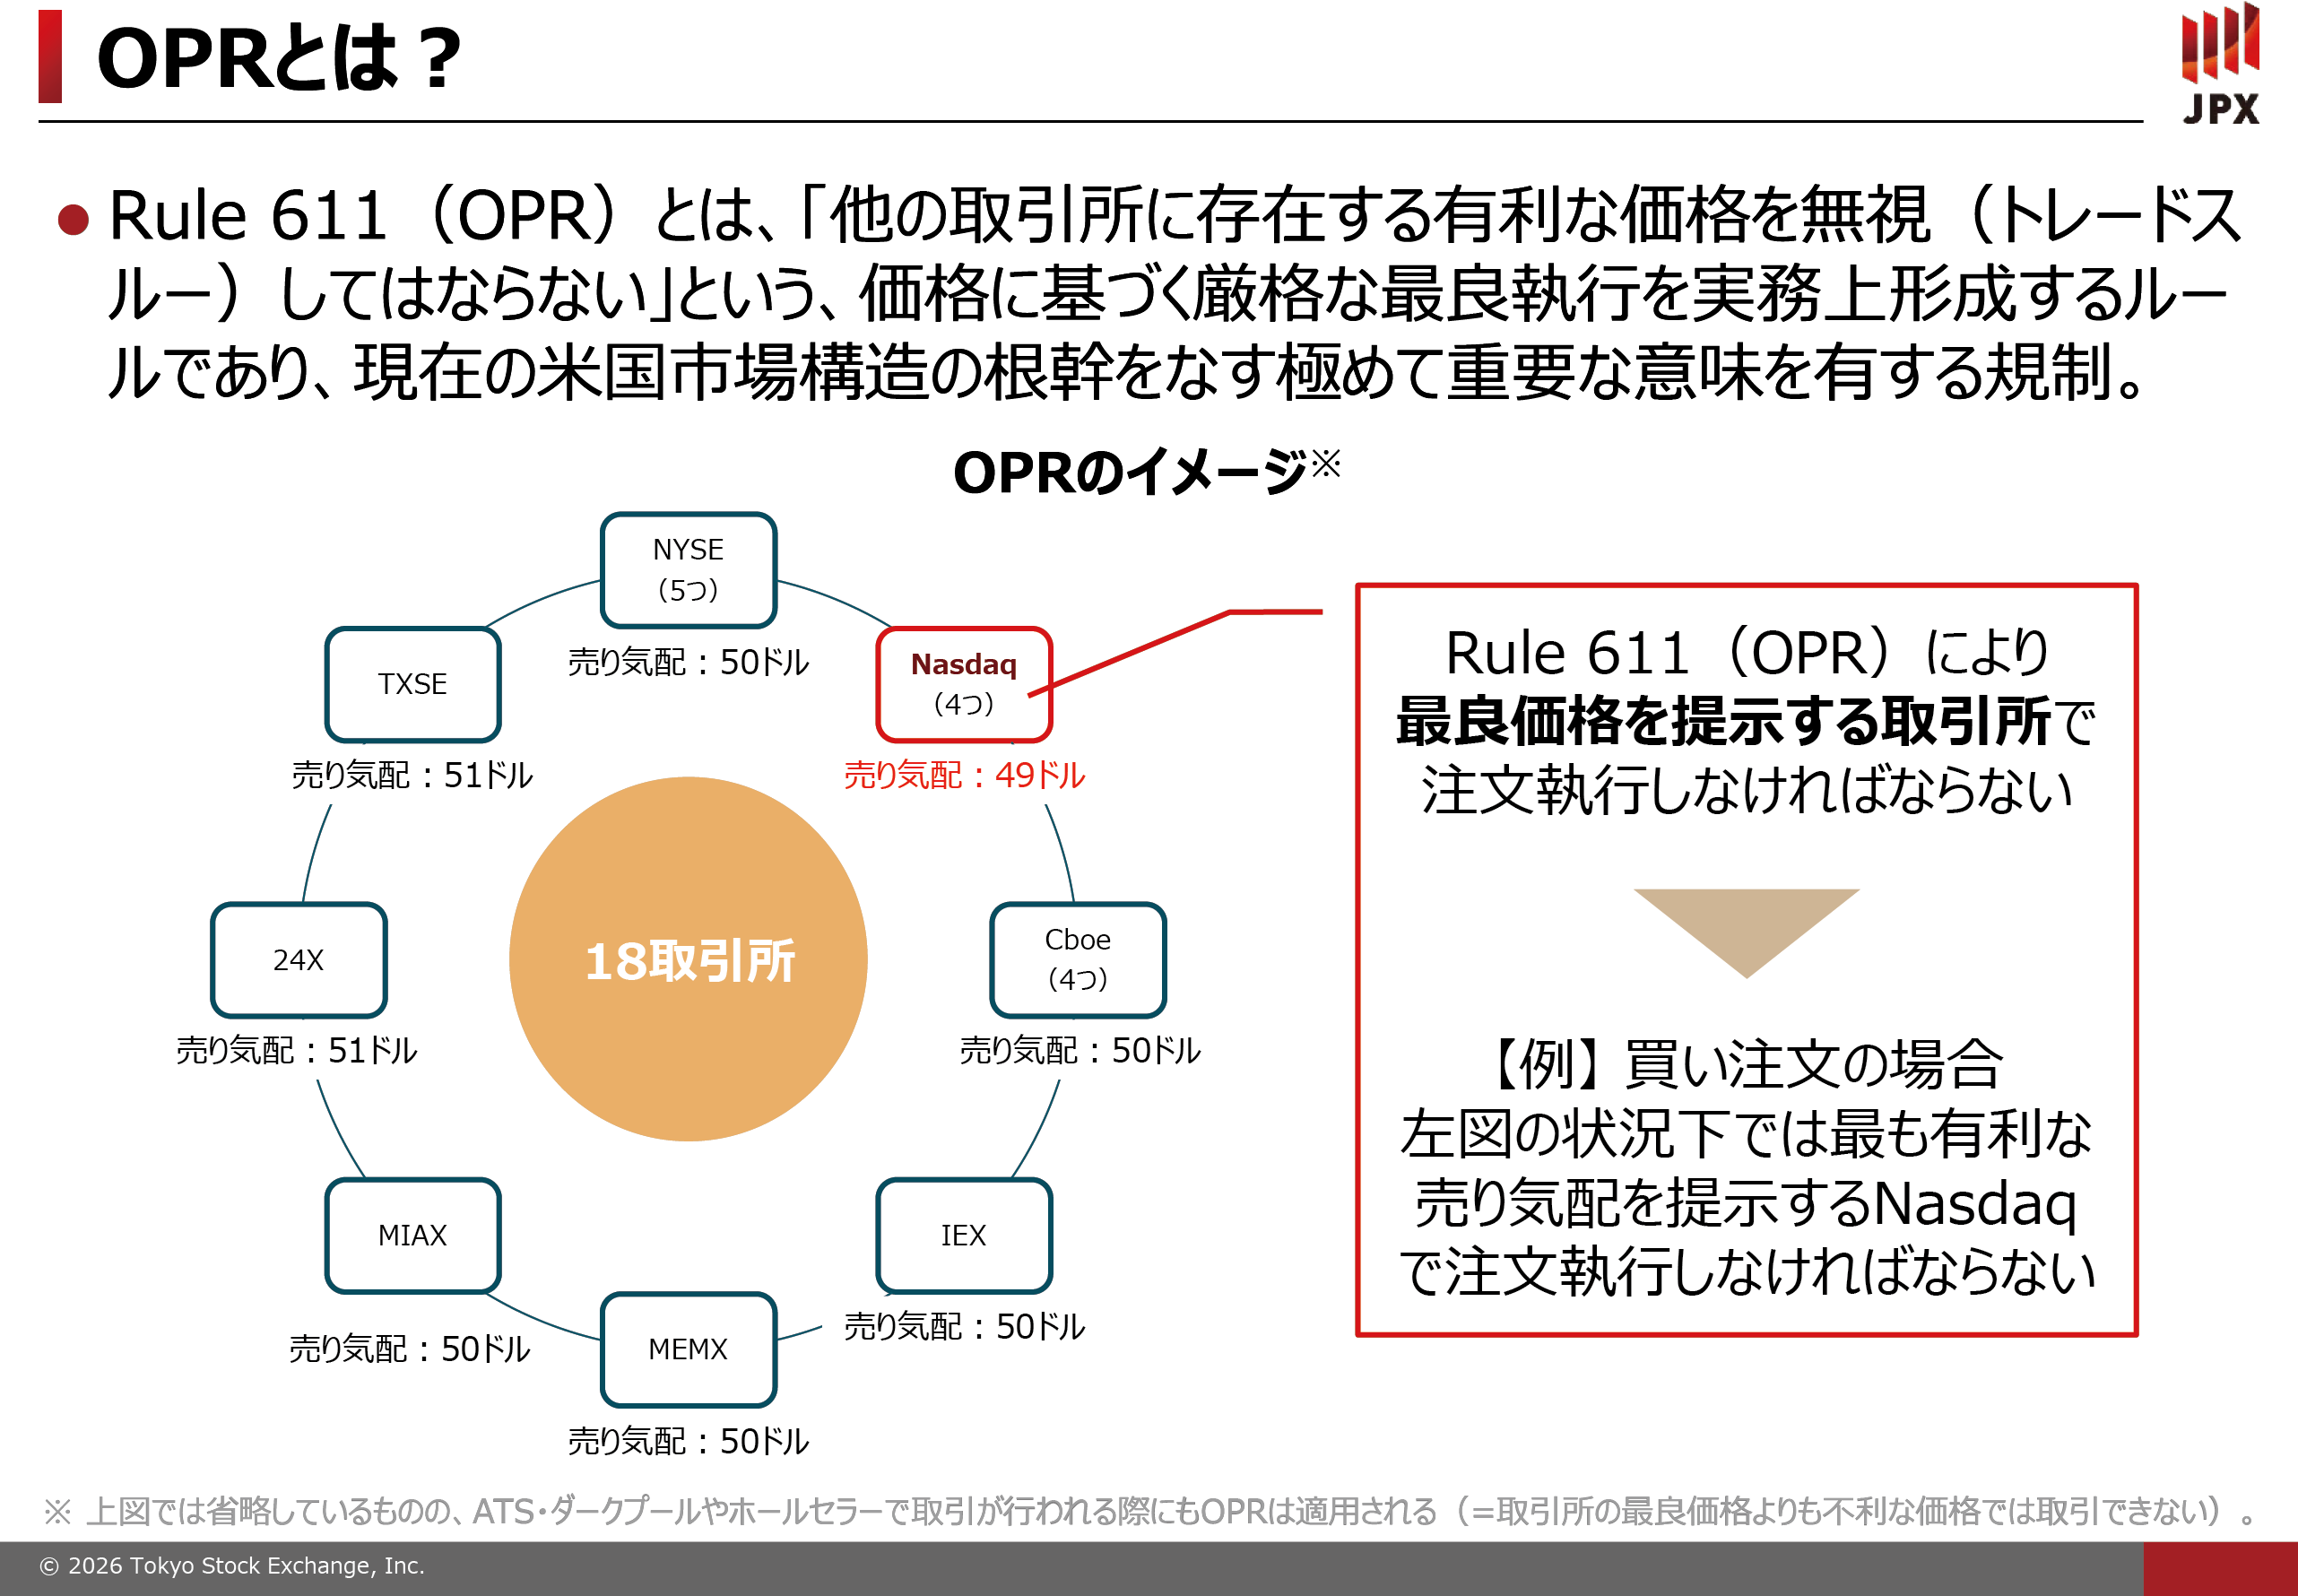
そもそもRule 611(OPR)は、他の取引所に存在する有利な価格を無視(トレードスルー)してはならないという、価格に基づく厳格な最良執行を実務上形成するルールであり、アメリカの今の市場構造の根幹をなす極めて重要な意味を有する規制です。
イメージしやすいように図表10を掲載しました。18の取引所がそれぞれ売り気配として50ドル近辺の価格を提示しているとします。この状況下で投資家が買い注文を発注した場合、売り気配49ドルという一番有利な価格を提示しているNasdaq市場で取引をしなければならないというのが、Rule 611(OPR)です。
図表10
この6月11日、Rule 611(OPR)とそれに関連する規制の撤廃を含めた規則改正案をSECが正式に公表しました。議論が開始された当初は、OPRを一部緩和するのか、それとも完全撤廃するのか、二択で語られていましたが、ふたをあけてみると、かなり包括的な提案になった印象です。
図表11が見直しのタイムラインです。2025年9月に、かなり多くの業者を集めた大がかりなラウンドテーブルの第1回が開催され、一部緩和か、完全撤廃か、2つの意見が出されました。その3か月後に開催された第2回ラウンドテーブルに至っては、Atkins委員長が「Reg NMSは欠陥がある」と発言し、完全撤廃の方向性が大分強くなりました。
図表11
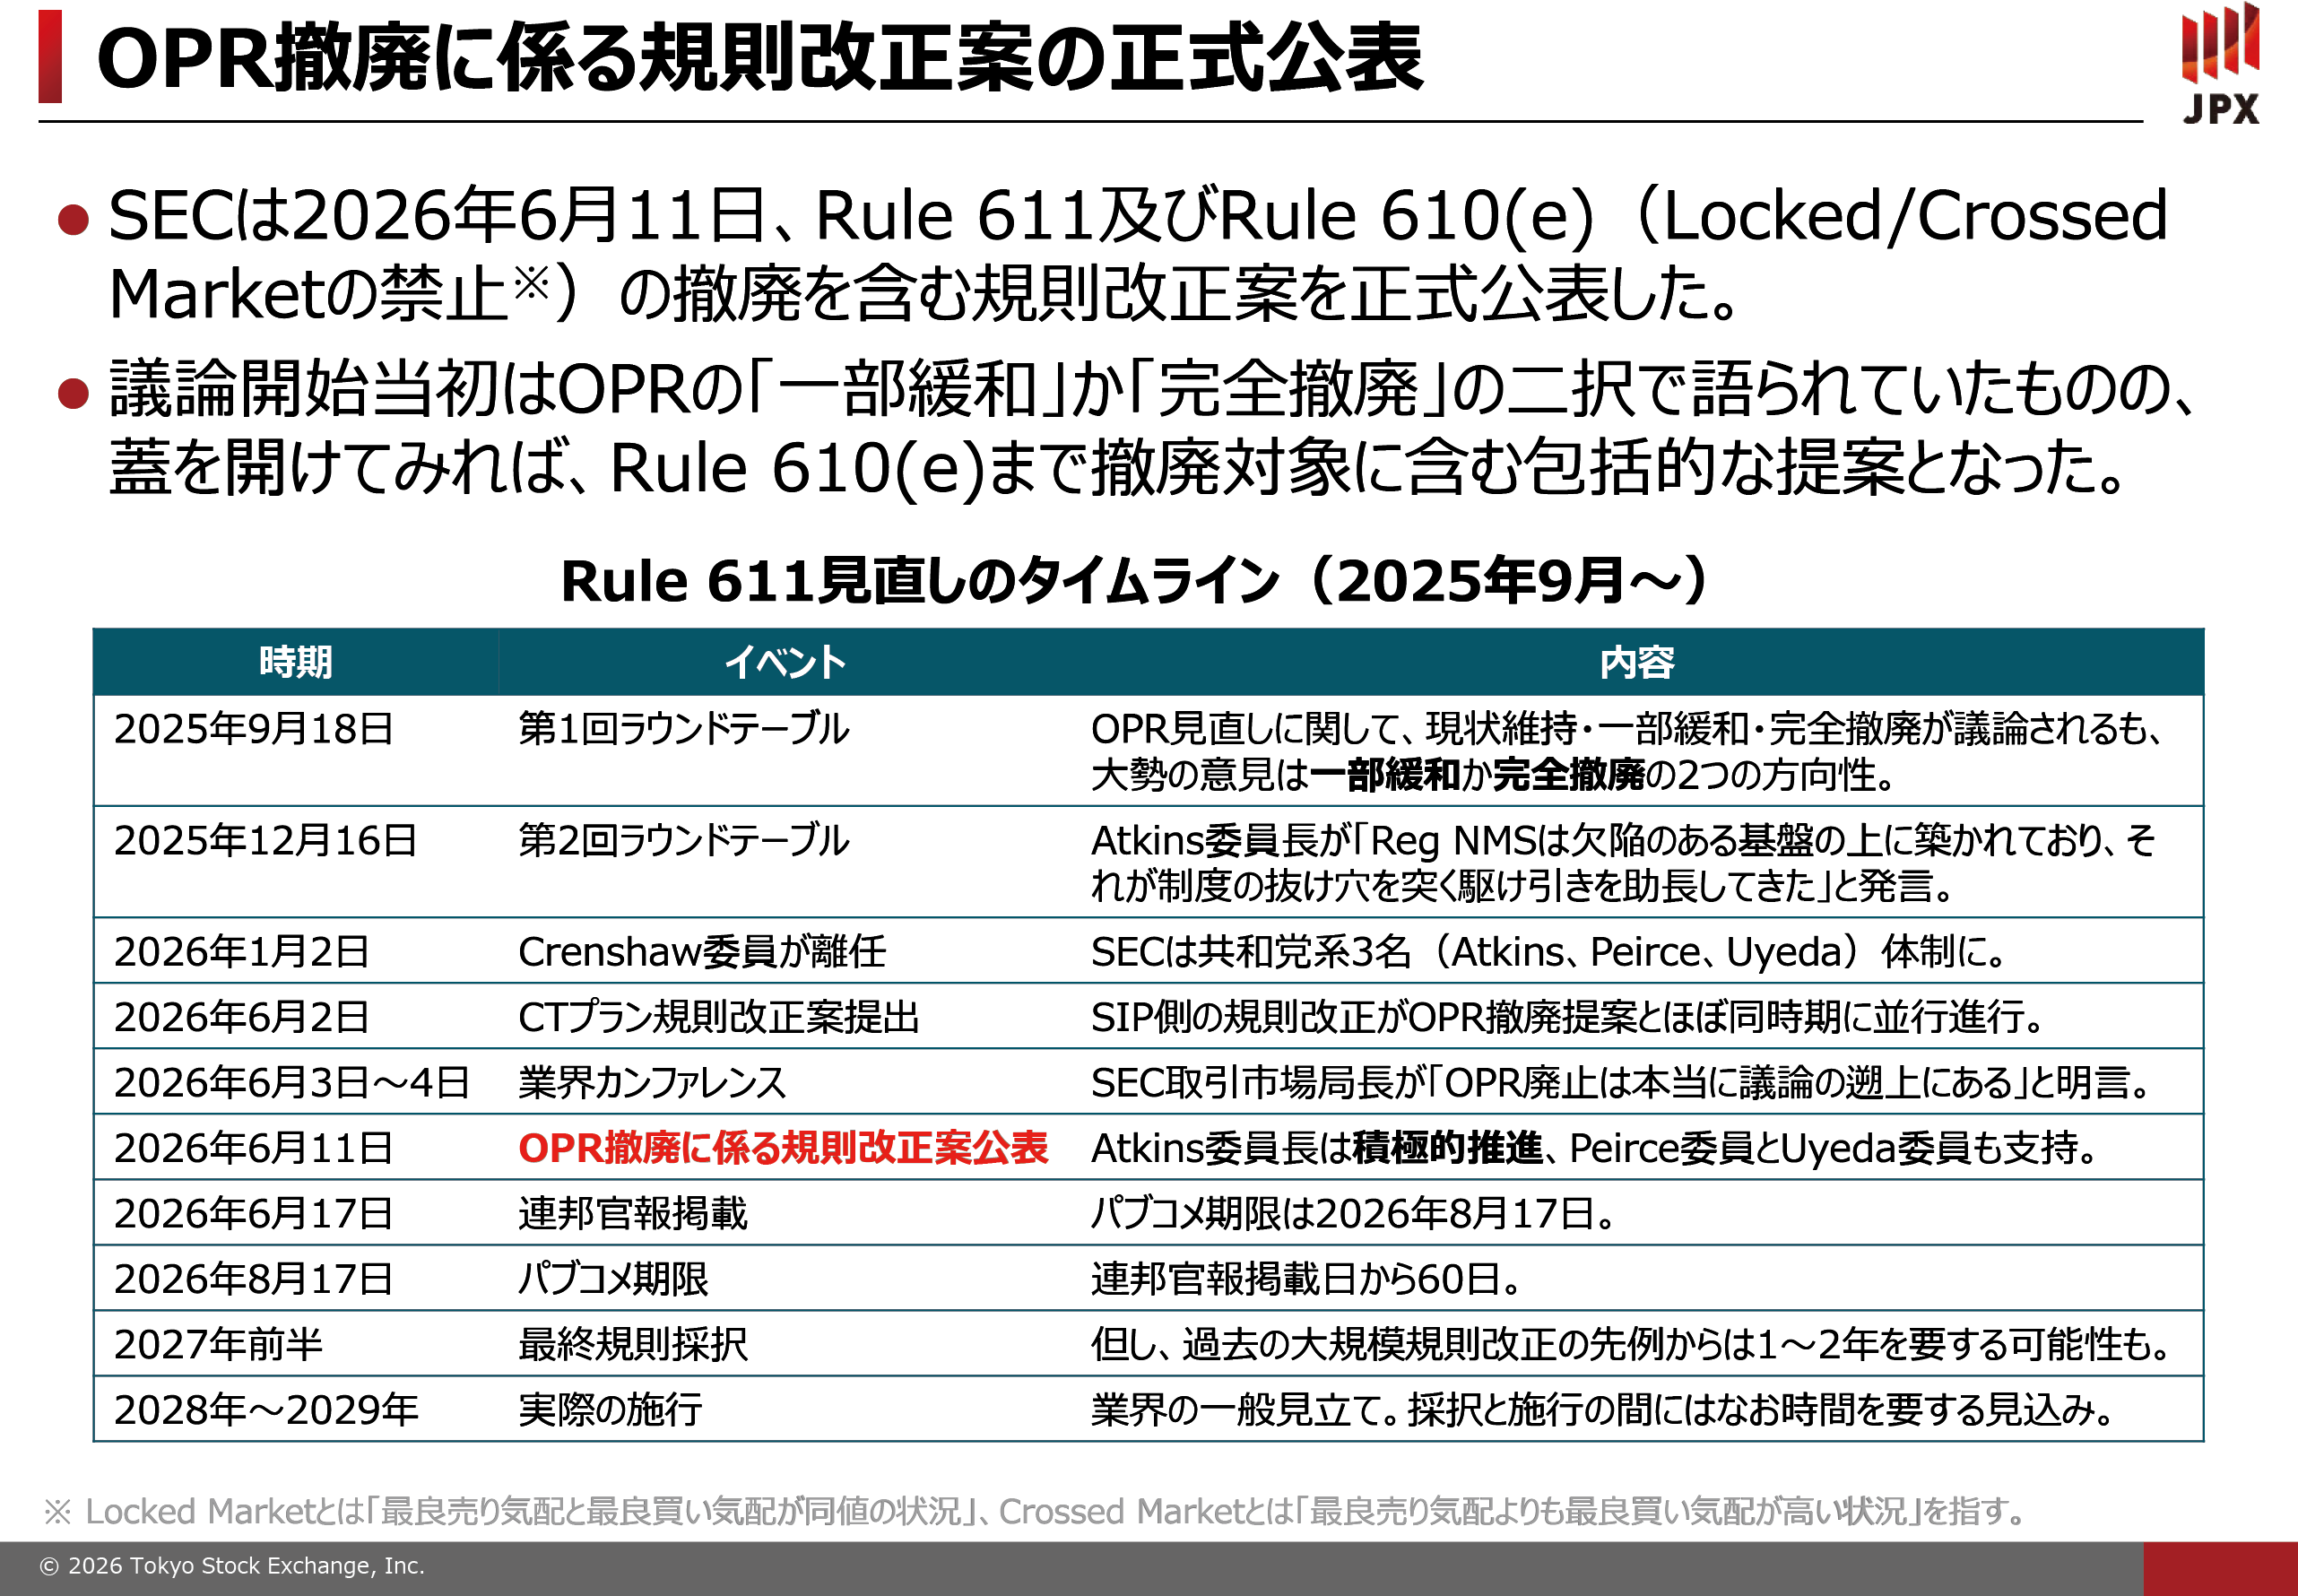
その後、半年ぐらい検討を重ね、2026年6月11日にOPRが撤廃されるという規則改正案が公表されました。現在はパブリックコメント期間中で、来月中ごろまで期限が設けられています。早ければ2027年の前半ぐらいに最終規則が採択され、実際の施行はそこからさらに1年経過した2028年~2029年になるのではないかというのが業界の一般的な見立てです。個人的には、Rule 611の撤廃を6月11日に発表しているのも、何かしら意図的なところを感じないわけではありません。
SECは、規則改正案の中でOPR撤廃の論拠を大きく3つ示しています(図表12)。
図表12
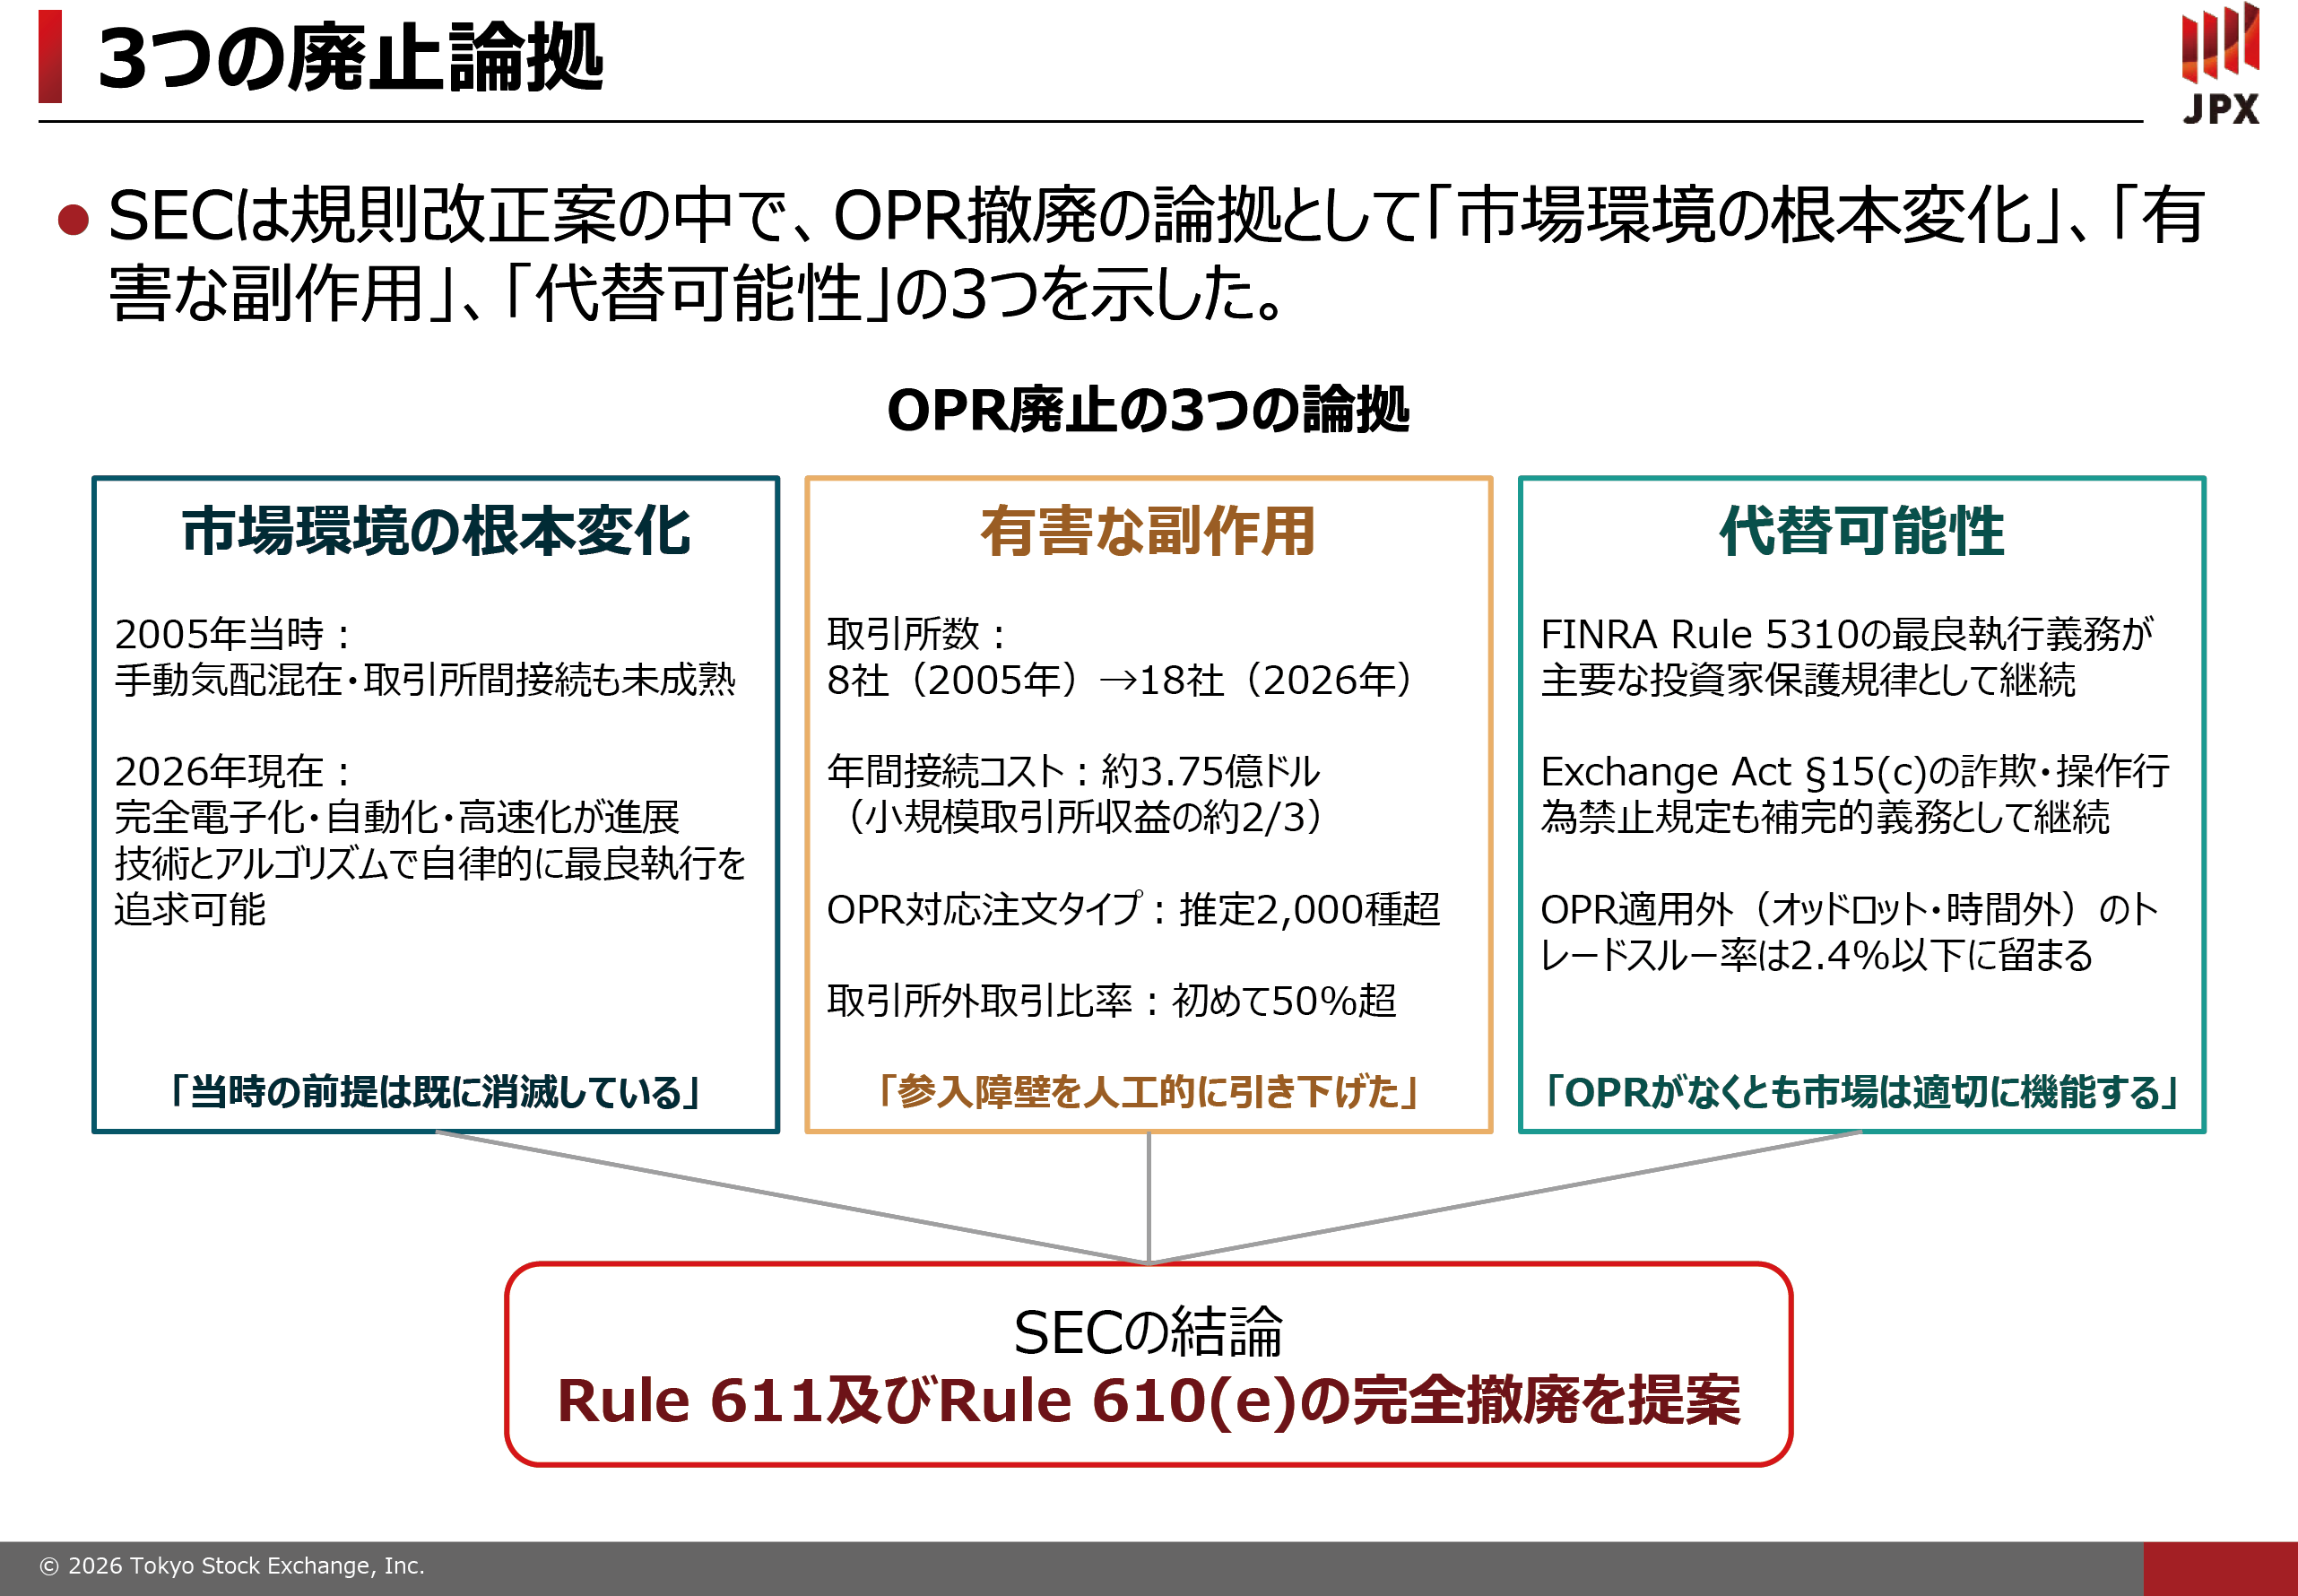
まず1つ目は市場環境の根本変化です。先ほども御説明したように、2005年と2026年現在では状況が全然違う。Reg NMSが必要であった当時の前提は既に消滅しています。
2つ目は、むしろ有害な副作用のほうが大きく出ていることです。取引所の数は8社から18社まで急拡大しています。OPRのもとでは、価格を無視できないため、証券会社は全ての取引所、そして新しい取引所ができればそこに接続しなければならない。証券会社の年間接続コストは3.75億ドルと試算されています。また、OPR遵守のために開発された注文タイプが2,000種類以上あると推定されています。日本の成行注文や指値注文といったシンプルな注文方法だけではありません。『フラッシュ・ボーイズ』で批判されたHFTだけが使いこなせるような注文方法も含めて、かなり複雑怪奇な注文がふえています。それから、冒頭の図表2で御覧いただいたように、取引所外取引比率も初めて50%を超えました。かなりいろいろな弊害が出ている、取引所の参入障壁を人工的に引き下げたのではないか、というのがSECの指摘です。
3つ目は、代替可能性です。FINRA Rule 5310の原則的なアプローチのもとでの最良執行義務が投資家保護規律として残る。Exchange Actの詐欺・操作行為禁止規定も補完的義務として継続する。また、資料には記載していませんが、コモンロー上での信認義務、代理人の注意義務・忠実義務も当然、基礎的な義務として残る。OPRがなくても、制定法、自主規制、コモンローの三層構造で市場は適切に機能するとSECは言っています。実際、OPR適用外のオッドロット取引や時間外取引のトレードスルー率は、わずか2.4%以下にとどまるというデータも出ています。
今、お話しいたしました論拠を受けて、SECがOPRとその関連規則の完全撤廃を提案したのが今回の事情ですが、長年にわたって米国の市場構造の根幹を形成してきたOPRの撤廃は、一言で申し上げると、保護気配(最良気配)という概念の消失を意味し、特にNBBO(全米最良気配)、最良執行義務、SIPに大きな影響を及ぼします。
図表13のように、NBBOに関しては、現行、全市場参加者が遵守すべき注文執行の絶対的な基準であったのが、今後は、単に入手可能な価格の参考情報の1つに成り下がり、「NBBOからの価格改善率」という用語そのものの意味が変わります。
図表13
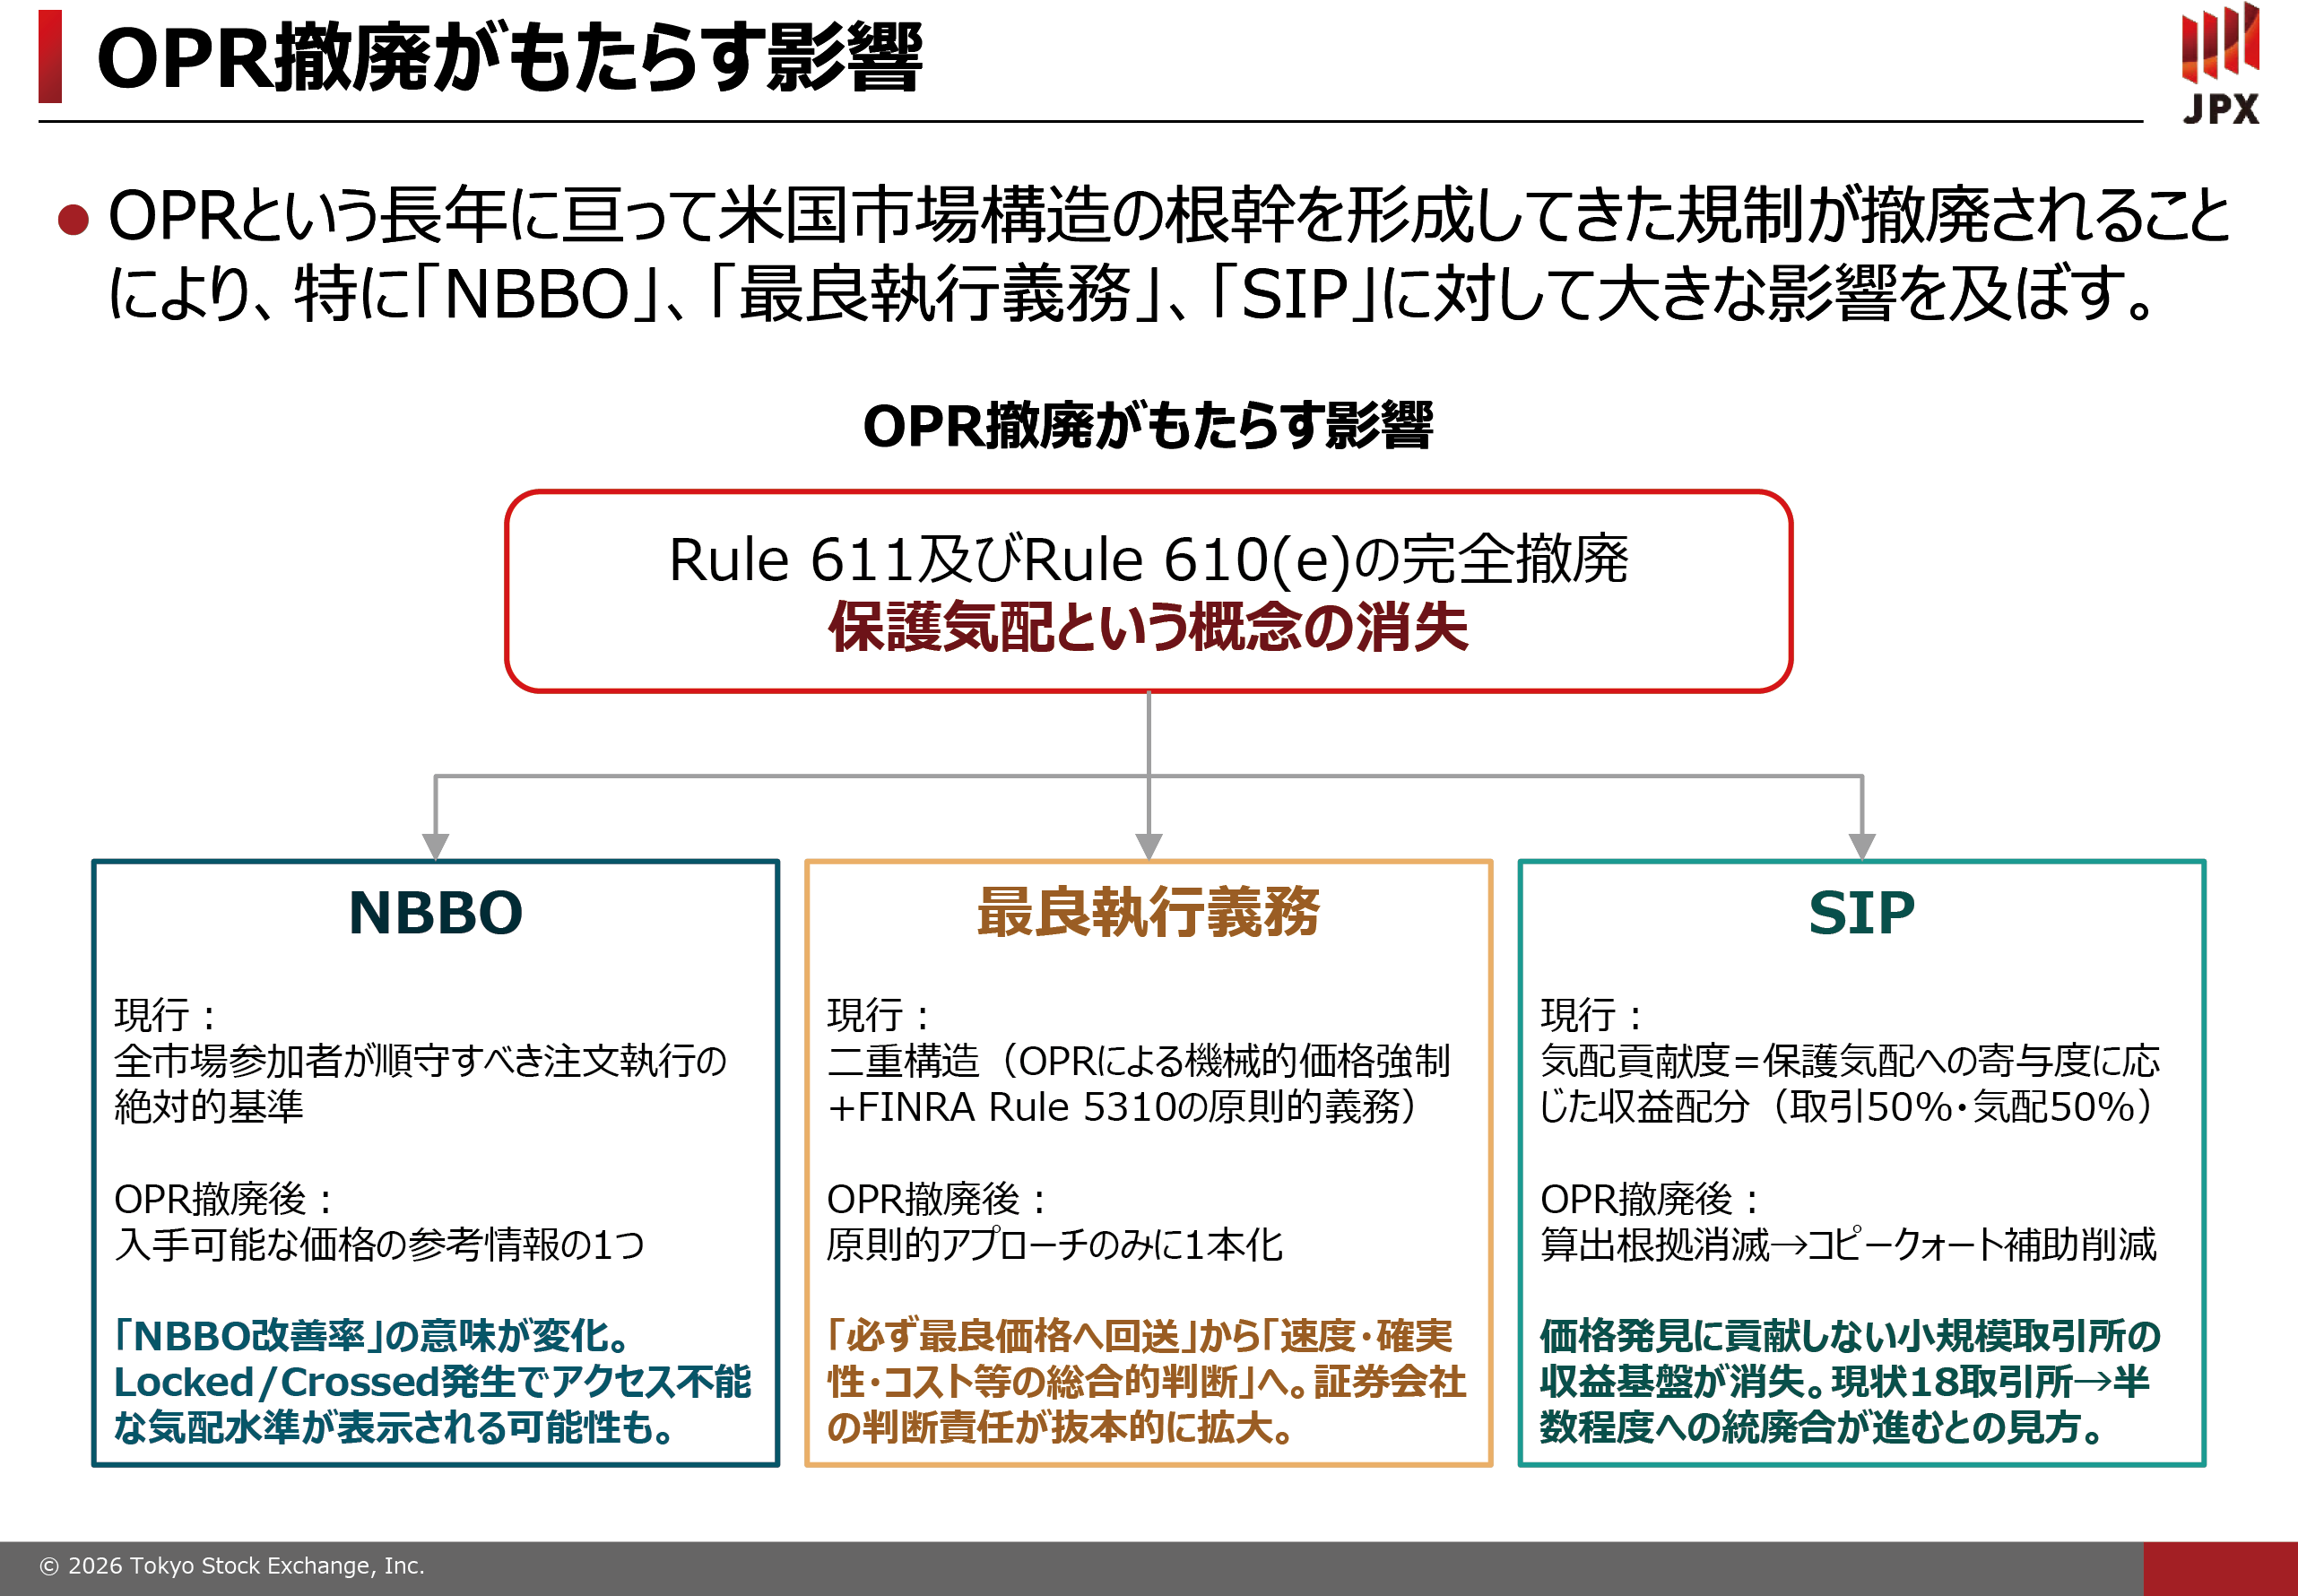
最良執行義務については、アメリカでは現行、FINRA Rule 5310の原則ベースのアプローチの上に、OPRによる機械的価格強制が乗るという二重構造になっていますが、上に乗る部分がなくなって、原則的なアプローチに一本化されます。必ず最良価格へ回送しろという実務アプローチが、これからは速度・確実性・コスト等を総合判断して最良執行を考えることになる。証券会社の判断責任が抜本的に拡大するだろうと思います。
SIPついては、現行、気配貢献度=保護気配への寄与度に応じて収益が配分される仕組みですが、OPR撤廃でそもそも算出根拠が消滅し、コピークォート補助が削減されます。価格発見に貢献しない小規模取引所の収益基盤が失われ、ややショッキングな数字ですが、現状18ある取引所が半分程度に統廃合されるだろうというのが業界の見立てです。
3.構造変化②:24時間取引化
構造変化の2つ目は、取引時間の24時間365日化、現在のアメリカの月曜日から金曜日までの9:30~16:00という「時間の壁」の問い直しです。
この原動力として、図表14に記載していますが、まず取引所自身の事業戦略があります。取引市場が急増し、取引所外取引も50%を超えて、市場間競争が非常に激化しています。ある意味、レッドオーシャン化してしまっている状況の中で、夜間取引(24時間取引)が、伝統的な株式取引の将来の活路、1つの新天地として映っています。
図表14
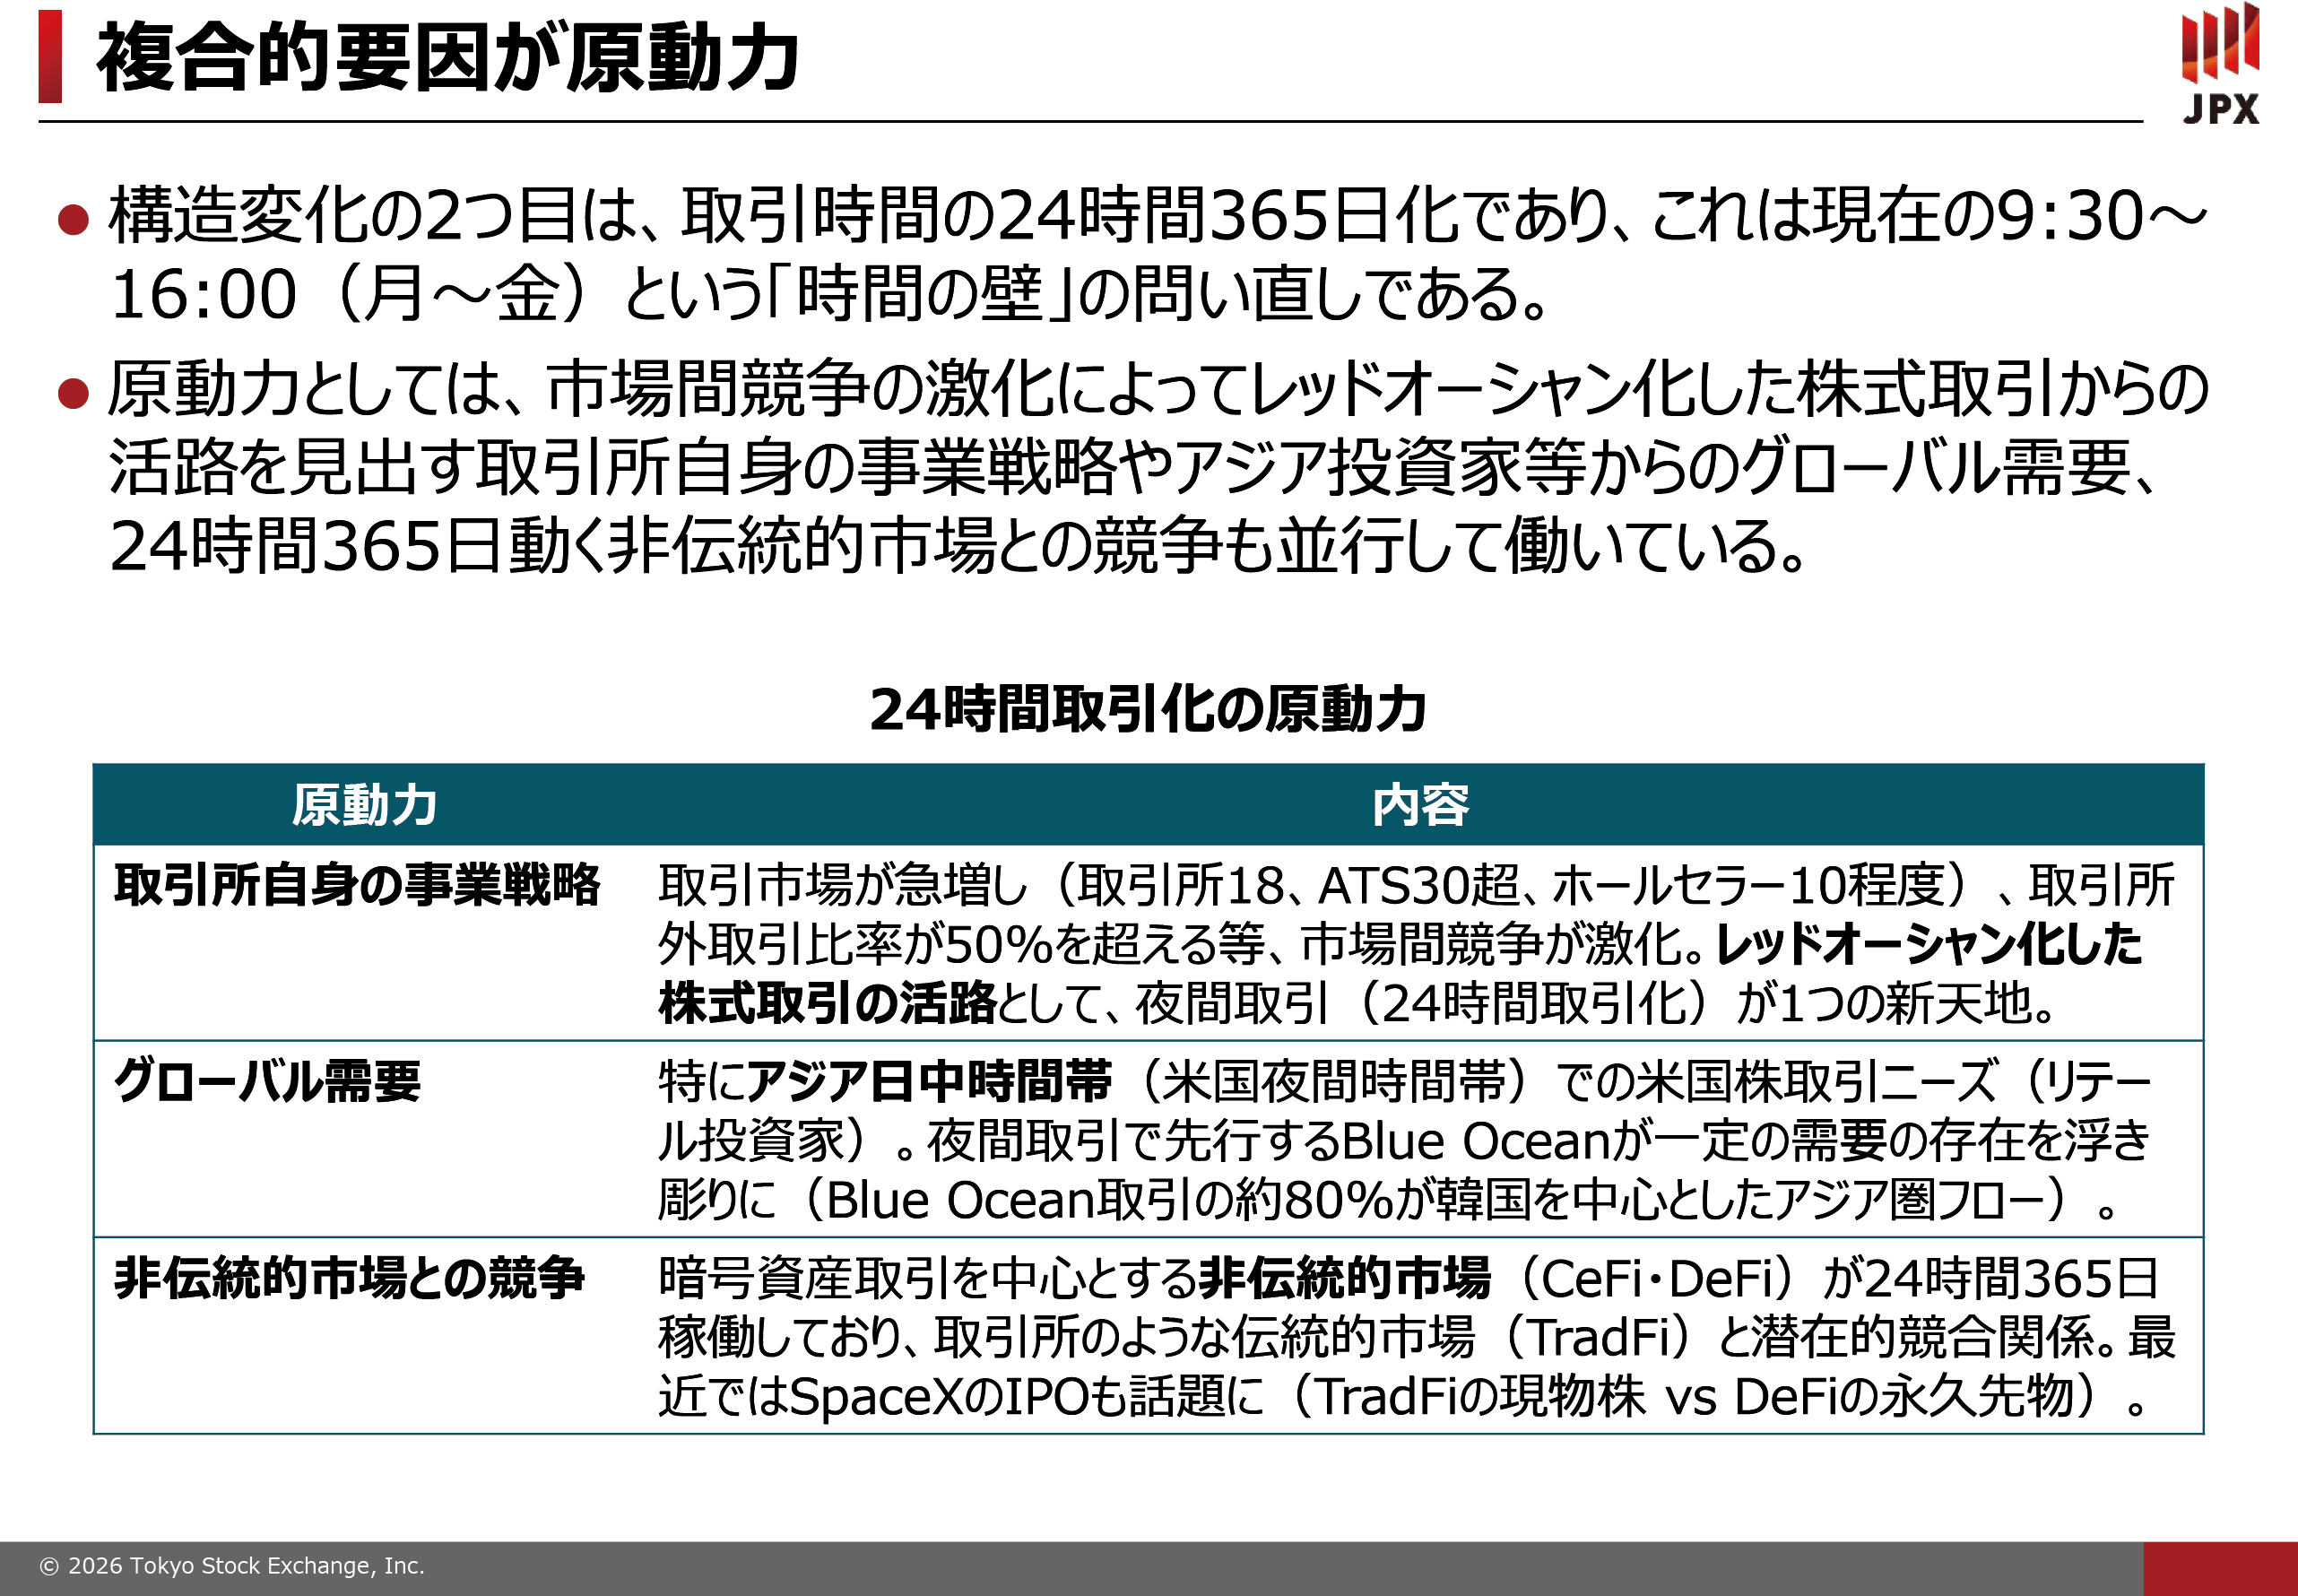
24時間取引化を進める原動力の2つ目は、グローバル需要です。特に我々アジアの日中時間帯(米国夜間時間帯)での、主にリテール投資家からの米国株取引ニーズが確認されています。アメリカで、夜間取引を先行しているBlue Ocean ATSの取引が少しずつ増えてきて、一定の需要があることを浮き彫りにしました。Blue Oceanの取引の約8割が韓国を中心としたアジア圏のリテールフローと言われています。
原動力の3つ目は、非伝統的市場との競争です。暗号資産取引を中心とする非伝統的市場(CeFi・DeFi)は24時間365日動いていて、取引所のような伝統的市場(TradFi)と潜在的競合関係にあります。最近ではSpace XのIPOがTradFiの現物株とDeFiの永久先物の間で話題になりました。Nasdaqの現物株IPO価格に対して、DeFiであるHyperliquidが提供していたSpace Xの永久先物の価格づけがどう影響するのかという議論が行われています。このように、伝統的市場と非伝統的市場との垣根が少しずつ低くなってきているのも、24時間取引が進む原動力になっています。
24時間取引化については、2024年11月に、当初より24時間取引を念頭に置いていた24X National Exchangeという新興取引所がSECから取引所承認を得たことを契機として、NYSE、Nasdaq、Cboeといった主要取引所が意欲を見せ、業界横断での議論が加速してきたというのがここ1~2年の状況です。24時間化を実現するには、業界インフラ対応が大前提で、特に相場情報、清算・決済をどうするか、が議論されてきました。現時点では、2026年12月6日をめどに、まずは中間ステップとして23時間・週5日の稼働を目指した業界対応が進んでいます。
現在の主要取引所や業界インフラが24時間取引化についてどのような対応を行っているのか、図表15にまとめました。
図表15
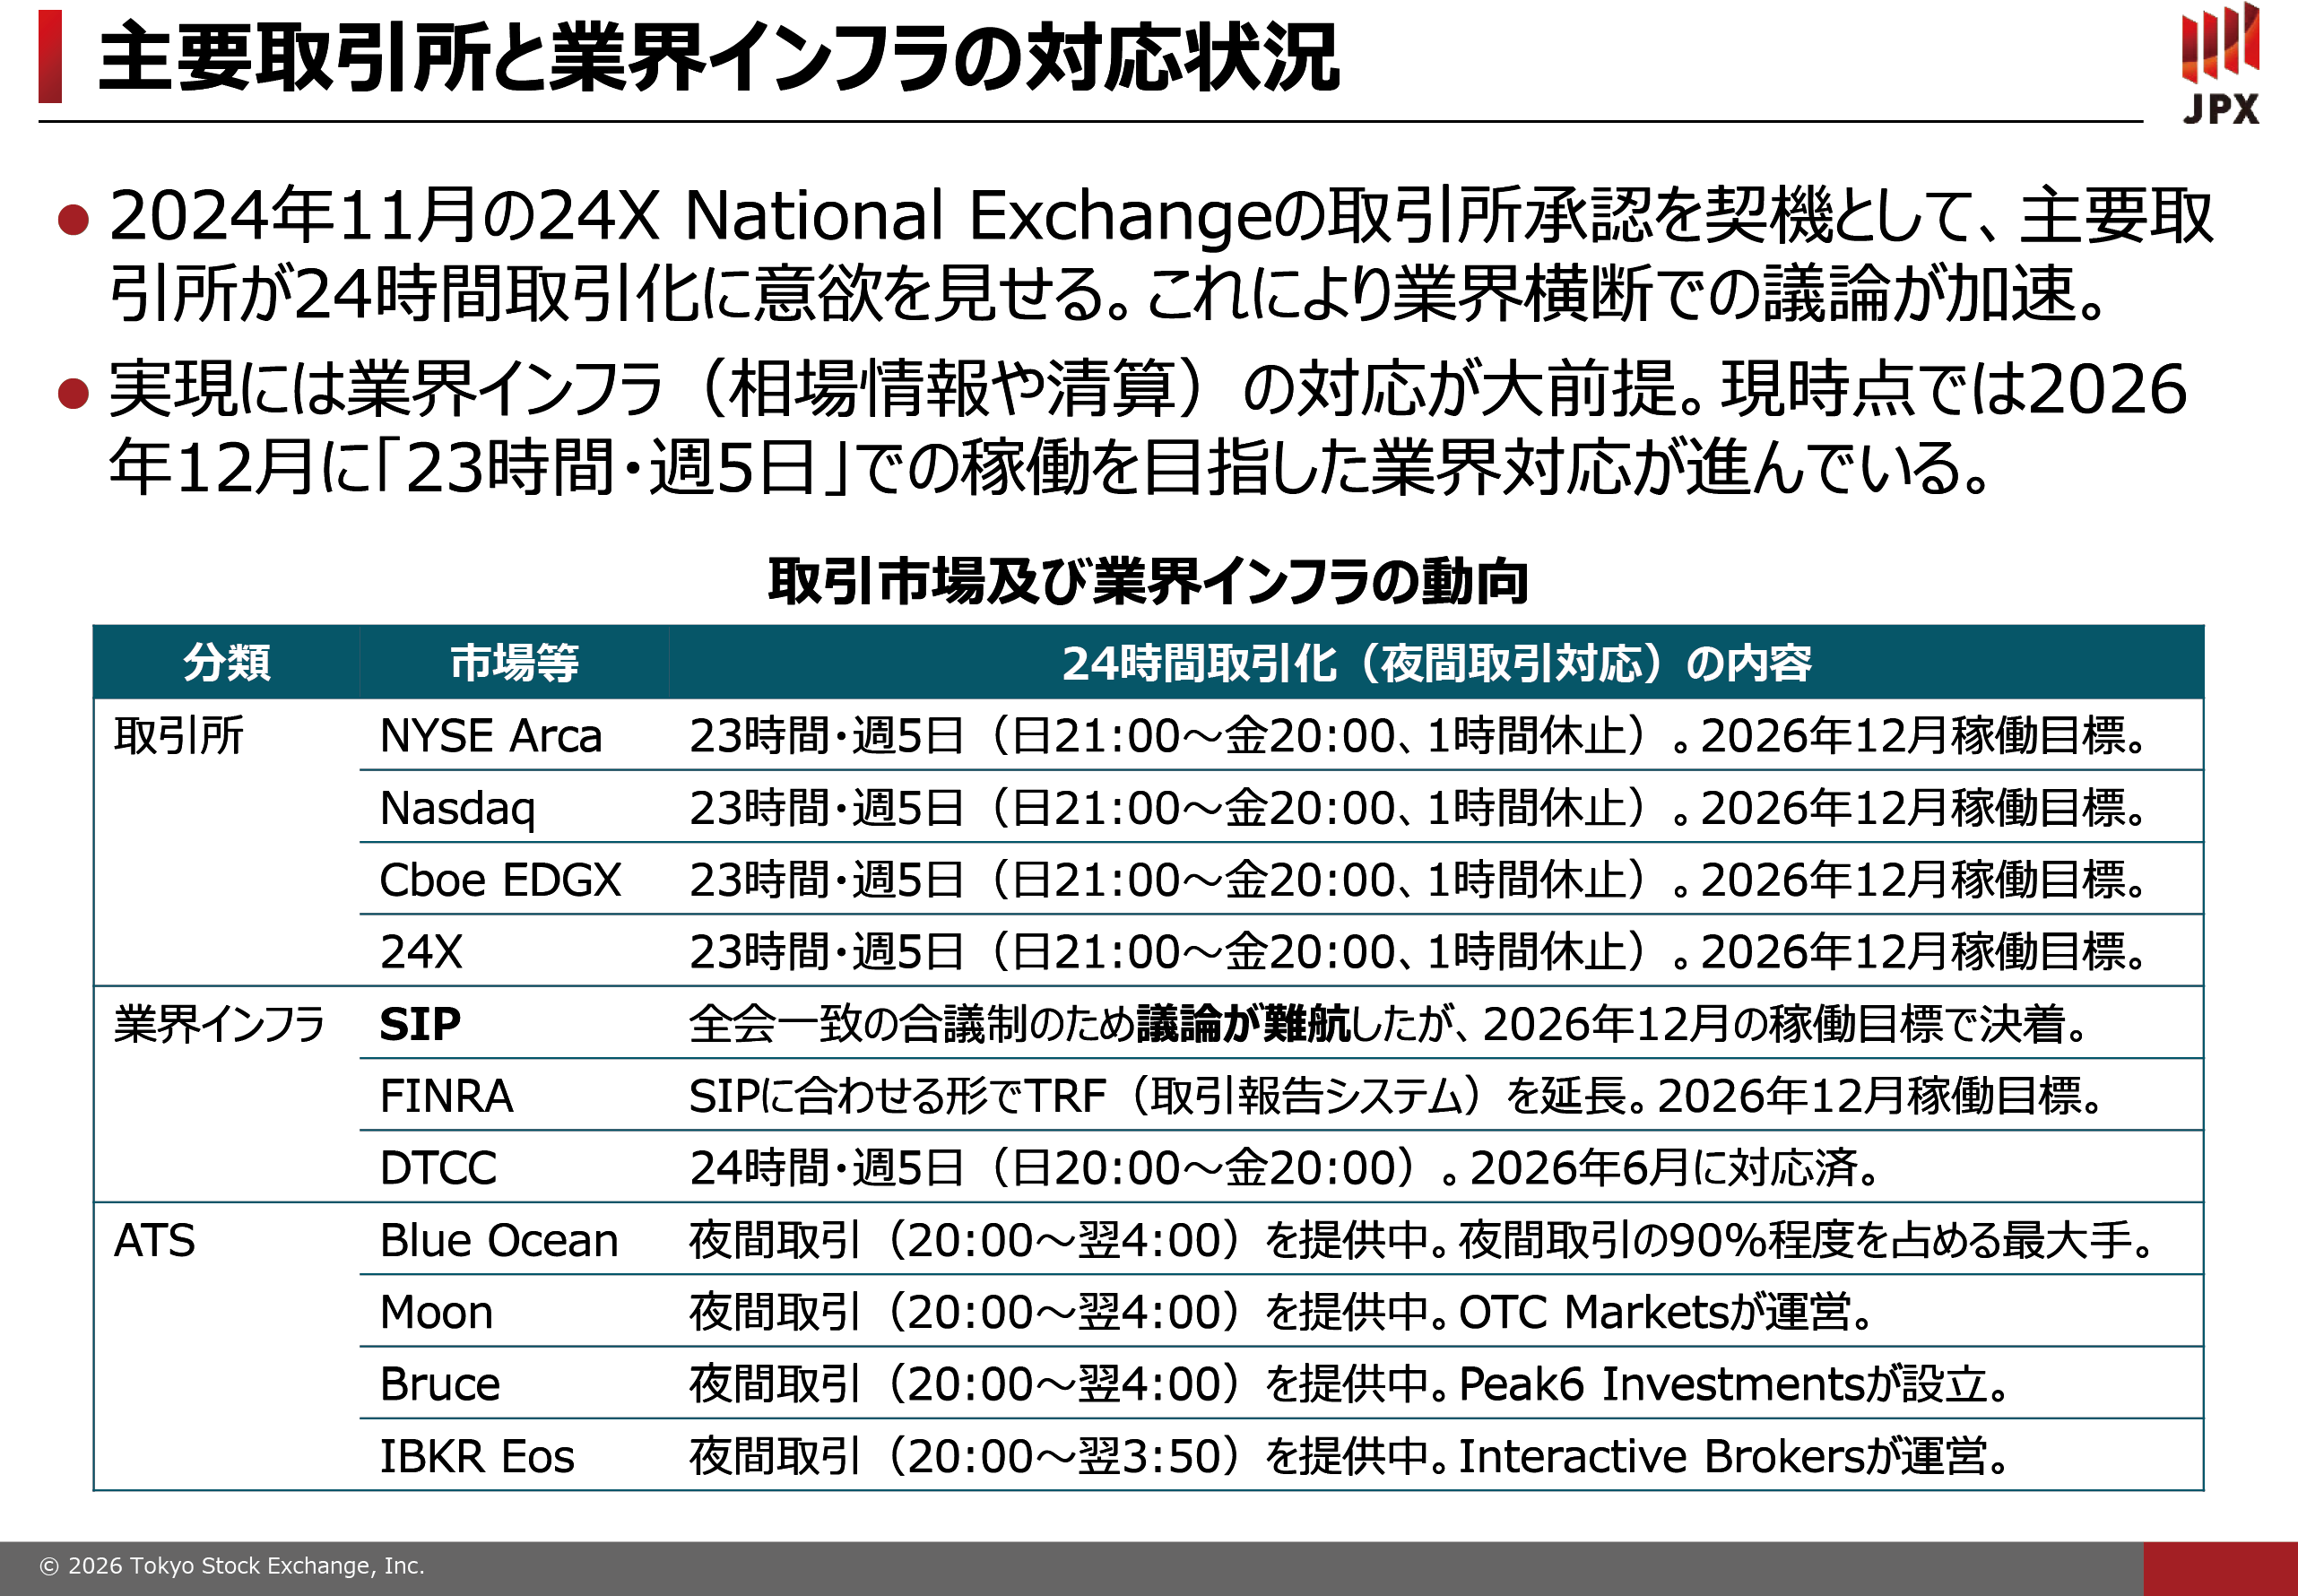
取引所に関しては、23時間・週5日で統一ができています。夜8時から9時の間に1時間休止を設け、この間にコーポレートアクションへの対応や、システムのバッチ処理を行うことが合意されています。
業界インフラでは、SIPが一番のネックでした。SIPは取引所等参加団体の合議制で全会一致が原則のため、各社の利害関係の対立から議論がかなり難航したのが正直なところですが、つい最近やっと合意に至り、12月稼働にめどがつきました。FINRAも、SIPが動いたのに合わせて、取引報告システムの延長を進めています。DTCCはこの6月から既に24時間・週5日で対応しています。清算・決済だけ先に対応が済んだ状況です。
夜間取引に関しては、取引所ではなくて、ATS・ダークプールが先行しています。夜間取引の90%程度を占める最大手のBlue Ocean、それからMoon、Bruce、IBKR Eosと、現在稼働している夜間取引対応のダークプールを表に記載しています。
24時間取引化の実現に当たって課題とされてきた事項への対応は、今御覧いただいたように、2026年に入ってから大きく進展していますが、依然不透明な部分もあります。
図表16を御覧いただくと、一番大きな課題と言われていた清算は、既にDTCCが対応済みです。相場情報、取引報告も、SIPが動いたので、めどが立ちました。
図表16
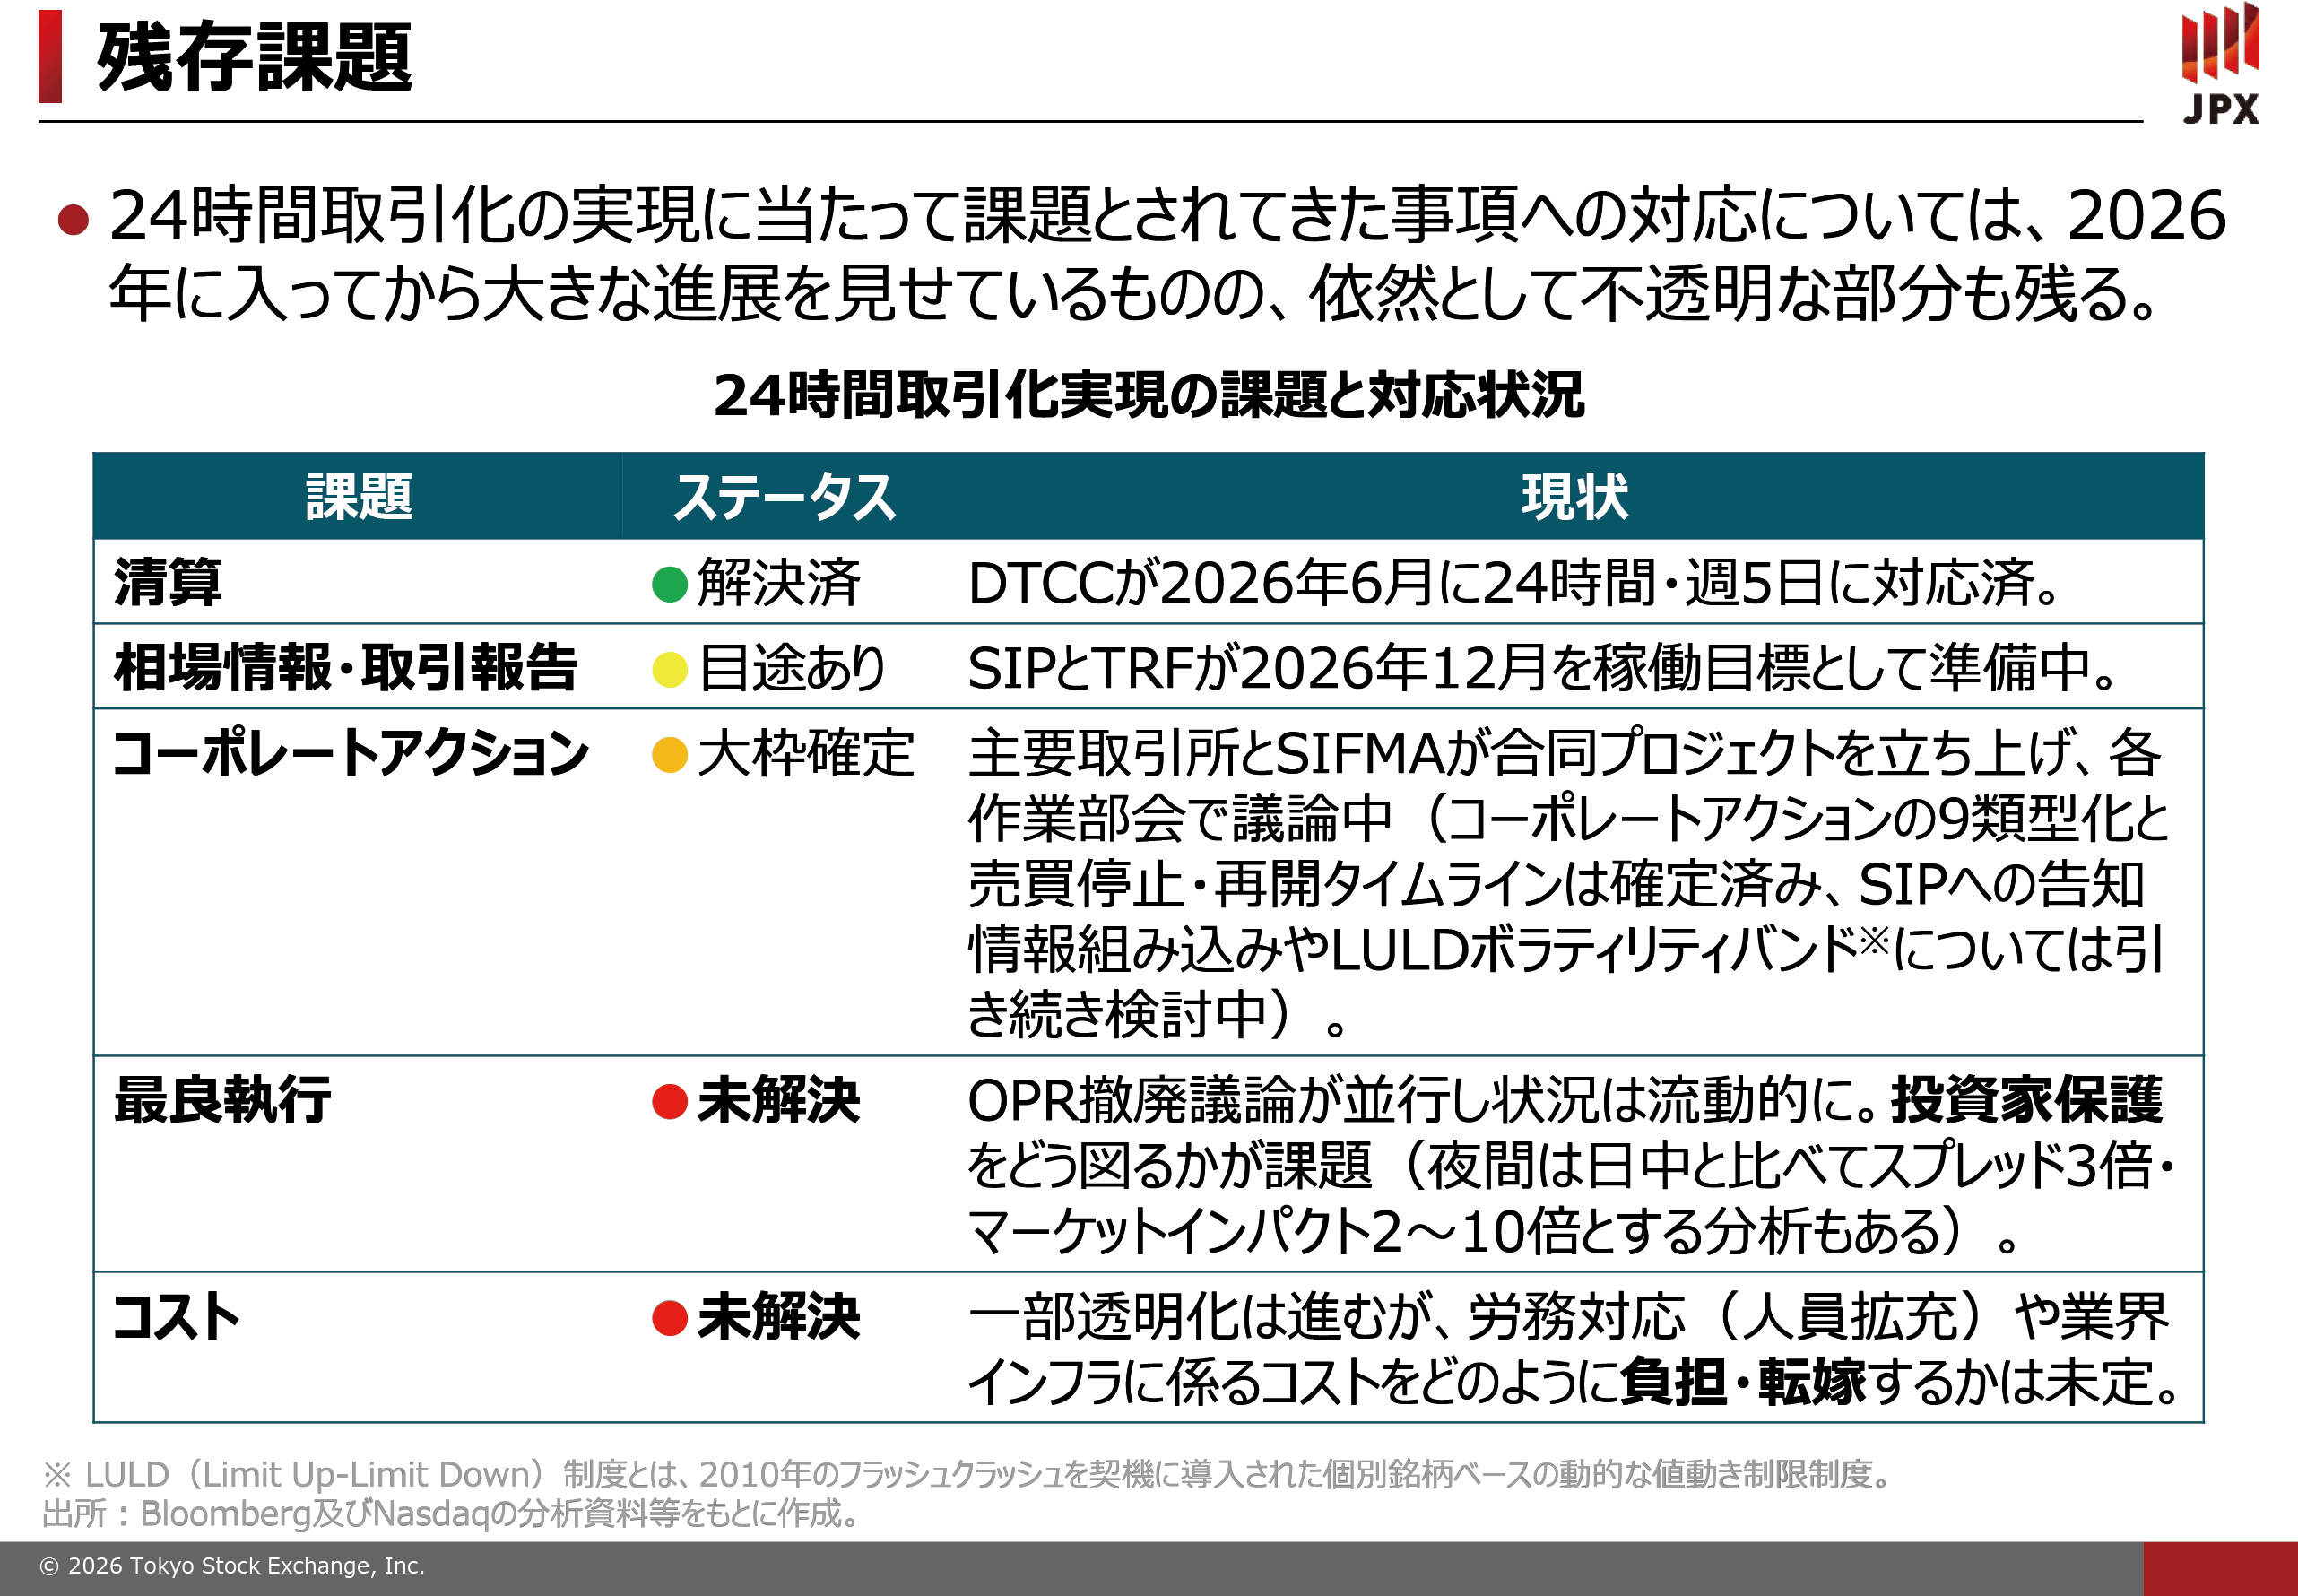
コーポレートアクションは、主要取引所とSIFMAが合同プロジェクトを立ち上げ、作業部会で議論している状況ですが、直近でコーポレートアクション対応とそれに伴う売買停止・再開タイムラインが確定されました。大きなところは対応が済んで、あとは細かいところを少し詰めていく作業が残っている状況です。
一方、「未解決」と記載しているのが最良執行とコストです。最良執行については、先ほど構造変化の1点目で説明したとおりOPR撤廃議論が並行し、夜間時間帯の最良執行、特に投資家保護をどう図るかが、なかなか難しい課題になっています。夜間取引は日中に比べてスプレッドが3倍になり、マーケットインパクトは2~10倍出るという一部の試算もあり、OPRがない中、果たして投資家保護がきちんと図られるのかどうか、常々議論されています。コストについては、業界インフラに係るコストをどう負担・転嫁するのか、いまだ不透明な部分があります。ただ、こうした課題はいずれも稼働に支障が出るものではなく、先ほど申し上げた、2026年12月6日に夜間取引・24時間取引化がスタートするという前提は動かないだろうと考えています。
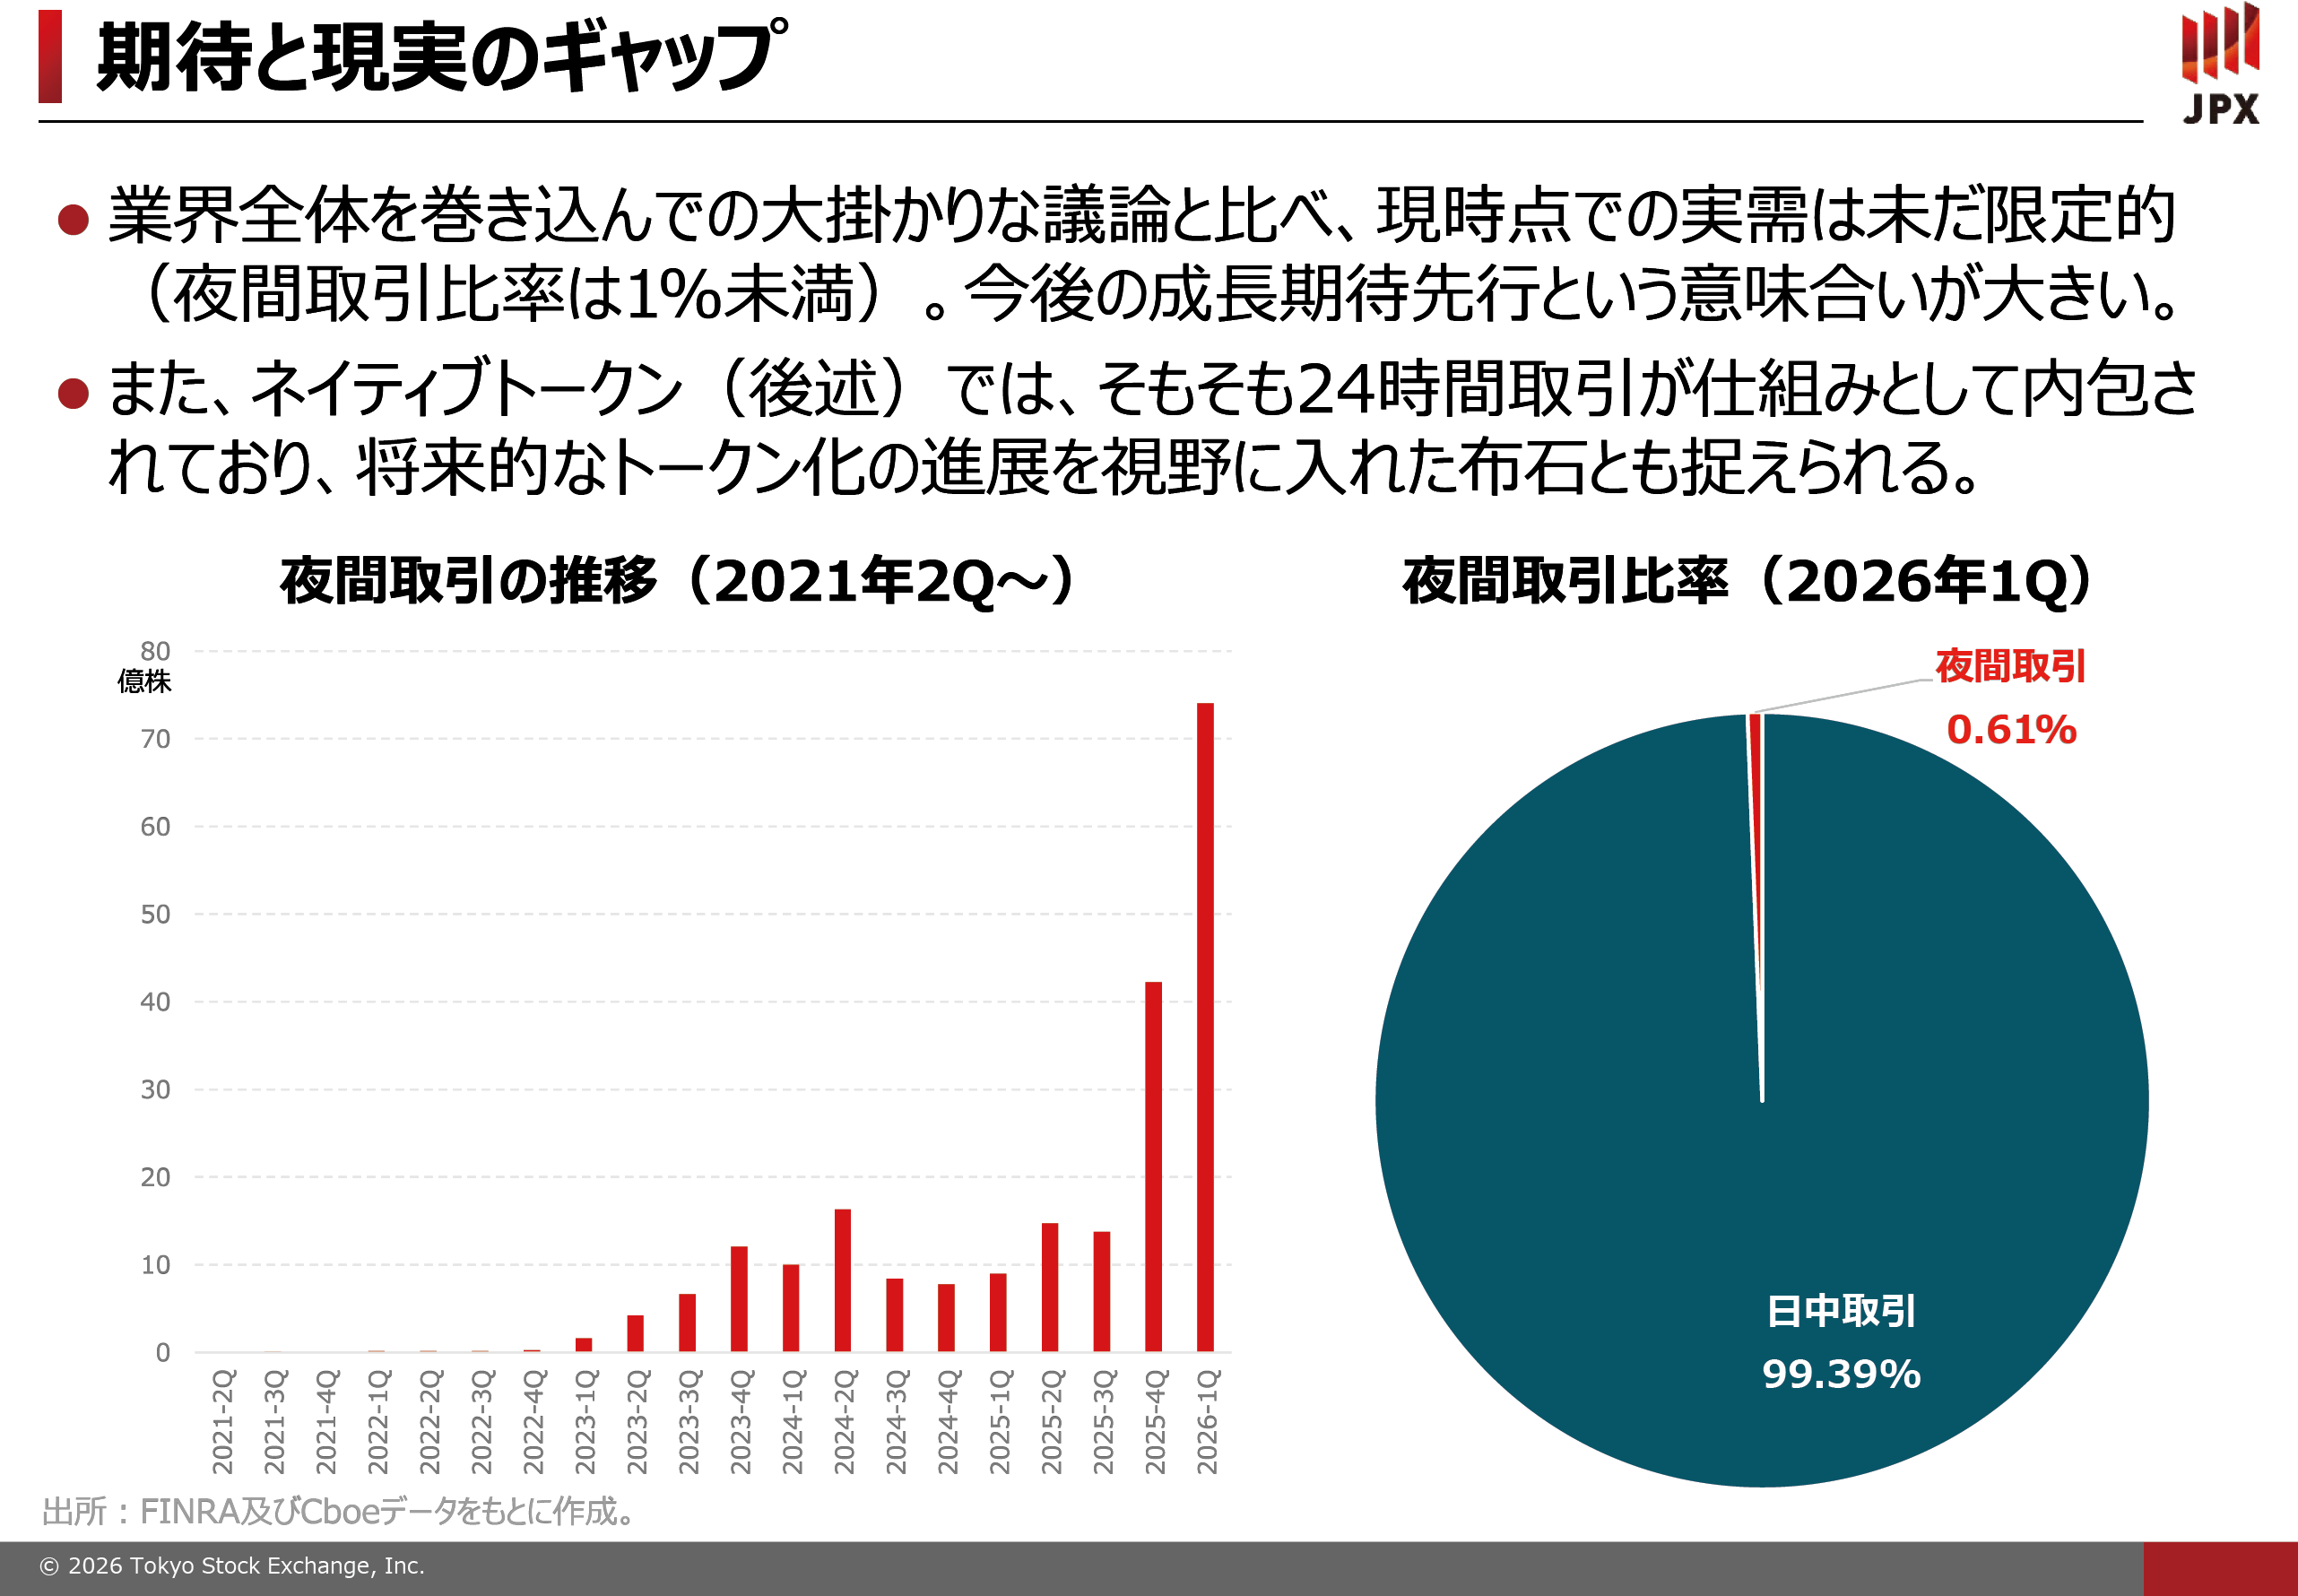
24時間取引化に関しては、先ほどから申し上げているように、業界全体を巻き込んだ大がかりな議論が進んでいますが、残念ながら、現時点での実需はいまだ限定的と言わざるを得ません。図表17の左下のグラフでは、夜間取引自体の規模は増えていることが確認できます。特に、この半年ぐらいは急拡大していますが、右下の円グラフでは、取引全体の99%以上が日中取引で、夜間取引比率は1%未満とかなり限定的です。ただ、夜間取引比率が2028年までに最大で10%ぐらいまで拡大するのではないかという分析も出ていて、その意味では、今後の成長期待先行という意味合いが大きいと見ています。また、次にお話しするネイティブトークンの時代になると、そもそも24時間取引が仕組みとして内包されているので、将来的なトークン化の進展を視野に入れた布石とも捉えられます。
図表17
4.構造変化③:トークン化
構造変化の3つ目は、トークン化です。特に私が見ている株式トークン化の分野では、取引や清算・決済の集中という「インフラの壁」を問い直す方向で議論が進んでいます。
図表18には、「株式トークン市場は2025年末の12億ドルから2026年6月に64億ドル超に急伸」と記載しています。トークン化市場の規模に関してはまだデータが整備されていない状況であり、ここでお示しした数字はあくまで一例ですが、いろいろなメディアでの報道のとおり、かなり拡大しているのは間違いないと思います。ちょうど先週から業界横断でトークン化パイロットプロジェクトが開始されました。後ほどDTCCパイロットを御紹介しますが、現実としてトークン化のインフラ実証段階に入ったというのが足元の状況です。
図表18
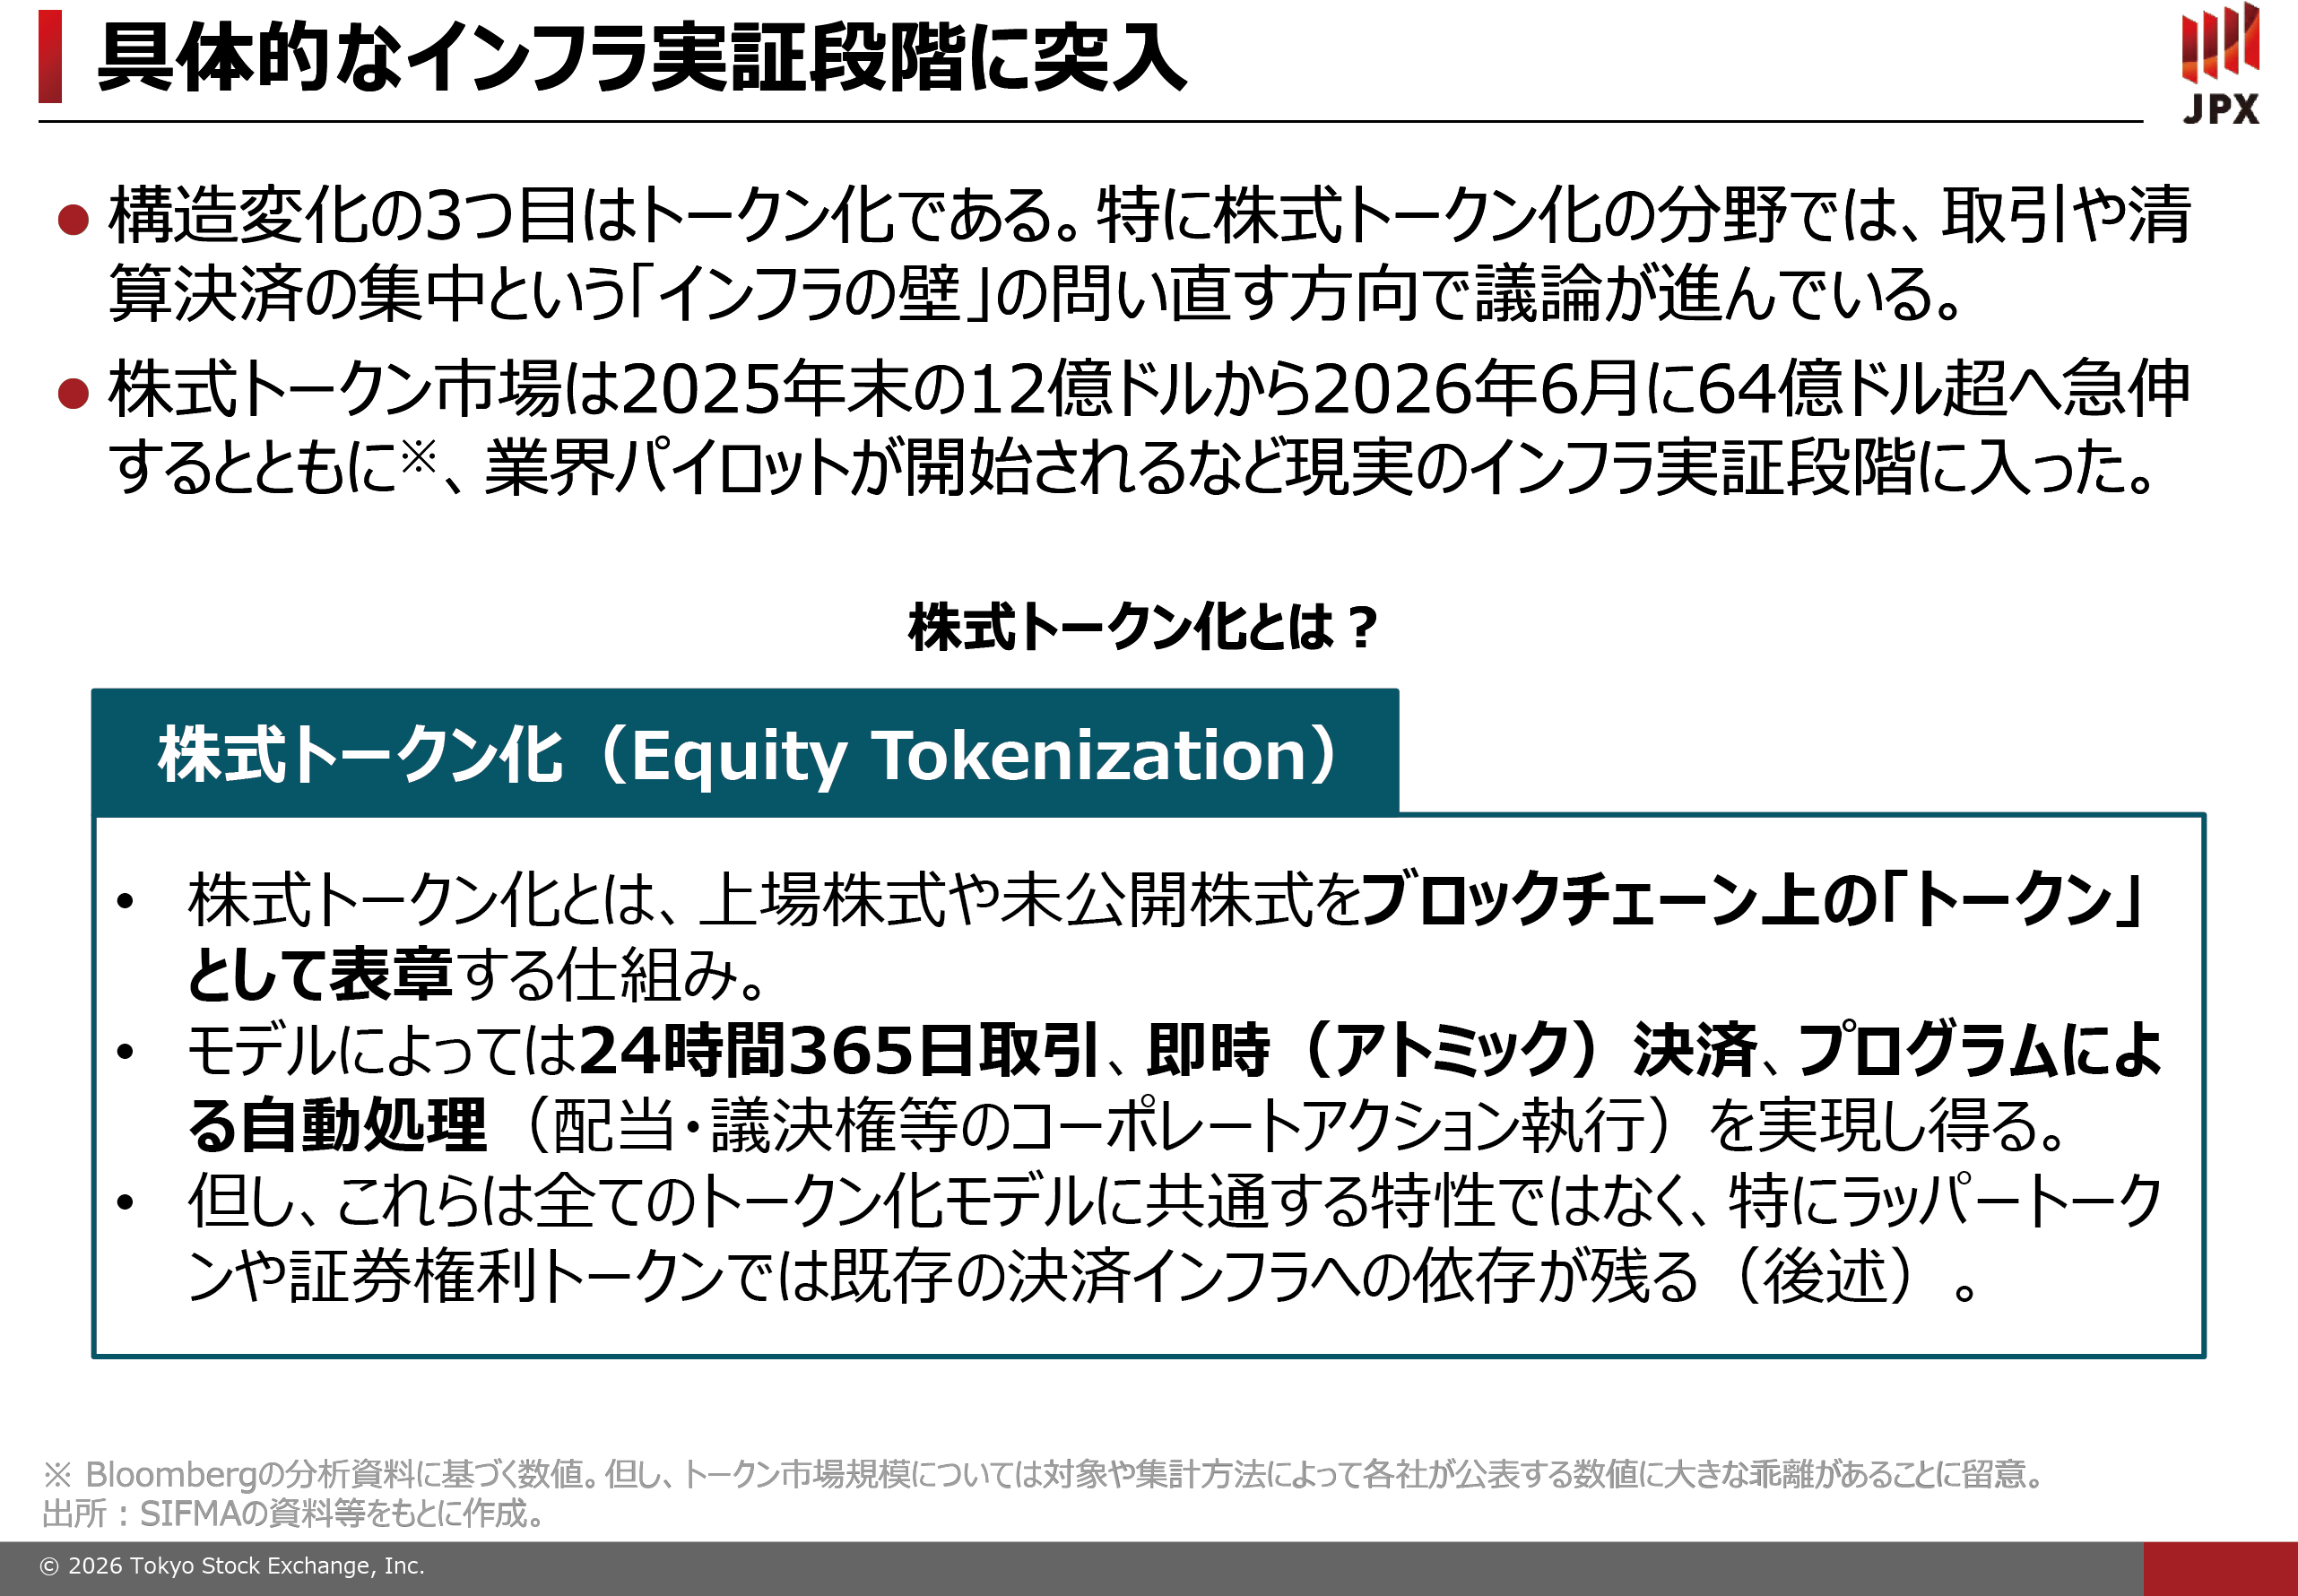
そもそも株式トークン化とは何か、言葉で表現するのはなかなか難しいですが、一応資料の下のほうに「上場株式や未公開株式をブロックチェーン上の『トークン』として表章する仕組み」とまとめています。モデルによっては24時間365日の取引、即時(アトミック)決済、プログラムによる自動処理(配当・議決権等のコーポレートアクション執行)を実現し得ますし、地理的には場所を問わずグローバルに取引できるといったメリットが、トークン化ではよく取り上げられています。ただ、後ほどご説明しますが、これらは全てのトークン化モデルに共通する特性ではなく、形によっては既存の決済インフラへの依存などが残っています。
株式トークンは、人によって分け方がたくさんあり、今のところ厳密な区分けは確立していませんが、SIFMA(米国証券業金融市場協会)が提示した分類を図表19で示しました。また、株式トークンは、大きくネイティブトークン、ラッパートークン、合成トークン、証券権利トークンの4つのモデルに分類され、それぞれ仕組みや法的性質が異なります。
図表19
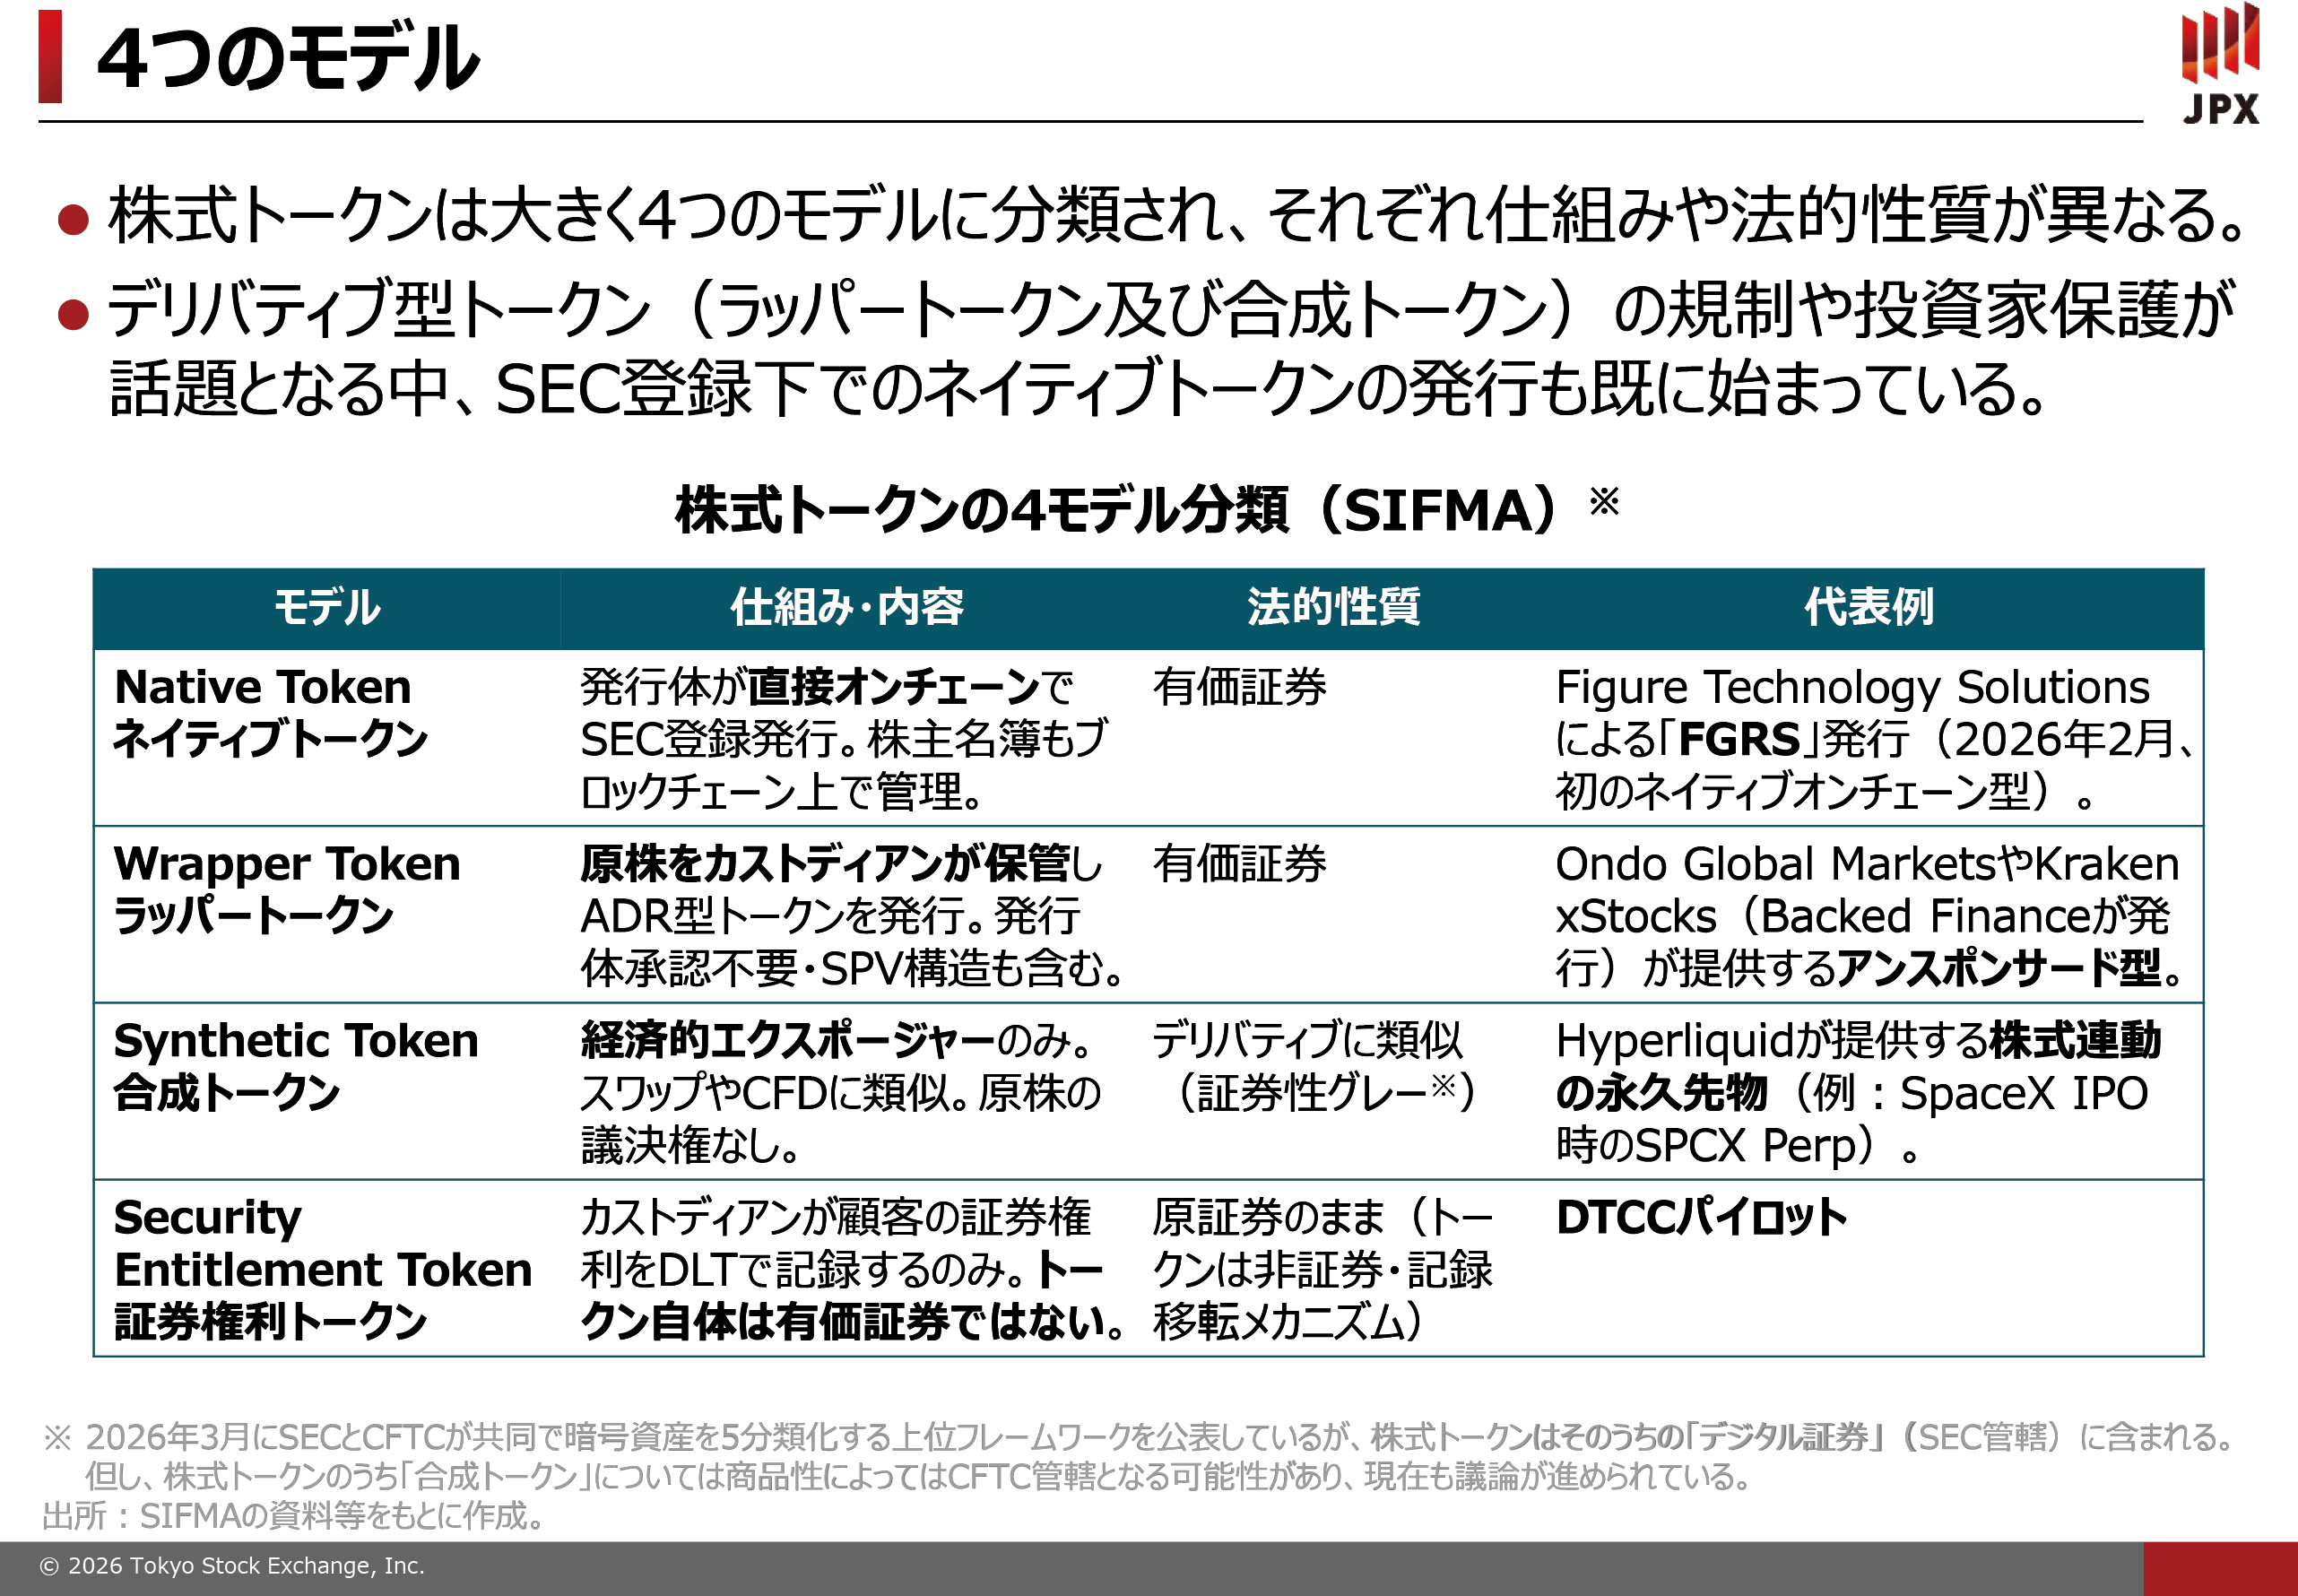
ネイティブトークンは、発行体が直接オンチェーンで発行します。法的な性質は有価証券そのままです。代表例として、ことし2月、Figure Technology SolutionsがFGRSをオンチェーンで発行し、初めてのケースとして一部話題になりました。
ラッパートークンは、現物株をカストディアンが保管して、1対1の関係でADR型トークンを発行します。法的な性質は有価証券です。代表例として、Ondo Global MarketsやKraken xStocksが提供するアンスポンサード型のラッパートークンがあります。ここには記載していませんが、ロビンフッドが欧州で展開するテスラのトークンのようなものもラッパートークンの中に含まれると思います。
合成トークンは、ラッパートークンが原株を保有して1対1で発行するのに対して、原株保有なしで経済的なエクスポージャーだけをまねしていく商品です。どちらかといえばスワップやCFDに近い印象で、法的な性質も「デリバティブに類似」と記載しています。証券性はグレーかなと考えています。代表例としては、先ほども申し上げましたが、DeFi分野で最近目立っているHyperliquidが提供する、Space XのIPO時の株式連動永久先物(Perpetual Futures)のようなものが考えられます。
証券権利トークンは、証券そのものをトークン化する一般的な株式トークンとは異なり、あくまで証券は証券のままで、記録移転のメカニズムにトークンを利用します。トークン自体は有価証券ではありません。後ほど説明するDTCCパイロットがこの代表例です。表の上3つが証券そのものをトークン化するのに対して、証券権利トークンは記録移転メカニズムをトークン化するということで、ちょっと毛色が異なっていると御理解いただければと思います。
現在トークン化がどのような形で進んできているのかということです。図表20のように、トークン化の進展によって影響を受けるNYSEやNasdaq、DTCCといった既存インフラは、トークン化を否定するわけではなく、むしろ自社が積極的に関与する形でのトークン化を2段階構想で強く推し進めています。2段階構想のフェーズ1がDTCCが提供する業界横断のパイロットプログラム、フェーズ2がネイティブトークン対応です。
図表20
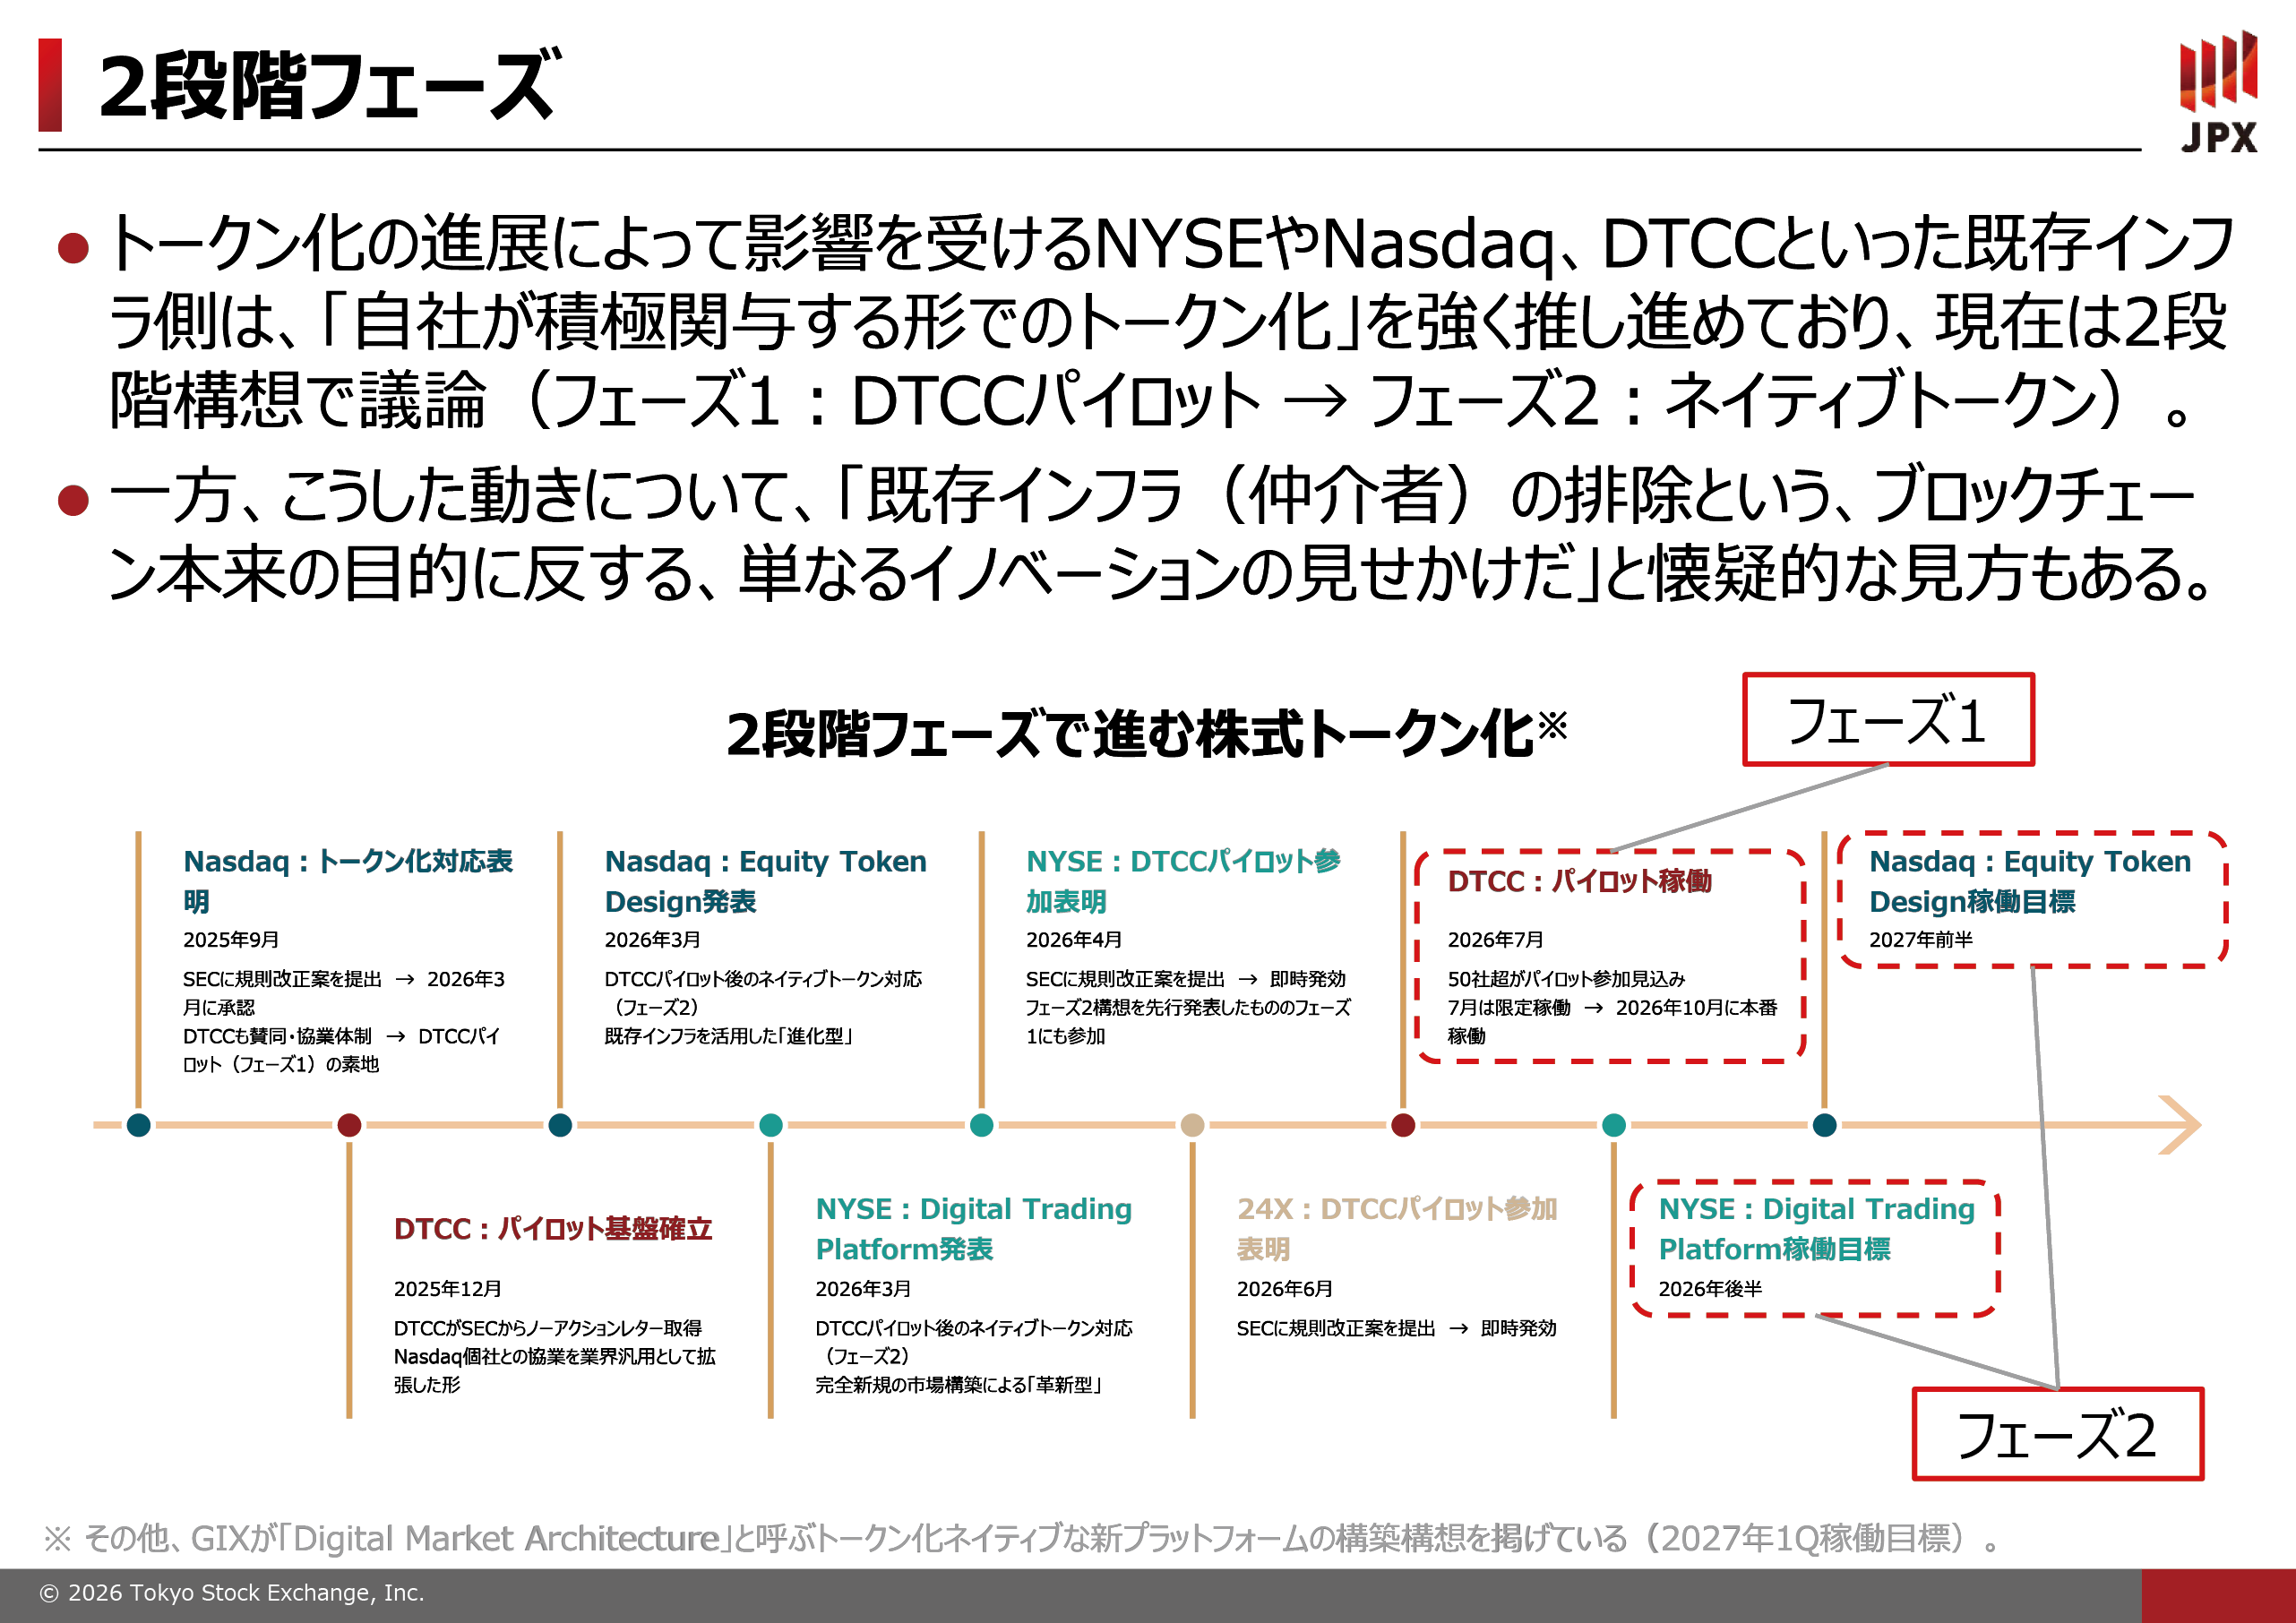
図表20の下部に経緯をまとめました。まず2025年9月にNasdaqがトークン化対応を表明しましたが、業界では驚きをもって受け止められました。この際、DTCC側も賛同・協業体制を示しました。2025年12月、DTCCが、Nasdaqとの個別協業を業界汎用として拡張する形でDTCCパイロットに関するノーアクションレターを取得し、これでDTCCパイロットの基盤が確立されました。
その後、2026年3月に、NasdaqはEquity Token Designを、NYSEはDigital Trading Platformを発表し、DTCCの先を見据えたフェーズ2のネイティブトークンへの対応を打ち出しました。興味深いのは、その1カ月後の2026年4月、自分でネイティブトークン対応をやると先に言っておきながら、NYSEはフェーズ1のDTCCパイロットにも参入すると表明しました。DTCCパイロットで実証フェーズを踏んでその先に進むことの重要性を、NYSEもNasdaqも感じていたのではないかと思います。
2026年7月15日、ちょうど先週からフェーズ1のDTCCパイロットが実際に動き出しました。このパイロットが動いた後に、NYSEとNasdaqがそれぞれフェーズ2として掲げるネイティブトークン対応が進んでいくことになります。こうした既存インフラが積極的に関与してくる形でのトークン化については、いろいろな意見が飛び交っているのが現状で、仲介者の排除というブロックチェーン本来の目的に反する単なるイノベーションの見せかけ、イノベーションシアターではないかという懐疑的な見方もされています。
フェーズ1のDTCCパイロットは、Russell 1000構成銘柄や主要なETFを対象とする3年間限定の実証プログラムです。先ほど申し上げたとおり、7月にまず限定的な形で稼働し、10月に本番の稼働が控えています。アメリカで株式トークン化が始まったという記事がちらほら出始めていますが、DTCCパイロットの段階では、もともと既存インフラや実務・規制に整合する設計のため、24時間取引、即時決済(アトミック決済)といったオンチェーンネイティブなトークン化が有する特徴は全く実現されない点には注意が必要です。
図表21の左下にDTCCパイロットの概要をまとめました。先ほど申し上げた点の繰り返しですが、DTCCパイロットは、証券そのものをトークン化するものではありません。取引は、取引市場、取引時間、取引制度、板(オーダーブック)、いずれも原証券と同様です。清算・決済も従来同様、DTCCを経由してT+1で行われます。また、原証券のままですので、そこに絡む権利も全て原証券と同じ権利が付与されます。
図表21
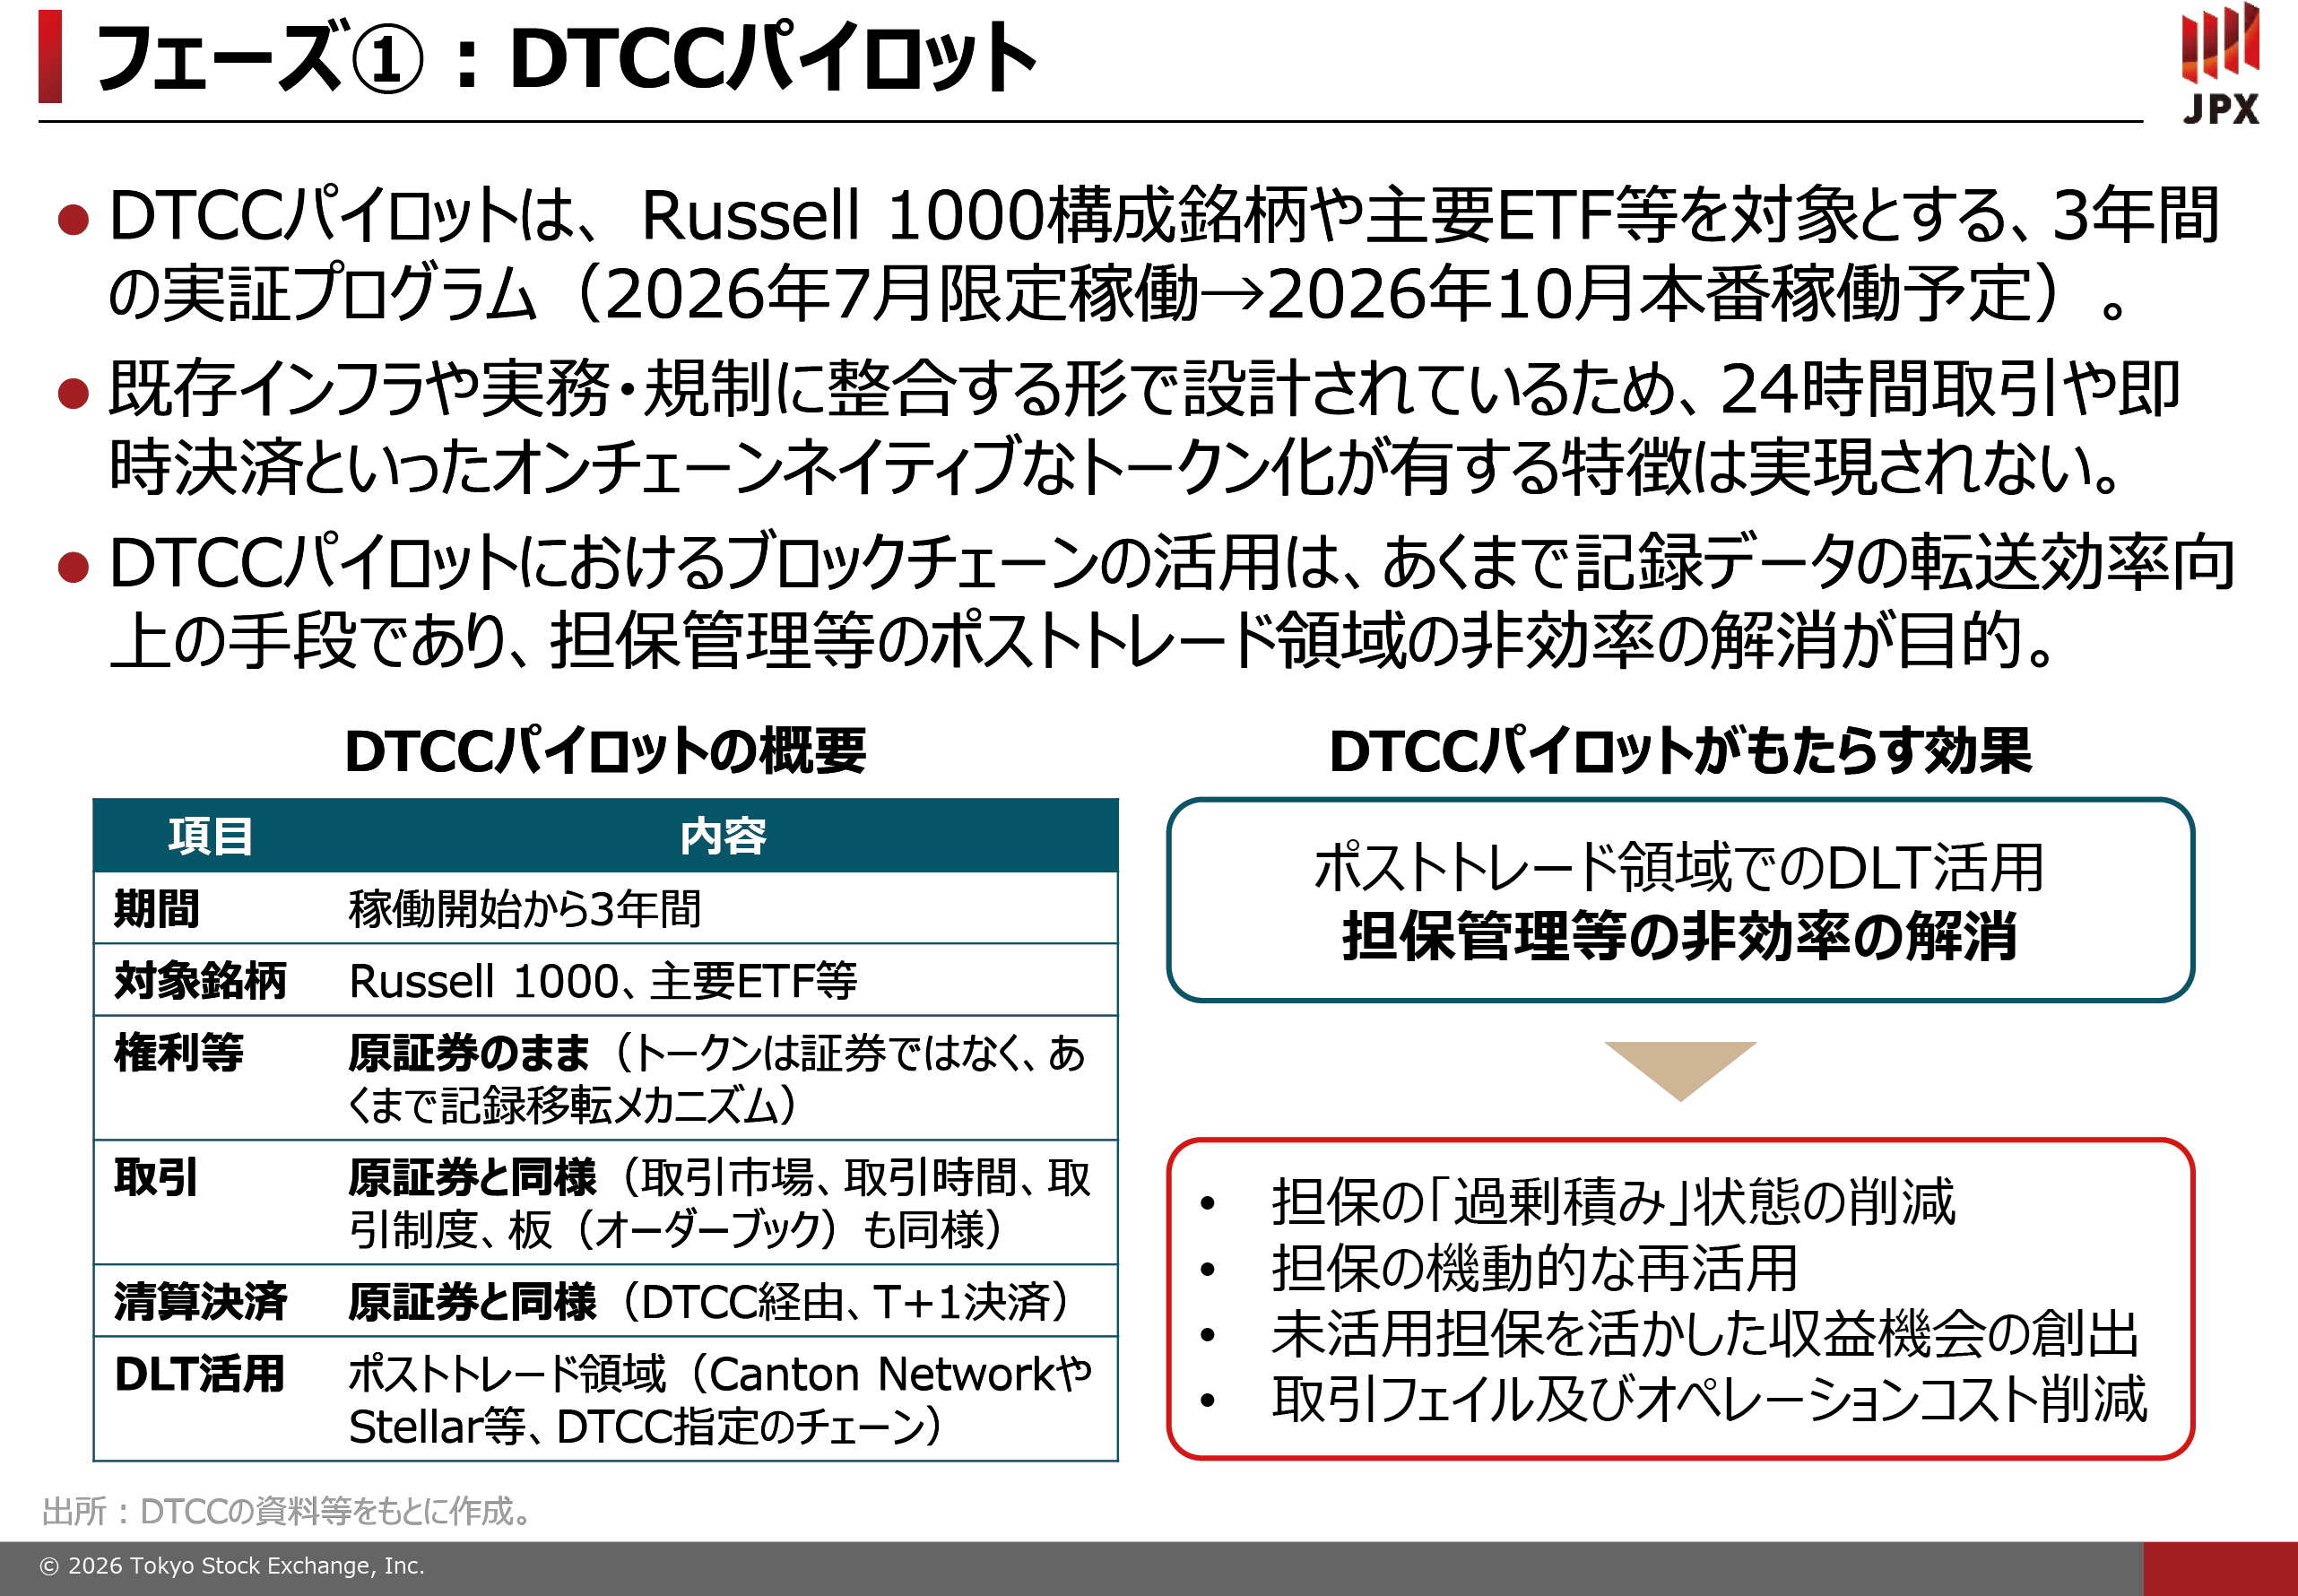
DTCCパイロットにおけるトークン化、ブロックチェーンの活用は、あくまで記録データの転送効率向上の手段にすぎず、担保管理等のポストトレード領域の非効率の解消が目的です。右下に記載したとおり、非効率の解消によって、担保の過剰積み状態の削減、それに伴う担保の機動的な再活用、未活用担保を生かした収益機会の創出などが想定されます。DTCCパイロットにおけるトークン化は、端的にはCCP部分ではなくて、CSD部分で進んでいる。日本に当てはめれば、JSCCではなくて、保振の領域で進んでいるということです。先週の限定稼働から数日経過しましたが、今のところ特に大きな混乱が生じたというニュースは出ていないので、うまくいっているのではないかと評価しています。
まだ未確定な部分もありますが、フェーズ2についてもお話ししておきます。先ほど申し上げたとおり、NYSEやNasdaqは、DTCCパイロットのさらに先を見据えて、両者ともにネイティブトークンへの対応を目指していますが、NYSEは完全新規の市場構築による革新型、Nasdaqは既存インフラを活用した進化型を志向し、それぞれ独自に次の構想を練っています。
図表22の下部に両者を対比しています。NYSE(Digital Trading Platform)は、ネイティブトークン専用の新プラットフォームを立ち上げるのが基本アプローチです。形としては新しいATSを設立し、従来のNYSEの市場と比べて抜本的で高機能なものを提供する。決済は、ネイティブトークンですので、T+0のアトミック決済を目標に設計する。取引時間は24時間365日、常時開放型の取引を目指す方向性です。主要なパートナーはSecuritizeというトランスファーエージェントで、ここと組みながらいろいろやろうとしている状況です。稼働目標は2026年後半としていますが、正直に申し上げると、この段階での稼働は業界のほうが追いつかないのではないかと思います。フェーズ1でDTCCパイロットに乗っていますが、フェーズ2では、DTCCと完全に決裂し、Securitize経由でDTCCの外を志向しています。
図表22
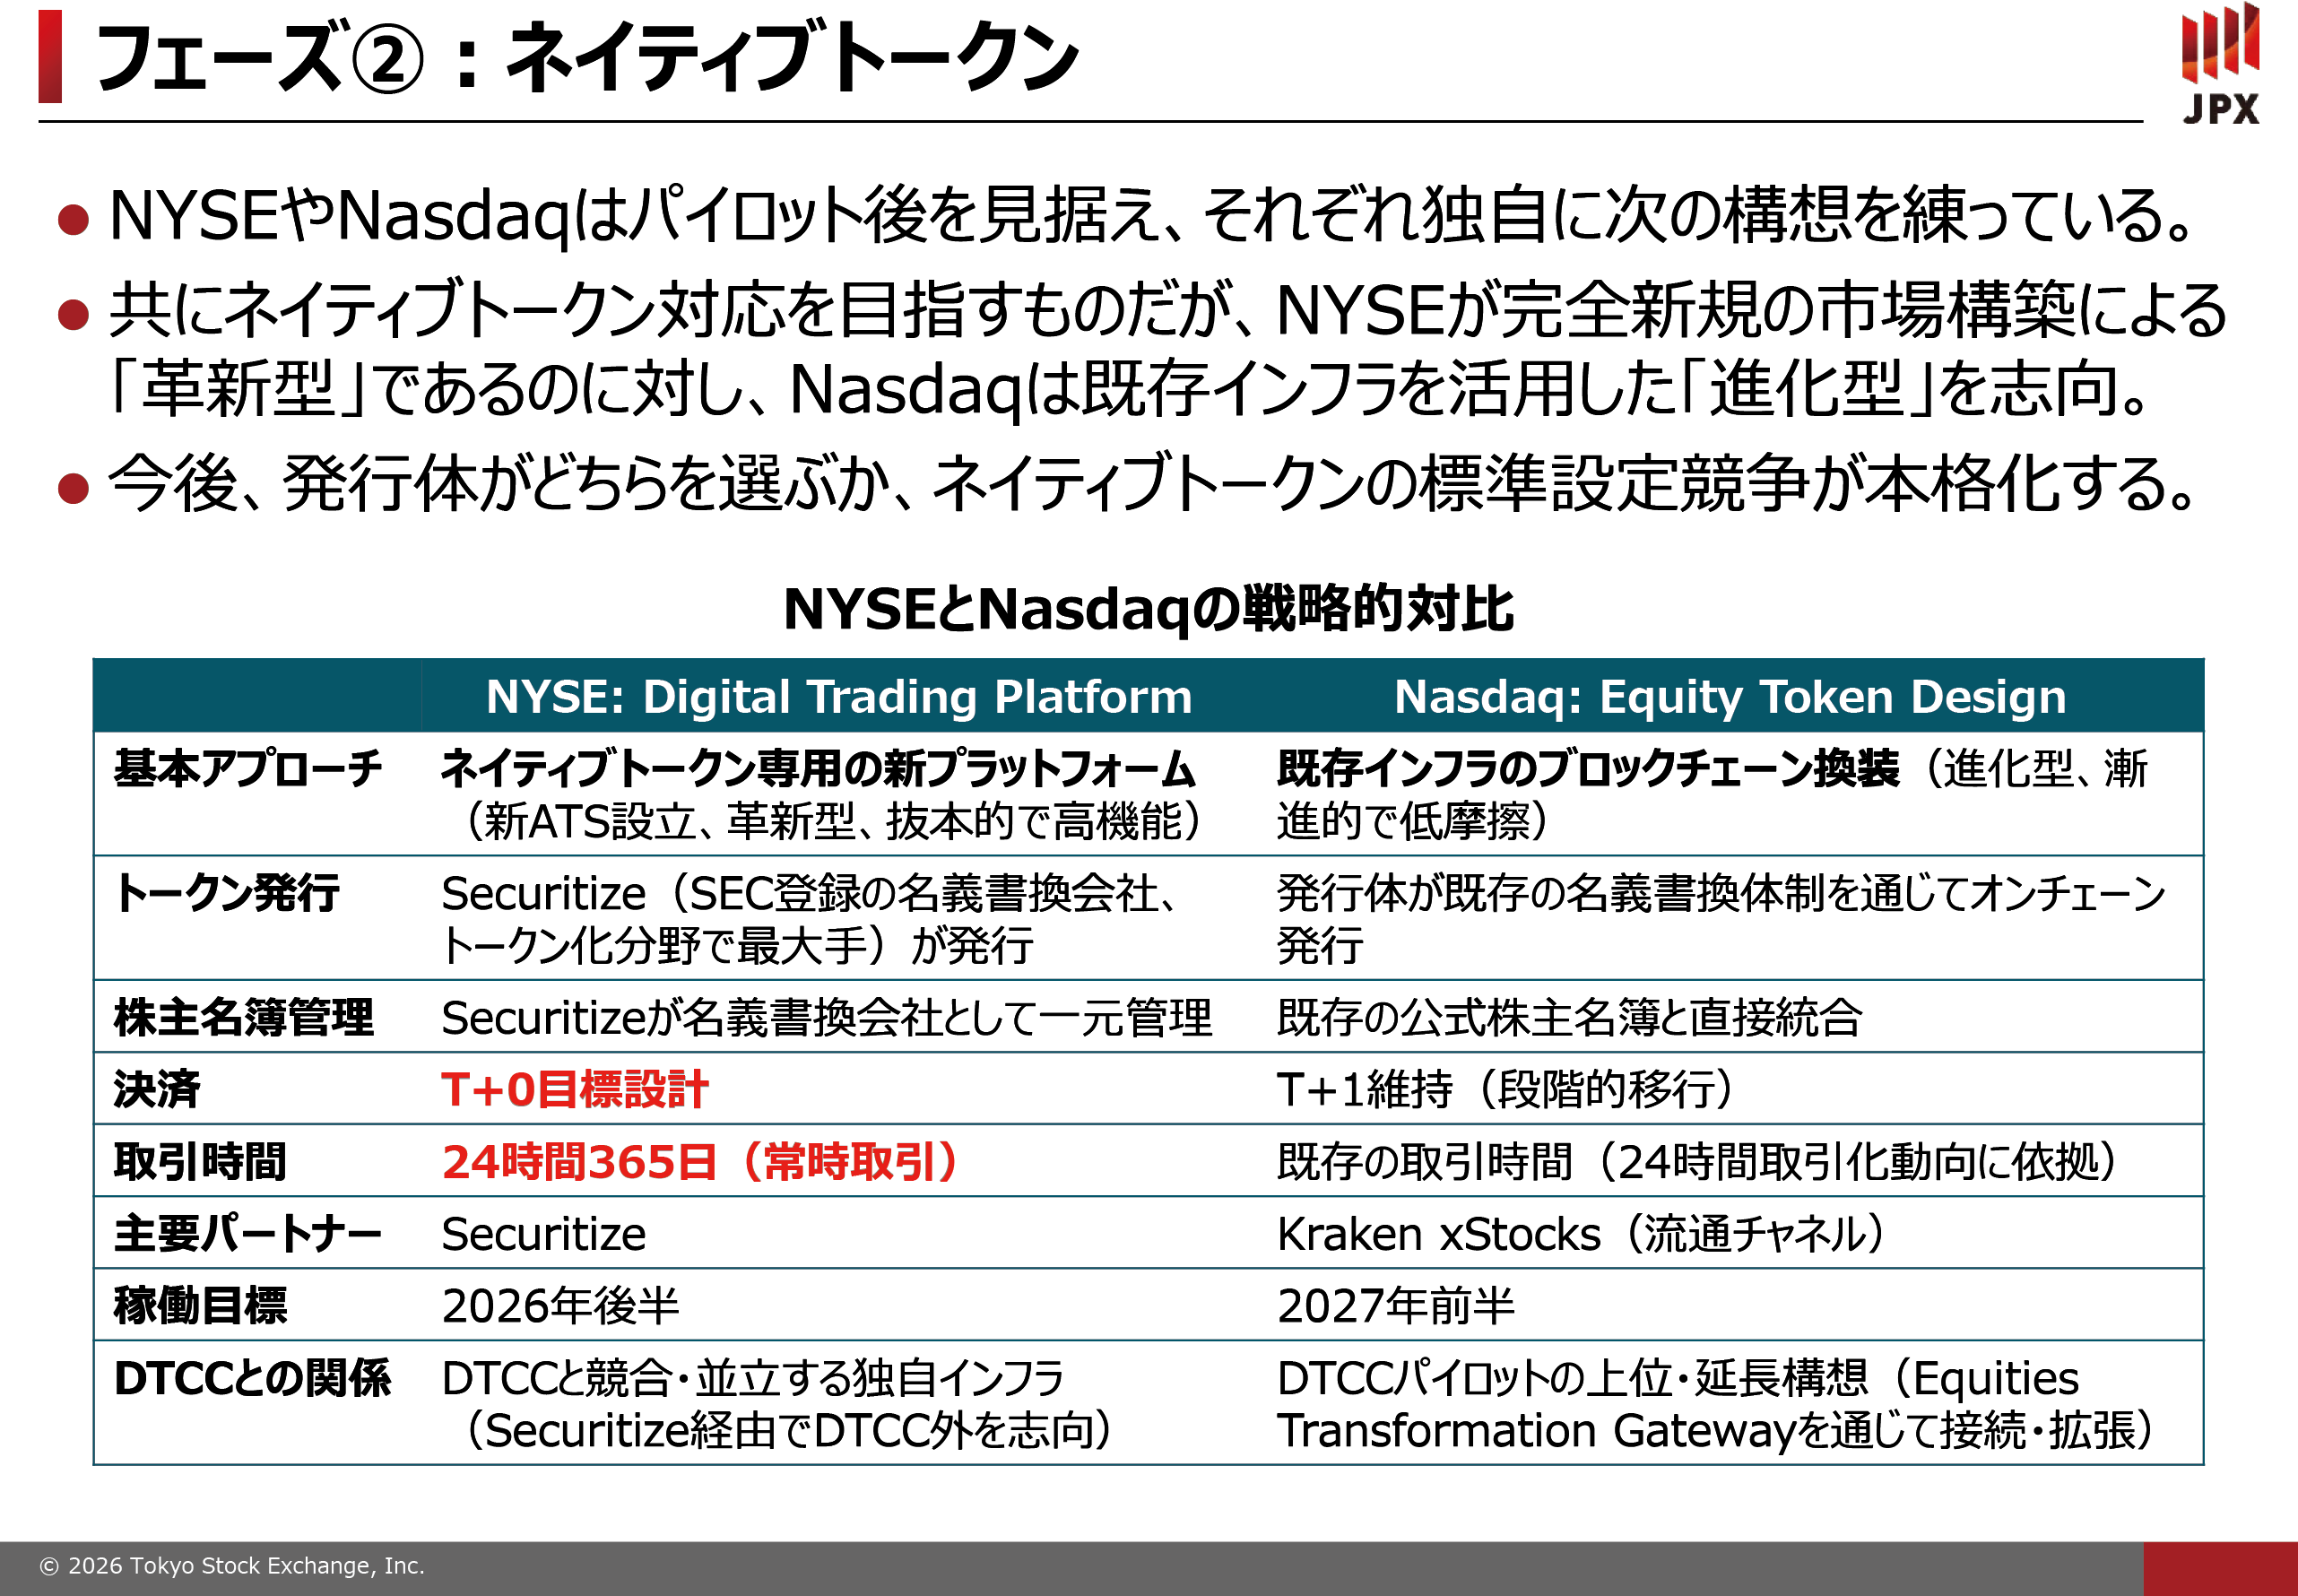
一方、Nasdaq(Equity Token Design)は、既存インフラを、できるだけ活用しつつもブロックチェーンでどんどん換装していこう。進化型というか、低摩擦でなるべく順繰りに先に進めていこうという基本アプローチです。決済も、T+1という現状の形を維持しつつ、段階的な移行を目指していく。取引時間は、先ほど申し上げたように24時間取引化が一緒に動いているので、その動向に依拠しつつも、既存の取引時間を大きく逸脱しない範囲で動いていく。主要パートナーは流通チャネルとして持っているKraken xStocksで、ここといろいろ協働しながら動いている状況です。こちらも稼働目標は2027年前半と結構早く、やはり業界がなかなか追いつかないと見ています。DTCCパイロットとの関係は、上位・延長構想ということで必ずしもたもとを分かつわけではなくて、DTCCを活用しつつもオンチェーン化を狙っていくスタンスです。
ネイティブトークン化は、NYSEもNasdaqも狙っておりますが、実は機関投資家のインフラの未整備、証券貸借構造への影響、市場監視体制の課題、DeFiリスクの波及といったさまざまな課題があります。とりわけアトミック決済によるネッティング機能の消失と、既存市場とのカニバライゼーション(自社流動性の喰い合い)の2つは、今後も大きな検討課題として残っていくだろうと見ています(図表23)。
図表23
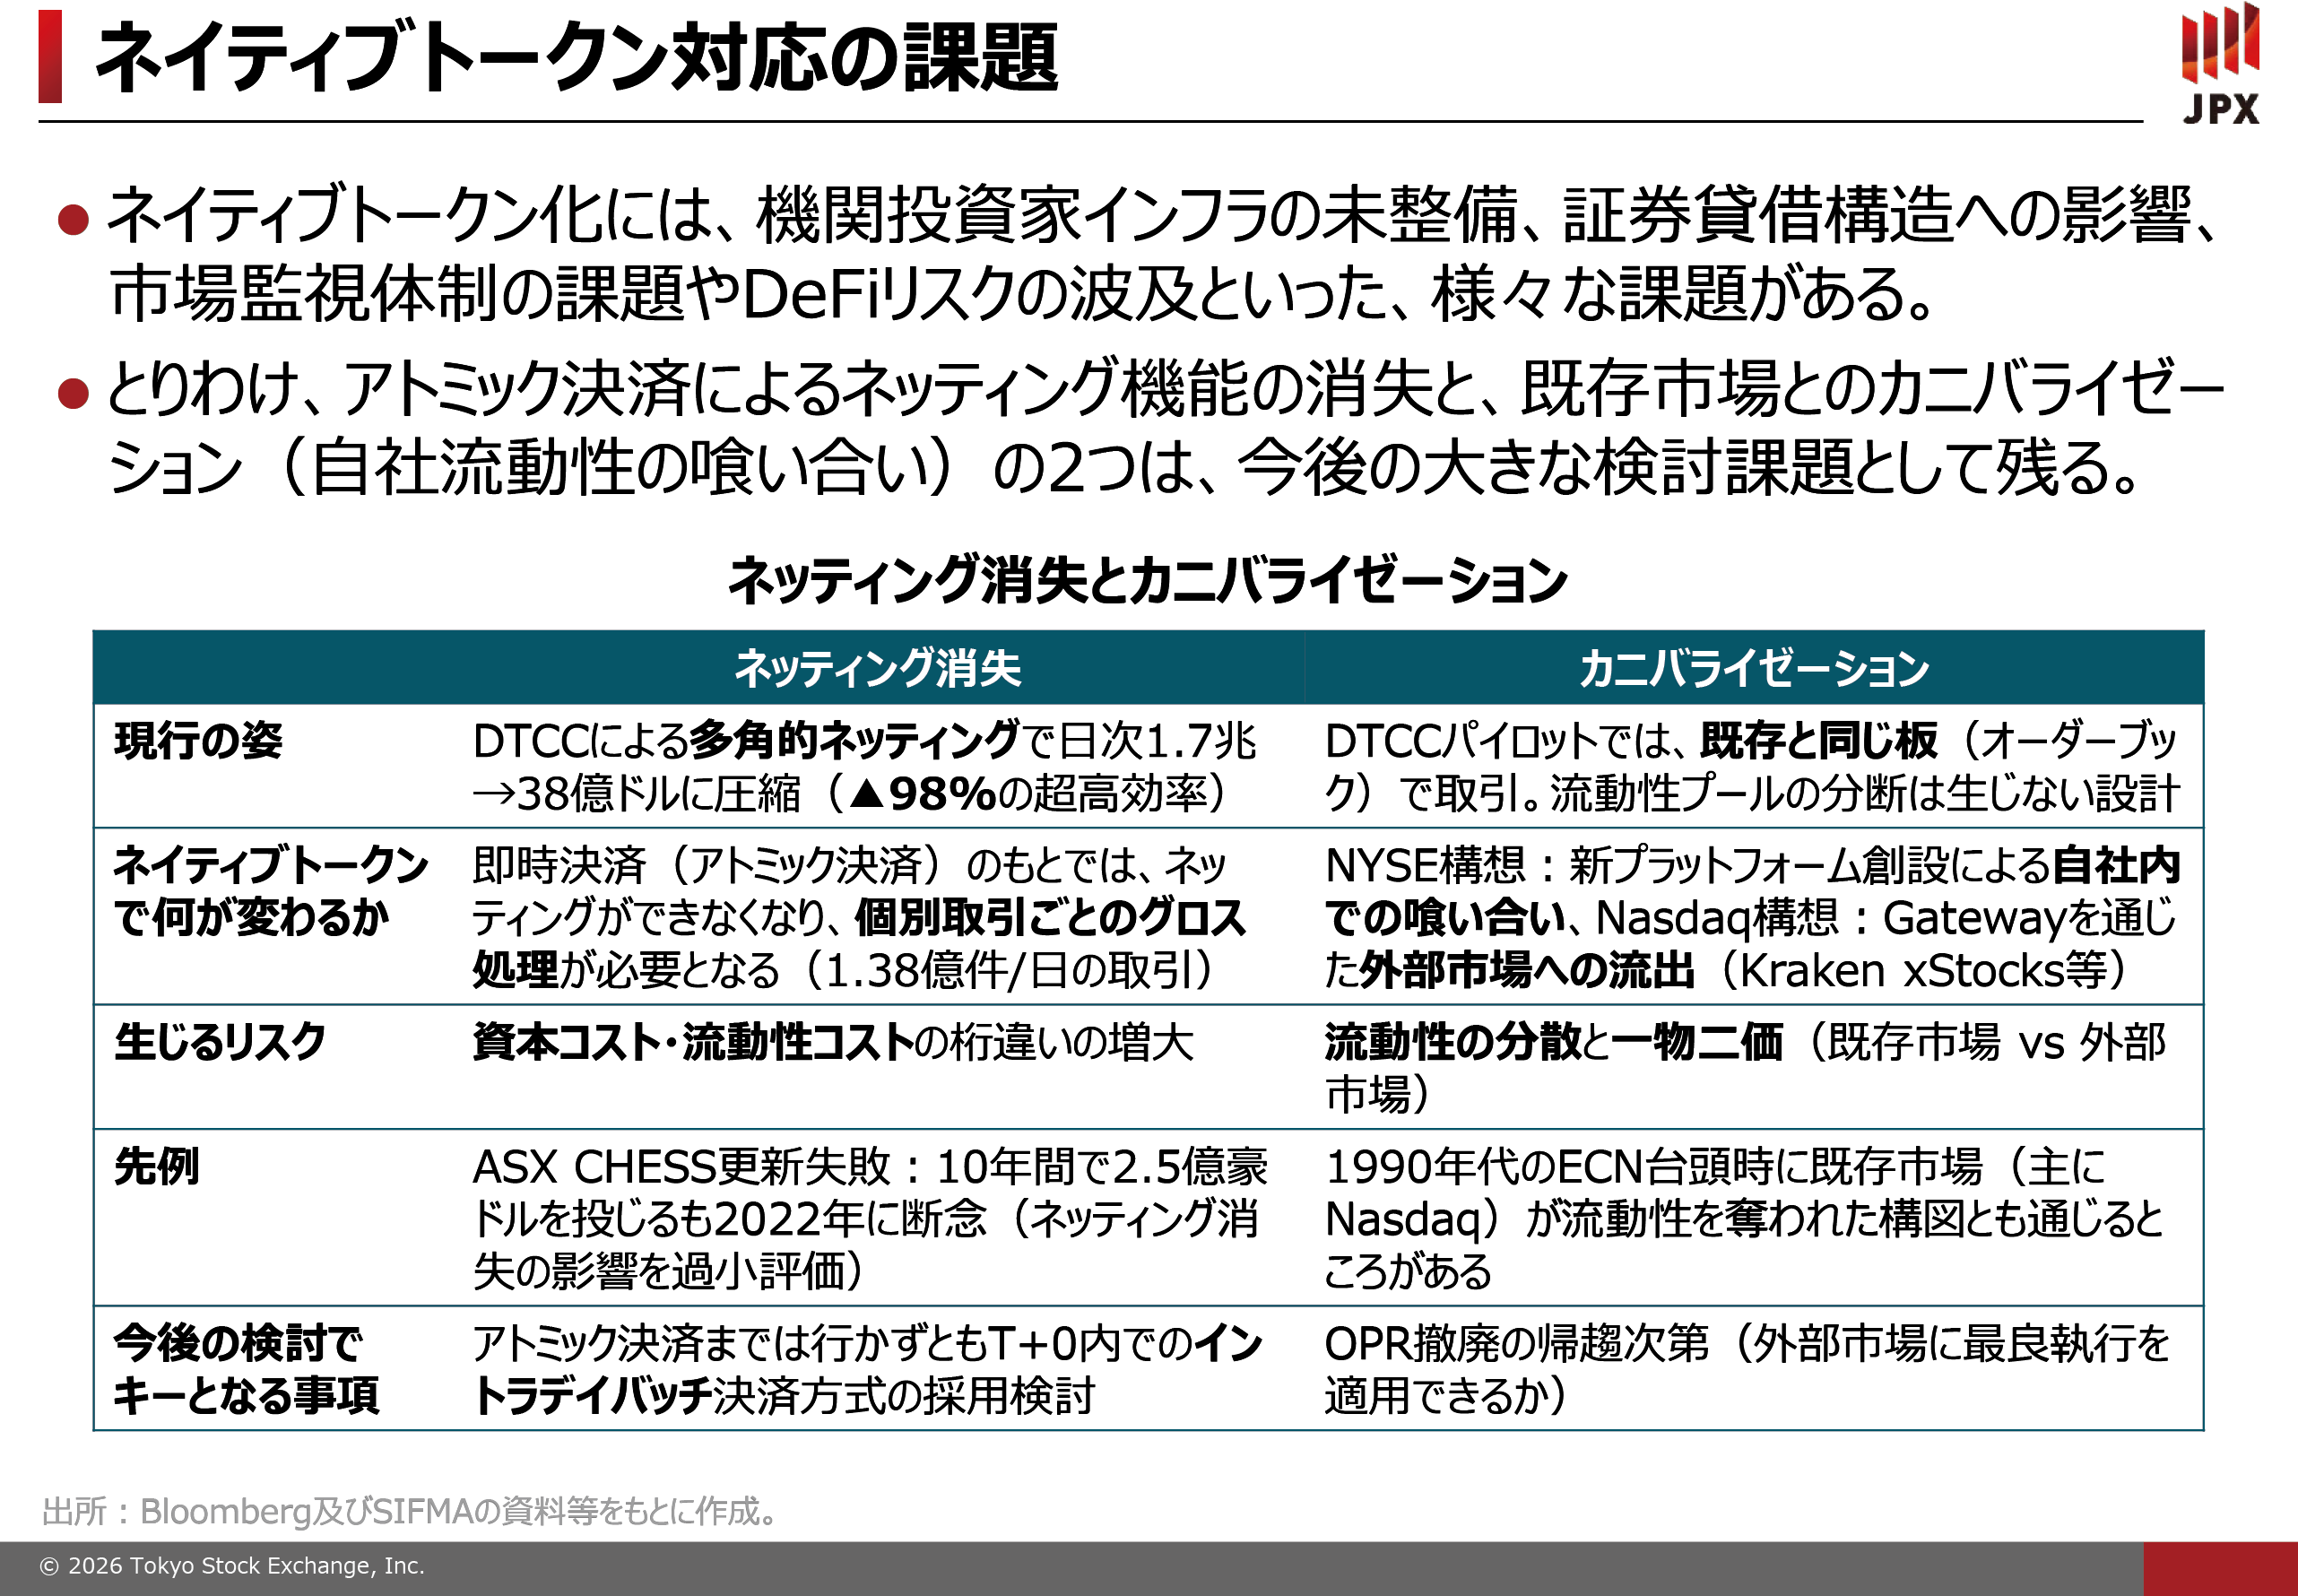
まずネッティング消失についてです。現行はDTCCによるマルチラテラル・ネッティングで、最大、日次で98~99%近く圧縮されていますが、ネイティブトークン時代の即時決済(アトミック決済)のもとではネッティングがそもそもできません。個別取引ごとにグロスの処理が必要となり、お金をものすごく用意しておかなければいけない。当然、資本コスト・流動性コストが桁違いに増大すると見込まれます。
オーストラリアの取引所が、CHESSという自社の決済システムをブロックチェーン・ベースで更新しようとして失敗した先例があります。10年間かかって結構なお金も使いましたが、ネッティング消失の影響を過小評価というよりも、そもそも検討の欠如があったのではないかと言われています。ネッティング消失の影響は非常に大きいと理解されていて、今後の検討として、アトミック決済(即時決済)までは行かずとも、T+0の範囲内でイントラデイバッチ方式で決済を進める、例えば1時間ごと、4時間ごと、8時間ごとにネッティングするやり方があるのではないかということが、業界の中で少しずつ議論されるようになってきました。
もう一つの課題、カニバライゼーションについてです。現行、DTCCパイロットのもとでは、先ほど申し上げたとおり証券そのものをトークン化するわけではないので、既存と同じ板で取引されます。DTCCパイロットそのものが流動性プールの分断を生じさせない設計になっています。ネイティブトークンの時代になると、NYSEの新しい市場をつくるという構想のもとでは、自社内で流動性の喰い合いが生じます。Nasdaqの構想は、DTCCパイロットの延長として一応自社のオーダーブックも使いますが、一部Gatewayを通じて外部市場への流出も認める設計になっていて、例えばNasdaqにあった流動性がKrakenのxStocksに動くなど、外部市場への流出が生じる可能性があります。
生じるリスクとしては、流動性がいろいろな市場に分散する問題に加えて、もともとOPRでどの市場であっても値段は統一されていたのが、OPRがなくなる中では、それぞれの市場が独自に値つけを行い、一物二価なのか、三価なのか、四価なのかわかりませんが、そうした状況になる現実味がどんどん増してくると思います。
先例としては、1990年代にECNと言われる新しい市場が台頭したときや、2000年代にダークプールが増殖したときと似ている感じがしないでもありませんが、今回は、完全に異なる法的な商品、異なるブロックチェーン、異なる法定通貨ですので、当時よりも深刻な断片化を引き起こすのではないかという感触があります。
今後の検討は残念ながらOPR撤廃の帰趨次第であり、外部市場での取引価格に対してどのような制限を設けるのか、議論されていくのではないかと思います。
5.次世代市場の姿
今までお話ししたOPRの見直し、24時間取引化、トークン化という3つの大きな構造変化をまとめると、どのような次世代市場の姿が見えてくるのか、お話しします。
3つの構造変化は、冒頭申し上げたとおり、規制の壁、時間の壁、インフラの壁をそれぞれ問い直す性質のものです(図表24)。
図表24
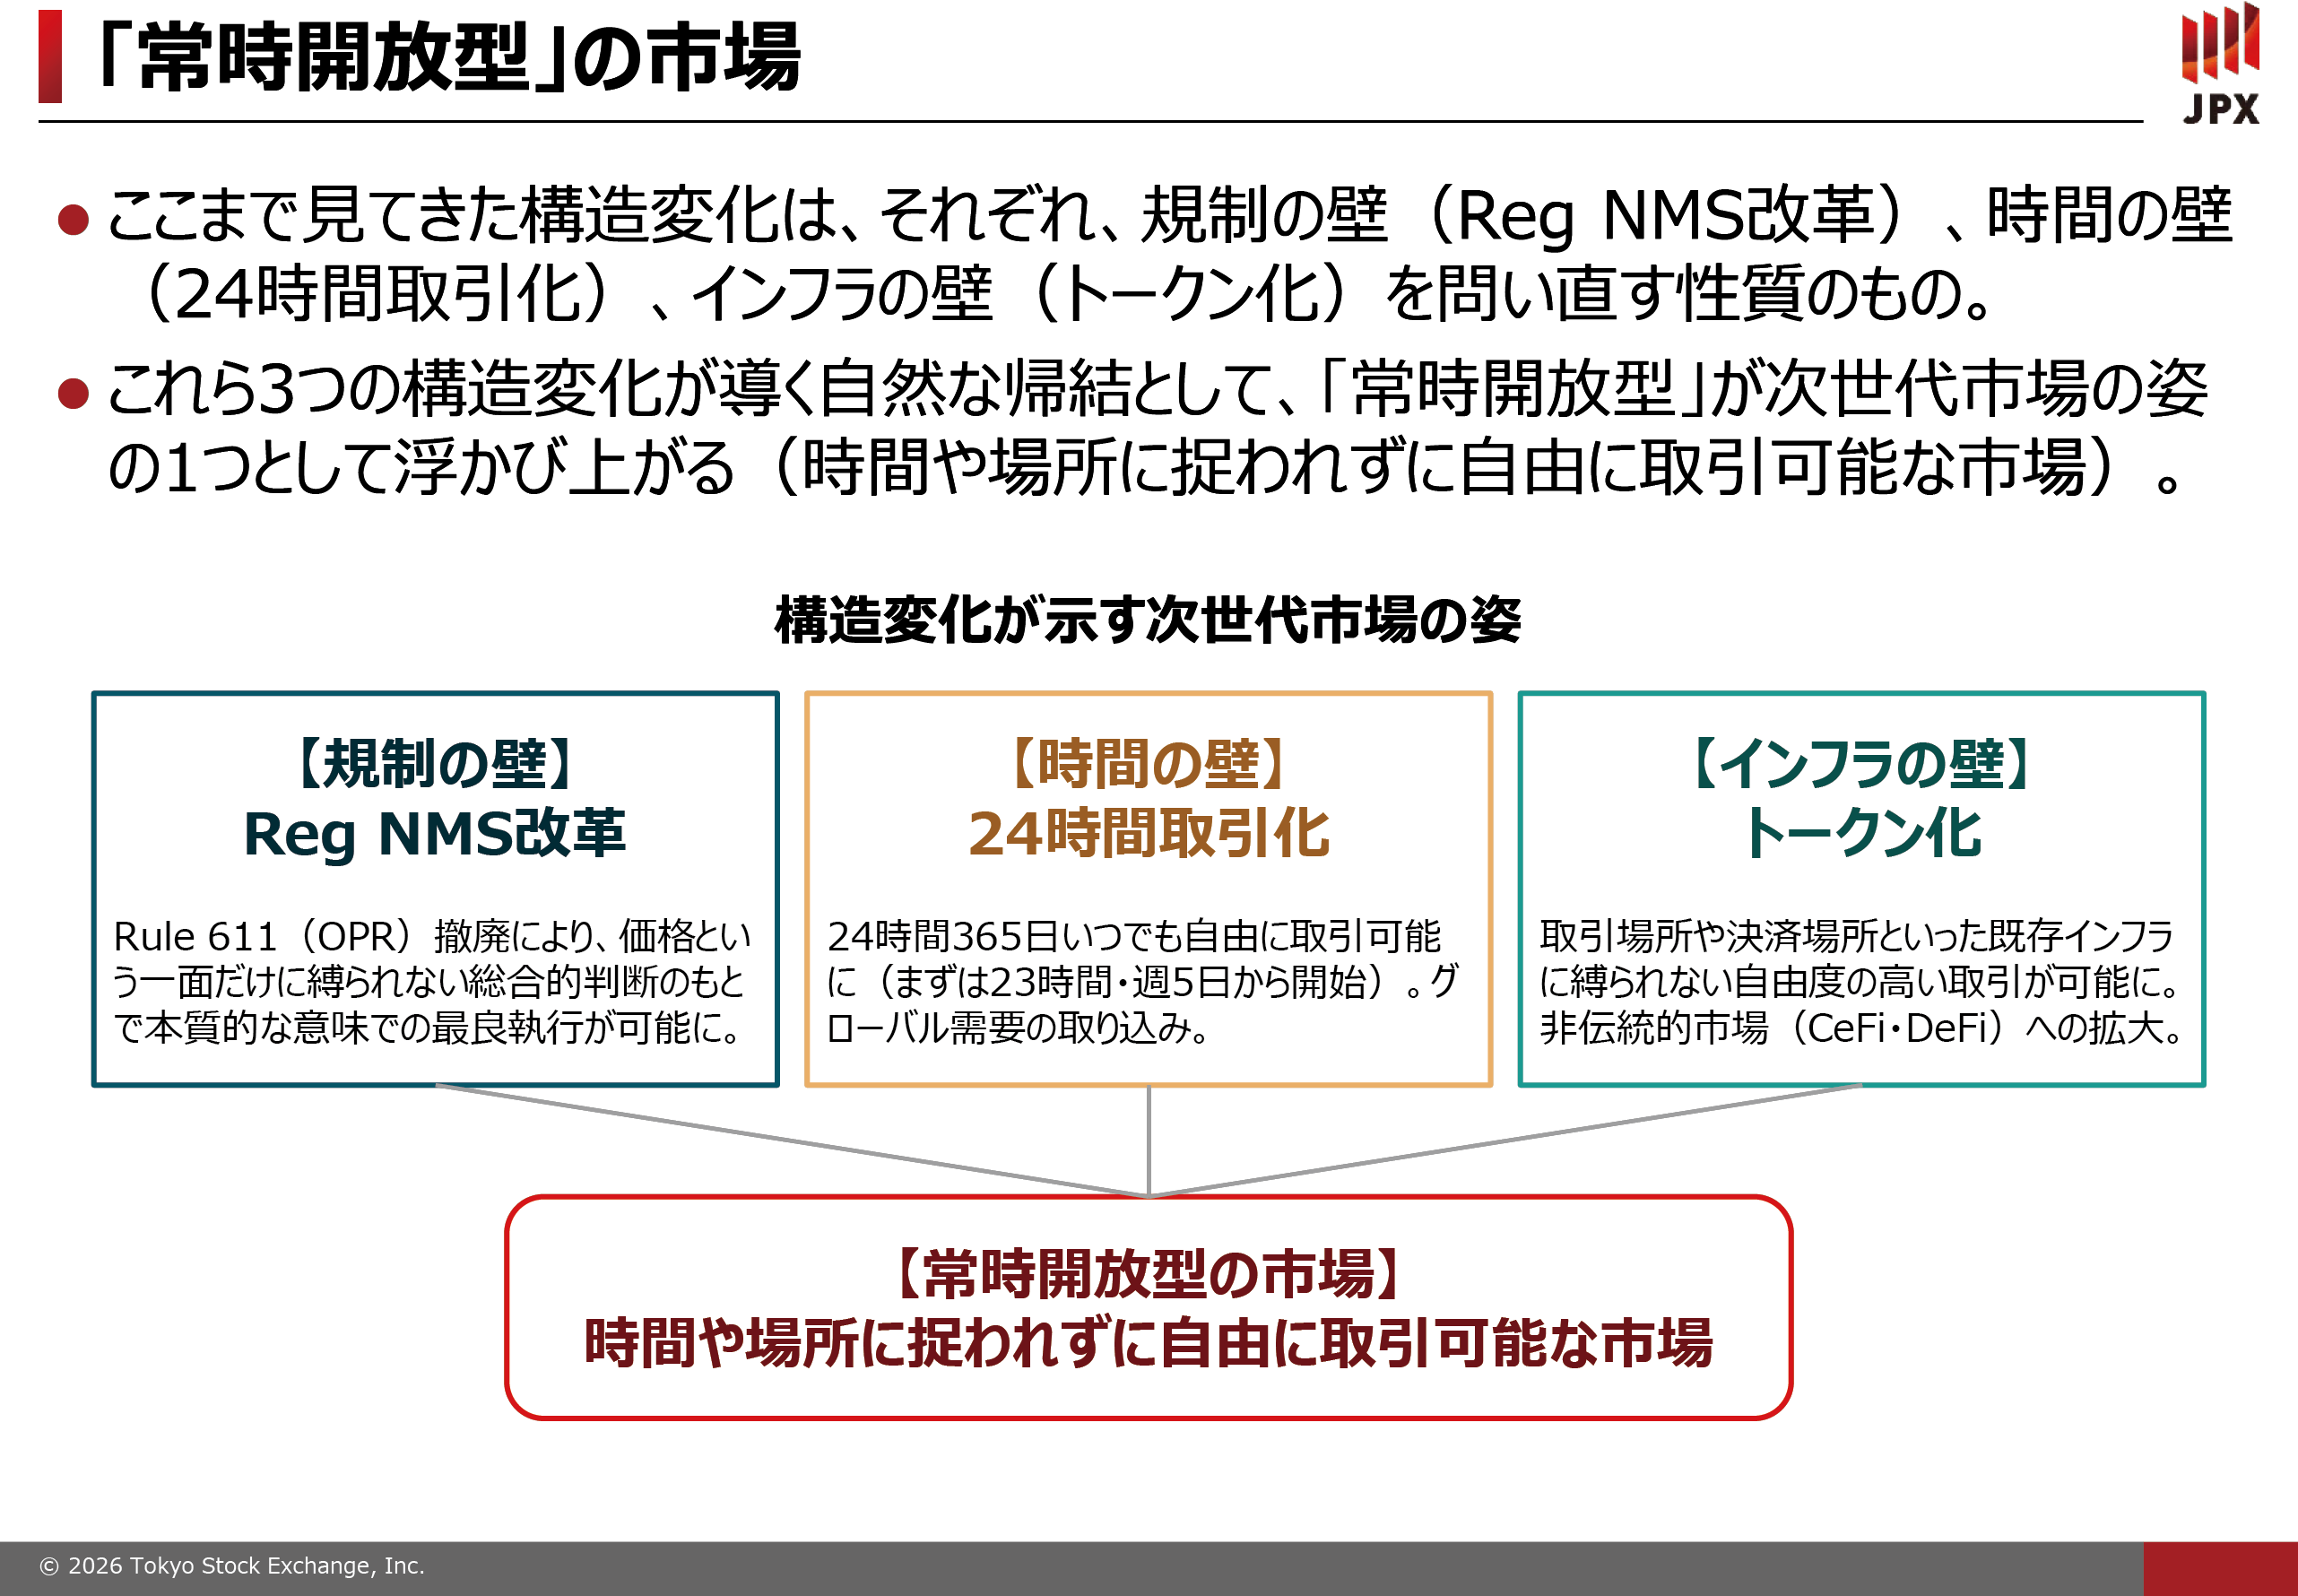
規制の壁については、Reg NMS改革、OPRの撤廃により、今後、価格という一面だけに縛られない総合的判断のもとで、本質的な意味での最良執行が可能となります。
時間の壁については、24時間取引化については、まずは中間ステップからスタートしますが、24時間取引化で、24時間365日いつでも自由に取引可能になります。これはグローバル需要を取り込むという観点もあります。
インフラの壁については、取引場所や決済場所といった既存インフラに縛られない自由度の高い取引が可能になり、非伝統的市場との垣根も低くなってくると思います。
この3つの構造変化が導く自然な帰結として、時間や場所にとらわれずに自由に取引可能な常時開放型の市場が、次世代市場の姿の1つとして浮かび上がってくると思います。
最後に、「壁」を取り除いた先に何があるのかということで、図表25に「壁を取り除いた先に見える投資家保護上の課題」をまとめました。
図表25
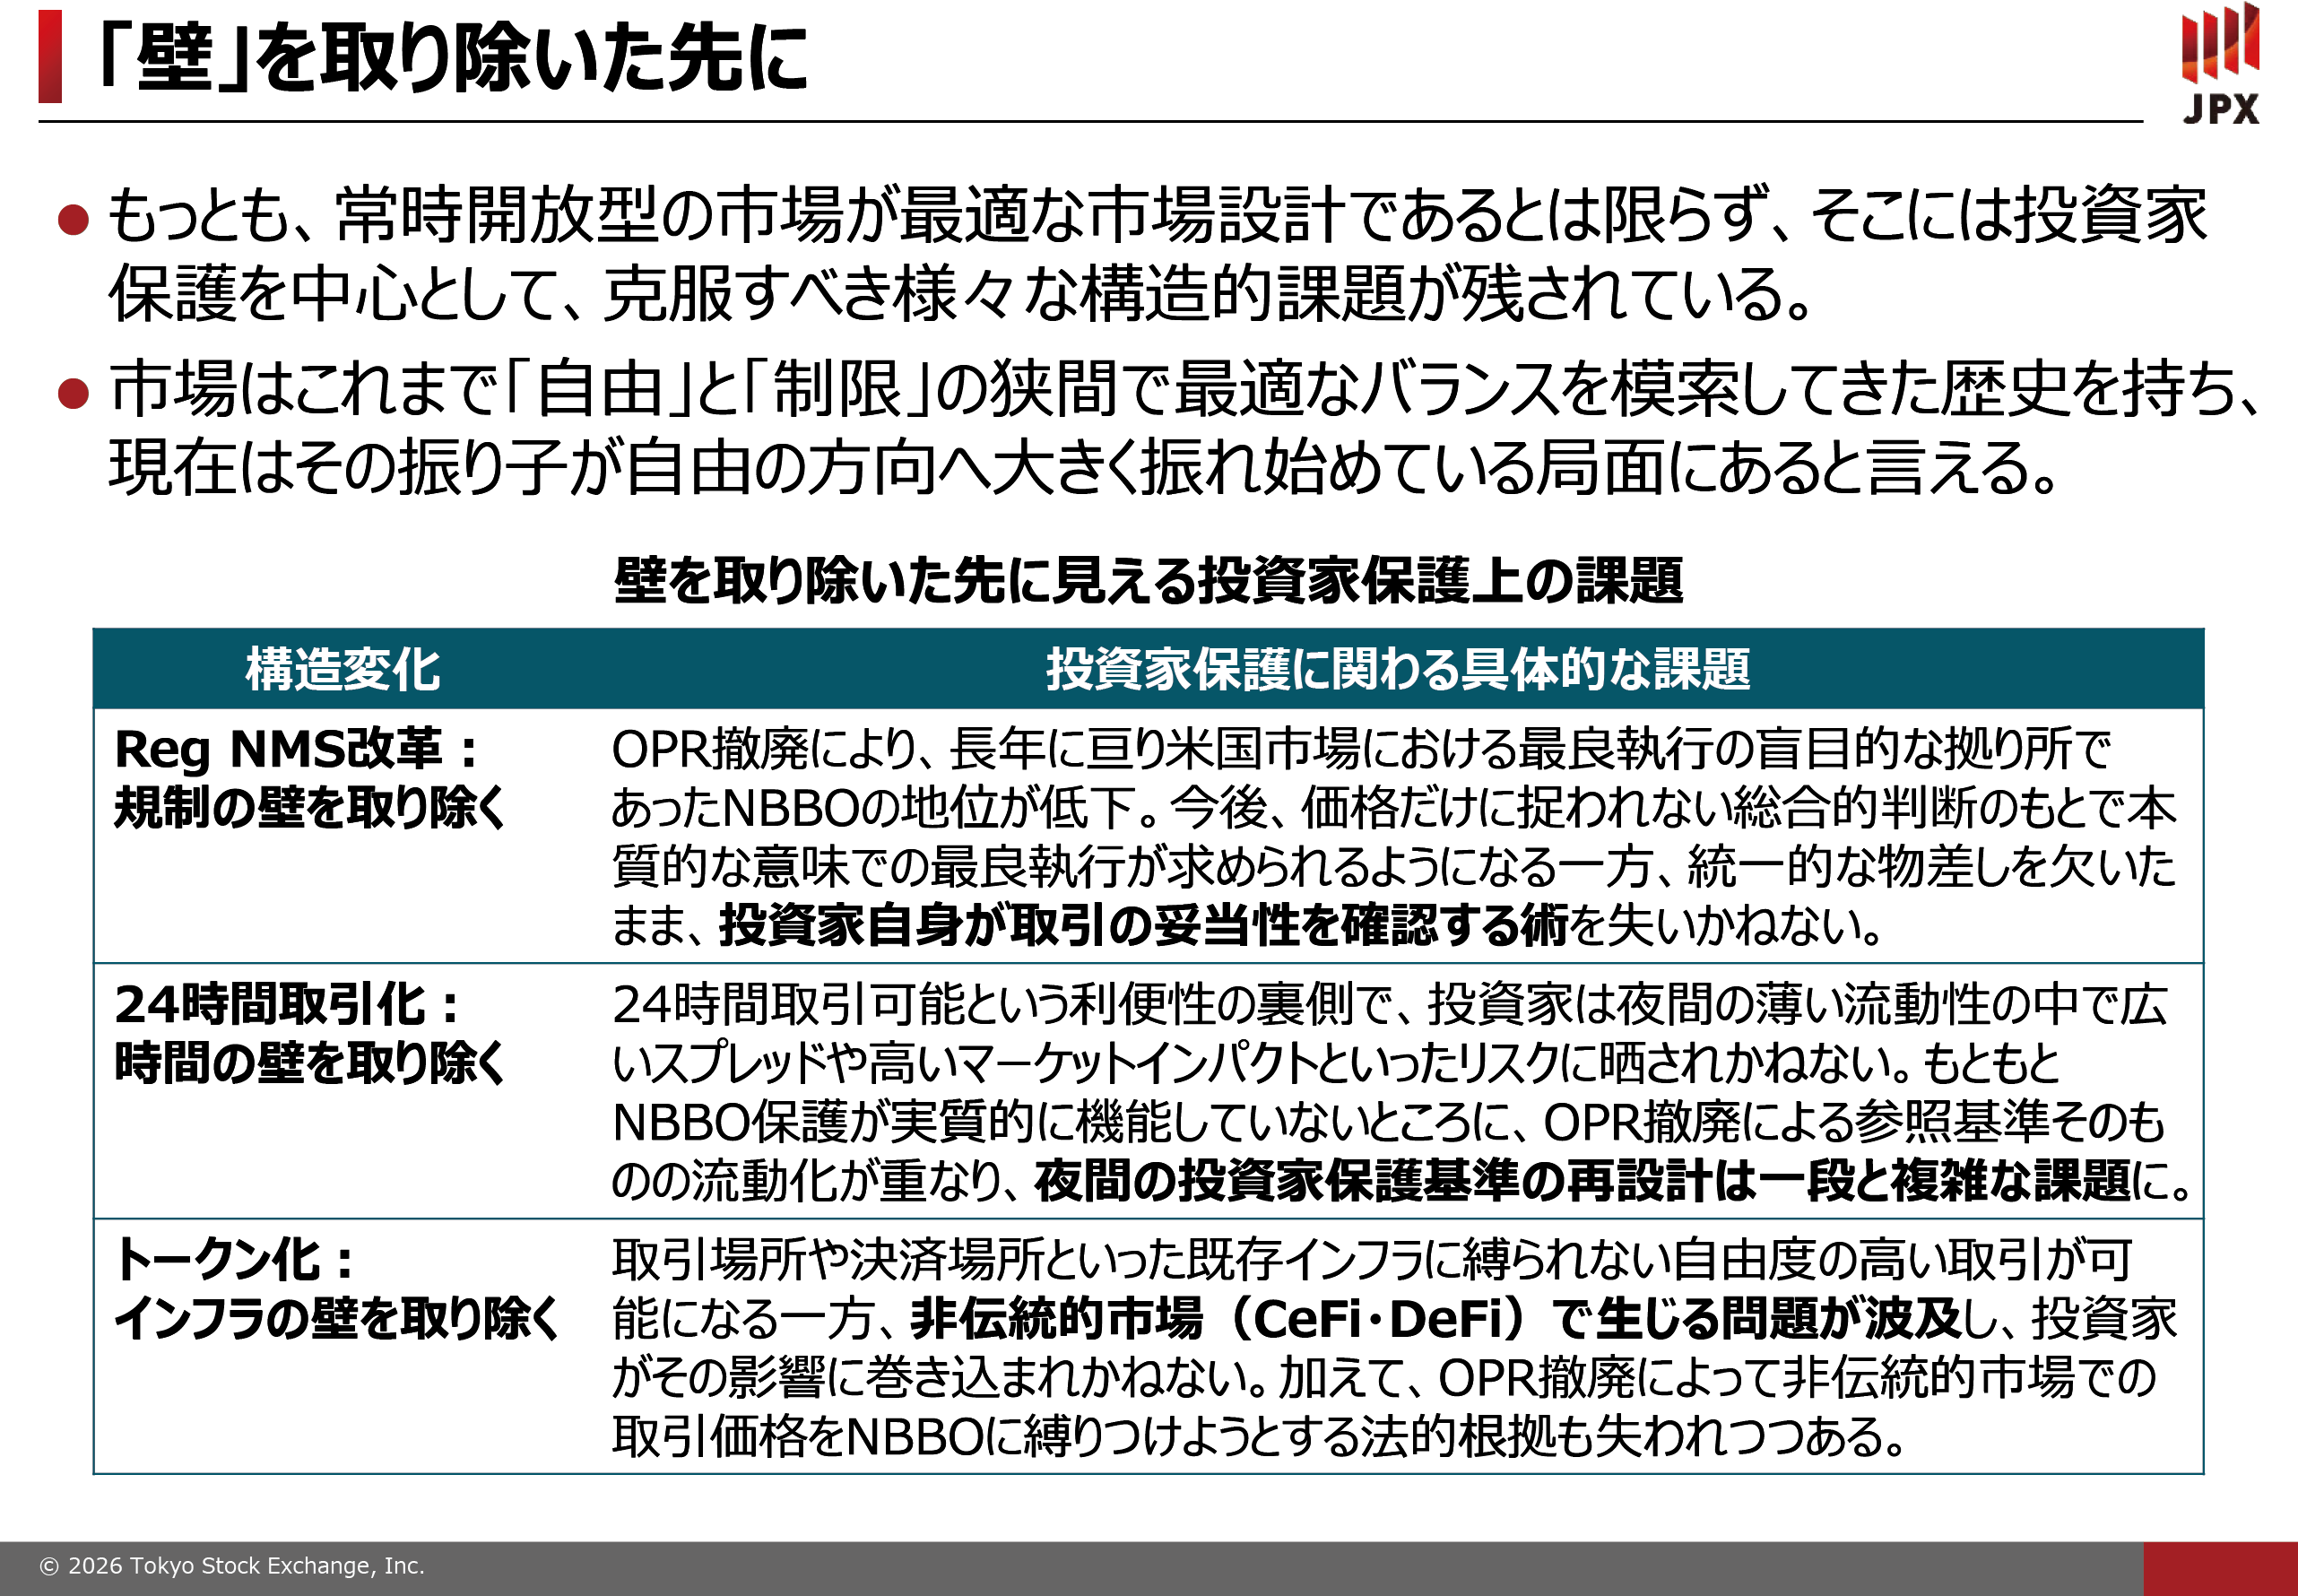
規制の壁を取り除くReg NMS改革では、OPRが撤廃され、NBBO全米最良気配の地位が低下します。今後、本質的な意味での最良執行が求められる一方で、これまであった統一的な物差しがなくなり、投資家自身が取引の妥当性を確認するすべを失いかねない状況にもなります。
時間の壁を取り除く24時間取引化は、利便性の裏側で夜間の流動性が薄く、広いスプレッドを払う必要があり、高いマーケットインパクトといったリスクにさらされかねません。夜間の投資家保護基準の再設計は一段と複雑な課題になってくる感じがします。
インフラの壁を取り除くトークン化は、既存インフラにとらわれない自由度の高い取引が可能になる一方で、非伝統的市場(CeFi・DeFi)で生じる問題が伝統的な取引所市場にも波及し、投資家がその影響に巻き込まれることも予想されます。
市場はこれまでずっと自由と制限のはざまで最適なバランスを模索してきた歴史を持っています。現在はその振り子が自由の方向にかなり大きく振れ始めている局面にあります。次世代市場の姿の1つとして常時開放型の市場が見えてはいますが、それは必ずしも最適な市場設計ではないと私は思っています。特に投資家保護を中心として克服すべきさまざまな構造的課題が残されています。投資家保護の観点から考えなければならないことが多くありますので、常時開放型の市場が最適な市場設計であるかどうかはまた別の議論だという点を御理解いただければと思います。
私からは以上です。
○森本理事長 大墳様、アメリカの株式市場の現在の動きについて、非常に包括的にわかりやすく御説明いただきまして、ありがとうございます。
それでは、質問、御意見をお受けしたいと思います。
○質問者A 2点質問があります。
1点目は、今日のお話にはなかったのですが、ナショナルマーケット・システム改革でティックサイズをちょっと小さめに変更しています。これはいろいろなところでホールセラー対策という言われ方をしていましたが、この変更でホールセラーの流れが、ある程度変わったのでしょうか。
2点目は、現物株取引は現状ナノセカンドぐらいで行われていますが、現物株をトークンにしたデジタル市場になると、それはなかなか難しいと思います。ナノセカンドのような取引を置こうとしているものではなくて、デジタル物の現物株の取引システムをつくったときに、並列して使い分けになっていくのか、もしくはどちらかにまた収束していくのか、その点はどうお考えでしょうか。
○大墳 鋭い御質問です。まず1点目のティックサイズの改革については、現状、施行されていません。当初、2025年11月に施行が予定されていたのですが、OPRの見直しの議論がスタートしたことで1年間延期され、今回OPRの撤廃が正式に公表されたことで、さらに1年間延長される状況になっています。
御指摘いただいたティックサイズの見直しと、並行してアクセスフィー、リベートの原資になるお金の見直しも動いていて、これはPFOFを含む取引慣行にある程度影響を与えるのではないかという見方をされていましたが、現在のところは、SECを含めてティックサイズ、アクセスフィーはOPRの帰趨を見ながら決定するというスタンスになっているので、現時点では影響が出ていません。
2点目のネイティブトークン化対応のお話ですが、確かに御指摘いただいたとおり、取引の部分に関してトークン化株式インフラを使うのはなかなか難しいです。ナノ秒を競う世界で大量の取引が高速に行われている状況で、それを可能とするチェーンは、多分今は存在しないと思います。また、ネイティブトークン化が進んだ後でも、基本的に、既存のような速い、かなり大きな処理を必要とする取引はそのまま残り、それ以外の部分でトークンが使えるところは、ネイティブトークンで対応していくという、2つに分かれてくるのではないかと思います。ただ、技術の進歩がございますので、いつオンチェーンで現状と同じような取引ができる環境が出てくるか、注視していかないといけないと思います。
○質問者B 今、御回答いただいたネイティブトークン取引型のようなものと、従来の市場集中型のようなものが共存する世界があった場合、リテール取引的には、例えば暗号資産取引で個人がOpen Seaで24時間、夜中でもスマホでNFTを売買するという形に類似するものが、ネイティブトークンの取引の1つ典型的なあり方としてあり得る一方、市場集中の最大のメリットは圧倒的な流動性節約が担保されていることです。ワンステップ先の話になりますが、リテール取引におけるDeFi的な世界と、市場集中の大量取引、ホールセール取引が分かれて共存するような世界が想定されるのかどうか、よろしくお願いいたします。
○大墳 非常に興味深い点です。1つの可能性としては考えられると思います。確かにリテール取引に関しては、今の暗号資産のような取引ではDeFiへの流出が見られ、現物株式がトークン化された後も同じような流れをたどる可能性は否定できないと思います。一方で、流動性が集中することによる伝統的取引市場のメリットはありますので、そこに残る個人投資家もいらっしゃるでしょう。結局は、個人投資家の皆様がどちらの取引にメリットを見出して使っていくのか、ということになるかと思っていますが、残念ながら現時点では私自身もまだ将来的にどうなるのか、はっきりとした答えは持ち合わせておりません。
機関投資家に関しては、現状では伝統的な取引市場、流動性節約のメリットのほうが大きいのではないかと思います。DeFi市場が機関投資家の皆様にどのようなメリットが提供できるのかというのは、今後の進展を待たないといけない、そんな感触を持っています。
○質問者C 今の質問にも少し絡みますが、まさに非伝統的市場との競争の中で、TradFiの現物株とDeFiの永久先物という競合関係が起こりつつある、というお話でした。DeFiの永久先物は今専ら暗号資産を中心に行われている、というのが私の理解ですが、DeFiの永久先物で株の部分は既にアメリカで行われているのか。もう一つ、仮に競合関係があった場合、TradFiの現物株はSECが、永久先物は今CFTCが見ていると思います。この辺のレギュレーター同士の議論は行われているのか。この2点について教えていただければと思います。
○大墳 永久先物に関しては、何を対象としているのかというところで幾つかに分かれ、非常に複雑になっている状況です。御指摘いただいた株式を対象とする永久先物はアメリカでは認められていません。資料に記載したHyperliquidが提供したSpaceXの永久先物のような商品は、実際はアメリカの投資家もVPNなどを通じて取引が行われているのではないかという懸念も表明されていますが、現状では米国のお客様以外に提供しているというのが建前です。
将来的にどうなるのかという話ですが、永久先物に関しては、スワップなのか先物なのかという議論があり、先日CFTCが先物だという行政解釈を展開しました。それに対して、CMEが違うということで訴訟を起こしていて、法的性質が少し不安定になっているというのがまず1点です。
それから、永久先物が対象とする商品は何かという点で、暗号資産を対象とする永久先物は現状も行われていて、それはCFTCが認めていますので、今後進んでいくと思います。それ以外の、農業物等の永久先物はおそらく難しいと思います。実際、農産物等の永久先物を認めることは、現状、CFTCも念頭に置いていません。一番問題となる株式関係の永久先物を、どう捉えていくのかということですが、CFTCが公表したガイドラインではSECが共同で考える、ということを表明しています。以前、個別株先物の規制管轄をどうするかという観点を整理するため、シェッド・ジョンソン・アコードが締結されましたが、これと同じ形になっており、今後CFTCとSECが共同して、株式連動の永久先物をどのように取り扱っていくのかを検討していく、というのが現状となっております。
○質問者D お話のあった米国株式市場の変化について、発行体である企業はどう受けとめているか、また上場企業数の減少と関係はあるのでしょうか。
○大墳 今、発行体の方々が実際にアメリカの上場先として検討できるのは、NYSEとNasdaqの2つがメインである中で、今後そこに新しくオンチェーンのネイティブな環境が入ってくる可能性があります。ネイティブトークン専用のプラットフォームもそうですし、既存のNYSE、Nasdaqが進む先にある市場もまた検討の対象になってくるかと思います。現時点では、ネイティブトークン環境での発行について、あまり多くの議論がなされているわけではなく、私自身も発行体がどう受け止めているのかについて明確な答えを持ち合わせておりません。
IPOの数の低迷は、アメリカではずっと昔から問題として捉えられていて、以前にJOBS法が制定されましたし、足元では「Make IPOs Great Again」という標語のもと、アトキンス委員長以下、SECがIPOを増やそうと積極的に取り組んでいます。その動きについて、正しいのか正しくないのか申し上げる立場ではないですが、賛否両論の意見が出ていることは存じています。このようにIPOの数の減少はネイティブトークン環境が議論される以前より生じており、直近の市場環境の変化が上場企業数の減少と直接的に結びついているかどうかは、現時点では判断材料に乏しいと言わざるを得ません。
○質問者E お話を聞いて、アメリカのマーケットはビビッドで日々大きく動いているのに引きかえ、日本のマーケットはどうしてこんなに動きがないのか、というのが第一印象です。24時間取引のお話もいただきました。為替市場に追いつくがごとく、ようやく株式市場もスリープレスの時代がやってきたと思います。数年前、日本でも取引時間の延長が議論されましたが、業界の都合が優先され、結局、日の目を見なかったと記憶しています。なぜ日本では、NYSEあるいはロンドンの取引所のように、マーケットユーザーである投資家あるいは発行会社のニーズ、期待と言ってもいいかもしれませんが、それを先取りして応えようという動きが出てこないのか。
相場情報システムの延長申請をSECが認可しただけで、これだけ大きな動きが出てきます。欧米の資本市場では、常に市場間競争が展開されていて、常にユーザーサイドに立った市場づくりが行われている。ところが、日本では、法律に守られた、あえて申し上げれば事実上競争を排除した形で、JPXによる独占的な地位がこうした動きをとりにくくしているのではないかというのが私の認識です。トークン化を含む欧米での直近の動きを報じた某経済専門紙に「日本の市場もいよいよマイナーリーグに落ちかねない」という見出しが載っていました。東京市場には一体何が足りないのか。ウォール街の現場で日々御健闘されている大墳さんから、個人的な御意見で十分ですので、お聞かせいただければと思います。
○大墳 なかなかお答えしづらい難しい御質問ですが、アメリカの市場と日本の市場を見ていて大きな違いとして感じるのは、規制やビジネスに対するやり方が全く違うことです。
日本はコンセンサス主義と申しますか、ある程度の妥協点を徹底的に議論し、石橋を叩いて、叩いて、叩いた上で物事を進めることが多いと思います。アメリカの場合は、とりあえず振り子を振ってみよう、間違っていたらもう一回逆方向に振り子を振り直すということをどんどんやっていく中で、収束点を見つけていこうとします。今回お話ししたSECの動きもまさしく、とりあえず前SEC委員長のゲンスラーさんと逆の方向に振り子を振ってみよう、そういう動きのあらわれとして捉えられるかと思います。そういった規制やビジネスに対するマインドの違いが、日米における行動の大きさや迅速さにも反映されてきているのではないかということが1つです。
こうした行動様式の違いにも関連しますが、例えば24時間取引化に関しては、アメリカから見ればアジアの個人投資家がアメリカ株を買うことを前提としたものです。そこは確かにニーズがあると思います。アジアの投資家は、テスラ、エヌビディアを含めたマグニフィセント・セブンとか、アメリカの有名な株をよく知っています。しかし、逆の立場になって、アメリカの個人投資家が極東の日本の株を買うか、知っているかと言われると、疑問符がつくと思います。ニーズがあるのか、ないのかというのが24時間取引化を考えるうえで前提条件として違うと私は感じています。ニーズを先取りするのは確かに大事な視点かと思いますが、そもそもニーズがあるのかどうかという視点も1つ大事になると思います。
とはいえ、こういったアメリカで大きく動いている事象は、いずれ日本にも影響を及ぼすことは間違いありません。こうした動きをきちんと横目で見ながら対応を考えていかなければいけないと思います。私自身もアメリカに身を置く者ですので、そういったところで、できる限り日本の皆様にフィードバックしていければと思っております。
○森本理事長 それでは、時間も過ぎましたので、本日の「資本市場を考える会」は以上とさせていただきます。
大墳様、アメリカの最新の状況をわかりやすく説明していただきまして、大変ありがとうございました。(拍手)
(本稿は、2026(令和8)年7月22日に開催した講演会での要旨を整理したものであり、文責は当研究所にある。)
御略歴
株式会社東京証券取引所 ニューヨーク駐在員事務所 所長
東京証券取引所へ入社以降、派生商品部、上場審査部、国際業務部において様々な職務を経験。10年以上にわたり株式部において戦略立案を務め、この間、日本の株式市場における政策立案やルール策定を担うとともに、規制当局との交渉にもあたる。
金融庁出向時には、日米の株式市場構造の相違について研究を行う。
現職就任後は、現地ならではの情報収集を通じて米国市場の事業環境や規制動向の変化を分析するとともに、日本市場及び東京証券取引所の政策・ルールに対する理解の促進にも取り組んでいる。
【経歴】
- 2003年
- 慶應義塾大学経済学部を卒業、東京証券取引所へ入社。
- その後、派生商品部、上場審査部、国際業務部を経た後、
- 2015年~2016年
- 金融庁出向 特別研究員
- 2021年
- 現職就任。
【主な論文】
- 「東証市場における空売りの実態及び空売り規制の影響(2012年)」
- 「米国市場の複雑性とHFTを巡る議論(2014年)」
- 「諸外国における市場構造とHFTを巡る規制動向(2016年)」
- 「日本におけるダーク・プールの実態分析(2017年)」
【有資格情報】
- CFA資格